


Daily Morning Report
2026年8月25日 米財務省による「対イラン経済D-Day」の発表
1. 概要・市場のポイント
米政権による通商圧力のエスカレーション、米財務省による「対イラン経済D-Day」の発表、そして債券市場における「金融抑圧(Financial Repression)」への警告という3大要因が複雑に交錯する相場展開となりました。
第1に、トランプ米大統領はカナダとの通商交渉決裂を受け、カナダから輸入する自動車、トラック、自動車部品に対する関税率を来年1月1日から現行の25%から「50%に倍増」させると表明。長年にわたり一体化してきた北米自動車サプライチェーン(GM、フォード、ステランティス、日系メーカーの北米拠点等)に対する破壊的なコスト増リスクが急速に浮上しました。カナダのカーニー首相は「米国はカナダの鉄鋼、アルミ、自動車産業を不当な条件で破壊しようとしている」と強く反発し、「最も痛みを伴う敏感な部分への報復関税」を準備。中国メディアがカナダの対米報復を「中国流の正当な反撃」と称賛する一方、メキシコのシェインバウム大統領は米国の2正面作戦回避を突いて対米合意に楽観的な姿勢を示すなど、北米通商の勢力図が激変しています。
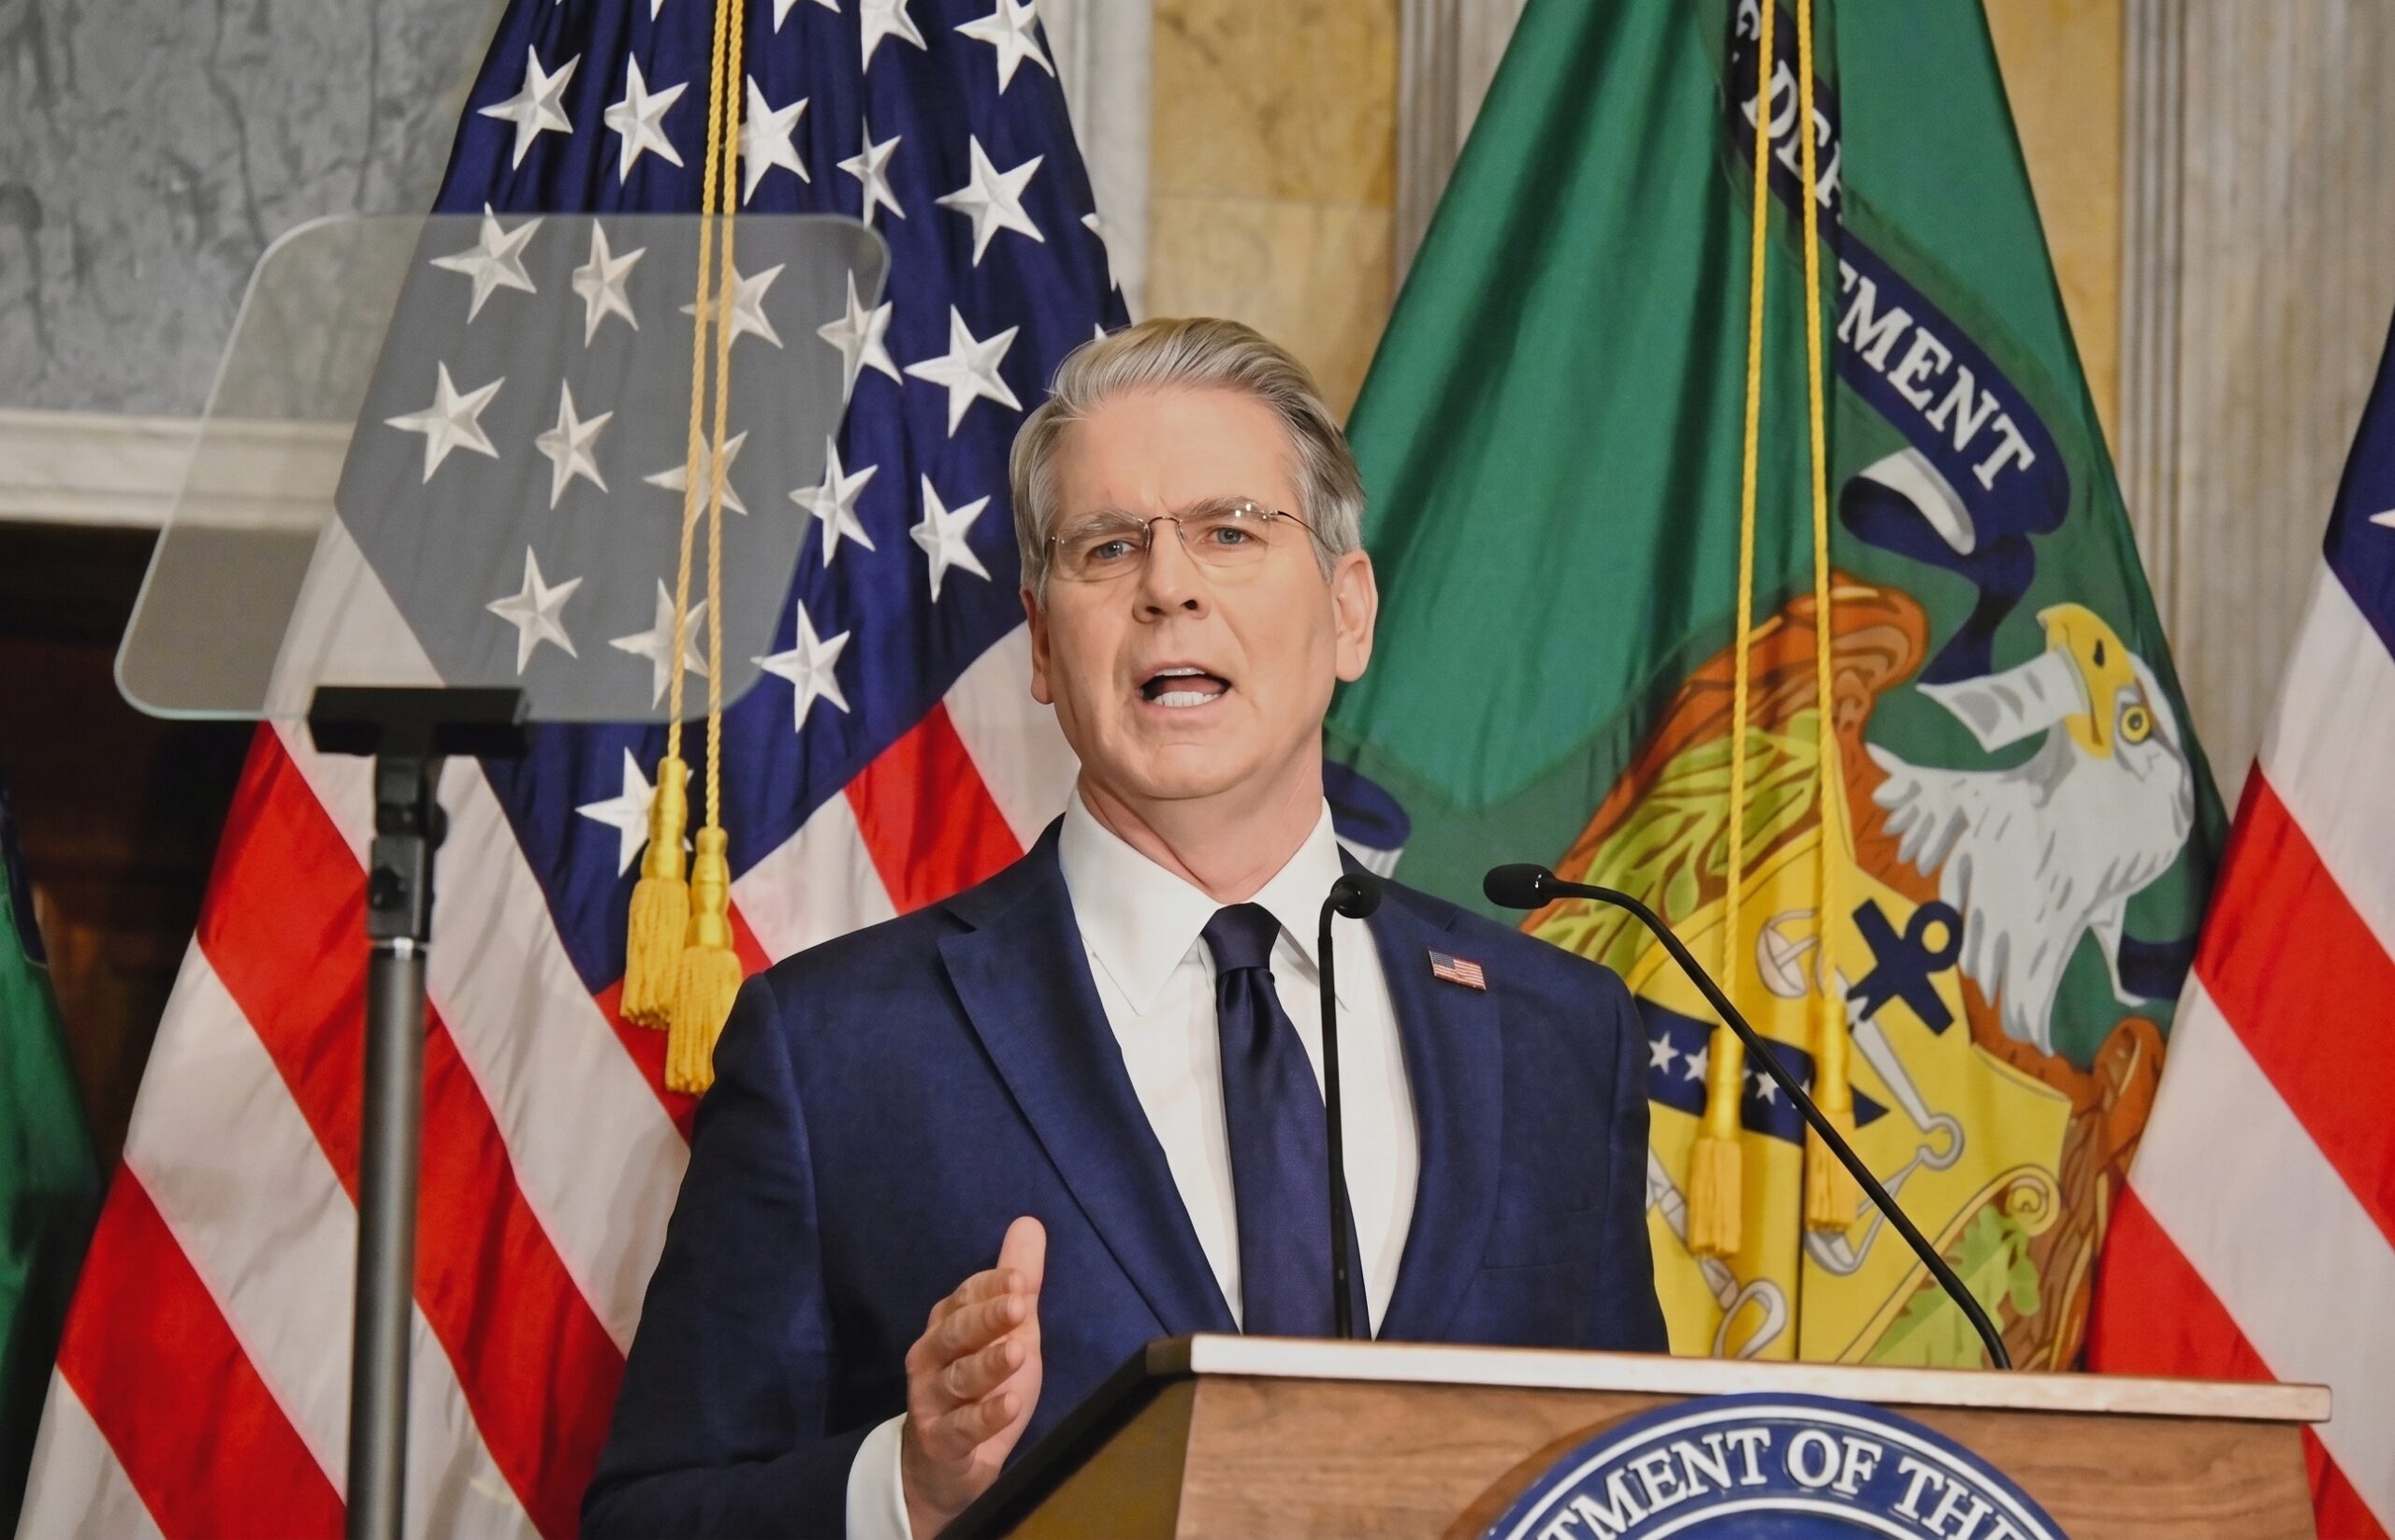
第2に、ベッセント米財務長官が予告通り記者会見を開き、イランの国際金融ネットワークに「経済 head 猛攻撃」をかける包括制裁方針を発表。デジタル資産、テクノロジー、金、航空、海運の5分野を生命線として名指しし、イランと取引を続ける第三国の企業・金融機関に対してもドル決済網からの締め出しを警告しました。しかし、制裁の具体的な対象リストや発動時期が明示されなかったことから、アトランティック・カウンシルやブルームバーグ・エコノミクスのアナリストは「More show than tell(実態より演出が先行しており、ただの言葉に過ぎない)」と冷淡に評価。市場では地政学プレミアムが一旦剥落し、原油先物相場はWTIが1バレル=84.92ドル(前日比-2.5%)、ブレント原油が91.91ドル(-2.6%)と大幅に急反落しました。
第3に、米債券市場ではヘッジファンド大手シタデル・セキュリティーズが、米財務省の長期国債買い戻し(Buybacks)政策を「金融抑圧(Financial Repression)」と断じ、「人為的な利回り抑制は国債への需給圧力を解消せず、単にドル安と輸入インフレへ問題を転嫁しているだけだ」と痛烈に批判。一方で財務省が一般勘定(TGA)の手元資金を取り崩して買い戻し原資に充てる可能性が報じられたことで、米10年債利回りは4.70%(-4bp)へ小幅低下しました。S&P 500は7,652.86(-0.3%)と軟調推移が続いています。
2. 為替・金利・マクロ経済動向
- シタデルによる「金融抑圧(Financial Repression)」警告とドルへの波及: シタデル・セキュリティーズの欧州・中東・アフリカ債券責任者ノーシャッド・シャー氏は、顧客向けノートで「長期債の利回り上昇を買い戻しで力技で抑え込もうとする行為は、財政悪化への市場の懸念を通貨市場(ドル売り)とインフレ圧力へとシフトさせるだけである」と警告。米国の40兆ドル公的債務を抱える中での買い支え策が、長期的なドルの信認低下と通貨減価(Debasement)を招くリスクを市場が意識し始めています。
- 米10年債利回り4.70%とTGA手元資金活用報道: CNBCが財務省高官の話として「長期債買い戻しの原資としてTGAの手元資金活用を視野に入れている」と報じたことで、短期国債(Tビル)の追加発行に伴う短期金利上昇懸念が後退し、米10年債利回りは4.70%(-4bp)へ低下。しかしベッセント長官自身は会見で「まだ債券を1本も購入していない」と明言を避けており、オペの実効性には不透明感が残ります。
- 為替(ドル円・USD/JPY)159.14円と日銀9月利上げ観測の再燃: ドル円は159.14円近辺で底堅く推移。国内では安達元日銀審議委員が「日銀は次回9月会合で利上げに踏み切る可能性が大きい。見送れば為替介入の効果が剥落し、大幅な円安が再燃する」と指摘。今週28日(金)の東京都区部CPI、そしてジャクソンホール会議での氷見野日銀副総裁の講演内容を睨み、日米金融政策の温度差を巡る神経質な攻防が続いています。
- 米国・対中過剰生産能力関税(7.5%)の導入検討: トランプ政権は9月に予定される習近平国家主席との首脳会談を前に、中国の過剰生産能力を理由とする7.5%の追加関税の導入を検討中。第2次政権下の対中関税水準を約20%へ戻す狙いがあり、米中通商関係の再緊迫が懸念されます。
3. 株式市場・注目企業動向【日本株・米国株】
- 米国株式市場(S&P 500 7,652.86 / -0.3%)と自動車・関税関連株の動揺: 米加自動車関税の倍増(50%)発表を受け、北米自動車大手(GM、フォード、ステランティス)や自動車部品サプライヤーに下落圧力が波及。部品調達と完成車組み立てが国境を跨ぐサプライチェーンの構造的打撃が警戒されています。
- モルガン・スタンレー(原油急騰が米株最大のリスクと警告): モルガン・スタンレーのチーフストラテジスト、マイケル・ウィルソン氏は「中東情勢の緊迫に伴う原油再急騰が米国株式市場にとって最大のテールリスクである」と指摘。原油高は債券利回りを押し上げ、FRBのインフレ目標達成を阻害するため、ポートフォリオのリスクヘッジとしてエネルギー関連株の保有を強く推奨しました。
- ブロードコム(AVGO・クレジットリスクとCDSの急上昇): ブロードコムの5年物CDS(クレジット・デフォルト・スワップ)が8月に入り28bp急上昇し、オラクルやスペースXを超えるリスク上昇を記録。AIインフラ構築を巡る巨額のデットファイナンス保証(残価保証・シャドークレジット)に伴うバランスシートの偶発債務リスクを債券トレーダーが深刻に受け止め始めています。
- 日本株式市場(日経平均とサムライ債発行動向): 東京市場では、原油先物の反落や米金利の一服がハイテク株の買い戻し要因となる一方、カナダ自動車関税50%問題が北米に生産拠点を持つ自動車関連銘柄の重石に。また、メキシコ政府が2年ぶりに最大6本のサムライ債(円建て外債)発行を計画していることが判明し、日本の低金利環境を活用した外債調達の活発化が注目されています。
4. 暗号資産・コモディティ
- 原油市場(WTI $84.92 -2.5% / ブレント $91.91 -2.6%・大幅反落): ベッセント財務長官の対イラン制裁会見が具体的措置を欠き「More show than tell」と受け止められたことから、地政学リスクプレミアムが急速に縮小。原油先物は前日の高値圏から2.5%超の急反落を記録しました。しかし、イエメン・フーシ派による紅海航路への脅威によりサウジアラビアが喜望峰迂回を強いられている物理的ボトルネックは解消されておらず、需給の下値は依然として意識されています。
- ゴールド(金)・貴金属市場(基調的な強気相場を維持): シタデルが指摘した「金融抑圧によるドル減価リスク」や米中・米加通商戦争の激化を背景に、実物資産としてのゴールド需要は極めて堅調。ETFへの資金流入と中央銀行の買い増し姿勢が下値を支えています。
- 暗号資産(ビットコイン BTC・ブロックチェーン24時間市場の台頭): ビットコインは74,000〜75,000ドルの高値圏で推移。ブルームバーグの特集記事にある通り、週末の中東有事の際にも24時間365日リアルタイムで価格発見機能を提供したブロックチェーン市場の存在感が、機関投資家の間で改めて評価されています。
5. 考察ポイント【重要テーマ5選を徹底深掘り】
- 1. カナダ自動車関税50%倍増が引き起こす「北米メガサプライチェーンの崩壊」
- 背景と深層: カナダ製中大型車の関税引き下げ交渉が決裂した結果、トランプ大統領が自動車関税を25%から50%へ倍増させると表明。カーニー首相は「カナダ産業の破壊を狙う不当な攻撃」と断じ報復を明言。
- 市場への影響と投資視点: 米国とカナダの自動車産業は部品が国境を何度も行き来する完全統合型モデル。50%関税は完成車価格の暴騰と自動車メーカー(GM・Ford等)のマージン崩壊を招く。自動車・部品セクターの短期的な持ち高圧縮が賢明。
- 背景と深層: カナダ製中大型車の関税引き下げ交渉が決裂した結果、トランプ大統領が自動車関税を25%から50%へ倍増させると表明。カーニー首相は「カナダ産業の破壊を狙う不当な攻撃」と断じ報復を明言。
- 2. ベッセント財務長官の「対イラン制裁D-Day(More show than tell)」と原油急反落の教訓
- 背景と深層: 包括制裁の予告で急騰していた原油市場が、会見で具体策や期日が示されなかったことを受けて一気に失望売り(WTI 84ドル台へ-2.5%急落)。
- 投資視点: 地政学相場における「期待で買われ、事実(具体性欠如)で売られる」典型的な値動き。ただし、サウジ原油の喜望峰迂回など物理的な物流リスクは残存するため、モルガンSが推奨するように押し目でのエネルギー株ヘッジは依然として有効。
- 背景と深層: 包括制裁の予告で急騰していた原油市場が、会見で具体策や期日が示されなかったことを受けて一気に失望売り(WTI 84ドル台へ-2.5%急落)。
- 3. シタデルが告発した「米財務省の金融抑圧(Financial Repression)」とドルの構造的下落リスク
- 背景と深層: 40兆ドルの巨額債務を抱える米国が、長期金利を抑えるために国債買い戻しを強行する行為は、市場メカニズムの歪曲(金融抑圧)であり、歪みはすべて「ドル安」と「輸入インフレ」に噴出する。
- 投資戦略: 米国債の長期保有リスクを再認識し、ポートフォリオの一部をゴールド, コモディティ, ビットコイン等の「通貨価値希釈(Debasement)耐性資産」へ配分する重要性が一段と高まっている。
- 背景と深層: 40兆ドルの巨額債務を抱える米国が、長期金利を抑えるために国債買い戻しを強行する行為は、市場メカニズムの歪曲(金融抑圧)であり、歪みはすべて「ドル安」と「輸入インフレ」に噴出する。
- 4. ブロードコムのCDS急上昇(28bp増)に見る「AIシャドークレジット」の時限爆弾
- 背景と深層: AIインフラ拡大のため、チップメーカー自身が顧客の巨額借入を保証(残価保証・デットファイナンス)するスキームが常態化。ブロードコムのクレジットリスク上昇は、AI投資が失敗した際に半導体メーカー本体に損失が逆流する構造的脆弱性を示唆。
- 投資視点: 今週 26日(水)のエヌビディア決算を前に、単なる売上高だけでなく「顧客向けファイナンス保証や売掛債権の健全性」に注視する必要がある。
- 背景と深層: AIインフラ拡大のため、チップメーカー自身が顧客の巨額借入を保証(残価保証・デットファイナンス)するスキームが常態化。ブロードコムのクレジットリスク上昇は、AI投資が失敗した際に半導体メーカー本体に損失が逆流する構造的脆弱性を示唆。
- 5. 日銀安達元委員の「9月利上げ不可避論」とドル円160円防衛ラインの攻防
- 背景と深層: 日銀OBから「9月利上げを見送れば大幅な円安が再燃する」とのタカ派牽制。7月全国CPI(1.9%)の伸びやみずほFGの利上げ予想と合致。
- 投資視点: ドル円が159円台で膠着する中、日銀が9月に利上げ(0.50%へ)を実行すれば、一時的な円高ショック(円キャリー巻き戻し)が発生する可能性。FXポジションのストップロス管理と、銀行株(金利高恩恵)の押し目買い検討が焦点。
- 背景と深層: 日銀OBから「9月利上げを見送れば大幅な円安が再燃する」とのタカ派牽制。7月全国CPI(1.9%)の伸びやみずほFGの利上げ予想と合致。