KTYM PARTNERS
検索:

Daily Morning Report(2026年10月19日)

ドル円は158円を挟む攻防?!

1. 概要・市場のポイント

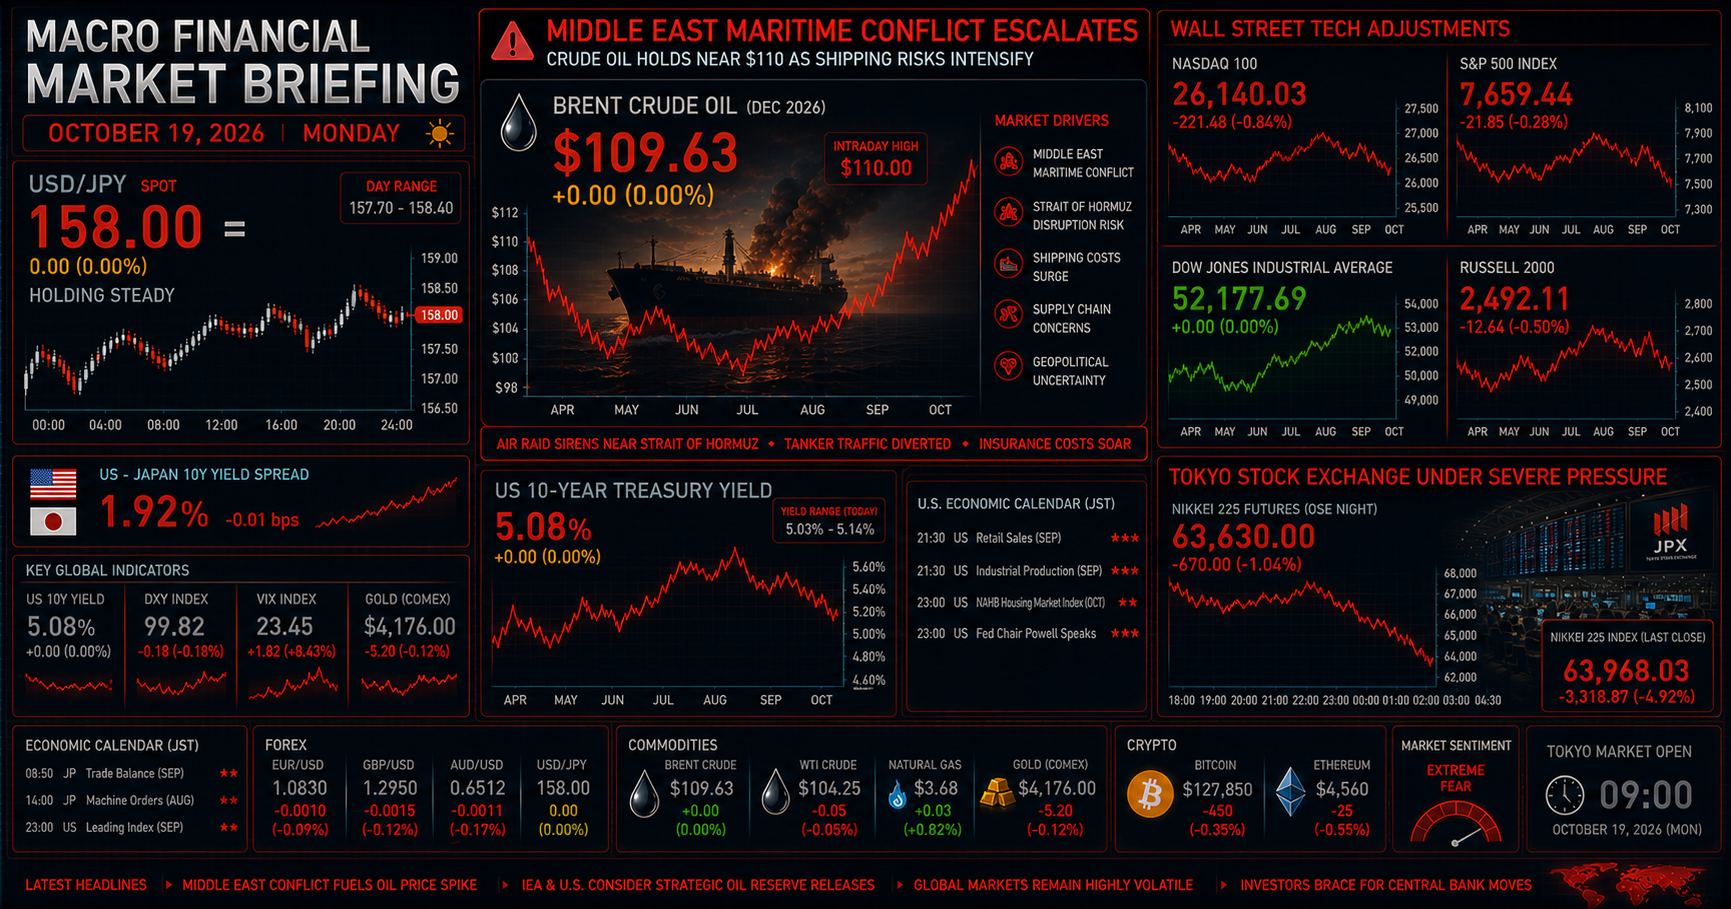
 10月19日月曜日。新たな週の東京市場は、中東情勢の緊迫化、原油価格の高騰、米国ハイテク株の調整という複数のリスクを抱えてスタートする。

 今週の注目点は、先週末の米国株安と大阪夜間取引の日経平均先物急落が、東京市場の現物株にどの程度波及するかだ。先週金曜日の日経平均は前日の急落から反発したものの、夜間先物は大幅に下落しており、週末を挟んで投資家心理が再び悪化している可能性がある。

 先週末のニューヨーク市場では、ハイテク株を中心に売りが広がった。ナスダック総合指数は前日比572.99ポイント安の26,140.03、下落率は約2.15%。週間では約4.5%安となった。S&P500種株価指数は84.62ポイント安の7,659.44、ダウ工業株30種平均は175.28ドル安の52,002.41ドルで取引を終えた。週間ではナスダックとS&P500が下落したものの、ダウは上昇を維持しており、米国株全体が一様に崩れたというより、ハイテク株を中心とする調整色が強かったと整理できる。

 背景にあるのが、AIインフラ投資の収益性と資金調達に対する警戒だ。AIクラウド企業コアウィーブの社債価格が下落し、利回りが大幅に上昇したことに加え、マイクロソフトが英国のデータセンター事業者エヌスケールとの案件から撤退したと報じられた。今回の撤退は、主に電力供給の遅れが理由とされる。AI需要そのものが消失したことを意味するわけではないが、巨額の設備投資を実際の売上や利益につなげられるのかという問題が、投資家の評価を左右し始めている。

 債券市場では、米10年国債利回りが5%台で推移している。日本の10年国債利回りは、確認できた10月16日の市場データでは2.935%だった。米10年債を5.08%と仮定すれば、日米金利差は約2.15ポイントとなる。実際の金利差を論じる際には、両国の同じ時点の利回りを比較する必要がある。

 為替市場では、ドル円が先週末に158円前後で取引を終えた。原油高に伴う日本の輸入企業のドル需要は円安要因になり得るが、米国株安によるリスク回避や円売りポジションの巻き戻しは円高要因になり得る。週明けの値動きは、これらの力関係と中東情勢の新たな報道に左右されそうだ。

 エネルギー市場では、ブレント原油先物が10月16日に1バレル109.86ドル、WTI原油先物の11月限が101.41ドルで取引を終えた。中東情勢による供給途絶への懸念が、原油価格を押し上げる要因となっている。IEAは備蓄放出の残り約1億バレルについて放出の加速を表明しているが、供給不安が続く限り、備蓄放出だけで価格上昇を抑えられるとは限らない。

 東京株式市場では、10月16日の日経平均が前日比898.34円高の65,324.29円で取引を終えた。前日の3,318.34円安から反発したものの、大阪夜間取引の先物は提示された市場データで63,630円まで下落している。先物の値は現物の寄り付き価格を保証するものではないが、週明けの売り圧力を測る重要な材料となる。

 トルコリラ円については、原油高がトルコの輸入コストや経常収支に与える影響に注意したい。政策金利が高水準で維持されていても、それだけで為替レートが保証されるわけではない。今週も為替差損とスワップ収入を分けて評価し、ポジションの安全性を優先する必要がある。

2. 為替・金利・マクロ経済動向

ドル円:158円を挟む攻防

 ドル円は先週末に158円前後で取引を終え、週明けの市場では158円を中心とした値動きが注目される。

 原油高は日本の交易条件を悪化させ、石油輸入企業によるドル調達需要を増やす可能性がある。これは円安要因になり得るものの、原油高がそのままドル円上昇につながるとは限らない。株式市場の急落が投資家のリスク許容度を低下させれば、円売りポジションの解消が進む可能性もある。

 158円台後半から159円、160円にかけては、日本当局による為替介入への警戒が意識されやすい。ただし、介入の実施は特定の水準だけで決まるものではなく、値動きの速さや一方向への偏りなども判断材料となる。

米国金利とインフレ

 米国の9月消費者物価指数(CPI)は、総合指数が前年同月比3.7%上昇、前月比0.6%上昇した。ガソリン価格の上昇も総合指数を押し上げた。

 この結果はインフレ圧力への警戒材料だが、9月のCPIは9月の物価動向を反映した統計であり、10月に入ってからの原油急騰を直接反映したものではない。足元の原油高が長引けば、今後の物価や企業コストに影響が広がる可能性がある。

 米10年債利回りが5%台にあることは、株式のバリュエーションにも影響する。将来の利益を重視する成長株は、割引率の上昇や資金調達コストの増加に敏感だ。AI関連企業については、成長期待だけでなく、設備投資の回収期間、借入負担、キャッシュフローも確認したい。

本日のドル円想定レンジ(私見)

 下値の目安は157.30〜157.50円、上値の目安は158.50〜158.70円とする。

 これは確認済みの市場価格ではなく、先週末の水準と想定される需給要因を踏まえた筆者のシナリオだ。東京株式市場の下落が想定以上に進めば円高方向への振れが強まる可能性があり、原油高や米金利の上昇が意識されればドル円が底堅く推移する可能性もある。

 寄り付き直後の値動きだけで方向を決めず、株価指数、米国債利回り、原油価格の反応を合わせて判断したい。

3. 【重要】中東情勢とトルコリラの深掘り

原油高がトルコ経済に与える影響

 トルコはエネルギー輸入への依存度が高く、原油価格の上昇は経常収支、企業コスト、物価見通しに影響する。原油高が長期化すれば、インフレ抑制と経済活動の維持を両立させることが難しくなる可能性がある。

 10月15日、IEAは備蓄放出の残り約1億バレルについて、各国の事情に応じて放出を加速する方針を示した。軽油の供給についても、早期放出を進める計画が示されている。これは供給不足への対応だが、地政学リスクそのものを解消する措置ではない。

 中東情勢では、イエメンのフーシ派による攻撃を受け、サウジアラビアのリヤド空港が被害を受けたと報じられ、EUと湾岸協力会議(GCC)の首脳会議も延期された。これらは実際に確認された安全保障上の懸念として注視したい。

 ホルムズ海峡の商船被害については、船舶の損傷・沈没の具体的な状況を信頼できる情報で確認したうえで評価する必要がある。未確認の被害情報を前提に、供給途絶の規模を断定することは避けたい。

トルコ中央銀行の政策とリラ相場

 トルコ中央銀行(TCMB)は、2026年9月10日の公表で政策金利を37.00%、翌日物貸出金利を40.00%、翌日物借入金利を35.50%に据え置いた。

 高金利政策はリラ売りのコストを高める要因となるが、リラの下落を完全に防ぐものではない。インフレ率、外貨準備、資本フロー、為替政策への信認、エネルギー価格など、複数の要因が相場を左右する。

 また、TRY/JPYはUSD/TRYとUSD/JPYの組み合わせで決まる。ドル円が円安方向に動けば、ドルに対するリラ安が進んでいても、リラ円の下落が一時的に抑えられることがある。リラ円の値動きを評価する際には、ドル円の影響とリラ自体の動きを分けて考えたい。

スワップ運用で確認したいこと

 今週のように原油高と株安が重なっている局面では、スワップの積み上がりだけに目を向けず、為替が急落した場合の含み損、必要証拠金、維持率、追加資金の余力を優先して点検したい。

本日のTRY/JPY想定レンジ(私見)

 下値の目安は3.16〜3.18円、上値の目安は3.20円とする。

 このレンジは私の想定であり、確認済みの最新レートを保証するものではない。実際の取引前にはセントラル短資FXの配信レートを確認したい。

 運用面では、実効レバレッジを低く保ち、急落しても相場から退場させられない資金管理を優先する。スワップを再投資する場合も、為替水準や証拠金余力を確認せずに機械的にポジションを増やすことは避けたい。

4. 株式市場・注目企業動向【日本株・米国株】

米国株:AI投資の成長期待から資金調達力の検証へ

 10月16日の米国市場では、ナスダックが26,140.03、S&P500が7,659.44、ダウが52,002.41で取引を終えた。ハイテク株の下落が目立ち、ナスダックは週間でも約4.5%下落した。

 コアウィーブの社債価格下落は、AIインフラ関連企業の資金調達コストや信用リスクに市場の関心が向いていることを示している。確認できた報道では、同社の社債の一部は額面100ドルに対して83ドル台で取引され、利回りは14%台となった。

 マイクロソフトによる英国エヌスケールのデータセンター案件からの撤退も注目材料だ。報道では電力供給の遅れが主因とされている。これはAI需要の消滅を意味するものではなく、データセンターの建設、送電網への接続、設備投資の実行可能性が成長の制約になり得ることを示している。

 今週のテスラやメタ・プラットフォームズの決算では、売上高や利益だけでなく、設備投資計画、AI関連支出の増加率、フリーキャッシュフロー、投資回収の見通しにも注目したい。

日本株:先物急落後の値動きが焦点

 日経平均は10月15日に3,318.34円安の64,425.95円となり、下落率は約4.90%だった。翌16日は898.34円高の65,324.29円と反発した。

 週明けの焦点は、この反発が持続するかどうかだ。提示された大阪夜間取引の先物63,630円という水準が正しければ、先週末の現物終値を大きく下回っており、寄り付きに強い下押し圧力がかかる可能性がある。

 夜間先物の価格は現物市場の寄り付き価格を確定させるものではない。週明けの海外市場や為替、原油価格、寄り付き前の注文状況によって変わるため、「大幅安が確実」と決めつけずに確認したい。

 先週木曜日の安値64,092.74円と終値64,425.95円は、下値を考える際の重要な参考水準となる。これらを下回った場合は、売りがどの程度続くか、出来高を伴った買い戻しが入るかを確認する必要がある。

 バリュー株や高配当株への資金移動が進む可能性はあるが、株価が下落したという理由だけで割安と判断するのは危険だ。業績見通し、財務の健全性、配当の持続性、バリュエーションを個別に確認したい。

 今週は値ごろ感だけで買い急がず、下落が一時的な需給要因なのか、企業業績や金融環境の変化を反映しているのかを見極めたい。

5. 暗号資産・コモディティ

原油:供給不安がインフレと企業収益に波及する可能性

 10月16日のブレント原油先物は109.86ドル、WTI原油先物の11月限は101.41ドルで取引を終えた。中東の供給不安に加え、エネルギー市場全体の需給が引き締まるとの懸念が価格を押し上げている。

 原油高が長引けば、輸送費や製造コストの上昇を通じて企業収益を圧迫する可能性がある。エネルギー関連企業には追い風となる場合があるものの、燃料費の転嫁が難しい企業や消費者向け企業には逆風となり得る。

 IEAの備蓄放出は供給を補う措置だが、市場価格は放出量だけでなく、実際に供給が届く時期、輸送ルートの安全性、需要動向にも反応する。今週は原油の価格水準だけでなく、上昇の背景が一時的なリスクプレミアムなのか、実際の供給制約なのかを見極めたい。

金:COMEX先物を基準に確認

 COMEX金先物2026年12月限は、10月16日に1オンス4,181.10ドルで取引を終えた。前日比では11ドル高だった。

 地政学リスクやインフレ懸念は金の支援材料になり得るが、米国金利やドルの動きによっては売り圧力も生じる。金を安全資産として評価する場合も、短期的な価格変動を前提にしたい。

ビットコイン:時刻付きの価格確認を優先

 ビットコインは24時間取引されるため、価格を記載する際には確認した日時と参照市場を明示する必要がある。今回、10月19日朝の価格を信頼できる時刻付きデータで確定できていないため、8万ドル台前半などの水準を確定値として記載することは避ける。

 米ハイテク株の下落や金利上昇への警戒は、暗号資産を含むリスク資産の投資心理に影響する可能性がある。ETFの資金流出入を材料として取り上げる場合も、対象日と集計データを確認したうえで判断したい。

6. 考察ポイント【重要テーマ5選】

1. 原油110ドル接近とホルムズ海峡の緊張

IEAの備蓄放出が進む中で、原油価格が高止まりする理由を整理する。供給不安、輸送ルートの安全性、実際の放出スケジュールを区別し、インフレと企業収益への影響を考える。

2. 日経平均の急落と先物63,630円の意味

先週の3,318円安と翌日の反発を振り返り、夜間先物の下落が示す市場心理を分析する。先物と現物の違いを踏まえ、重要な安値を割り込んだ場合の需給を検証する。

3. コアウィーブ社債とマイクロソフトの案件撤退

AI需要の成長性と、データセンターの資金調達・電力供給・設備投資回収という現実的な制約を切り分ける。AI関連株を評価する際に、売上成長だけでなくキャッシュフローと負債を確認する重要性を考える。

4. ドル円158円と日米金利差

金利差だけでは為替相場を説明できないことを、原油高、輸入企業のドル需要、株安による円買い戻し、介入警戒から検証する。複数の要因が逆方向に作用する局面で、どのデータを優先して判断するかを考える。

5. フランスの大規模抗議と欧州政治リスク

ロイター通信は10月18日、フランスで生活費の上昇などを背景とした抗議活動が暴力的な衝突に発展し、2,400人超が逮捕されたと報じた。社会不安が消費、財政政策、政治運営に与える影響を整理する。欧州国債市場への影響を論じる際は、国債利回りや信用スプレッドなどの実データを確認し、政治不安から直ちにソブリン債危機へ結び付けないことが重要だ。


本日の運用方針

今週は、値動きの大きさそのものよりも、どの材料で相場が動き、何が確認できれば判断を変えるのかを明確にしておきたい。

  • ドル円は、原油・米金利・株価指数の反応を合わせて確認する。
  • トルコリラ円は、スワップ収入だけでなく為替差損と証拠金余力を点検する。
  • 日本株は、急落後の反発だけを根拠に買い急がず、業績と価格水準を個別に評価する。
  • 金や暗号資産は、確認時刻と参照市場を明示して判断する。
  • 新規ポジションは、買う理由と同時に、想定が外れた場合の撤退条件も決めておく。

相場の先行きを正確に言い当てることよりも、想定と異なる展開になった際に資金を守れる状態を維持することを重視したい。

※免責事項

本レポートは、記事作成時点で確認できた市場データ、報道、政府・中央銀行などの公表情報をもとに作成しています。市場価格は参照先や時刻によって異なる場合があり、すべての情報の正確性・完全性を保証するものではありません。相場見通しや想定レンジは筆者の私見であり、特定の投資行動を勧誘するものではありません。実際の投資判断と資金管理は、ご自身の責任で行ってください。
Daily Morning Report(2026年10月5日)

1. 概要・市場のポイント

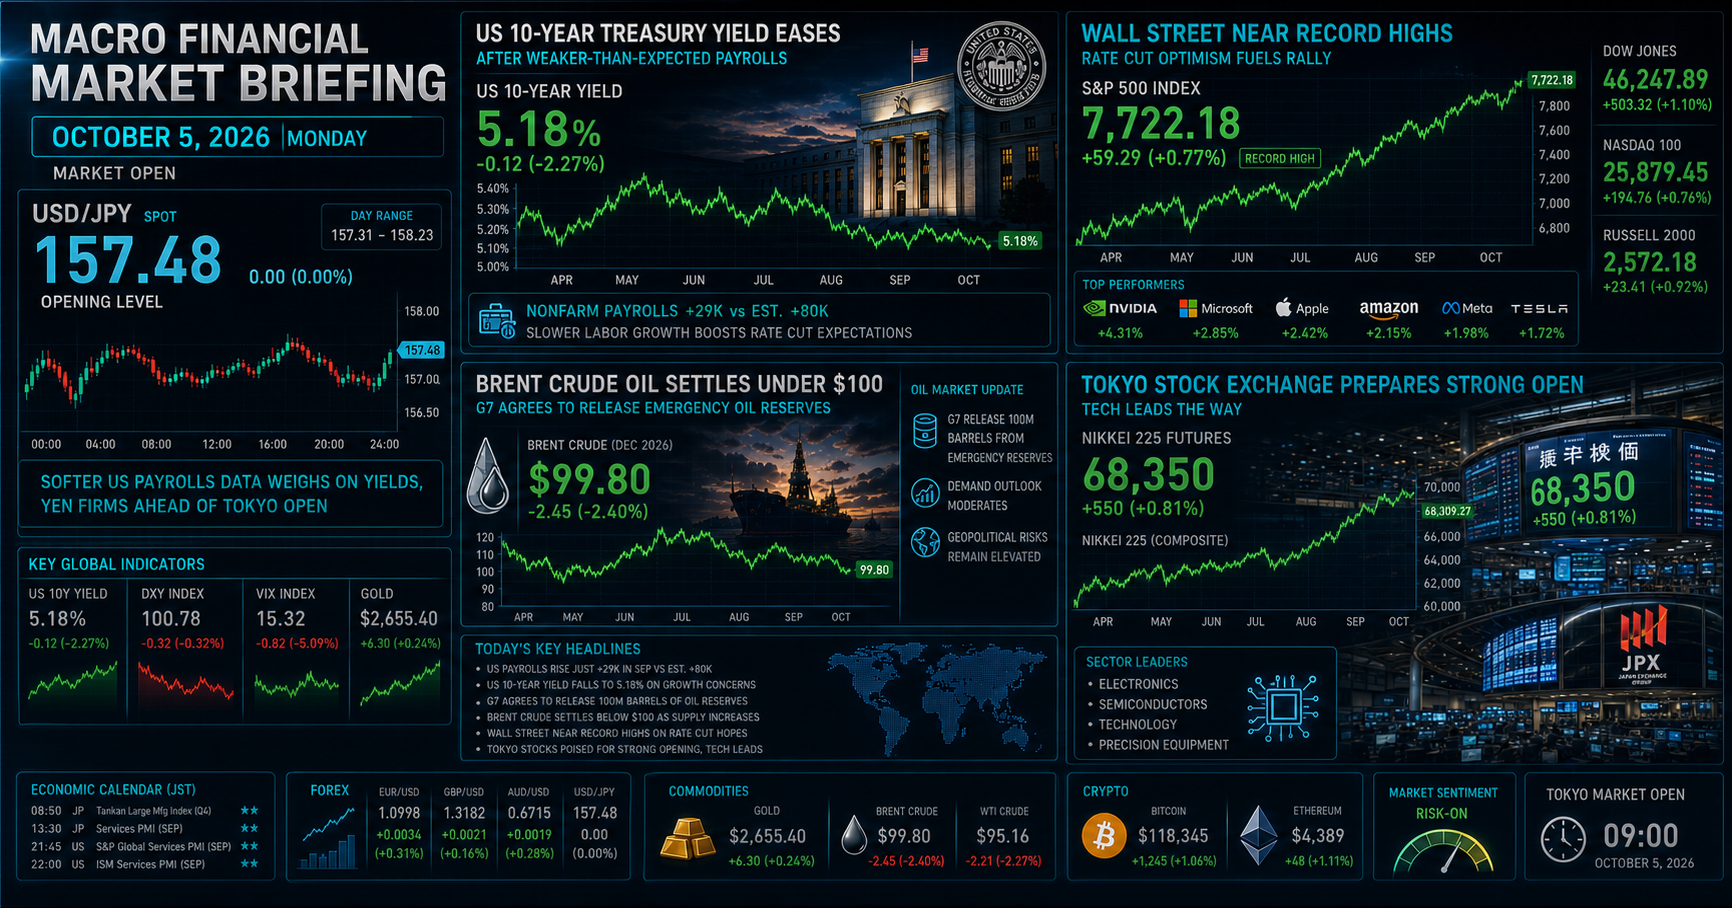
 10月5日月曜日、新たな取引週の幕開けを迎えた東京の朝。週末のニュースフローを確認すると、先週末の米雇用統計をきっかけに、相場の焦点は「FRBの10月利上げがあるか」から、米景気の減速がどこまで進んでいるのか、そしてインフレ圧力が再び強まらないかという確認作業へ移りつつある。

 先週末の米9月雇用統計では、非農業部門雇用者数が前月比2万9,000人増にとどまり、市場予想の9万人増を大幅に下回った。失業率も4.1%から4.2%へ上昇し、7月・8月分も合計6万人下方修正された。一方で、労働参加率は61.8%へ上昇し、失業者の急増や大規模な解雇が確認されたわけではない。Reutersは、現在の米労働市場を「低採用・低解雇」の状態と表現している。したがって、「歴史的な失速」よりも、「雇用の伸びが予想を大幅に下回った」と表現する方が正確だ。

 この雇用統計を受け、FRBの10月追加利上げ観測は大きく後退した。ただし、「利上げ観測が完全に消滅した」とするのは早い。Reutersによれば、市場では10月据え置きが優勢となった一方、12月の追加利上げの可能性は残されている。FRBのベス・ハマック総裁も、10月会合までにはさらに経済指標を確認できるとの認識を示している。

 米10年債利回りは雇用統計直後に一時5.17%近辺まで低下したものの、その後は反発。したがって「5.184%へ低下して週を終えた」と単純化するより、「雇用統計直後に低下した後、5.2%台後半へ戻した」と見るのが適切だ。

 米国株は雇用統計を好感。10月2日のS&P500は前日比0.7%高の7,722.72、ダウ平均は0.5%高の51,176.96、ナスダックは1.2%高の27,190.86で取引を終えた。S&P500は史上最高値まで1%以内に迫った。週間ではS&P500が0.3%安、ダウが1.3%安、ナスダックが0.5%高だった。

 為替市場では、ドル円が雇用統計後に一時157円割れまで下落したものの、その後は反発。10月2日の取引では158.2円台まで戻す場面もあり、週末は157.8円前後で終了した。10月5日朝も157.8円前後で推移しており、157円48銭近辺での週初スタートという前提は修正が必要だ。

 エネルギー市場では、欧州がディーゼル5,000万バレルの備蓄放出を決め、IEA加盟国と連携して原油5,000万バレルを放出する方向となった。合計1億バレル規模という点は事実だが、「G7が1億バレルの放出で合意」と単純化するより、「EUとIEA加盟国を中心とする協調放出」と表現する方が正確だ。

 週末の原油価格はBrentが102.25ドル、WTIが91.11ドルで終了しており、「Brent99.80ドル、WTI89.62ドルで週を終えた」という記述は修正が必要だ。さらに10月5日には中東情勢を受けてBrentが一時103ドル台へ上昇しているため、「100ドル割れが定着」と判断するのも時期尚早である。

 本日の東京株式市場は、先週末の米国株高を受け、半導体・AI関連株を中心に買いが入りやすい地合いが想定される。一方、今夜23時に発表される米9月ISMサービス業景況指数を控え、積極的な上値追いには慎重さも残る。

 トルコリラ円(TRY/JPY)は、先週末3.2127円で終了。10月5日朝の水準も3.21円前後で推移している。TCMBは9月10日に政策金利を37%、翌日物貸出金利を40%、借入金利を35.5%に据え置いている。


2. 為替・金利・マクロ経済動向

 週初の為替市場を見ると、先週の158円台への上昇はいったん一服したものの、ドル円は依然として157~158円台という高い水準にある。

 先週のドル円は、米経済指標や米長期金利の上昇を背景に158円台へ上昇した後、10月2日の米雇用統計を受けて一時157円を割り込んだ。しかし、その後は米金利が持ち直すとともにドルも買い戻され、週末は157.8円前後まで戻した。

 今回の雇用統計によって、10月のFRB追加利上げリスクは大きく低下した。ただし、「追加利上げが消滅した」と判断するのは適切ではない。インフレ指標や今後の経済指標次第では、12月の政策判断が再び焦点になる可能性がある。

 「日米金利差5.2%」という表現にも注意が必要だ。米10年債利回り5.2%台は「米国金利の水準」であって、そのまま日米金利差を意味するものではない。したがって、ここでは「米国の高い金利水準と日本との金利差」と表現する方が正確である。

 本邦当局による為替介入への警戒感については、158円台では引き続き意識されると考えられる。ただし、「介入カードが遠のいた」と断定するのではなく、市場が自律的に157円台へ調整したことで、短期的な介入警戒がいったん後退した可能性がある程度にとどめたい。

 157円前後では輸入企業などのドル買い需要が意識されやすいものの、「極めて分厚い実需買いが待ち構えている」と断定するには個別の注文状況を確認する必要がある。

本日の最大の焦点――米9月ISMサービス業景況指数

 本日23時00分(日本時間)には、米9月ISMサービス業景況指数が発表される。

 8月のISMサービス業PMIは55.4で、サービス業は拡大を維持している。9月の市場予想は55.7前後とされ、単純な「53.0~53.5」という予想レンジより高い。

 今回注目したいのは、単なる総合指数だけではない。

  • 新規受注
  • 事業活動
  • 雇用
  • 仕入れ価格

の4項目。

 特に雇用統計が大幅に弱かった直後だけに、サービス業の雇用指数が改善するのか、それとも企業の採用慎重姿勢が続くのかが重要になる。

 製造業では9月の仕入れ価格指数が77.9まで上昇しており、インフレ圧力は依然として強い。

 そのため、ISMサービス業が強ければ「米景気は想定以上に底堅い」という見方からドル高・金利上昇につながる可能性がある。一方、弱い結果となれば、雇用統計と合わせて米景気減速への警戒が強まり、ドル円の上値を抑える材料となり得る。

【想定レンジ(私見)】

本日のドル円は、

下値支持:156.80~157.00円
上値抵抗:158.00~158.30円

 週末終値近辺の157.8円前後から、今夜のISMサービス業景況指数までは方向感が出にくく、157円台半ば~後半を中心とした揉み合いがメインシナリオ。

 これはあくまで想定レンジであり、経済指標発表時には短時間で大きく変動する可能性がある。


3. 【重要】中東情勢&トルコ・トルコリラ深掘り


 トルコリラ円(TRY/JPY)は、10月2日の終値が3.2127円。週中には3.2394円まで上昇する一方、9月30日には3.1796円まで下落しており、「3.205円前後で極めて安定した」というより、3.18~3.24円程度のレンジ内で推移したと整理する方が正確だ。

 10月5日朝のTRY/JPYは3.21円前後で推移している。したがって、現時点では3.20円台を維持しているものの、3.20円が「鉄壁の防衛ライン」と確認されたわけではない。

 中東情勢については、原油価格がトルコ経済にとって重要なリスク要因であることは変わらない。トルコはエネルギー輸入依存度が高いため、原油価格の上昇は貿易収支やインフレを通じてリラに悪影響を及ぼす可能性がある。

 10月5日現在、原油価格は再び100ドルを上回っている。10月2日にBrentは102.25ドルで終了し、10月5日には中東情勢を受けて103ドル台へ上昇した。したがって、「原油100ドル割れが定着したことがリラの防波堤になっている」という前提は、現時点では成立していない。

 TCMBは9月10日の会合で政策金利を37%、翌日物貸出金利を40%、借入金利を35.5%に据え置いた。高い政策金利はリラの金利収益を支える要因ではあるものの、当然ながら為替下落リスクそのものを消すものではない。

 国内FX各社のスワップポイントは会社・口座・日によって変動するため、「1万通貨あたり24~25円が継続する」と一般化するのは避けたい。実際の運用では、自分が利用しているFX会社の当日スワップを確認する必要がある。

【想定レンジ(私見)】

本日のTRY/JPYは、

下値支持:3.19~3.20円
上値抵抗:3.23~3.24円

 特に3.18~3.20円近辺は、先週実際に下値を試したゾーンであり、「3.20円が絶対的な防衛ライン」とは考えず、複数の価格帯に分けてリスク管理する。

 原油価格と米長期金利を確認しながら、実効レバレッジを1.5倍前後に抑えた規律あるスワップ運用を継続する。


4. 株式市場・注目企業動向【日本株・米国株】


 先週末の米国株式市場は、弱い雇用統計を受けてFRBの早期追加利上げ懸念が後退し、ハイテク株を中心に上昇した。

10月2日の終値は、

  • S&P500:7,722.72(+0.7%)
  • ダウ平均:51,176.96(+0.5%)
  • ナスダック:27,190.86(+1.2%)

 となった。特にナスダックの上昇率が大きく、AI・半導体関連株への買いが目立った。

 10月1日にはMicron Technologyの好決算を背景に半導体株が買われ、AI関連投資への期待が相場を支えた。Reutersも、AI関連の設備投資が世界の製造業・半導体需要を支える重要な要因になっていると報じている。

 10月2日の日経平均は647.26円安の68,309.46円。前日までの大幅上昇を受けた利益確定売りが優勢となった。

 9月30日と10月1日の2日間で日経平均は合計3,475円超上昇しており、今回の647円安は、急騰後の利益確定という面も大きい。

 本日の東京市場では、米ナスダックの1.2%高を背景に、アドバンテスト、東京エレクトロン、ソフトバンクグループなどAI・半導体関連株への買いが入りやすい。

 日経平均がすでに6万8,000円台後半という極めて高い水準にあることから、寄り付き後の上値追いでは利益確定売りにも注意したい。

 6万8,500円近辺を維持できるか、そして再び6万9,000円台を試せるかを本日のポイントとして見る。


5. 暗号資産・コモディティ

原油

 原油市場は「100ドル割れ定着」という状況ではない。

 10月2日のBrentは102.25ドル、WTIは91.11ドルで終了した。その後、10月5日には中東情勢を受けてBrentが103ドル台まで上昇している。
 欧州によるディーゼル5,000万バレル、IEA加盟国による原油5,000万バレルの協調放出は、需給面で価格上昇を抑える材料になり得る。しかし、中東情勢が悪化すれば、その効果だけで原油高を抑え込むことは難しい。
 今週は「100ドルを割れるか」よりも、「100ドルを超えても上昇が続くのか、それとも100ドル前後で落ち着くのか」を見る局面だ。

ゴールド

金価格については大幅な修正が必要だ。

 COMEX金先物は10月2日に4,133.70ドルで週を終え、週間では3.59%下落した。したがって「4,210.60ドル近辺で越週」という数字は誤りである。
 国内金価格は高水準を維持している。田中貴金属の10月2日17時公表の店頭小売価格は23,584円/gで、前日比256円上昇した。
 「国内金価格は高値圏を維持する一方、ドル建て金先物は調整局面に入っている」と整理するのが適切だ。

ビットコイン

 ビットコインについても、「83,800~84,300ドルで極めて安定」という表現は狭すぎる。
 10月2日はInvesting.comベースで、高値87,128.6ドル、安値83,894.3ドル、終値84,515.5ドルとなった。その後10月4日は84,800ドル前後で推移している。
 現状は84,000ドル近辺を中心としながらも、日中は83,000ドル台後半から87,000ドル台まで振れる相場と見るべきだ。「84,000ドルが盤石な支持線」と断定するのではなく、84,000ドル近辺が短期的な意識水準になっている程度にとどめるのが妥当だろう。


6. 考察ポイント【重要テーマ5選】

1.ドル円157円台後半――雇用ショック後の「金利差 vs 景気減速」の攻防

 10月2日の米雇用統計でドル円は一時157円を割り込んだものの、その後157円台後半まで反発。10月のFRB追加利上げ観測は大きく後退した一方、米金利は依然として高く、ドル円の下値を支える要因も残っている。
 本日のISMサービス業景況指数が、次の方向感を決める重要な材料になる。

2.「1億バレル」協調放出の効果検証――原油100ドル攻防と中東情勢

EUによるディーゼル5,000万バレル、IEA加盟国による原油5,000万バレルという協調放出は、エネルギー価格の上昇を抑える材料となる。10月5日にはBrentが再び103ドル台へ上昇しており、備蓄放出だけで地政学リスクを完全に打ち消すことはできない。
 今週は「100ドル割れ定着」ではなく、「100ドルを挟んだ攻防」が焦点になる。

3.日経平均6万8,000円台――AI・半導体株は再び主役になれるか

 10月2日は647円安となったものの、前2日間では3,475円超上昇している。
 米ナスダックの上昇とMicronの好決算を背景に、アドバンテスト、東京エレクトロン、ソフトバンクグループなどAI・半導体関連株への資金流入が続くかが焦点となる。

4.今夜23時「米9月ISMサービス業指数」――雇用減速とインフレ圧力をどう見るか

市場予想は55.7前後で、8月の55.4から小幅上昇が見込まれている。
 総合指数だけでなく、

  • 新規受注
  • 雇用
  • 仕入れ価格
  • 事業活動

を確認したい。

 特に雇用統計が弱かった直後だけに、サービス業の雇用指数が改善するかどうかは重要だ。

5.トルコリラ円――「3.20円防衛」ではなく、原油・金利・レバレッジの三点管理

 TRY/JPYは先週、3.1796~3.2394円という比較的広いレンジを形成した。
 TCMBの政策金利37%はリラの金利収益を支える材料だが、原油高や円高が進めばTRY/JPYには下押し圧力がかかる。10月の運用では「3.20円は絶対に守られる」という発想ではなく、

①原油価格
②米長期金利
③TRY/JPYの価格
④実効レバレッジ

の4点を同時に管理することが重要だ。
実効レバレッジ1.5倍前後を目安とした規律あるスワップ運用を継続する。


※免責事項・但し書き

本レポートは、記事作成時点において確認可能な政府・中央銀行、Reuters、AP、Investing.com、田中貴金属等の公開情報をもとに作成しています。ただし、市場価格は常時変動しており、各情報源によって時刻・配信レート・終値に差異が生じる場合があります。

また、記載されているマクロ見通し、為替・株式・コモディティのシナリオおよび投資判断に関する記述には筆者自身の私見が含まれています。特定の金融商品への投資を推奨・勧誘するものではなく、将来の運用成果を保証するものでもありません。

実際の投資判断および資金管理については、ご自身の責任と判断において行ってください。

Daily Morning Report (2026年9月9日)

中東の戦火がついに物理的な石油インフラの中枢を直撃する新たなフェーズに

1. 概要・市場のポイント

 9月9日水曜日の早朝、原油先物と為替の急変チャートを睨みながら、中東の戦火がついに物理的な石油インフラの中枢を直撃する新たなフェーズに入ったことを痛感している。

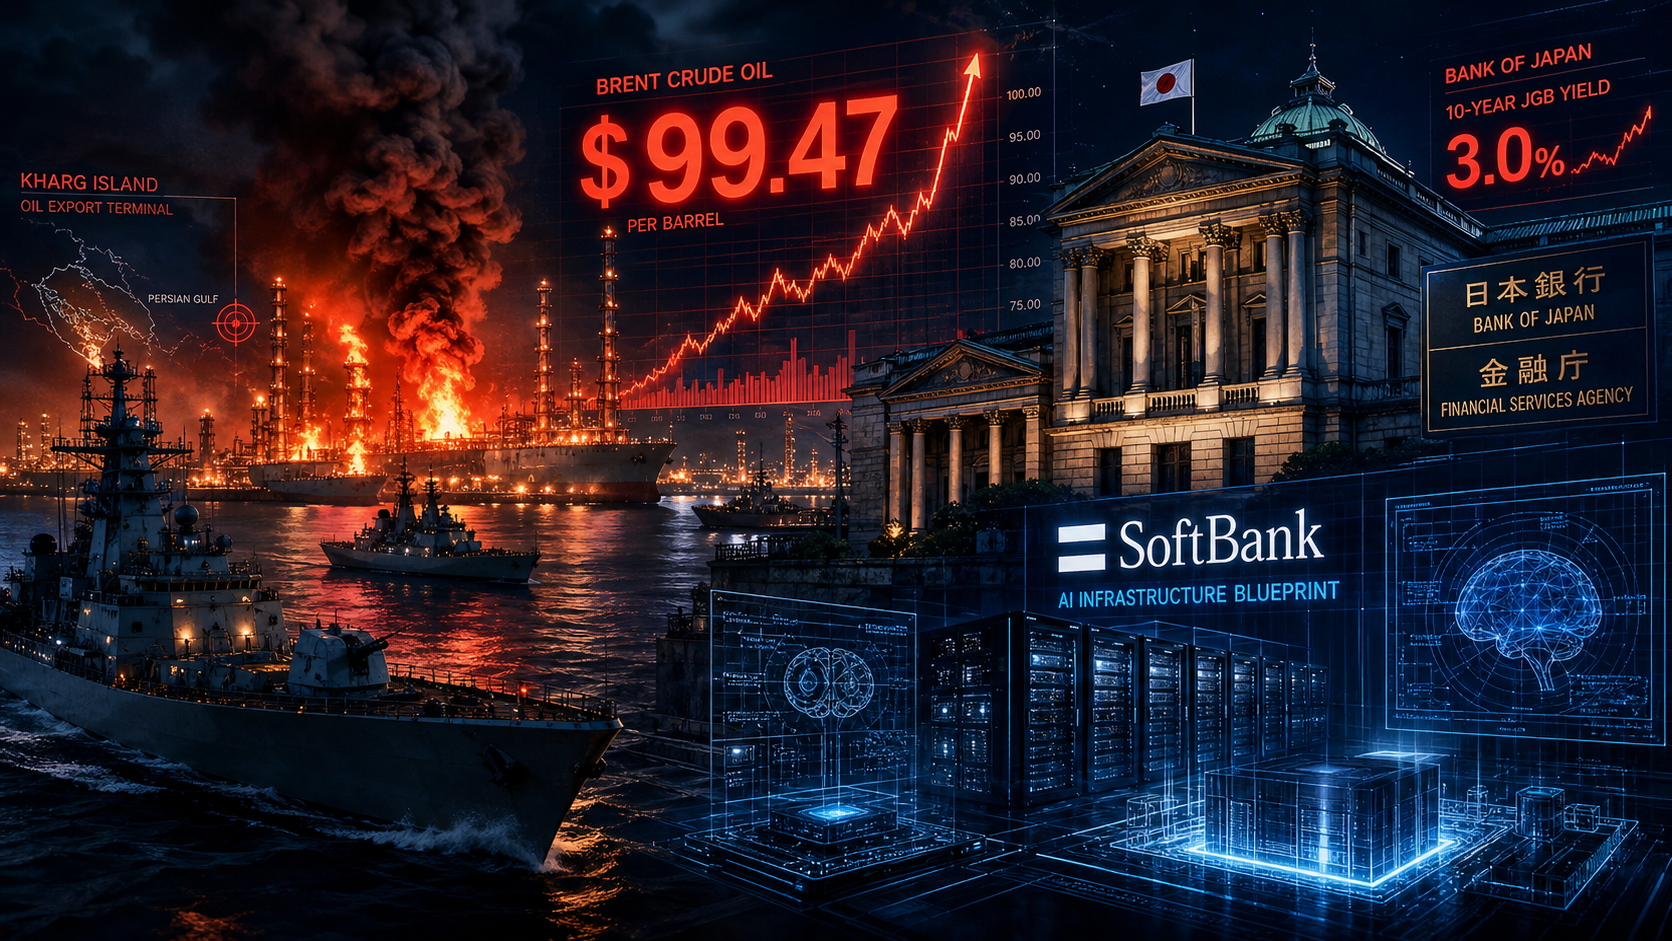
 ペルシャ湾では、これまでの散発的なタンカー攻撃から一転、米軍がイランの原油輸出の9割を担う最大拠点「カーグ島」付近および港湾都市ジャスクを直接空爆したと報じられた。イエメンのフーシ派によるサウジアラビア南部4都市への大規模攻撃(73人負傷)も重なり、北海ブレント原油先物は一時1バレル=99.08ドル(+2.1%)、WTI原油先物は94.05ドル(+2.8%)へと暴騰。原油100ドルの大台突破はもはや秒読み段階に入った。

 その一方で、外国為替市場では円買いの勢いが衰えず、ドル円は一時154.00円(安値153円台後半)へ続落した。7月下旬の日米協調介入後の戻り高値を完全に上抜き、2026年2月以来となる約7ヶ月ぶりの円高水準を頑強に維持している。

 国内金融において今朝最も注目すべきは、金融庁の伊藤豊長官がブルームバーグの単独インタビューに応じ、長期金利が30年ぶりに3.0%に到達した事態を受けて「ガバナンスも含めて必要な意識改革に向けて警鐘を鳴らす」と異例の踏み込んだ警告を発したことだ。低金利時代に国債を買い溜めてきた地域金融機関に対し、債券含み損の管理と融資先企業の与信審査の徹底を監督方針として明確に打ち出した。

また、グローバル資本市場ではソフトバンクグループ(9984)の後藤芳光CFOら経営陣が、来週ニューヨークでシティグループを訪問し、巨額のAI投資資金を調達するため最大200億ドル(約3.1兆円)規模の米ドル・ユーロ建てジャンク債(投資不適格級債券)起債に向けた対面協議を行うことが判明した。

通商摩擦では、カナダによる対米報復関税発動に対抗し、トランプ米大統領が政府調達からカナダ製品を完全排除する指示を連邦機関に発令。これに対し、カナダのカーニー首相は欧州連合(EU)との通商・安保連携強化(準加盟的アライアンス)へ電撃的に舵を切り、北米サプライチェーンの亀裂が修復不能なレベルに達している。

原油99ドル突破、ドル円154円攻防、金融庁の金利リスク警告、 school してSBGの3兆円調達計画。今朝の相場は、すべての重要セクターで構造的な地殻変動が一段と加速している。

2. 為替・金利・マクロ経済動向

 為替チャートの154.00円という数字を見つめながら、自分は「160円からの急落が単なる一時的な揺り戻しではなく、構造的なレジームチェンジ(相場の潮目変化)に入った」という確信を深めている。

 先週まで市場を覆っていた「日米金利差があるから円安は止まらない」という盲信は完全に崩壊した。米国がレーバーデーの連休を終えてフル参加者が市場に戻ってきた後もドル買い戻しは入らず、ロンドン・NY市場を通じて154円台前半での推移が定着した。

 この背景には、日銀が来週18〜19日の金融政策決定会合で政策金利を1.25%へ引き上げる公算が大きいという観測報道が市場を完全に支配したことがある。さらに、日本の10年国債利回りが3.0%に到達したことで、外債に向かっていた巨額の国内機関投資家マネー(生保・公的年金GPIF)が国内債券へ回帰する「リパトリエーション(資金還流)」の思惑が、海外ヘッジファンドの安易な円ショートを完全に粉砕している。

 そして今朝、国内金融関係者に走った最大の激震が、金融庁の伊藤長官による「金利3%への警鐘」だ。長官自らがメディアを通じて金融機関のガバナンス改革とリスク管理に苦言を呈したのは極めて異例だ。金利上昇は銀行にとって貸出利ザヤの拡大という強い追い風である一方、過去の超低金利下で買い入れた長期国債・外国債券に巨額の評価損(含み損)をもたらし、さらに借入金利負担に耐えられない中小企業の破綻(与信コスト急増)という強烈な毒薬にもなる。当局が「個社ごとの経営判断」を強調しつつも釘を刺したことは、今後発表される決算で地銀の財務健全性に厳しい選別の目が向けられることを意味している。

 米金利市場では、米10年債利回りが4.79%へとジリジリと上昇し、昨年来最高値圏で高止まりしている。ベッセント米財務長官は先月の既発債買い戻しについて「市場の熱を冷ますためのものだった」と述べ、投機的な金利急騰を力づくで押し戻そうとした事実を認めた。しかし、原油が99ドルへ跳ね上がり、米公的債務が40兆ドルを突破した現実の前では、財務省のオペレーションも長期金利の上昇圧力を根本的に抑え込むことはできていない。明日10日(木)発表の米8月CPI(消費者物価指数)がインフレの再加速を示せば、米金利は一気に4.85%方向を試す展開が予想される。

3. 株式市場・注目企業動向【日本株・米国株】

 株式市場では、長期金利の高止まりと原油急騰が指数の重石となる中、AIを巡る超大型の資金調達とハードウェア競争が激化している。

 米国市場ではS&P 500が7,673.52(-0.6%)と軟調に推移。しかし、個別企業において最も度肝を抜かれたのは、ソフトバンクグループ(9984)による最大200億ドル(約3.1兆円)規模のジャンク債調達計画だ。後藤CFOらが来週14日からNYのシティグループで機関投資家と対面協議を行う。孫正義氏が率いるSBGは、OpenAIやエヌビディアとの連携、そして先週申請された米再エネ子会社SBエナジー의 IPOを梃子に、ギガワット級のAIデータセンター・電力網を自前で構築しようとしている。投資不適格級(ハイイールド)での3兆円起債は金利負担も莫大だが、世界的なAIインフラ覇権を力づくで買い占めにいく孫氏の超強気な勝負手には圧倒される。市場の評価は分かれるところだが、AIインフラバブルの最前線を走る銘柄としての存在感は圧倒的だ。

 一方、今夜の米国市場で最大の焦点となるのが、アップル(AAPL)初の折りたたみ式iPhoneの発表イベントだ。開発に約10年を費やし、価格は2,000ドル超(約31万円)とされるプレミアム端末であり、新CEOに就任したジョン・ターナス氏の真価が問われる初陣となる。先手を打ってファーウェイが約3,000ドルの三つ折りスマホ「Mate XT 2」を発表し、Xiaomiも追随する中、アップルが提示する折りたたみ機構の完成度と「Apple Intelligence」の実用性が、世界的なスマートフォン市場の買い替え需要を再点火できるかどうかが試される。

 日本株式市場(日経平均・TOPIX)は、ドル円154円台への円高進行により、トヨタ自動車やホンダなど自動車・輸出株には下落圧力がかかりやすい。しかし、金利3%定着による貸出利ザヤ爆増の恩恵を受けるメガバンク(三菱UFJ、三井住友、みずほ)や、原油99ドル突破をダイレクトな追い風とするエネルギー開発(INPEX)、そしてバフェット後継者グレッグ・アベル氏が長期保有を約束した大手総合商社には強烈な買い支えが入る。日経平均が指数として上値の重い展開を強いられる裏で、インフレ・金利高耐性を持つ大型バリュー株への選別買いが一段と加速するだろう。

4. 暗号資産・コモディティ

 コモディティ市場は、今朝まさに「地政学パニック」の様相を呈している。

 北海ブレント原油先物は一時1バレル=99.08ドル(+2.1%)、WTI原油先物は94.05ドル(+2.8%)へ暴騰した。米軍がイランの原油輸出の中枢であるカーグ島周辺およびジャスク港を直接空爆したとの報道が伝わったことで、原油供給の物理的途絶が現実味を帯びた。さらにイエメンの親イラン武装組織フーシ派がサウジアラビア南部4都市を攻撃(73人負傷)したことで、サウジと米国の共同軍事対応が不可避となっている。原油100ドルの大台突破は目前であり、米ガソリン価格4.15ドルと相まって、世界経済に対するコストプッシュ型のスタグフレーション圧力が極限まで高まっている。

 通商と金属市場では、トランプ米大統領が米一般調達局(GSA)に対し、政府調達からカナダ製品の完全排除を指示した。カナダのカーニー首相が昨日発動した200億ドル報復関税に対する即座の報復だ。米国の制裁に対し、カナダは欧州連合(EU)との連携強化(16日のフォンデアライエン欧州委員長演説で計画発表へ)で対抗する構えを見せており、北米自由貿易の解体と陣営化が加速している。この供給網の分断と関税拡大観測を受け、LME銅先物価格は1トン=14,415ドルと史上最高値を更新し、資材インフレの火の手が広がっている。

 ゴールド(金)は、米10年債利回りが4.79%へ上昇しているにもかかわらず、中東での全面戦争突入リスクとドルの信認低下を背景に、安全資産として極めて堅調に高値圏を維持している。金利上昇のデメリットを地政学的リスクが完全に凌駕する展開だ。

 暗号資産(ビットコイン BTC)は、74,600〜75,300ドル台で底堅く推移。伝統的な信用市場や国債が金利高と戦争で揺れる中、無国籍の価値保存手段としての買いが下値を支えている。

5. 考察ポイント【重要テーマ5選を徹底深掘り】

  • 1. 米軍のイラン石油中枢「カーグ島」攻撃報道とブレント原油99ドル突破 — 100ドル突入で世界経済が直面する第2波インフレの衝撃
    イランの原油輸出の9割を担うカーグ島周辺への空爆と、フーシ派のサウジ南部攻撃により、ブレント原油が99ドル台へ暴騰した。100ドル突破は秒読みであり、中東開戦以来のエネルギー危機はピークに達した。全米ガソリン4.15ドル突破と相まって、FRBのインフレ目標達成は完全に絶望視されている。

  • 2. ドル円154円到達と金融庁長官の「金利3%リスク警鐘」 — 金利ある日本の到来で炙り出される地銀の含み損と再編圧力
    ドル円が154.00円まで急伸し、協調介入後の高値を更新した。一方で金融庁長官が「金利3%への意識改革」と異例の警鐘を鳴らした事実は重い。メガバンクが空前の利ザヤを謳歌する裏で、低金利債券を抱え込んだ地方銀行の含み損と与信費用が急増し、金融機関の選別と再編が本格化する。

  • 3. ソフトバンクGがNYで最大3.1兆円(200億ドル)ジャンク債起債協議 — 孫正義氏が巨額借入で賭けるAI電力・インフラ覇権
    後藤CFOらがNYで最大200億ドルのジャンク債調達に向け協議を開始した。金利3%時代において巨額の債務を抱えてAIインフラに突撃する孫正義氏の勝負手。AIデータセンターの電力・半導体需要を押さえ切れるか、それとも利払い負担に苦しむか、ハイリスク・ハイリターンの賭けが正念場を迎える。

  • 4. トランプのカナダ排除令 vs カナダのEU電撃接近 — 「Canada goes European」が意味する北米サプライチェーンの完全崩壊
    カナダ報復関税に対し、トランプ大統領が政府調達からのカナダ製品排除を指示。これを受けカナダがEUとの電撃連携(欧州接近)へ舵を切った。長年一体化してきた北米の経済圏が完全に崩壊し、企業のサプライチェーン二重化とコスト増が不可逆的なものとなっている。

  • 5. 今夜アップル初の折りたたみiPhone発表 — ファーウェイ3,000ドル三つ折り機との激突とターナス新CEOの試金石
    開発10年、価格2,000ドル超とされる折りたたみiPhoneが今夜発表される。ファーウェイやXiaomiが先行して三つ折り機を投入し中国市場を固める中、ジョン・ターナス新CEO率いるアップルがAI(Apple Intelligence)とハードウェアの融合で世界に衝撃を与えられるか、ハイテク相場最大の焦点となる。

文系人材が現場でAIを使いこなすための「共働き」実践マニュアル

このマニュアルは、統計学やプログラミングの知識を持たない「文系人材」が、現場の圧倒的な武器である「ドメイン知識(業務知識)」を燃料にして、AIを強力なパートナーとして指揮するための実践的ガイドブックである。

1. 【はじめに】なぜ今、文系人材こそがAI活用の主役なのか

AI活用のパラダイムシフト

かつてAIは、一部の専門家がコードを書き「作る」フェーズにあった。しかし現在、AIはExcelのように誰もがGUI(マウス操作)環境や既存サービスを通じて「使う」フェーズへと完全に移行している。アーキテクチャの成否を分けるのは、技術的な内部構造の理解ではなく、「現場のどの課題に、どのAIを、どう組み込むか」というデザイン能力である。

役割の違いを明確化する

AIプロジェクトにおいて、理系人材と文系人材の役割は以下のように明確に分離され、補完し合う関係にある。

理系AI人材の役割(AIを構築する)

  • アルゴリズムの選定、プログラミング、統計・数理モデルの構築
  • 学習用サーバの用意、システムの運用管理、本番稼働インフラの構築

文系AI人材の役割(AIを使いこなす)

  • AI企画:誰の、どの課題を、どのAIタイプで解決するかのプランニング
  • 現場への導入プロセス設計、および人とAIの「共働き」スタイルの判断
  • ドメイン知識(現場の専門知識)をAIへ学習させるための「燃料」提供

文系人材の最大の武器:ドメイン知識

文系人材が持つ最大の武器は、特定のプログラミング技術ではない。現場の業務プロセス、顧客の痛み、業界特有の商習慣といった**「ドメイン知識」**こそが、AIを駆動させる最も重要な燃料である。理系人材がどれほど優れたエンジン(モデル)を作っても、文系人材が適切な燃料を注がなければ、ビジネス価値を生むことは不可能だ。

一度この役割分担を理解すれば、AIは「正体不明の怪物」から「使いこなすべきギア」へと変わる。次に、あなたがビジネスを動かすために選択すべき「共働きのスタイル」を提示する。

2. 【基本設計】人とAIの「3つの共働きスタイル」

現場におけるAI導入の成否は、主導権を「人」と「AI」のどちらに置くかという設計で決まる。

T型(人の仕事をAIが補助する)

主導権は「人」。AIは客観的なデータ提供やレコメンドを行い、人間がそこに「ストーリー(主観)」や「感情」を乗せて最終判断を下すスタイルである。

  • 役割分担: AIが選択肢を絞り込み、人間が付加価値(接客や意味付け)を加える。
  • 具体事例:
    • JINS BRAIN: AIがメガネの「似合い度」を数値化し、店舗スタッフはその客観データを踏まえつつ、お客様の好みやライフスタイルに合わせた情緒的な提案を行う。
    • アパレル接客: AIが過去の購入履歴から推奨品を提示し、店員が会話を通じて最終的な納得感を作り出す。

O型(人の仕事をAIが拡張する)

人間単体では不可能だった精度、速度、情報処理量をAIによって実現し、人の専門能力を「拡張」するスタイルである。

  • 役割分担: 文系人材(専門家)が持つドメイン知識をAIに学習させ、超人的なアウトプットを引き出す。
  • 戦略的活用ポイント:
    1. 専門性の融合: 医師が画像診断AIを使って「アルツハイマーの疑い」や「インフルエンザの流行」を事前予測するように、プロの直感をデータで裏打ちする。
    2. 人智を超えた発見: 法律の膨大な判例や過去の裁判のキーポイントをAIにインプットし、弁護士の判決予測精度を劇的に向上させる。
    3. 職人技の継承: 熟練工の品質検知能力をAIに学習させ、組織全体の能力底上げを図る。

逆T型(AIの仕事を人が補助する)

主導権は「AI」。AIが業務の9割をこなし、人間は「最後の砦」としてAIの不完全さを補う設計である。

  • 役割分担: AIが素早く叩き台を作り、人間が「前準備」と「チェック・仕上げ」を担当する。
  • 具体事例:
    • 音声文字起こし: AIが9割のテキスト化を行い、人間が新しい用語や文脈の誤りを「仕上げ」として補正する。
    • 自動予約電話: 定型的な予約はAIが完結させ、AIが対応しきれない複雑な要望やクレームのみを、待機しているオペレーターが引き継ぐ。

共働きスタイル比較表

スタイル主体AIの役割人間の役割代表事例
T型人補助・レコメンド主導・付加価値提供メガネ相性判定、接客支援
O型人拡張・増強専門知識の提供・活用医療診断予測、判例予測
逆T型AI実行・自動化前準備・仕上げ・補正文字起こし、AI自動予約

スタイルを選択したならば、次はその「共働き」を具体的な業務プロセスへと落とし込む必要がある。

3. 【実践ロードマップ】AI共働きの業務プロセス設計

AI企画の5W1Hフレームワーク

企画を「単なる思いつき」で終わらせないために、以下の挑発的な問いに対し、能動的に回答せよ。

  • WHO: あなたは具体的に「誰」をこのAIでエンパワーしようとしているのか?
  • WHY: それは「AIでなければならない」課題か?あるいは単なるトレンド追従ではないか?
  • WHICH: 識別、予測、会話、実行のうち、どのタイプをエンジンとして採用するか?
  • WHAT: そのAIは、現場スタッフから「親愛なる同僚」として呼ばれる名前と役割を持っているか?
  • HOW: T型、O型、逆T型のどのギアを使い、人とAIの分業を最適化するか?
  • WHEN: 構築済みサービスで即戦力を狙うか、GUI環境で自社独自のモデルを磨き上げるか?

アイデアのスコアリング:感性と論理の往復

アイデアは「変化量(インパクト)」と「実現性」の2軸で厳格に評価しなければならない。

  1. 変化量: 導入により利益が劇的に増える、あるいはコストが大幅に減るか。
  2. 実現性: 必要なドメイン知識(データ)が揃っており、現在の技術で実装可能か。
  • プロのアドバイス: 企画を小ぶりにまとめないこと。まずは**「感性」を全開にし、「100本ノック」の精神で「もしこんなことができたら凄い」という夢を書き出せ。「人間が想像できることは実現できる」という前提に立ち、その後に「論理」**を用いて現実的な着地点へ落とし込むのだ。

現場運用のソフト面を設計する(孫子の兵法)

AI導入の最大の壁は、現場の拒絶反応である。

  • 不安の払拭: 孫子の「彼を知り己を知れば百戦殆からず」の精神を叩き込め。AIを知れば、正体不明の「職を奪う怪物」への恐怖は消え、「付加価値の高い業務に集中させてくれる道具」という理解に変わる。
  • フォロー接客トレーニング: AIが誤った予測を出した際(例:AIが勧めた商品を顧客が拒絶した際)に、人間がいかにプロとしてリカバリーし、信頼を繋ぎ止めるか。「AIの欠落を埋める人間力」をマニュアル化せよ。

これで、明日から現場を変えるための準備は整った。

4. 【おわりに】AI時代は「行動格差」の時代である

マインドセットの統合

「AIを知れば恐怖は消える」。AIを正体不明の何かとして恐れ、足を止めることこそが最大のリスクである。仕組みを理解し、共働きの作法を身につけたあなたにとって、AIはもはや脅威ではなく、あなたの能力を数百倍に拡張するエグゾスケルトン(強化外骨格)である。

最終的なベネフィット

AIと共働きすることで、あなたは定型的なデータ処理や単純作業から解放され、人間にしかできない「感性」「戦略」「共感」といった高付加価値な領域へシフトできる。AIを使いこなす文系人材は、もはや単なる現場の人間ではない。テクノロジーを自在に操り、ビジネスを動かす真の主役である。

一歩を踏み出し、明日からの「共働き」を開始せよ。

Daily Morning Report

2026年8月25日 米財務省による「対イラン経済D-Day」の発表

1. 概要・市場のポイント

米政権による通商圧力のエスカレーション、米財務省による「対イラン経済D-Day」の発表、そして債券市場における「金融抑圧(Financial Repression)」への警告という3大要因が複雑に交錯する相場展開となりました。

第1に、トランプ米大統領はカナダとの通商交渉決裂を受け、カナダから輸入する自動車、トラック、自動車部品に対する関税率を来年1月1日から現行の25%から「50%に倍増」させると表明。長年にわたり一体化してきた北米自動車サプライチェーン(GM、フォード、ステランティス、日系メーカーの北米拠点等)に対する破壊的なコスト増リスクが急速に浮上しました。カナダのカーニー首相は「米国はカナダの鉄鋼、アルミ、自動車産業を不当な条件で破壊しようとしている」と強く反発し、「最も痛みを伴う敏感な部分への報復関税」を準備。中国メディアがカナダの対米報復を「中国流の正当な反撃」と称賛する一方、メキシコのシェインバウム大統領は米国の2正面作戦回避を突いて対米合意に楽観的な姿勢を示すなど、北米通商の勢力図が激変しています。

第2に、ベッセント米財務長官が予告通り記者会見を開き、イランの国際金融ネットワークに「経済 head 猛攻撃」をかける包括制裁方針を発表。デジタル資産、テクノロジー、金、航空、海運の5分野を生命線として名指しし、イランと取引を続ける第三国の企業・金融機関に対してもドル決済網からの締め出しを警告しました。しかし、制裁の具体的な対象リストや発動時期が明示されなかったことから、アトランティック・カウンシルやブルームバーグ・エコノミクスのアナリストは「More show than tell(実態より演出が先行しており、ただの言葉に過ぎない)」と冷淡に評価。市場では地政学プレミアムが一旦剥落し、原油先物相場はWTIが1バレル=84.92ドル(前日比-2.5%)、ブレント原油が91.91ドル(-2.6%)と大幅に急反落しました。

第3に、米債券市場ではヘッジファンド大手シタデル・セキュリティーズが、米財務省の長期国債買い戻し(Buybacks)政策を「金融抑圧(Financial Repression)」と断じ、「人為的な利回り抑制は国債への需給圧力を解消せず、単にドル安と輸入インフレへ問題を転嫁しているだけだ」と痛烈に批判。一方で財務省が一般勘定(TGA)の手元資金を取り崩して買い戻し原資に充てる可能性が報じられたことで、米10年債利回りは4.70%(-4bp)へ小幅低下しました。S&P 500は7,652.86(-0.3%)と軟調推移が続いています。


2. 為替・金利・マクロ経済動向

  • シタデルによる「金融抑圧(Financial Repression)」警告とドルへの波及: シタデル・セキュリティーズの欧州・中東・アフリカ債券責任者ノーシャッド・シャー氏は、顧客向けノートで「長期債の利回り上昇を買い戻しで力技で抑え込もうとする行為は、財政悪化への市場の懸念を通貨市場(ドル売り)とインフレ圧力へとシフトさせるだけである」と警告。米国の40兆ドル公的債務を抱える中での買い支え策が、長期的なドルの信認低下と通貨減価(Debasement)を招くリスクを市場が意識し始めています。
  • 米10年債利回り4.70%とTGA手元資金活用報道: CNBCが財務省高官の話として「長期債買い戻しの原資としてTGAの手元資金活用を視野に入れている」と報じたことで、短期国債(Tビル)の追加発行に伴う短期金利上昇懸念が後退し、米10年債利回りは4.70%(-4bp)へ低下。しかしベッセント長官自身は会見で「まだ債券を1本も購入していない」と明言を避けており、オペの実効性には不透明感が残ります。
  • 為替(ドル円・USD/JPY)159.14円と日銀9月利上げ観測の再燃: ドル円は159.14円近辺で底堅く推移。国内では安達元日銀審議委員が「日銀は次回9月会合で利上げに踏み切る可能性が大きい。見送れば為替介入の効果が剥落し、大幅な円安が再燃する」と指摘。今週28日(金)の東京都区部CPI、そしてジャクソンホール会議での氷見野日銀副総裁の講演内容を睨み、日米金融政策の温度差を巡る神経質な攻防が続いています。
  • 米国・対中過剰生産能力関税(7.5%)の導入検討: トランプ政権は9月に予定される習近平国家主席との首脳会談を前に、中国の過剰生産能力を理由とする7.5%の追加関税の導入を検討中。第2次政権下の対中関税水準を約20%へ戻す狙いがあり、米中通商関係の再緊迫が懸念されます。

3. 株式市場・注目企業動向【日本株・米国株】

  • 米国株式市場(S&P 500 7,652.86 / -0.3%)と自動車・関税関連株の動揺: 米加自動車関税の倍増(50%)発表を受け、北米自動車大手(GM、フォード、ステランティス)や自動車部品サプライヤーに下落圧力が波及。部品調達と完成車組み立てが国境を跨ぐサプライチェーンの構造的打撃が警戒されています。
  • モルガン・スタンレー(原油急騰が米株最大のリスクと警告): モルガン・スタンレーのチーフストラテジスト、マイケル・ウィルソン氏は「中東情勢の緊迫に伴う原油再急騰が米国株式市場にとって最大のテールリスクである」と指摘。原油高は債券利回りを押し上げ、FRBのインフレ目標達成を阻害するため、ポートフォリオのリスクヘッジとしてエネルギー関連株の保有を強く推奨しました。
  • ブロードコム(AVGO・クレジットリスクとCDSの急上昇): ブロードコムの5年物CDS(クレジット・デフォルト・スワップ)が8月に入り28bp急上昇し、オラクルやスペースXを超えるリスク上昇を記録。AIインフラ構築を巡る巨額のデットファイナンス保証(残価保証・シャドークレジット)に伴うバランスシートの偶発債務リスクを債券トレーダーが深刻に受け止め始めています。
  • 日本株式市場(日経平均とサムライ債発行動向): 東京市場では、原油先物の反落や米金利の一服がハイテク株の買い戻し要因となる一方、カナダ自動車関税50%問題が北米に生産拠点を持つ自動車関連銘柄の重石に。また、メキシコ政府が2年ぶりに最大6本のサムライ債(円建て外債)発行を計画していることが判明し、日本の低金利環境を活用した外債調達の活発化が注目されています。

4. 暗号資産・コモディティ

  • 原油市場(WTI $84.92 -2.5% / ブレント $91.91 -2.6%・大幅反落): ベッセント財務長官の対イラン制裁会見が具体的措置を欠き「More show than tell」と受け止められたことから、地政学リスクプレミアムが急速に縮小。原油先物は前日の高値圏から2.5%超の急反落を記録しました。しかし、イエメン・フーシ派による紅海航路への脅威によりサウジアラビアが喜望峰迂回を強いられている物理的ボトルネックは解消されておらず、需給の下値は依然として意識されています。
  • ゴールド(金)・貴金属市場(基調的な強気相場を維持): シタデルが指摘した「金融抑圧によるドル減価リスク」や米中・米加通商戦争の激化を背景に、実物資産としてのゴールド需要は極めて堅調。ETFへの資金流入と中央銀行の買い増し姿勢が下値を支えています。
  • 暗号資産(ビットコイン BTC・ブロックチェーン24時間市場の台頭): ビットコインは74,000〜75,000ドルの高値圏で推移。ブルームバーグの特集記事にある通り、週末の中東有事の際にも24時間365日リアルタイムで価格発見機能を提供したブロックチェーン市場の存在感が、機関投資家の間で改めて評価されています。

5. 考察ポイント【重要テーマ5選を徹底深掘り】

  • 1. カナダ自動車関税50%倍増が引き起こす「北米メガサプライチェーンの崩壊」
    • 背景と深層: カナダ製中大型車の関税引き下げ交渉が決裂した結果、トランプ大統領が自動車関税を25%から50%へ倍増させると表明。カーニー首相は「カナダ産業の破壊を狙う不当な攻撃」と断じ報復を明言。
    • 市場への影響と投資視点: 米国とカナダの自動車産業は部品が国境を何度も行き来する完全統合型モデル。50%関税は完成車価格の暴騰と自動車メーカー(GM・Ford等)のマージン崩壊を招く。自動車・部品セクターの短期的な持ち高圧縮が賢明。
  • 2. ベッセント財務長官の「対イラン制裁D-Day(More show than tell)」と原油急反落の教訓
    • 背景と深層: 包括制裁の予告で急騰していた原油市場が、会見で具体策や期日が示されなかったことを受けて一気に失望売り(WTI 84ドル台へ-2.5%急落)。
    • 投資視点: 地政学相場における「期待で買われ、事実(具体性欠如)で売られる」典型的な値動き。ただし、サウジ原油の喜望峰迂回など物理的な物流リスクは残存するため、モルガンSが推奨するように押し目でのエネルギー株ヘッジは依然として有効。
  • 3. シタデルが告発した「米財務省の金融抑圧(Financial Repression)」とドルの構造的下落リスク
    • 背景と深層: 40兆ドルの巨額債務を抱える米国が、長期金利を抑えるために国債買い戻しを強行する行為は、市場メカニズムの歪曲(金融抑圧)であり、歪みはすべて「ドル安」と「輸入インフレ」に噴出する。
    • 投資戦略: 米国債の長期保有リスクを再認識し、ポートフォリオの一部をゴールド, コモディティ, ビットコイン等の「通貨価値希釈(Debasement)耐性資産」へ配分する重要性が一段と高まっている。
  • 4. ブロードコムのCDS急上昇(28bp増)に見る「AIシャドークレジット」の時限爆弾
    • 背景と深層: AIインフラ拡大のため、チップメーカー自身が顧客の巨額借入を保証(残価保証・デットファイナンス)するスキームが常態化。ブロードコムのクレジットリスク上昇は、AI投資が失敗した際に半導体メーカー本体に損失が逆流する構造的脆弱性を示唆。
    • 投資視点: 今週 26日(水)のエヌビディア決算を前に、単なる売上高だけでなく「顧客向けファイナンス保証や売掛債権の健全性」に注視する必要がある。
  • 5. 日銀安達元委員の「9月利上げ不可避論」とドル円160円防衛ラインの攻防
    • 背景と深層: 日銀OBから「9月利上げを見送れば大幅な円安が再燃する」とのタカ派牽制。7月全国CPI(1.9%)の伸びやみずほFGの利上げ予想と合致。
    • 投資視点: ドル円が159円台で膠着する中、日銀が9月に利上げ(0.50%へ)を実行すれば、一時的な円高ショック(円キャリー巻き戻し)が発生する可能性。FXポジションのストップロス管理と、銀行株(金利高恩恵)の押し目買い検討が焦点。

Daily Morning Report

2026年8月21日 Market News

1. 概要・市場のポイント

米財務省(ベッセント長官)の国債買い戻し増額方針に対し、ウォール街は「一時的な対症療法に過ぎない」と冷ややかな反応を示し、米長期金利が再び急上昇(10年債4.70%、+6bp)。金利高を嫌気してS&P 500は7,641.16(-0.9%)へ反落し、為替市場ではドル買いが再燃してドル円は159.08円へ押し戻されました。さらにトランプ大統領およびベッセント財務長官が「対イラン経済戦争」を表明し24日に具体的制裁を発表すると予告したことで、WTI原油先物は一時3%超急伸し87.83ドル(ブレント93.42ドル)と約1ヶ月ぶり高値へ急騰。AI分野ではブロードコムが600億ドル超のAIデットファイナンスを協議し、アンソロピックがスペースX超えの超巨大IPOを視野に入れる一方、マイクロソフトのAI売上がMetaやバイトダンスなどテック業界内の循環需要に依存している実態が判明しました。


2. 為替・マクロ動向

  • 米長期金利の再急騰とドル円159円台回復: ベッセント財務長官が国債買い戻しオペのさらなる拡大(1回あたり40億ドル超)を示唆したものの市場の債務不安は収まらず、米10年債利回りは4.70%(+6bp)、米30年債利回りも再び急上昇。ドル全面高となりドル円は159.08円(前日比+0.6%)へ急反発。
  • 対イラン経済戦争と8月24日会見予告: ベッセント長官が24日の記者会見でイランおよび貿易相手国を経済的に完全孤立させる包括的措置を発表すると表明。地政学リスクプレミアムから原油が急騰。
  • スイス・中国自由貿易協定(FTA)合意: 対中輸出の99.8%が無関税化。米国の高関税・保護主義に対抗し、中国が欧州主要国との経済連携を強化。

3. 株式市場・注目企業【日本株・米国株】

  • 米国株式市場(S&P 500 -0.9%): 金利再上昇とウォルマート(WMT)の米売上成長鈍化(2022年以来最大の株価下落)による消費減速懸念が重石となり反落。
  • ブロードコム(AVGO・600億ドル超のAI債務調達): アンソロピック等のAI半導体購入・インフラ拡大をファイナンスするため、銀行団と600億ドル(約9.6兆円)超の大規模資金調達を協議。
  • アンソロピック(Anthropic・過去最大級IPO計画): 上場規模がスペースXの記録(265億ドル)に匹敵または上回る超大型IPOを準備中。
  • マイクロソフト(MSFT・AI需要の業界内集中): MetaがAzure経由のAI利用に年間数億ドルを支払う最大級顧客であることが判明。需要がテック企業(Meta、バイトダンス、アドビ等)に偏重し循環取引リスクが指摘される。
  • 中国・恒大集団(許家印氏に無期懲役判決): 不動産危機を象徴する創業者に対し中国裁判所が無期懲役判決を下す。

4. 暗号資産・コモディティ

  • 原油(WTI $87.83 +2.3% / ブレント $93.42 +2.0%): 米国の対イラン制制裁強化表明を受け、原油先物が急伸。WTIは一時89ドルを記録。
  • 暗号資産(ビットコイン): 昨日のショートスクイズ急騰(69,500ドル近辺)後、米金利再上昇の中でも高値圏で底堅く推移。

5. 考察ポイント(関心度上位5選)

  • 1. 「Bessent Put(国債買い戻し)」の1日天下とドル円159円台再浮上: 財務省の介入策を市場が「対症療法」と見透かし、金利高・ドル高が再燃したメカニズム。
  • 2. 原油急騰(WTI 87ドル台・ブレント93ドル台)と8月24日対イラン制裁会見の激震: トランプ政権の経済戦争表明がもたらすエネルギーインフレの再燃リスク。
  • 3. スイス・中国「99.8%無関税協定」の地政学的意味: 米国の関税脅迫を逆手に取る中国の欧州切り崩しと貿易再編。
  • 4. マイクロソフトAI売上の真実 — 「Meta・TikTokなどテック間循環取引」への依存: AIマネタイズが一般産業へ普及しているかどうかの検証。
  • 5. ブロードコム600億ドル調達&アンソロピック超巨大IPO vs ウォルマート消費減速: 狂乱するAI資本市場と冷え込む米国実体経済の乖離。

Daily Morning Report

2026年8月20日 米財務省異例の発表

1. 概要・市場のポイント

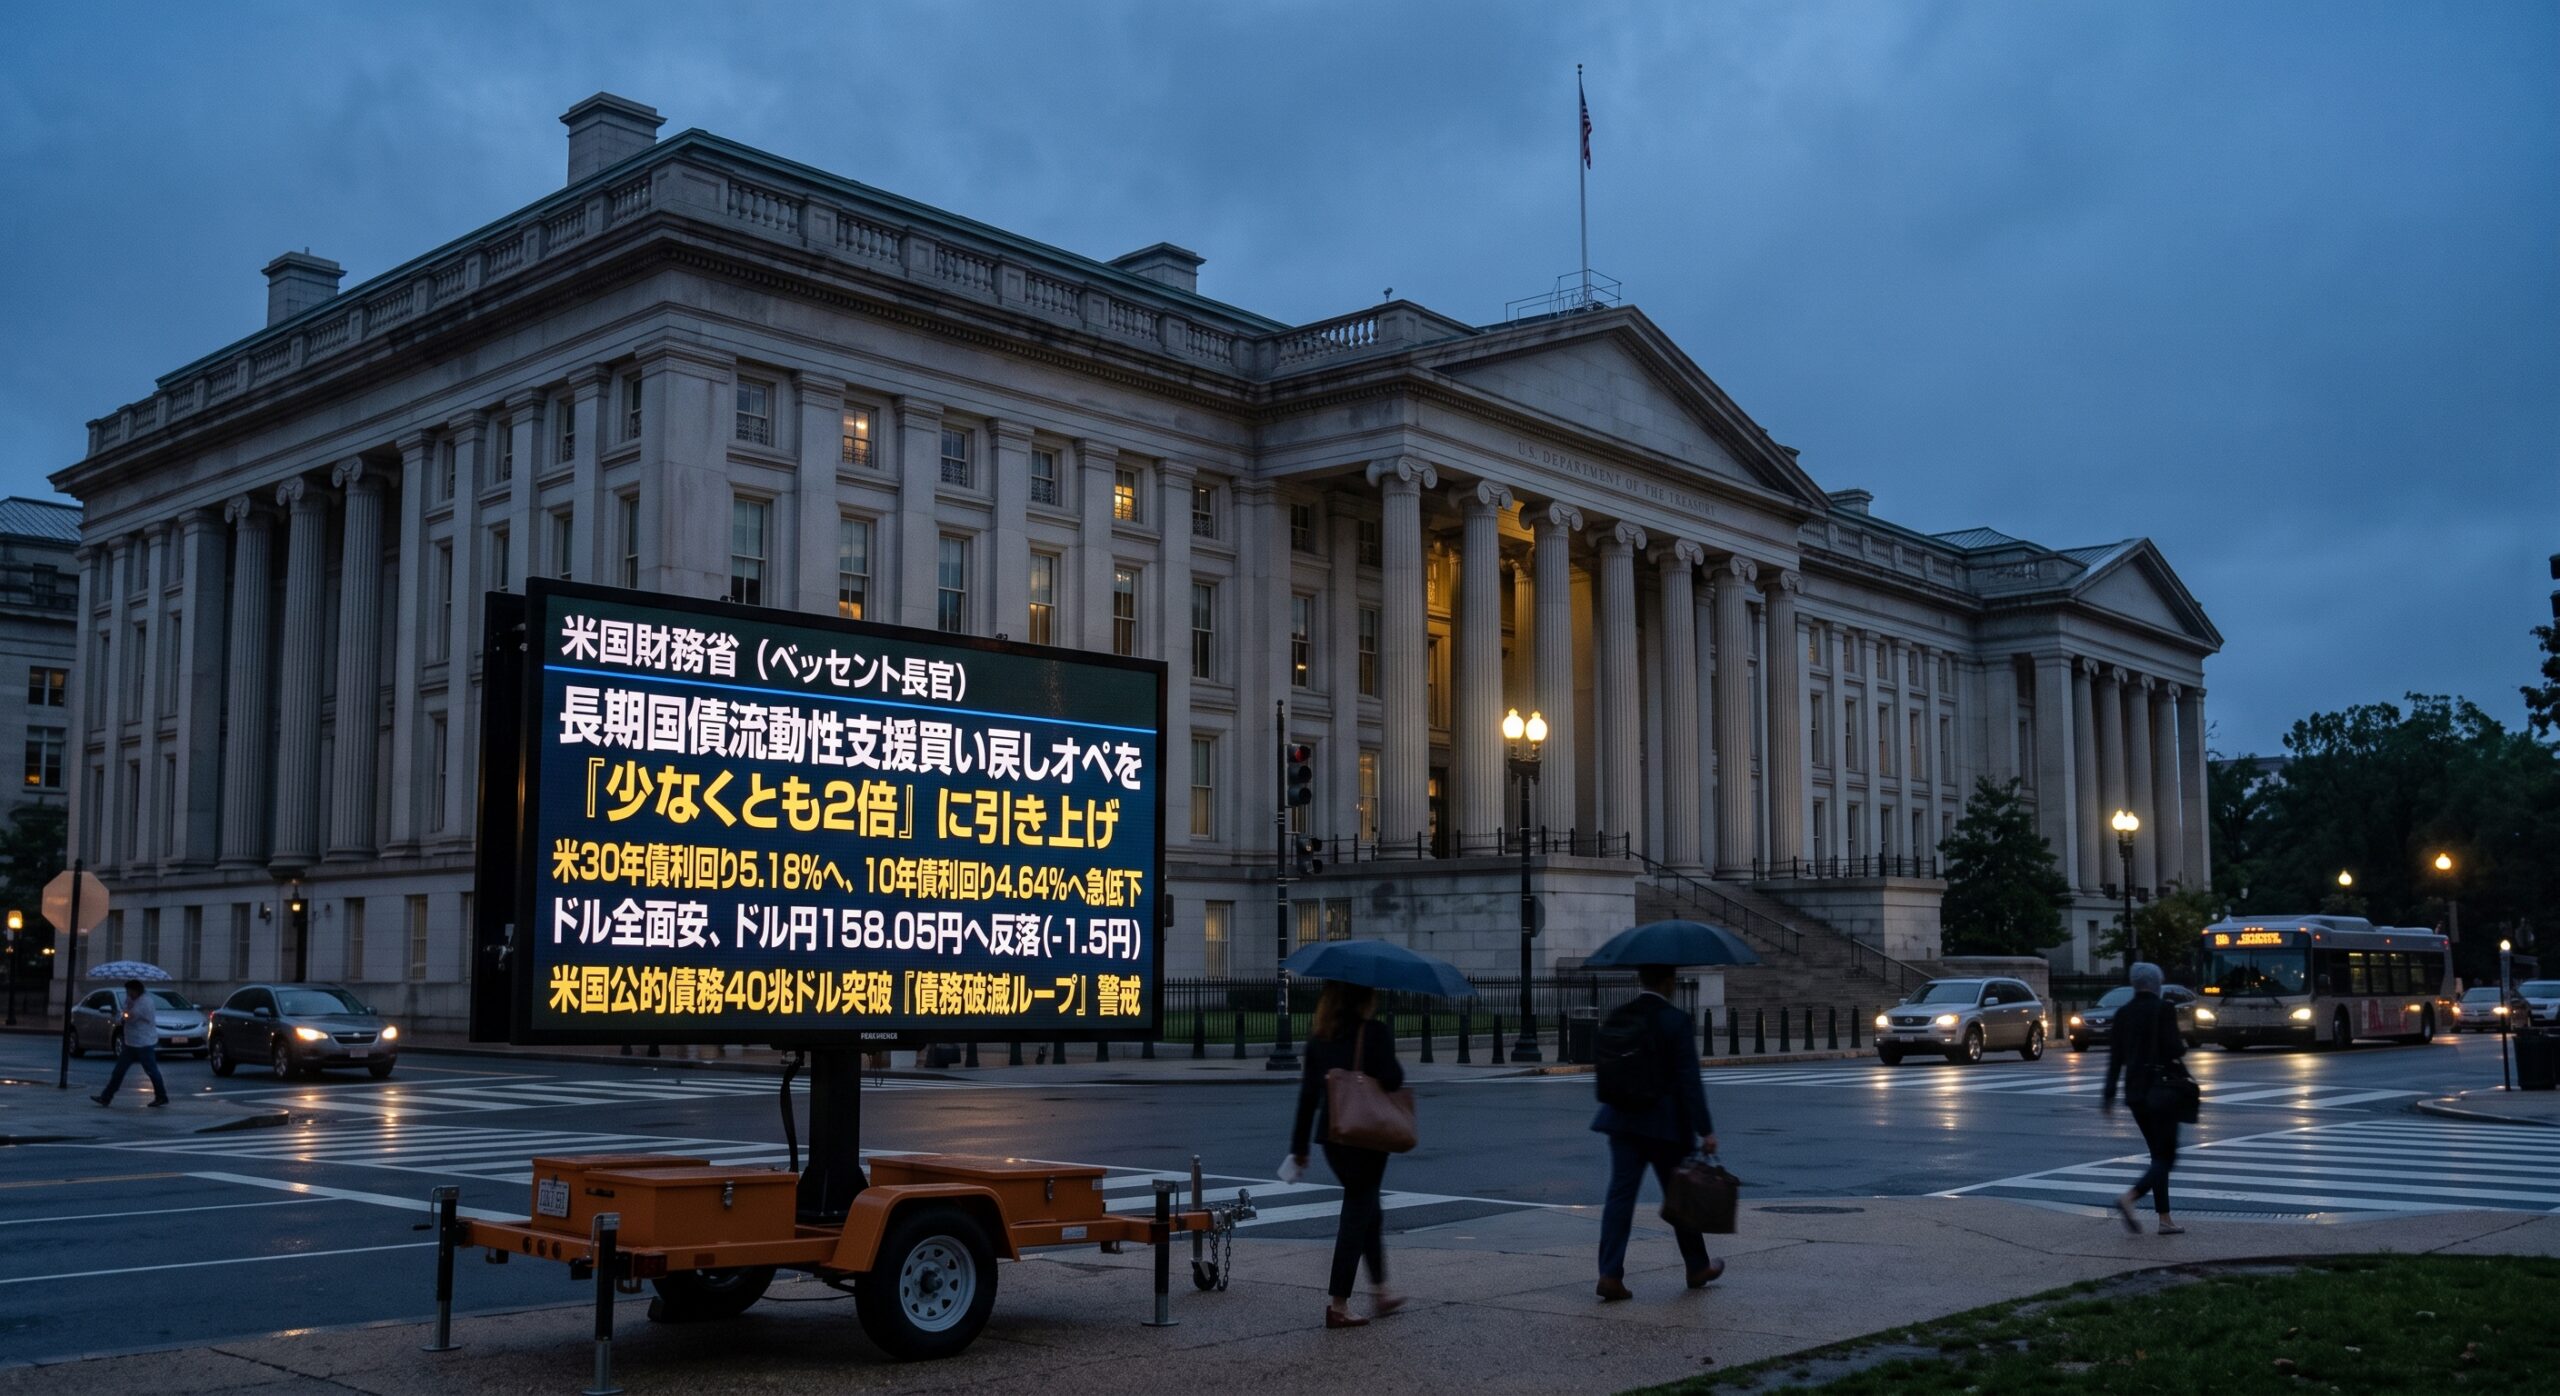
米財務省(ベッセント長官)が長期国債の流動性支援買い戻しオペを「少なくとも2倍」に引き上げる異例の発表を行い、米30年債利回りが一時10bp急低下(5.18%)、米10年債利回りも4.64%へ急低下しました[Bloomberg 今朝の5本][Bloomberg Evening Briefing]。これに伴い為替市場ではドル全面安となり、ドル円は前日の159円台後半から一時158.05円(終値158.15円、前日比-0.9%、約1.5円の急落)へ反落しました。背景には米国の公的債務が史上初めて40兆ドル(約6,400兆円)を突破し「債務破滅ループ(Doom Loop)」への警戒感が強まる中、政権が金利高を力技で抑え込んだ形です。

個別株ではモデルナ(MRNA)ががんワクチン治験成功で+177%暴騰し、SKハイニックスが290億ドルの巨額自社株買いを発表。暗号資産市場ではトランプ大統領と業界幹部のホワイトハウス会談を受け、ビットコインが約8%急騰(69,500ドル回復)し10億ドル超の空売りが踏み上げられました。

2. 為替・マクロ動向

  • 米財務省の国債買い戻し増額とドル円158円台急落: 米30年債利回りが2007年以来高水準を付けた翌日、米財務省が長期債買い戻し枠の倍増を発表。長期金利の急低下とともにドル指数が3ヶ月ぶり安値へ急落し、ドル円は158.15円(安値158.05円)へ急反落。
  • 米公的債務40兆ドル突破と「Doom Loop」懸念: 米国の連邦債務残高が史上初の40兆ドル(約6,400兆円)の大台を突破。利払い費が社会保障・医療に次ぐ予算第3位に膨張。減税継続による財政悪化と金利上昇のスパイラル(破滅ループ)が市場の構造的リスクに。
  • 7月FOMC議事要旨(タカ派姿勢の浮彫り): 「多くの参加者が、インフレが高止まりすれば追加利上げが必要になると認識」していたことが判明[SBI証券速報]。一部参加者は利上げを主張。一方、トランプ大統領は「米国の成功に伴い金利は引き下げるべきだ」と改めて利下げ圧力を強化。

3. 株式市場・注目企業【日本株・米国株】

  • 米国株式市場(S&P 500 +0.2% 反発): 長期金利の急低下を好感し、7,707.98へ小幅反発。
  • モデルナ(MRNA・株価+177%暴騰) / メルク(MRK・+13%): メルクと共同開発中の個別化がんワクチン(mRNA技術)が皮膚がん(メラノーマ)後期臨床試験で再発リスクを有意に低減したと発表。がん治療へのmRNA応用期待から株価が1日で2.7倍超に暴騰。
  • SKハイニックス(290億ドルの巨額自社株買い): 直近2ヶ月で株価が50%以上急落したことを受け、290億ドル(約4.6兆円)規模の自社株買いと株主還元拡大を発表。AI半導体バブルの調整局面で市場安定化を図る。
  • 日本株(みずほフィナンシャルグループ・8411 / みずほ証券): 富裕層ビジネス強化のため、都心3支店250人を集約した「プライベートウェルスマネジメント部」および法人ソリューション営業部を10月に新設。法人営業員を2028年度までに6割増員する方針。

4. 暗号資産・コモディティ

  • ビットコイン(BTC・+8%急騰、69,500ドル回復): トランプ大統領がコインベース等の暗号資産・予測市場トップとホワイトハウスで会談し、法整備と規制緩和を議会に要請。これを受け1時間で10億ドル以上のショートポジションが強制清算(ショートスクイズ)され、相場が急反発。
  • 中東情勢(UAEがイランと経済断絶): UAEがイランによる弾道ミサイル発射を非難し、全貿易・金融取引の停止(経済関係断絶)を発表。イラン包囲網が一段と強化。原油市場(ブレント $91.51 / WTI $85.70)は高値圏を維持。

5. 考察ポイント(関心度上位5選)

  1. 米財務省「国債買い戻し倍増オペ」の奇襲とドル円158円台急落の深層: 金利急騰を力技で抑え込む米当局の思惑と、為替160円ラインからの後退。
  2. 米債務40兆ドル(6,400兆円)突破と「債務破滅ループ(Doom Loop)」の脅威: 利払い費の爆発とトランプ減税方針が突きつける米国債の信認問題。
  3. モデルナ177%暴騰の衝撃 — がん個別化mRNAワクチンが切り拓く医療革命: コロナ特需終了後のバイオテックに訪れた歴史的ブレイクスルー。
  4. ビットコイン8%急騰(10億ドルショート踏み上げ)とトランプ政権の「暗号資産優遇路線」: ホワイトハウス会談が引き起こした暗号資産市場の地殻変動。
  5. SKハイニックス290億ドル(4.6兆円)自社株買いに見るAI半導体株の防衛戦: ハードウェア投資持続性への懸念と株主還元への転換。