KTYM PARTNERS
検索:

Daily Morning Report (2026年8月31日)

1. 概要・市場のポイント

週明け月曜日の朝、いよいよ9月度相場のスタートラインに立ってチャートを眺めながら、エネルギーと通商の地図が暴力的なスピードで塗り替えられているのを感じている。

今朝の最大のサプライズは、トランプ米大統領による「ベネズエラ原油の支配権掌握」の電撃発表だ。米国が民間エネルギー企業と連携し、ベネズエラの確認埋蔵量650億バレル(世界最大の埋蔵量の一部)を事実上の支配下に置く協定を締結したと表明した。トランプ氏はこれを「ベネズエラから米国民への贈り物」と呼び、現在容量の4割(2億8,970万バレル)まで枯渇している米戦略石油備蓄(SPR)の補充に充てると宣言した。これはデカい。中東のホルムズ海峡封鎖や対イラン制裁でエネルギー危機が深刻化する中、力技で裏庭の巨大油田を押さえにいった格好だ。当然、ベネズエラ国内では「新植民地主義の復活だ」と左右両派から猛反発が巻き起こっているが、米国の資源確保への執念は凄まじい。

一方で、中東情勢では米軍が数週間ぶりに対イランロケット発射台への直接空爆を実施した。イランのペゼシュキアン大統領は「オール・オア・ナッシングの強硬姿勢では成果は出ない」と対話による妥協を示唆したものの、ベッセント米財務長官がぶち上げた「対イラン包括制裁(経済版D-Day)」は、イラン産原油の9割を買い叩く中国をはじめ、UAEやトルコ、パキスタンが追随を拒否し、早くも制裁網の限界が露呈している。

マクロ経済と金融政策では、先週末のジャクソンホール会議におけるウォーシュFRB議長の「インフレ未鎮火・仕事は残っている」宣言の余波が続き、米10年債利回りは4.67%近辺で高止まり。東京市場では、金利スワップ市場における日銀の次回9月利上げ(0.50%へ)確率が80%を超えた状態を維持しており、本日発表される日本7月鉱工業生産速報値や、今週末9月4日(金)の米8月雇用統計に向け、日米の金融引き締め(ダブルタカ派)を警戒した神経質な9月相場の幕開けを迎えている。

2. 為替・金利・マクロ経済動向

為替市場ではドル円が159.40円近辺で週初の取引を開始しているが、膠着感の裏にある緊迫感は過去最高レベルに達している。

先週、ベッセント米財務長官がウォーレン上院議員への公式書簡で「無秩序な円急落は米国債の強制巻き戻しを誘発し、米国の長期金利を引き上げるため、日米協調介入は米国の利益のために不可欠だった」と明言した事実は、為替トレーダーにとって決定的な意味を持つ。要するに、160円を超える円安を放置すれば、日本だけでなく米国当局も実弾介入を辞さないという「介入防衛ライン」が公式に確定したのだ。上値が160円でガチガチに固められた一方で、日米金利差の厚みが158円台での押し目買いを誘うため、レンジは極めて狭い。

しかし、自分はこの膠着状態が長く続くとは到底思えない。なぜなら、日銀の次回9月会合での利上げ確率がOIS市場で80%を超えているからだ。27日の氷見野副総裁講演で市場の利上げ期待が完全に肯定された以上、日銀が9月に0.50%への利上げを実行すれば、155円方向への急速な円高巻き戻し(円キャリー解消)が走るリスクが高い。逆に、万が一見送れば160円を突破して実弾介入の引き金が引かれる。どちらに転んでも、9月は為替のボラティリティが爆発する月になる。

米金利市場では、ジャクソンホールでウォーシュ議長がタカ派姿勢を鮮明にしたことで、米10年債利回りは4.67%(+3bp)へ反発。PCE総合インフレが前年比3.7%で高止まりする中、年内利下げの芽は完全に摘まれた。今週金曜日に発表される米8月雇用統計が市場予想(非農業部門雇用者数+15万人前後)並みの底堅さを示せば、米金利の高止まりは完全に確定し、グロース株に対するバリュエーション調整圧力が一段と強まるだろう。

3. 株式市場・注目企業動向【日本株・米国株】

株式市場では、先週のエヌビディア決算による狂乱が一巡し、9月相場入りに伴うポートフォリオの再編(リバランス)が本格化している。

ハイテク業界で今朝最も注目を集めているのは、アップル(AAPL)の最高経営責任者(CEO)交代だ。長年同社を率いてきたティム・クック氏が会長職へ退き、ハードウェアエンジニアリングを統括してきたジョン・ターナス(John Ternus)氏が新CEOに就任することが明らかになった。ターナス新体制における最優先課題(Job No.1)は「AI戦略の抜本的刷新」だ。生成AI競争でOpenAIやGoogleの後塵を拝してきたアップルが、トップ交代によってAI巻き返しへ本気で舵を切る。一方で、政治的手腕に長けたティム・クック氏がトランプ政権や中国との通商交渉窓口として残る「二頭体制」を敷いたのは極めて賢明な布陣だ。自分としても、この新体制がアップルの停滞したAIイノベーションを再加速させる起爆剤になるか、強い関心を持って注視している。

一方、半導体セクターではエヌビディア(NVDA)が通期売上高70%増という異次元のガイダンスとHugging Face買収(129億ドル)で圧倒的な独走態勢を固めた。しかし、日本市場でキオクシアホールディングスが6年間で5兆円のNANDフラッシュ投資を発表した直後に株価が反落したように、市場は「設備投資の拡大が将来の供給過剰を招くのではないか」というサイクルリスクを意識し始めている。好決算であっても材料出尽くしで売られる銘柄が増えており、AI関連株への無条件な買い増しには慎重にならざるを得ない。

日本株市場全体(日経平均・TOPIX)は、日米の長期金利高止まりと円高リスクを警戒しつつも、新NISA資金の継続流入や企業の自社株買い(株主還元)が下値を支える展開が予想される。特に金利ある世界の定着によって収益が劇的に改善するメガバンク株(三菱UFJ、三井住友、みずほ)や、中東有事でタンカー航路が喜望峰へ迂回して運賃が高騰している大手海運株(日本郵船、商船三井)には、依然として強い資金流入が続いている。

4. 暗号資産・コモディティ

エネルギー市場は、トランプ政権によるベネズエラ原油の囲い込み発表によって新たな局面に入った。

WTI原油先物は1バレル=83.64ドル、ブレント原油先物は89.58ドル近辺で推移。トランプ氏が「650億バレルのベネズエラ原油を支配し、米戦略石油備蓄(SPR)を補充する」と表明したことで、中長期的な米国の供給不安は一部緩和される期待が出ている。しかし、ベネズエラの重質原油を実際に採掘・精製して米国内へ大量輸送するには数年のインフラ改修と巨額投資が必要であり、足元の供給不足を直ちに解消できるわけではない。イラン戦争開戦6ヶ月で米ガソリン在庫が2012年以来の低水準に沈んでいる現実を考えれば、原油価格がここから急落するシナリオには自分はかなり懐疑的だ。

コモディティ市場で最もホットなのは、やはり「銅(コッパー)」だ。AIデータセンターの電力網接続や受変電設備への需要爆発を背景に、銅価格は過去1年で45%以上急騰し、史上最高値圏を独走している。ハイテクの進化が実物資源の枯渇を引き起こすという構造は、2026年後半の最も強力なメガトレンドの一つだ。

暗号資産市場では、ビットコイン(BTC)が74,500〜75,000ドル台で底固めを継続。ウォーシュFRB議長のタカ派発言による米金利反発局面でも大きな崩れを見せず、40兆ドルに達した米公的債務に対する「通貨減価ヘッジ(デジタルゴールド)」としての地位を固めつつある。

5. 考察ポイント【重要テーマ5選を徹底深掘り】

  • 1. トランプ政権「ベネズエラ原油650億バレル支配」の衝撃とSPR補充の裏側
    枯渇した米戦略石油備蓄(容量の4割、2.9億バレル)を埋めるため、米国がベネズエラの巨大埋蔵量を押さえにかかった。ベネズエラ国内での「新植民地主義」反発やインフラ再建の難度を考えると即効性には疑問が残るが、中東依存を脱却して西半球でエネルギー覇権を完結させようとする米国の地政学戦略は極めて露骨だ。エネルギー株の中長期ポートフォリオに与える影響を精査する必要がある。

  • 2. アップル新CEOジョン・ターナス就任 — 「AI最優先体制」とクック会長の二頭政治
    ハードウェア畑のターナス氏がCEOに昇格し、AIを最優先課題に据えたことは、アップルが生成AIの遅れに強い危機感を抱いている証拠だ。政治リスクをクック会長が引き受け、ターナス新CEOがプロダクト開発に専念する体制は理にかなっている。9月の新製品発表イベントに向け、Apple Intelligenceの実用性が市場の評価を分ける最大の焦点となる。

  • 3. ベッセント対イラン制裁(経済版D-Day)の限界と中国・中東の「制裁無視」
    イラン産原油の9割を買う中国が米国の制裁要求を公然と拒絶し、UAEもイラン系銀行の営業を継続させている。ドル決済網を武器にした米国の経済制裁が、新興国・資源国に対して以前ほどの威力を発揮しなくなっている現実は、ドルの覇権低下(多極化)を象徴している。

  • 4. 日銀9月利上げ織り込み80%超とドル円160円防衛ラインの最終決戦
    米財務省が日米協調介入を「米国債防衛のため」と公式に正当化したことで、160円台での為替介入は確定事項となった。日銀が9月会合で0.50%への利上げを実行すれば、日米金利差の縮小と相まって一時的な急激な円高(155円方向)が発生する可能性が高い。9月相場は為替の急変動に備えたヘッジ設定が必須。

  • 5. AIデータセンターが引き起こす「銅の史上最高値」と実物コモディティ投資の勝機
    AIの学習・推論モデルが進化するほど、膨大な電力を供給するための銅線や変圧器、送電網が必要になる。株価収益率(PER)が極限まで切り上がったハイテク株よりも、AIインフラの物理的ボトルネックとなっている銅やエネルギー、電力設備銘柄への分散投資が、2026年後半のリスクリワードとして最も優れている。

Weekly Morning Report (2026年8月第4週 / 8/24〜8/29)

1. 週間マーケット総括&マクロトレンド分析

日曜日の朝、この1週間のマーケットノートを振り返りながら改めて感じているのは、「2026年後半の金融市場のルールが根底から書き換わった」という強烈な手応えだ。

今週(8月24日〜8月29日)の最大のハイライトは、間違いなくジャクソンホール会議における新FRB議長ケビン・ウォーシュ氏の初登壇だった。トランプ大統領から「利下げの切り札」として送り込まれたはずのウォーシュ氏が放った言葉は、市場のハト派幻想を容赦なく打ち砕くタカ派宣言。「インフレは意味のある形で減速していない」「FRBにはまだやるべき仕事(work to do)がある」。この一言で、ウォール街が夢見ていた「年内利下げ」のシナリオはほぼ消滅した。米10年債利回りは4.67%へ再上昇し、「高金利の長期化(Higher for Longer)」が確定したのだ。これはデカい。

同時に、東京市場では歴史的な地殻変動が起きた。金利スワップ(OIS)市場において、日銀が次回9月会合で追加利上げ(0.50%へ)に踏み切る確率が、7月末の23%から一気に「80%以上」へと急伸した。27日の氷見野副総裁による「物価目標2%超過リスクへの警戒と毎会合での検討」発言が早期利上げを実質的に追認した形だ。さらに、米財務省のベッセント長官がウォーレン上院議員への公式書簡で、7月末の日米協調為替介入について「無秩序な円急落が米国債の強制売却(Forced Unwinds)を招き、米国の長期金利と借入コストを跳ね上げるのを防ぐための防衛措置だった」と認めた。日米双方が「160円を超える円安放置は自国の国益を破壊する」という共通認識で一致した瞬間だった。

一方で、ハイテク市場ではエヌビディア(NVDA)が5-7月期決算で売上高962.2億ドル(前年比+105.9%)を叩き出し、さらに2028年度の通期売上高が約70%増(市場予想45%増)になるとの異次元ガイダンスを提示。オープンソースAIの拠点「Hugging Face」を129億ドル(約2兆円)で買収合意し、たった1日で時価総額を約70兆円増やした。国内でもキオクシアが6年で5兆円の巨額設備投資を発表。AIインフラの拡張狂乱が続く一方で、米加通商戦争の勃発(カナダが200億ドルの報復関税発表)や、中東開戦6ヶ月に伴う米ガソリン在庫の14年ぶり低水準、AIデータセンター建設による銅価格の史上最高値更新など、「実物資源の供給制約と高金利がハイテク相場の足を引っ張る」という複雑怪奇な構造が浮き彫りとなった1週間だった。


2. 資産クラス別・週間パフォーマンスと動向検証

① 為替市場(FX):ドル円159円台膠着と日銀9月利上げの現実味

  • 米ドル/円(USD/JPY): 週初159.15円近辺からスタートし、米財務省の対イラン制裁発表や原油乱高下、ウォーシュFRB議長のタカ派発言を経て、週末は159.40円近辺でクローズ。一見すると値動きは小幅だが、水面下では日米の金融政策の主導権争いが激化している。ベッセント長官の「円防衛=米国債防衛」の告白により160円の大台には強烈な介入防壁が築かれた一方、日米金利差の厚みが依然として下値を支える構図だ。
  • 日本国内マクロ(日銀9月利上げ確率80%超): OIS市場での利上げ織り込みが80%を超え、安達元審議委員や木内元審議委員が相次いで9月利上げを予想。自分としては、日銀がここで利上げを見送れば為替介入の効果を自らドブに捨てることになるため、9月会合での0.50%への引き上げは不可避だと見ている。

② 債券・金利市場:ウォーシュ発言で米10年債4.67%へ反発

  • 米国債利回り動向: 米10年債利回りは、週初に原油急落を受けて4.62%まで低下したものの、ジャクソンホール会議でのウォーシュ議長発言やカンザスシティ連銀シュミッド総裁のタカ派発言を受けて4.67%(+3bp)へ反発。30年債利回りも高止まり。PCE総合インフレが前年比3.7%と高止まりする中、債券市場は「早期緩和なし」の現実を受け入れざるを得なくなった。

③ 株式市場:エヌビディア独走とリテール・消費の二極化

  • 米国株式市場(S&P 500 7,730.99): エヌビディアの好決算と通期70%増収見通しを受けてハイテク株が急反発し、S&P 500は7,730台を回復.しかし、ディックス・スポーティング・グッズ(DKS)が売上高未達で-18%急落したように、低中所得層の消費減速が小売りセクターを直撃する二極化が進行。
  • メタ(META)の180億ドル巨額和解: 若年層SNS依存訴訟で米29州と最大180億ドル(約2.87兆円)で和解。夜間利用ブロックや学校時間中の通知停止など根幹仕様変更を受け入れたが、不透明感払拭で株価は底堅く推移。

④ コモディティ・エネルギー:ガソリン14年ぶり低在庫と銅の最高値更新

  • 原油・ガソリン市場(WTI $83.64 / ブレント $89.58): 対イラン制裁会見直後は具体性欠如でWTIが80ドル台へ急落したものの、週末にかけて反発。中東開戦6ヶ月を迎え、米ガソリン在庫が2012年以来で最も低い季節水準へ激減し、ヘッジファンドの買い越しが過去最高ペースに。
  • 銅(コッパー)の記録的高騰(過去1年で+45%): AIデータセンターの電力網接続需要が爆発し、銅価格は史上最高値を更新。テクノロジーの進化が実物コモディティの需給を直接逼迫させる新局面に入った。
  • ゴールド(金): 米金利反発下でも200日移動平均線を上回る強気ブレイクアウト形状を維持。40兆ドルの米債務危機と地政学リスクに対する「通貨防衛(Debasementヘッジ)」需要が極めて強固。

⑤ 暗号資産:ビットコイン7.5万ドル台の高値保ち合い

  • ビットコイン(BTC/USD): 週間を通じて74,000〜75,400ドルの高値圏で底堅く推移。米規制緩和期待と代替資産需要が下値を支え、株式市場のボラティリティに対する独立性を保っている。


3. AI・産業資本サイクルの光と影(今週の最重要構造変化)

今週のAI・ハイテク業界では、エヌビディアによる独占の再強化と、サプライチェーン全体のメガ投資、そしてプラットフォーム規制の現実化という3つの巨大な潮流が交錯した。

  • 1. エヌビディア(NVDA)の「ハード&ソフト完全独占」とHugging Face買収(129億ドル):
    • 2028年度通期売上高約70%増予想という驚異的な強気見通しを示し、市場の天井論を粉砕。
    • OpenAIがブロードコムと組んで独自チップ「Jalapeno」を発表するなど自前化の動きを見せる中、エヌビディアはオープンソースAIの総本山であるHugging Faceを129億ドルで買収合意。GPUハードウェアだけでなく開発コミュニティのプラットフォームまで囲い込む「AI帝国の完成」を誇示した。

  • 2. キオクシアホールディングスの6年5兆円投資とサイクルリスク:
    • AIサーバー向けNAND型フラッシュメモリ需要拡大を背景に、岩手・三重両工場へ5兆円の巨額投資計画を発表。
    • しかし、自分としては半導体メモリ特有の「過剰設備投資による将来の市況崩壊リスク」に警戒を解くべきではないと考えている。

  • 3. ビッグテックの法務・規制コストの跳ね上がり(Meta 180億ドル和解):
    • メタの2.87兆円和解は、プラットフォーム企業が今後支払うべき「社会的安全・規制コスト」が天文学的な水準に達したことを示している。GoogleやTikTokへの波及も含め、メガテックの営業利益率に対する構造的な下押し圧力となり得る。


4. 地政学・エネルギー情勢の深層(北米貿易戦争と中東開戦6ヶ月)

  • 1. 米加「200億ドル関税戦争」の泥沼化:
    • トランプ政権がカナダ産品200億ドルに一律50%関税を発動し、自動車関税も50%へ倍増させると表明。
    • カナダのカーニー首相は「米国と貿易戦争状態にある」と宣言し、9月8日から鉄鋼・アルミ50%、スマホ・ゲーム機50%の同額(200億ドル)報復関税を発動すると発表。北米サプライチェーンの分断が決定的となり、ホンダが米国内第8工場の検討に入ったように企業の現地化投資が加速している。
  • 2. 中東開戦6ヶ月と対イラン「経済版D-Day」:
    • ベッセント米財務長官が対イラン包括制裁を発表。直接的な軍事衝突が膠着する裏で、サウジ原油の喜望峰迂回やホルムズ海峡の輸送量半減が長期化。
    • 米ガソリン在庫の14年ぶり低水準が示す通り、エネルギー市場は実質的な供給スクイズに直面している。


5. 翌週(9月第1週 / 8/31〜9/5)の注目イベント&投資戦略シナリオ

【翌週の最重要スケジュール】

  • 8月31日(月): 9月度相場スタート(Googleドキュメントも「2026年9月まとめ」へ切り替え)、月末・月初のリバランス資金フロー
  • 9月1日(火): 米8月ISM製造業景気指数発表(製造業PMIの強さが裏付けられるか)
  • 9月3日(木): 米8月ISM非製造業(サービス業)景気指数発表
  • 9月4日(金): 米8月雇用統計発表(非農業部門雇用者数・失業率・平均時給)。ウォーシュ新FRB体制下で迎える最初の重要雇用データであり、9月FOMCの金利据え置き・タカ派スタンスを決定づける最重要指標。
  • 9月8日(火): カナダによる対米報復関税(200億ドル規模)の発効期日

【投資戦略シナリオとポートフォリオ構築の視点】

  • 1. 日米金融引き締め(ダブルタカ派)への備え: ウォーシュFRBの利下げ否定と、日銀9月利上げ織り込み80%超が重なる9月相場は、低金利前提のレバレッジポジションにとって極めて過酷な環境となる。高PERなハイテク株の利益確定を進め、金利高の恩恵を受けるメガバンク株(三菱UFJ、三井住友、みずほ)の保有を固めるのが手堅い。

  • 2. 実物資産(ゴールド・銅・エネルギー)のヘッジ比率維持: AIデータセンター需要に伴う銅の最高値更新と、ガソリン・ディーゼルの在庫枯渇リスクを背景に、実物資源の価格下落余地は極めて小さい。ポートフォリオの10〜15%をゴールドや資源関連銘柄へ配分し、通貨減価と第2波インフレに備える戦略を継続する。

  • 3. ドル円160円防衛ラインと為替ヘッジ: 日米双方が「160円超の円安放置不可」で一致している以上、159円台後半からの追随買いは極めて危険。9月の日銀利上げ決定による円高反発(155円方向への揺戻し)を想定し、輸出関連株の為替ヘッジを怠らないことが重要。

Daily Morning Report (2026年8月29日)

市場の淡い緩和期待を粉砕する極めて明確なタカ派宣言

1. 概要・市場のポイント

今朝、ジャクソンホール会議の速報を追いながら為替と金利のチャートを眺めていて、思わず背筋が伸びた。

新FRB議長ケビン・ウォーシュ氏が注目のジャクソンホール初登壇で放ったメッセージは、市場の淡い緩和期待を粉砕する極めて明確なタカ派宣言だった。「インフレは意味のある形で減速していない」「中央銀行にはまだやるべき仕事(work to do)がある」。トランプ大統領から利下げを期待されて就任したはずのウォーシュ氏が、就任早々にウォール街の信認獲得とインフレ退治を最優先する姿勢を鮮明にしたのだ。これを受けてウォール街では9月以降の追加利上げ・高金利維持の織り込みが一気に加速した。これはデカい。

同時に、東京市場と為替にも激震が走っている。金利スワップ(OIS)市場における日銀の次回9月会合での利上げ確率が、7月の約23%から一気に「80%以上」へと急伸した。27日の氷見野副総裁による「物価目標2%超過リスクへの警戒と毎会合での検討」発言が早期利上げ観測を完全に容認した形だ。さらに米財務省のベッセント長官が、7月末に実施した日米協調円買い介入について「無秩序な円急落は米国の長期金利を押し上げ、米国民の住宅ローンや借入コストを直撃する」と公式文書で弁護。日米の通貨当局が「円安放置は許さない」という強固な共通認識で結託している構図が浮き彫りになった。

株式市場では、エヌビディアが2028年1月通期の売上高が約70%増(市場予想45%増を大幅超過)になるとの強気見通しを示し、1日で時価総額を約70兆円(約4,400億ドル)増やしてハイテク相場を牽引。国内でもキオクシアが6年で5兆円の巨額投資を発表するなどAI半導体狂乱が続く一方、メタのSNS依存訴訟での最大180億ドル(約2.87兆円)和解や、中東戦争開始6ヶ月に伴う米ガソリン在庫の14年ぶり低水準など、9月相場を揺るがす構造変化が同時に噴出している。


2. 為替・金利・マクロ経済動向

為替市場ではドル円が159.40円近辺で張り付いたまま週末を迎えているが、水面下の地殻変動は凄まじい。

正直、金利スワップ市場で日銀の9月利上げ確率が80%を超えたという数字を見たときは目を疑った。6月の利上げからわずか3ヶ月での追加利上げ(0.50%へ)など、以前の日銀の慎重姿勢からは考えられないスピード感だ。しかし、氷見野副総裁が27日の講演で早期利上げ観測を一切否定せず、むしろ「毎回の会合でしっかり検討する」と踏み込んだ以上、日銀執行部の腹はすでに固まっていると見るのが自然だろう。安達元委員や木内元委員といったOBたちがこぞって「9月利上げ」へ予想を前倒ししているのも、その裏付けだ。

これに加えて驚かされたのが、ベッセント米財務長官がエリザベス・ウォーレン上院議員に宛てた8月27日付の書簡だ。7月末の日米協調介入を巡る質問に対し、ベッセント氏は「日本は米国債の最大保有国であり、無秩序な円急落は強制的なポジション巻き戻し(Forced Unwinds)を誘発し、世界市場を不安定化させ、結果として米国民や企業の借入コスト(長期金利)を引き上げる」と明言した。米国の財務長官が「円防衛は米国債市場の安定のために不可欠だ」と公に認めたのだ。ドル円が160円を突破して放置されるシナリオは、日米双方の国益に照らしてほぼ消滅したと自分は見ている。

一方、米金利市場ではジャクソンホールでのウォーシュ議長発言を受けて米10年債利回りが4.67%へ反発。PCEインフレが前年比3.7%で高止まりする中、ウォーシュ氏が「インフレは有意に鈍化していない」と警告したことで、FRBが年内に利下げへ転じるという市場の甘い期待は吹き飛んだ。日米ともに中央銀行が引き締めに前向きという、近年稀に見る「日米ダブルタカ派」の環境が整いつつある。


3. 株式市場・注目企業動向【日本株・米国株】

株式市場では、AI半導体セクターの圧倒的な独走と、規制・訴訟リスクの重圧が極端なコントラストを描いている。

エヌビディア(NVDA)の2028年度通期売上高70%増予想は、まさに市場の疑心暗鬼をねじ伏せる一撃だった。アナリスト予想の45%増を25ポイントも上回る数字であり、幹部が「供給を増やせさえすればさらに成長できる」と言い切る姿には恐ろしさすら覚える。株価は+8.7%急騰し、時価総額はたった1日で約70兆円膨らんだ。OpenAIが独自チップ「Jalapeno」を発表するなど自前化の動きはあるものの、現時点でエヌビディアの牙城を崩すことは不可能だという現実を叩きつけられた格好だ。

これに呼応するように、日本国内でもメガディールが動いた。キオクシアホールディングスが、AIサーバー向けNAND型フラッシュメモリの増産に向けて岩手・三重両工場に今後6年間で5兆円を投じる計画を発表した。ただ、この巨額投資については自分の中で判断が割れている。AIデータセンター向け需要が強いのは間違いないが、半導体メモリは歴史的に過剰投資と市況崩壊を繰り返してきたセクターだ。巨額設備投資の発表直後にキオクシア株が利益確定売りに押されたのも、市場がサイクルの持続性に一抹の不安を抱いている証左だろう。

また、ビッグテックの法務面ではメタ・プラットフォームズ(META)が米29州との若年層SNS依存訴訟で最大180億ドル(約2兆8,700億円)という天文学的な和解金支払いに合意した。夜間のアプリ利用ブロックや授業中の通知停止、未成年向け美容フィルターの制限など、アプリの根幹仕様の変更を受け入れる形だ。180億ドルという金額は痛手だが、複数年にわたる訴訟リスクの悪材料出尽くしと受け止められ、株価は底堅さを保っている。しかし、同様の訴訟を抱えるGoogleやTikTokへの波及を考えると、プラットフォームビジネスの規制コスト増は不可逆的なトレンドになったと感じる。


4. 暗号資産・コモディティ

エネルギーおよびコモディティ市場では、水面下で構造的な需給逼迫が急速に進行している。

本日で中東戦争(米イスラエル対イラン)が勃発してからちょうど6ヶ月を迎えたが、CFTCの最新データによると、ヘッジファンドによる米ガソリン先物の買い越し残高(ロングポジション)の増加ペースが、開戦以来の過去6ヶ月で最大を記録した。米国内のガソリン在庫は2012年以来で最も低い季節水準まで激減。ホルムズ海峡のタンカー通航量減少とウクライナによるロシア製油所への継続的なドローン攻撃により、ディーゼルに加えてガソリンの供給網までもが臨界点に達しつつある。

さらに興味深いのが、AIインフラの爆発的拡大に伴う「銅(コッパー)」の高騰だ。銅価格は過去1年で45%以上急騰し、2026年に入って史上最高値を更新し続けている。AIデータセンターの電力網接続や受変電設備には膨大な銅が必要であり、テクノロジーの進歩が実物コモディティの逼迫をダイレクトに引き起こすサイクルが完全に定着した。自分としては、ハイテク株のバリュエーションが高騰する今、ポートフォリオの分散先として銅やエネルギー、ゴールドといった実物資源の比率を高めておく戦略は極めて理にかなっていると考えている。

暗号資産(ビットコイン BTC)は、ウォーシュFRB議長のタカ派発言による米金利反発を受けつつも、74,000〜75,000ドル台の高値圏で極めて頑強に推移。米公的債務40兆ドル問題や通貨価値希釈(Debasement)へのヘッジ需要が、金利上昇の売り圧力を相殺している。


5. 考察ポイント【重要テーマ5選を徹底深掘り】

  • 1. ウォーシュFRB議長の「インフレ未鎮火・仕事は残っている」宣言が意味する金融政策の大転換: トランプ大統領の利下げ圧力を背景に登壇したウォーシュ新議長が、ジャクソンホールで放った言葉は驚くほどタカ派的だった。PCE総合3.7%というインフレ高止まりを前に、政治的思惑よりも中央銀行としての信認を優先した格厚だ。市場が期待していた「年内利下げ」の甘い幻想は完全に打ち砕かれた。高金利の長期化(Higher for Longer)が確定した今、無駄な借入に頼るゾンビ企業や過度なレバレッジをかけたポジションは容赦なく淘汰される局面に入る。

  • 2. 日銀9月利上げ確率「80%超」への急伸と氷見野副総裁の沈黙のメッセージ: OIS市場での利上げ織り込みが7月の23%から80%超へ跳ね上がったのは、27日の氷見野副総裁講演が決定的だった。市場の引き締め観測を一切否定しなかったことは、実質的な事前アナウンスに等しい。もし9月会合で政策金利が0.50%へ引き上げられれば、わずか3ヶ月での追加利上げとなり、日本の金融正常化スピードは市場の想定を遥かに上回る。ドル円は160円を天井としたレンジ下限模索に入り、メガバンク株の利ザヤ拡大シナリオが一段と強固になる。

  • 3. ベッセント米財務長官の告白 — 「円急落が米国債利回りを引き上げる」という日米の相互確証破壊: ベッセント長官がウォーレン議員への書簡で、日米協調為替介入を「米国自身の長期金利暴走を防ぐための防衛措置」と位置付けた事実は極めて重い。日本が保有する1兆ドル超の米国債が、円防衛のための強制売却(Forced Unwinds)に追い込まれれば、米国の住宅ローン金利や企業金融が崩壊する。円安を止めることは日本だけでなく米国の国益でもあるという論理が確立したことで、160円を超えた水準での再介入のハードルは劇的に下がった。

  • 4. エヌビディア2028年度「売上70%増」ガイダンスとキオクシア5兆円投資の光と影: エヌビディアの時価総額1日70兆円増は、AIハードウェア需要が依然として猛烈な勢いにあることを証明した。しかし、キオクシアが6年で5兆円という社運を賭けたNAND投資に踏み切ったように、サプライチェーン全体が供給能力の極大化へ突っ走っている。設備投資のアクセルを踏み込みすぎた先に待つのは、歴史が証明してきた「メモリ市況のオーバーサプライ(供給過剰)」だ。AI特需の恩恵を享受しつつも、サイクル反転の足音には常に耳を澄ませておく必要がある。

  • 5. 米ガソリン在庫14年ぶり低水準と銅最高値が警告する「第2波コストプッシュインフレ」: イラン開戦から6ヶ月、エネルギーの逼迫はディーゼルからガソリンへと広がり、ヘッジファンドの買い越しは過去最高ペースに達した。さらにAIデータセンター建設ラッシュによる銅価格の史上最高値更新が重なる。原油・燃料・基礎金属の同時高騰は、FRBが最も恐れる「供給側からのインフレ第2波」を引き起こすリスクを孕んでいる。株式市場がハイテク決算に浮かれる裏で、実物資源のタイト化というインフレの火種は確実に燃え広がっている。

文系人材が現場でAIを使いこなすための「共働き」実践マニュアル

 このマニュアルは、統計学やプログラミングの知識を持たない「文系人材」が、現場の圧倒的な武器である「ドメイン知識(業務知識)」を燃料にして、AIを強力なパートナーとして指揮するための実践的ガイドブックである。

1. 【はじめに】なぜ今、文系人材こそがAI活用の主役なのか

AI活用のパラダイムシフト

かつてAIは、一部の専門家がコードを書き「作る」フェーズにあった。しかし現在、AIはExcelのように誰もがGUI(マウス操作)環境や既存サービスを通じて「使う」フェーズへと完全に移行している。アーキテクチャの成否を分けるのは、技術的な内部構造の理解ではなく、「現場のどの課題に、どのAIを、どう組み込むか」というデザイン能力である。

役割の違いを明確化する

AIプロジェクトにおいて、理系人材と文系人材の役割は以下のように明確に分離され、補完し合う関係にある。

理系AI人材の役割(AIを構築する)

  • アルゴリズムの選定、プログラミング、統計・数理モデルの構築
  • 学習用サーバの用意、システムの運用管理、本番稼働インフラの構築

文系AI人材の役割(AIを使いこなす)

  • AI企画:誰の、どの課題を、どのAIタイプで解決するかのプランニング
  • 現場への導入プロセス設計、および人とAIの「共働き」スタイルの判断
  • ドメイン知識(現場の専門知識)をAIへ学習させるための「燃料」提供

文系人材の最大の武器:ドメイン知識

文系人材が持つ最大の武器は、特定のプログラミング技術ではない。現場の業務プロセス、顧客の痛み、業界特有の商習慣といった**「ドメイン知識」**こそが、AIを駆動させる最も重要な燃料である。理系人材がどれほど優れたエンジン(モデル)を作っても、文系人材が適切な燃料を注がなければ、ビジネス価値を生むことは不可能だ。

一度この役割分担を理解すれば、AIは「正体不明の怪物」から「使いこなすべきギア」へと変わる。次に、あなたがビジネスを動かすために選択すべき「共働きのスタイル」を提示する。

2. 【基本設計】人とAIの「3つの共働きスタイル」

現場におけるAI導入の成否は、主導権を「人」と「AI」のどちらに置くかという設計で決まる。

T型(人の仕事をAIが補助する)

主導権は「人」。AIは客観的なデータ提供やレコメンドを行い、人間がそこに「ストーリー(主観)」や「感情」を乗せて最終判断を下すスタイルである。

  • 役割分担: AIが選択肢を絞り込み、人間が付加価値(接客や意味付け)を加える。
  • 具体事例:
    • JINS BRAIN: AIがメガネの「似合い度」を数値化し、店舗スタッフはその客観データを踏まえつつ、お客様の好みやライフスタイルに合わせた情緒的な提案を行う。
    • アパレル接客: AIが過去の購入履歴から推奨品を提示し、店員が会話を通じて最終的な納得感を作り出す。

O型(人の仕事をAIが拡張する)

人間単体では不可能だった精度、速度、情報処理量をAIによって実現し、人の専門能力を「拡張」するスタイルである。

  • 役割分担: 文系人材(専門家)が持つドメイン知識をAIに学習させ、超人的なアウトプットを引き出す。
  • 戦略的活用ポイント:
    1. 専門性の融合: 医師が画像診断AIを使って「アルツハイマーの疑い」や「インフルエンザの流行」を事前予測するように、プロの直感をデータで裏打ちする。
    2. 人智を超えた発見: 法律の膨大な判例や過去の裁判のキーポイントをAIにインプットし、弁護士の判決予測精度を劇的に向上させる。
    3. 職人技の継承: 熟練工の品質検知能力をAIに学習させ、組織全体の能力底上げを図る。

逆T型(AIの仕事を人が補助する)

主導権は「AI」。AIが業務の9割をこなし、人間は「最後の砦」としてAIの不完全さを補う設計である。

  • 役割分担: AIが素早く叩き台を作り、人間が「前準備」と「チェック・仕上げ」を担当する。
  • 具体事例:
    • 音声文字起こし: AIが9割のテキスト化を行い、人間が新しい用語や文脈の誤りを「仕上げ」として補正する。
    • 自動予約電話: 定型的な予約はAIが完結させ、AIが対応しきれない複雑な要望やクレームのみを、待機しているオペレーターが引き継ぐ。

共働きスタイル比較表

スタイル主体AIの役割人間の役割代表事例
T型補助・レコメンド主導・付加価値提供メガネ相性判定、接客支援
O型拡張・増強専門知識の提供・活用医療診断予測、判例予測
逆T型AI実行・自動化前準備・仕上げ・補正文字起こし、AI自動予約

スタイルを選択したならば、次はその「共働き」を具体的な業務プロセスへと落とし込む必要がある。

3. 【実践ロードマップ】AI共働きの業務プロセス設計

AI企画の5W1Hフレームワーク

企画を「単なる思いつき」で終わらせないために、以下の挑発的な問いに対し、能動的に回答せよ。

  • WHO: あなたは具体的に「誰」をこのAIでエンパワーしようとしているのか?
  • WHY: それは「AIでなければならない」課題か?あるいは単なるトレンド追従ではないか?
  • WHICH: 識別、予測、会話、実行のうち、どのタイプをエンジンとして採用するか?
  • WHAT: そのAIは、現場スタッフから「親愛なる同僚」として呼ばれる名前と役割を持っているか?
  • HOW: T型、O型、逆T型のどのギアを使い、人とAIの分業を最適化するか?
  • WHEN: 構築済みサービスで即戦力を狙うか、GUI環境で自社独自のモデルを磨き上げるか?

アイデアのスコアリング:感性と論理の往復

アイデアは「変化量(インパクト)」と「実現性」の2軸で厳格に評価しなければならない。

  1. 変化量: 導入により利益が劇的に増える、あるいはコストが大幅に減るか。
  2. 実現性: 必要なドメイン知識(データ)が揃っており、現在の技術で実装可能か。
  • プロのアドバイス: 企画を小ぶりにまとめないこと。まずは**「感性」を全開にし、「100本ノック」の精神で「もしこんなことができたら凄い」という夢を書き出せ。「人間が想像できることは実現できる」という前提に立ち、その後に「論理」**を用いて現実的な着地点へ落とし込むのだ。

現場運用のソフト面を設計する(孫子の兵法)

AI導入の最大の壁は、現場の拒絶反応である。

  • 不安の払拭: 孫子の「彼を知り己を知れば百戦殆からず」の精神を叩き込め。AIを知れば、正体不明の「職を奪う怪物」への恐怖は消え、「付加価値の高い業務に集中させてくれる道具」という理解に変わる。
  • フォロー接客トレーニング: AIが誤った予測を出した際(例:AIが勧めた商品を顧客が拒絶した際)に、人間がいかにプロとしてリカバリーし、信頼を繋ぎ止めるか。「AIの欠落を埋める人間力」をマニュアル化せよ。

これで、明日から現場を変えるための準備は整った。

4. 【おわりに】AI時代は「行動格差」の時代である

マインドセットの統合

「AIを知れば恐怖は消える」。AIを正体不明の何かとして恐れ、足を止めることこそが最大のリスクである。仕組みを理解し、共働きの作法を身につけたあなたにとって、AIはもはや脅威ではなく、あなたの能力を数百倍に拡張するエグゾスケルトン(強化外骨格)である。

最終的なベネフィット

AIと共働きすることで、あなたは定型的なデータ処理や単純作業から解放され、人間にしかできない「感性」「戦略」「共感」といった高付加価値な領域へシフトできる。AIを使いこなす文系人材は、もはや単なる現場の人間ではない。テクノロジーを自在に操り、ビジネスを動かす真の主役である。

一歩を踏み出し、明日からの「共働き」を開始せよ。

Daily Morning Report (2026年8月28日)

FRB内部のタカ派論調が一段と激しさを増してきた

1. 概要・市場のポイント

今朝の米株先物チャートと決算速報を前にして、思わず声が出た。

エヌビディア(NVDA)が叩き出した5-7月期(第2四半期)決算は、売上高が962.2億ドル(約15.3兆円、前年同期比+105.9%増)、EPSが2.22ドル(同+119.8%増)と、市場の強気なコンセンサスすら40億ドル以上も軽々と粉砕する異次元の数字だった。

データセンター向け売上高だけで890億ドル(+117%増)。さらに次期売上高ガイダンスとして1,080億ドル(約17.2兆円)を提示し、時間外取引で株価は+7%急騰している。

とどめに、オープンソースAIモデルの世界的ハブである「Hugging Face」を129億ドル(約2兆円)で現金買収合意というニュースまで飛び込んできた。これはデカい。AIインフラの需要減速懸念を力技で吹き飛ばす圧倒的な独走劇だ。

しかし、足元のマクロ環境全体を見渡すと、楽観一色で突っ込めるほど単純な地合いではない。

S&P 500は7,730.99(+0.7%)へ反発したものの、米10年債利回りは4.67%(+3bp)へじわりと再上昇。原油先物もWTIが83.64ドル(+1.7%)、ブレントが89.58ドル(+2.0%)へ反発した。

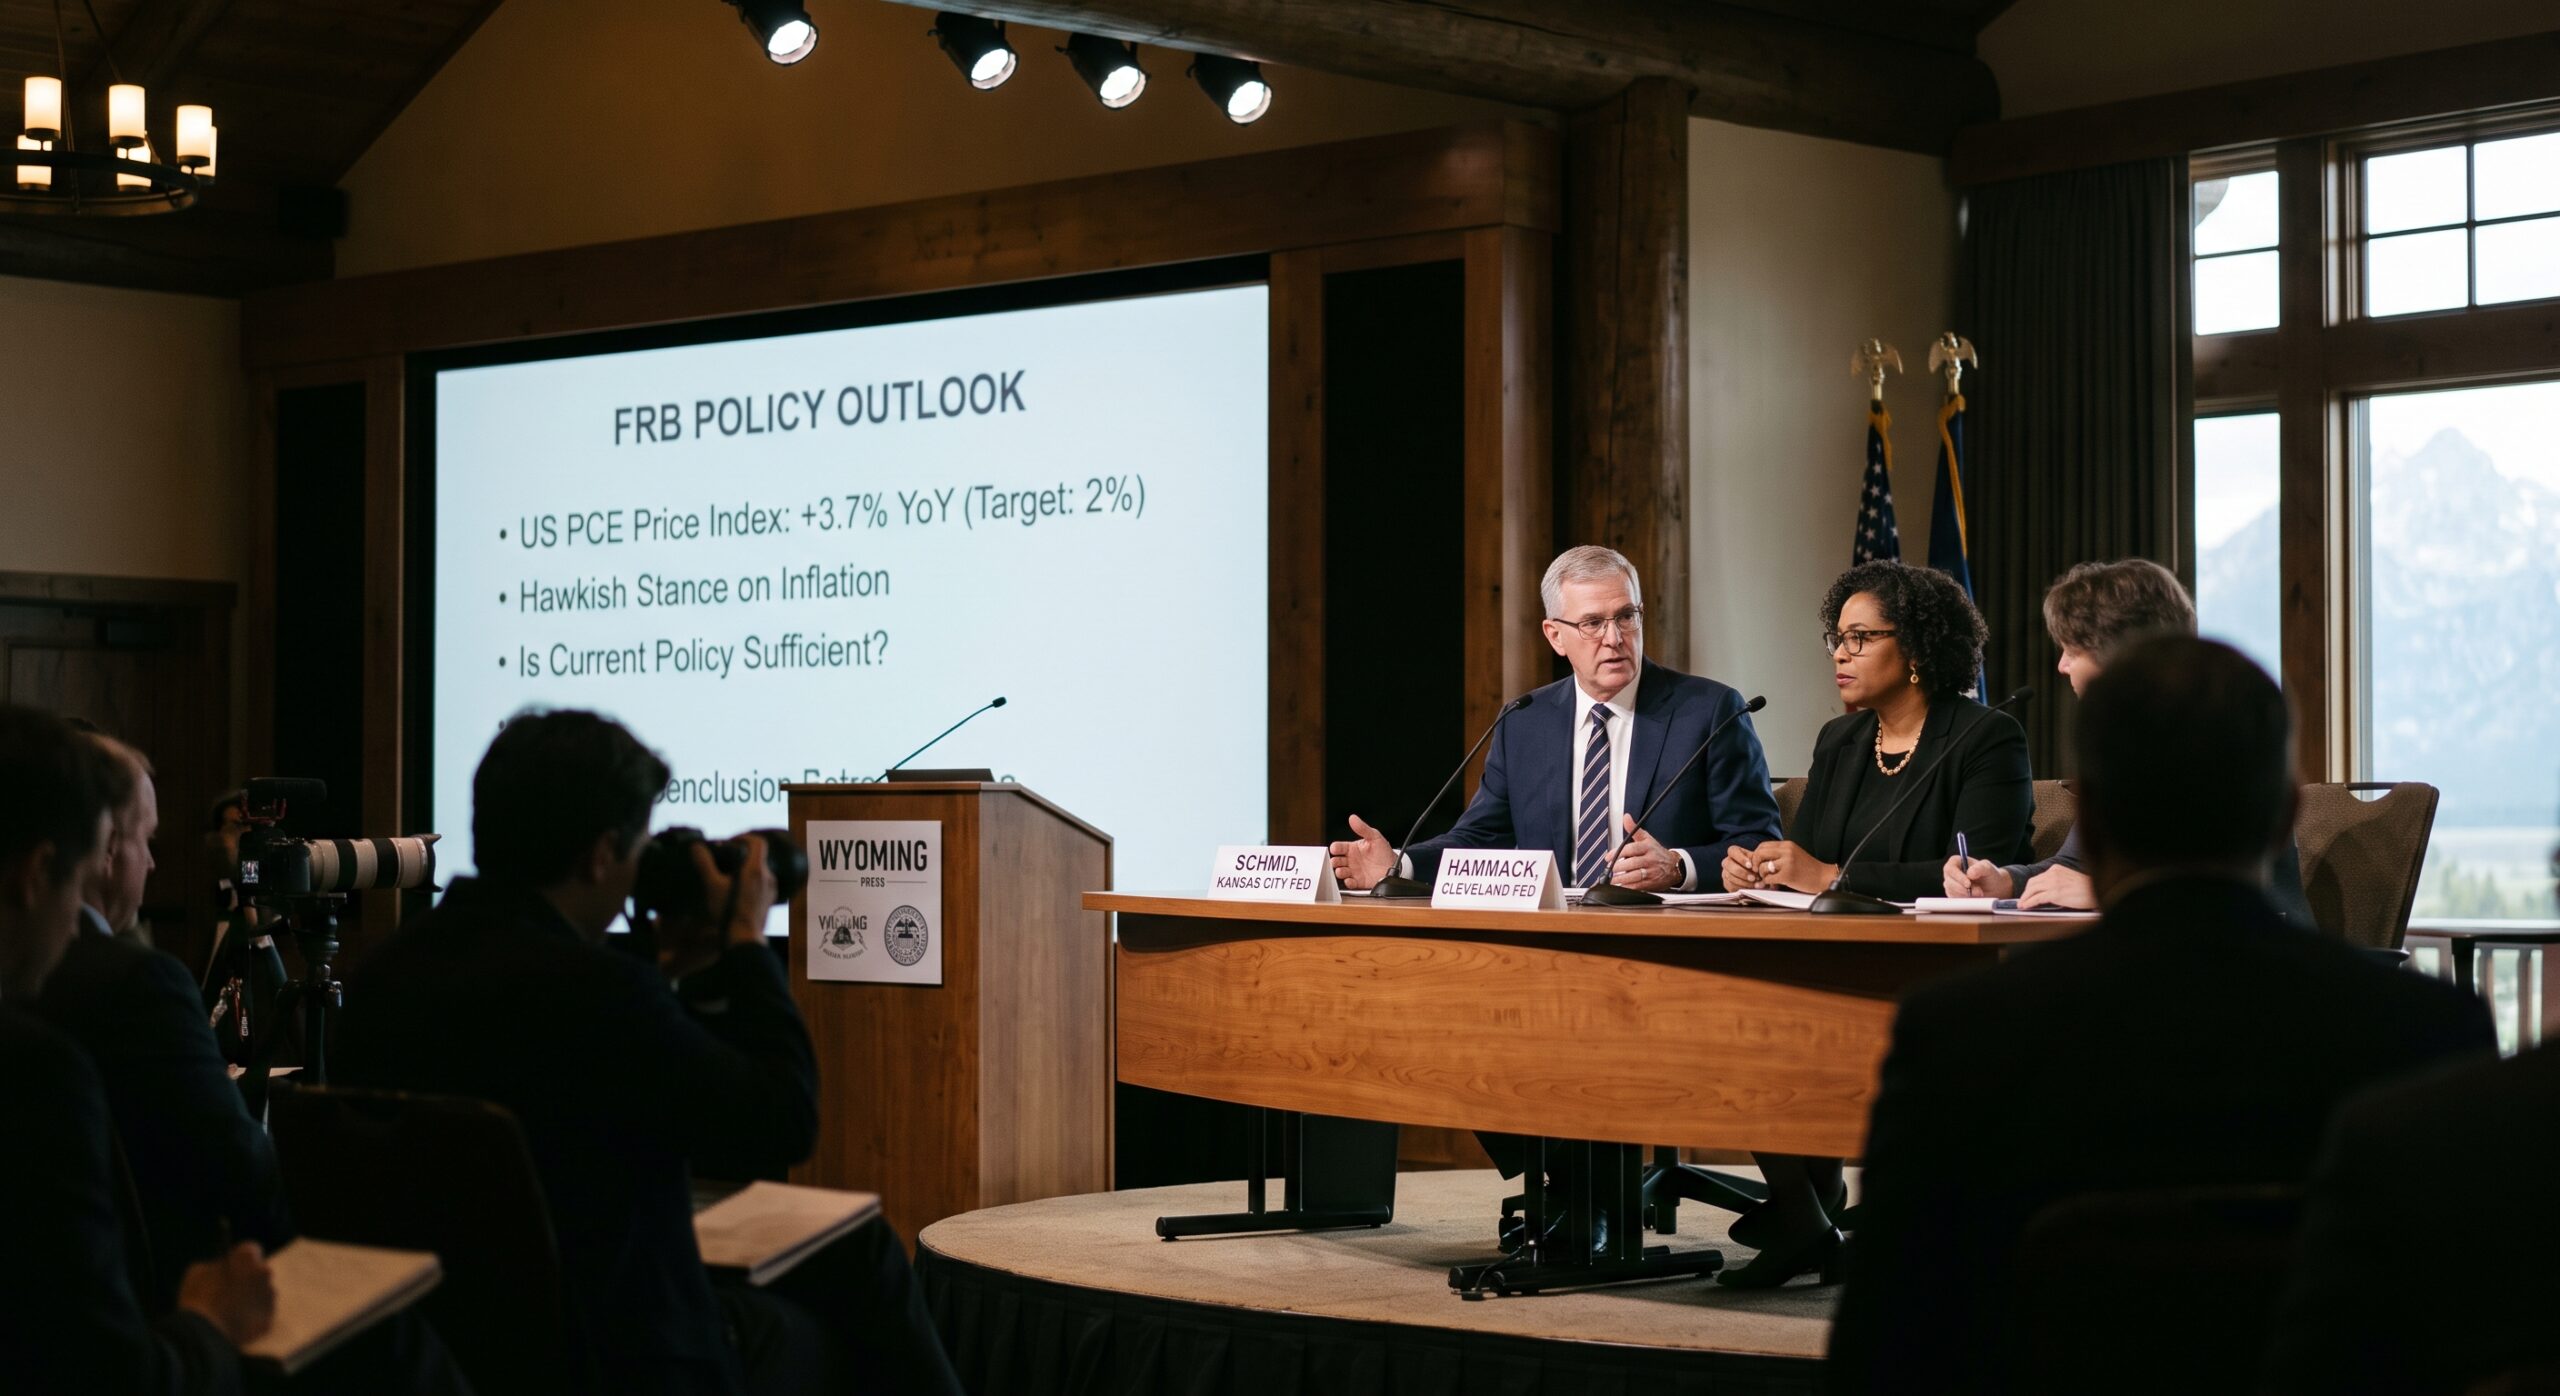
さらに、本日から開幕するジャクソンホール経済シンポジウムを控え、カンザスシティ連銀のシュミッド総裁やクリーブランド連銀のハマック総裁から「PCEインフレが3.7%と目標を大きく上回る中、現在の金利は景気抑制的ではない」「追加引き締め(利上げ)が必要だ」という強烈なタカ派牽制が相次いでいる。

「エヌビディアの超絶決算によるハイテク熱狂」と「ジャクソンホール前の金利高・インフレ粘着リスク」。この2つの巨大なベクトルが激突する極めてスリリングな金曜日を迎えている。

2. 為替・金利・マクロ経済動向

為替市場では、ドル円が159.40円近辺で高止まりを続けている。

先月の日米協調介入からほぼ1ヶ月が経過したが、正直なところ、介入による円高効果は完全に剥落したと言わざるを得ない。日米金利差という構造的な重石は健在で、米10年債利回りが4.67%へ反発する中、実需のドル買い・円売り圧力が根強く下値を支えている。

ここへ来て、米連邦準備制度理事会(FRB)内部のタカ派論調が一段と激しさを増してきた。カンザスシティ連銀のシュミッド総裁とクリーブランド連銀のハマック総裁は、米PCE価格指数が前年比+3.7%と目標の2%を大幅に上回り続けている現状を捉え、「現在の政策金利水準はインフレを抑え込むのに十分ではない」と明言した。先月のFOMCで利上げを支持して反対票を投じた3名に同調する動きだ。

今夜予定されるケビン・ウォーシュ新FRB議長のジャクソンホール初登壇を前に、市場が期待する「早期利下げシナリオ」は完全に封じられつつある。

自分としては、ウォーシュ議長が市場の期待通りにハト派へ傾く可能性は極めて低いと見ている。ここで下手に緩和姿勢を見せれば、40兆ドルの債務問題を抱える米国債市場で長期金利が5%台へ暴走しかねないからだ。

国内に目を向けると、ロイター調査で「日銀の次回9月利上げ予想」が6割を超え、利上げの最終到達点(ターミナルレート)予想も1.75%以上へと切り上がってきた。安達元日銀審議委員も「9月に利上げを見送れば大幅な円安が再燃する」と警鐘を鳴らしている。今朝発表される東京都区部CPIの結果次第では、日銀の引き締め観測が一段と強まるだろう。

ドル円は160円の大台を目前にして、本邦当局の再介入警戒と日銀利上げ観測、誠に米国のタカ派姿勢が激しくせめぎ合う緊迫した膠着状態が続いている。

3. 株式市場・注目企業動向【日本株・米国株】

株式市場の主役は、文句なしにエヌビディア(NVDA)だ。

今回の決算で最も驚かされたのは、売上高の規模そのものよりも、129億ドルでのHugging Face買収だ。OpenAIがブロードコムと組んで独自チップ「Jalapeno」を開発し、自前化に動く兆候を見せた矢先、エヌビディアはオープンソースAIコミュニティの牙城を丸ごと手中に収める手を打ってきた。

ハードウェア(GPU・Blackwell)の圧倒的供給力に加え、ソフトウェア・開発基盤のレイヤーまで完全に囲い込む戦略だ。このエコシステムの強固さは、他社が簡単に崩せるレベルではない。

一方で、ビッグテック間での明暗も露骨に分かれ始めている。

アルファベット(GOOGL)は、最高値から15%下落し時価総額で約110兆円(6,920億ドル)が消失した。有力AI人材の流出や最上位モデル「Gemini 3.5 Pro」の開発遅延、巨額のAIインフレ投資に対するキャッシュフロー悪化懸念が売りを呼んでいる。Thinking Machines Lab共同創業者のバレット・ゾフ氏をDeepMindのVPに招聘するなど巻き返しを図っているが、市場の評価は依然として厳しい。

自分としても、アルファベットの計算資源の強さは認めつつも、巨額Capexが実際の利益成長に結実するスピードにはやや慎重にならざるを得ない。

また、Metaは若年層のSNS中毒を巡る集団訴訟で最大171億ドル(約2.7兆円)の和解金支払いに合意した。巨額のキャッシュ流出ではあるが、長年の法的不透明感が払拭されたことで株価は+1%上昇。悪材料出尽くしと受け止められている。

日本株市場では、半導体メモリーの再編を巡る動きが熱を帯びている。

SKハイニックスの郭CEOが、キオクシアホールディングスとの「協力関係深化」を検討すると表明した。SKハイニックスはキオクシアの筆頭株主であるベインキャピタル連合を通じて議決権転換可能債を保有しており、NAND型フラッシュメモリー市場での共同展開を模索している。日米の半導体サプライチェーン再編の中で、日本勢がどう立ち回るのかは今後の大きなテーマだ。

さらに通商面では、米国のグリアUSTR代表が「カナダ製品の一部輸入禁止を検討する」「協議の扉は開かれていない」と強硬姿勢を示し、トランプ大統領がオンタリオ湖を「アメリカ湖」に改称する措置に署名するなど、北米の貿易戦争は泥沼化の様相を呈している。

ホンダ(7267)が北米で15車種の新型ハイブリッド車(HV)を投入すべく第8工場の建設を検討し始めたように、関税リスクを回避するための現地生産シフトが日本企業の生命線になりつつある。

4. 暗号資産・コモディティ

原油市場は、前日の急落から一転して反発した。

WTI原油先物は83.64ドル(+1.7%)、ブレント原油先物は89.58ドル(+2.0%)へ上昇。ホルムズ海峡を通過する原油輸送量は日量600万〜800万バレル程度まで緩やかに回復しているものの、依然として平時の半分程度にとどまっている。

カタール首相が事態沈静化のためテヘランを訪問するなど外交努力が続いているが、タンカーへの攻撃リスクが完全に消えたわけではない。原油が再び90ドル台へ乗せてくるかどうかが、今後の世界的なインフレ見通しを大きく左右する。

ゴールド(金)とシルバー(銀)は、米長期金利が小幅に反発した中でも極めて底堅い値動きを維持している。200日移動平均線を上抜けたテクニカル的なブレイクアウト形状が崩れておらず、40兆ドルの米債務問題や地政学リスクに対する「通貨防衛(Debasementヘッジ)」としての需要が根強い。

暗号資産(ビットコイン BTC)は、75,000ドル台を視野に入れた高値保ち合いを継続。エヌビディアの好決算を受けたリスクオンムードと、Web3インフラへの資金流入が支えとなっている。短期的にはジャクソンホール会議での金利見通しに左右されるだろうが、下値の切り上げパターンは維持されている。

5. note/ブログ向け考察ポイント【重要テーマ5選を徹底深掘り】

1. エヌビディア売上15兆円突破とHugging Face買収(129億ドル)が意味する「AI帝国の完成」

エヌビディアの決算は、AI需要の天井論を一蹴した。しかし、それ以上に注目すべきはHugging Faceの買収だ。OpenAIや大手テックがカスタムASIC(自前チップ)でエヌビディア離れを画策する中、開発者がAIモデルを共有・実装する最大のプラットフォームそのものを傘下に収めた。ハードウェアの性能競争から「開発環境の完全囲い込み」へシフトしたエヌビディアの堀(Moat)は、市場が想像している以上に深い。

2. アルファベット時価総額110兆円消失の教訓 — 「AIへの巨額投資」が許される条件とは

最高値から15%下落したアルファベットの苦境は、投資家が「単なるAI投資の発表」では買わなくなった証拠だ。求められているのは、莫大な設備投資(Capex)に見合うフリーキャッシュフローの創出である。TPUという強力な武器を持ちながらも、モデル開発の遅延や人材流出が嫌気された。AI相場が「期待先行の第1フェーズ」から「投資対効果(ROI)を厳格に問う第2フェーズ」へ完全に移行したことを示している。

3. ジャクソンホール直前のFRBタカ派反乱(PCE 3.7%)とウォーシュ議長への重圧

シュミッド総裁とハマック総裁の利上げ主張は、決して単なるブラフではない。PCEインフレが3.7%で高止まりする中、中立金利の水準自体が切り上がっている可能性がある。今夜のウォーシュ議長講演で、市場が期待するようなハト派的メッセージが出る可能性は低いと見るのが自然だ。金利高止まりが長期化する覚悟をポートフォリオに織り込む必要がある。

4. 米加通商戦争の泥沼化(輸入禁止検討&アメリカ湖改称)と日本企業の生き残り策

カナダの報復関税に対し、米国側が「一部カナダ産品の輸入禁止」を検討し始めた。北米自由貿易の枠組みは完全に機能不全に陥っている。この環境下でホンダが米国内第8工場の建設とHV現地生産強化に動いたのは極めて迅速な好判断だ。サプライチェーンを北米域内で完結できる企業と、関税の直撃を受ける企業の二極化が一段と加速する。

5. 日銀9月利上げ確率6割超とドル円160円ラインの最終決戦

ロイター調査で9月利上げ予想が過半数を占め、市場の織り込みが進んできた。協調介入の効果が薄れ159円台半ばまで戻された今、日銀が9月に利上げを見送れば、一気に160円を突破して165円方向へ円安が加速するリスクがある。逆に利上げに踏み切れば、一時的な円急伸ショックが走る。どちらに転んでもボラティリティが跳ね上がる局面であり、為替ヘッジとメガバンク株のポジション管理が極めて重要な局面に入っている。

Daily Morning Report (2026年8月27日)

米半導体大手エヌビディアの5-7月期(第2四半期)決算が発表

1. 概要・市場のポイント

本日のグローバル金融市場は、エヌビディア(NVDA)の決算発表と売上高見通し、米7月個人消費支出(PCE)における実質消費の急失速、ロシア・ウクライナ和平交渉の完全決裂、そしてメタ(META)の巨額和解合意という、ハイテク・マクロ・地政学の重要材料が交錯する極めて密度の高い1日となりました。

第1に、最大の注目イベントであった米半導体大手エヌビディアの5-7月期(第2四半期)決算が発表されました。売上高実績は市場予想を上回り、続く8-10月期(第3四半期)の売上高見通しを1,080億ドル±2%(アナリスト平均予想1,052億ドル超)と提示。粗利益率も約74%と驚異的な収益性を維持し、AI需要の急拡大は「2028年まで継続する」との極めて強気な長期見通しを示しました。しかし、一部の投機적資金が期待していた1,100億ドル超の超強気水準には届かなかったことから、時間外取引で株価は小幅安の反応となり、市場では「AI設備投資(Capex)の成長モメンタム」を巡る精査が進んでいます。

第2に、米商務省経済分析局(BEA)が発表した7月の個人消費支出(PCE)コア価格指数は、前月比+0.2%、前年同月比+3.3%と市場予想通りの小幅な伸びにとどまりました。総合PCEは前年比+3.7%と依然としてFRBの2%目標を上回っているものの、インフレ調整後の「実質個人消費支出(Real Consumer Spending)」は前月比横ばい(ゼロ成長)に急減速。5-6月の堅調な伸びから個人消費が一服したことで、今週末にジャクソンホール会議での初登壇を控えるケビン・ウォーシュFRB議長に対し、追加利上げを急がず金利据え置きを正当化する強力な材料(Cover)を提供しました。米10年債利回りは4.65%(+2bp)と小幅な動きにとどまり、S&P 500は7,675.70(-0.0%)と横ばいで引けています。

第3に、地政学リスクにおいて重大な局面変化が発生しました。ロシア大統領府に近い関係者によると、プーチン大統領はウクライナとの和平協議枠組みが事実上全て崩壊したと判断し、ウクライナが「パンドラの箱を開けた」としてキーウ中心部やエネルギー・物流インフラへの強力な弾道ミサイル攻撃激化を検討中であることが判明。CIAのラトクリフ長官がモスクワを極秘訪問するなど水面下の緊張が極限に達しています。一方、中東ではイラン革命防衛隊がオマーンとホルムズ海峡の収益配分枠組みで合意したと発表し、原油先物(WTI 81.80ドル)は地政学プレミアムの剥落傾向が継続しています。

2. 為替・金利・マクロ経済動向

  • 米7月PCE実質消費ゼロ成長とジャクソンホール前のFRBシナリオ: 7月PCEコアデフレーターは前月比+0.2%とインフレの落ち着きを示唆する一方、実質個人消費が前月比0.0%と失速したことで、米経済の牽引役である個人消費の息切れが統計上も確認されました。市場エコノミストは「高金利と累積インフレが低中所得層の購買力を奪っており、FRBが年内に追加利上げを行うハードルは極めて高くなった」と分析。ジャクソンホールでのウォーシュ議長講演は「引き締め維持(High for Longer)ながらも利上げ停止」のタカ派据え置きシナリオがメインストリームとなっています。
  • 為替(ドル円・USD/JPY)159.30円と日銀9月利上げの現実味: ドル円は159.30円近辺で膠着状態。前日のロイター調査で「日銀9月利上げ予想が6割超、到達点1.75%以上へ目線引き上げ」が示されたこと、さらに明日28日(金)の東京都区部CPI発表を控え、160.00円の大台到達に対する為替介入警戒感と日銀引き締めシナリオが強力な上値抵抗帯として機能しています。
  • 高市首相による国際刑事裁判所(ICC)擁護表明: 高市早苗首相は、トランプ米政権がICCの赤根智子所長に制裁を科したことに対し、「日本はICCの最大の財政拠出国であり、この重要な国際機関を守り抜く」と強い声明を発表。対米同盟を重視しつつも国際法規・国際秩序の原則を守る毅然とした外交姿勢を示しました。

3. 株式市場・注目企業動向【日本株・米国株】

  • エヌビディア(NVDA・売上高1,080億ドル予想と2028年までのAI強気シナリオ): 5-7月期決算で実績は予想を上回り、8-10月期ガイダンスとして1,080億ドル±2%(アナリスト予想1,052億ドル超)、粗利益率74%を提示。市場の極端な楽観値(1,100億ドル超)には届かず株価は時間外で一時軟調となったものの、ジェンスン・ファンCEOは「AIインフラ需要は2028年まで衰えず拡大する」と断言。OpenAIの独自チップ「Jalapeno」発表などで競争環境が変化する中でも、圧倒的なエコシステムとプライシングパワーを誇示しました。
  • メタ・プラットフォームズ(META・2.6兆円巨額和解): 米29州から提起された「若者のSNS依存・安全対策不備」を巡る集団訴訟に対し、メタは最大167億ドル(約2兆6,600億円)の和解金を支払うことで合意。利用時間制限や安全設定の解除制限、独立監査人の導入を受け入れました。巨額のキャッシュ流出となるものの、長年の法的不透明感が払拭された点には一定の安堵感も広がっています。
  • レボリューション・メディシンズ(RVMD・膵臓がん新薬FDA承認): 難治性がんである進行性膵臓がん患者の生存期間を標準治療の倍(6.7ヶ月→13ヶ月超)に延ばす画期的新薬「Rasonque」が米FDAの承認を取得。年間薬価47.5万ドル(約7,500万円)と史上最高額クラスのプライシングとなり、バイオテクノロジーセクターのイノベーション価値を強烈に示しました。
  • クラウドストライク(CRWD・通期見通し上方修正で急伸): サイバーセキュリティ大手クラウドストライクは、AIを活用した高度なサイバー攻撃の急増を背景に需要が拡大し、通期売上高見通しをアナリスト予想超えへ上方修正して株価が急伸。AIの普及がセキュリティ支出を不可逆的に拡大させる構造が確認されました。

4. 暗号資産・コモディティ

  • 原油市場(WTI $81.80 -0.7% / ブレント $87.38 -1.4%・反落基調の定着): イランとオマーンによるホルムズ海峡の収益配分合意報道や米国の対イラン制裁の具体性欠如を受け、原油先物は軟調に推移。WTIは81ドル台、ブレントは87ドル台へと水準を切り下げました。中東の供給途絶プレミアムが後退する一方、ロシアによるウクライナ攻撃激化リスクがエネルギー・穀物市場の新たなボラティリティ要因として注視されています。
  • ゴールド(金)・貴金属市場(実質消費減速と安全資産需要): 米実質消費の停滞とプーチン大統領の攻撃激化警告を受け、有事の安全資産としての金現物需要が下支え。米金利が4.65%近辺で落ち着いていることもゴールドの強気形状をサポートしています。
  • 暗号資産(ビットコイン BTC・75,000ドル近辺での底固め): ビットコインは75,000ドル台を維持。トランプ政権による暗号資産規制緩和期待と、米国の債務膨張(40兆ドル)を背景とする digital alternative assetとしての選好が続いています。

5. 考察ポイント【重要テーマ5選を徹底深掘り】

1. エヌビディア決算「1,080億ドル予想」の真実 — 「物足りなさ」の正体と2028年AI強気シナリオ

背景と深層: アナリスト平均(1,052億ドル)を上回り粗利益率74%を維持したにもかかわらず、一部の投機筋が期待した1,100億ドル超に届かず時間外で株価が下落。「完璧以上の結果」を求められるメガキャップの宿命。

投資視点: ファンCEOが示した「2028年までAI需要急増が続く」という長期シナリオは極めて強固。短期的な過熱調整(Buy the dipの押し目形成)を経て、AIインフラ関連の選別投資が再始動する好機。

2. 米7月PCE実質消費「ゼロ成長」がジャクソンホールでFRBに与える決定打

背景と深層: PCE総合が前年比3.7%と高くとも、インフレ調整後の個人消費支出が前月比横ばい(フラット)に失速。

市場への影響: 週末のジャクソンホール会議でケビン・ウォーシュ新FRB議長が「追加利上げに極めて慎重なスタンス(利上げ打ち止め)」を表明する強力な根拠となる。金利高止まり局面の終盤戦入りを示唆。

3. プーチン大統領「和平協議崩壊・パンドラの箱」宣言と欧州ハイブリッド戦の激化

背景と深層: ロシア大統領府が外交交渉の行き詰まりを理由に、弾道ミサイルによるウクライナインフラへの攻撃激化を準備。CIA長官の極秘モスクワ訪問が事態の深刻さを物語る。

地政学・投資リスク: 中東リスクが小康状態となる一方で、東欧地政学リスクが再燃。防衛関連株や欧州エネルギーインフラへの波及に警戒が必要。

4. メタ「2兆6,600億円和解」が突きつけるビッグテックの規制コストと参入障壁

背景と深層: 10代のSNS依存を巡る米29州訴訟で167億ドルという天文学的金額で和解。利用時間制限や監査受け入れが義務化。

業界構造の変化: 巨額の和解金を支払えるメガプラットフォーム(Meta)にとっては悪材料出尽くしとなる一方、中小のSNS・テック企業にとっては安全・コンプライアンス基準の引き上げが巨大な参入障壁として作用する皮肉な結果に。

5. レボリューション・メディシンズ膵臓がん新薬(年7,500万円)承認とバイオテックの復権

背景と深層: 生存期間を倍増させる画期的抗がん剤「Rasonque」がFDA承認。極めて高いアンメットメディカルニーズに対する超高額薬価の設定。

投資視点: 金利高局面で敬遠されてきた創薬・バイオセクターにおいて、明確な臨床データと圧倒的な価格決定力を持つ真のイノベーション銘柄への大口資金シフトを象徴。

Daily Morning Report (2026年8月26日)

ドル円は米金利低下にもかかわらず159.20円近辺で高止まり

1. 概要・市場のポイント


 本日のグローバル金融市場は、原油価格の急落に伴うインフレ懸念の後退と米長期金利の急低下、OpenAIによる独自AI半導体の発表、そしてカナダによる対米報復関税の具体化という重要イベントが重なり、明確な相場環境の変化を迎えています。

 第1に、エネルギー市場において原油先物相場が急落しました。WTI原油先物は前日比-5.5%安の1バレル=80.34ドル、ブレント原油先物は-6.5%安の86.18ドルへと大幅反落。ベッセント米財務長官が発表した対イラン制裁が具体的な企業リストや期日を欠いたことで、短期的・直接的な原油供給途絶リスクが後退したと市場が判断したためです。この原油急落を受けてインフレ期待が急速に沈静化し、米10年債利回りは4.62%(前日比-8bp)へと急低下。長期金利の低下を好感してS&P 500は7,677.28(+0.3%)へ反発しました。

 第2に、本日(26日)米エヌビディア(NVDA)の5-7月期決算発表を控える中、AI半導体業界の勢力図を揺るがす重大発表がありました。OpenAIがブロードコム(Broadcom)と共同開発した推論特化型の独自AI半導体「Jalapeno(ハラペーニョ)」を発表。700ワットの低消費電力でエヌビディアの「GB300」を消費電力当たりの演算量と応答速度で上回る性能を示し、今年後半から自社モデルへ導入することを明らかにしました。エヌビディアへの一極集中から独自チップ(ASIC)への分散シフトが現実のものとなりつつあります。

第3に、北米通商摩擦においてカナダのカーニー首相が、9月8日に発効する対米報復関税(年間約200億ドル規模)の詳細を正式発表しました。米国産の鉄鋼・アルミニウム製品への関税率を50%に倍増させるとともに、家具、衣料品、家庭用ゲーム機、スマートフォンにも50%の関税を適用。さらにカナダ政府は被災企業支援として75億カナダドル(約8,600億円)の財政出動を決定。一方、トランプ政権がイラン制裁に中国大手銀行を含める意向を示したことに対し、中国政府は「あらゆる必要な措置で自国利益を守る」と猛反発し、9月の米中首脳会談を前に通商・地政学の対立が複雑化しています。


2. 為替・金利・マクロ経済動向

  • 米10年債利回り4.62%へ急低下とインフレ期待の沈静化: 原油価格の急落(WTI 80ドル台前半)がコストプッシュ型インフレの再燃懸念を大きく後退させ、債券買い(利回り低下)を誘発。米10年債利回りは前日の4.70%から4.62%(-0.08%)へと急低下しました。ただし、ボストン連銀のコリンズ総裁は「インフレ鈍化の確たる証拠が継続しない限り、現行の引き締め的な金融政策スタンスを維持することが適切である」と釘を刺しており、ジャクソンホール会議でのウォーシュFRB議長講演に向けた警戒感は根強く残ります。
  • 為替(ドル円・USD/JPY)159.20円と日銀9月利上げ確率6割超: ドル円は米金利低下にもかかわらず159.20円近辺で高止まり。ロイターが実施した最新の市場エコノミスト調査によれば、「日銀が次回9月会合で追加利上げに踏み切る」との予想が6割超に急伸。さらに利上げサイクルの到達点(ターミナルレート)予想も従来の1.50%から「1.75%以上」へと目線が切り上がりました。安達元日銀委員の「利上げ見送りなら大幅円安」発言もあり、日銀の金融引き締めへの現実味が一段と高まっています。
  • 中国の対米反発と9月米中首脳会談の駆け引き: 米財務省が中国・香港の大手金融機関を対イラン制裁の対象とする方針を示したことに対し、中国外務省は「干渉や妨害を受けるいわれはない」と公式に拒絶。イラン産原油の最大輸入国である中国は、9月の米中首脳会談を控えて交渉カードを握る構えですが、米国の要求を完全無視すればトランプ政権の報復関税(過剰生産能力関税7.5%)を招くリスクがあり、ギリギリの外交的駆け引きが続いています。

3. 株式市場・注目企業動向【日本株・米国株】

  • 米国株式市場(S&P 500 7,677.28 / +0.3%)とハイテク買い戻し: 原油急落と金利低下の恩恵を受け、ナスダックおよびS&P 500が反発。ただしディックス・スポーティング・グッズ(DKS)が売上高未達で-18%急落するなど、低中所得層の消費減速による個別銘柄のボラティリティは極めて高い状態です。
  • OpenAI × ブロードコム(AVGO・独自半導体「Jalapeno」発表): OpenAIがブロードコムと共同開発した推論特化型AIチップ「Jalapeno」は、消費電力700Wでエヌビディア「GB300」を凌駕する電力効率とレスポンスを実証。エヌビディアがサーバー価格の15%値上げを通達する中、自前のカスタムシリコンによるコスト削減とベンダーロックイン回避の動きがメガテック全体へ波及しています。
  • 本日決算:エヌビディア(NVDA・5-7月期決算の焦点): 市場予想は売上高919.1億ドル(前年比+96.6%)、EPS 2.07ドル(前年比+99.0%)。次世代チップ「Blackwell」「Vera Rubin」の出荷進捗と、顧客である大手テックのAI設備投資持続性が焦点。
  • ホンダ(7267・米国に第8新工場建設を検討): ホンダは北米でのハイブリッド車(HV)強化に向け、米国で8つ目となる新工場建設の検討を開始。2030年3月までに北米市場へ15車種の新型HVを投入し、EV偏重から需要の堅調なHVへ戦略転換。トランプ関税リスクに対応し、パワートレインの現地化を加速させます。

4. 暗号資産・コモディティ

  • 原油市場(WTI $80.34 -5.5% / ブレント $86.18 -6.5%・今年最大の急落局面): 米国の対イラン制裁が即座の供給遮断を伴わない「警告的措置」にとどまったことで、投機的な買いポジションが一気に解消.ブレント原油は90ドルの大台を割り込み86ドル台へ沈みました。しかし、サウジ原油の喜望峰迂回やカナダの対米原油供給減など物理的な供給制約は残存しており、80ドル近辺での下値支持力が試されます。
  • ゴールド(金)・貴金属市場(金利低下が下支え): 原油急落によるインフレ懸念後退と米長期金利の急低下(4.62%)を受け、利息を生まない資産であるゴールド現物への押し目買い需要が継続。200日移動平均線上での底堅い推移を維持しています。
  • 暗号資産(ビットコイン BTC・75,000ドル台維持とAI連携拡大): ビットコインは75,000ドル近辺で堅調に推移。AIスタートアップHugging Faceが企業価値130億ドルで資金調達を進めるなど、Web3とAIのインフラ統合に対する資本投下が活発化しています。

5. 考察ポイント【重要テーマ5選を徹底深掘り】

  • 1. 原油5%超急落(WTI 80ドル)と米10年債利回り4.62%急低下の連鎖反応
    • 背景とメカニズム: 対イラン制裁の具体性欠如による地政学プレミアムの剥落が原油価格を押し下げ、市場のインフレ期待(ブレークイーブンレート)が低下して債券買いを誘発。
    • 投資視点: 金利低下はグロース株・ハイテク株にとって強力な追い風。ただし原油が80ドルを割り込んで下げ続ける場合は「世界的な需要後退(景気減速)」のシグナルとなるため、景気敏感株からディフェンシブ・好業績ハイテクへの選別が重要。
  • 2. OpenAIの独自AI半導体「Jalapeno」発表 — エヌビディア独占崩壊の第1歩か
    • 背景とメカニズム: ブロードコムと共同開発した推論特化チップが、エヌビディア現行主力(GB300)を電力効率で上回る。エヌビディアが15%値上げを強行する中での強力な牽制球。
    • 市場への影響: AI半導体市場が「学習(エヌビディアGPU独占)」から「推論(カスタムASICへの分散)」へシフト。ブロードコム(AVGO)のカスタム半導体事業の優位性が一段と強化される構造。
  • 3. ロイター調査「日銀9月利上げ予想6割超・到達点1.75%へ」の衝撃
    • 背景とメカニズム: 7月全国CPI(1.9%)の高止まりと為替介入効果の維持を背景に、市場コンセンサスが9月利上げ(0.50%へ)へ急速に傾斜。
    • 投資視点: ドル円が159円台にとどまる中、9月利上げが現実化すれば一時的な円高(円キャリー巻き戻し)リスクが再燃。メガバンク株(利ザヤ拡大恩恵)の強気ホールドと、為替感応度の高い輸出株のヘッジが必須。
  • 4. カナダ対米報復関税(鉄鋼・アルミ50%倍増、スマホ・ゲーム機50%)の破壊力
    • 背景とメカニズム: 9月8日発効の200億ドル報復関税リストが公表され、米国の製造業・消費財に直接打撃を与える品目をピンポイントで指定。
    • 市場への影響: 北米自由貿易協定(USMCA)の事実上の形骸化。米加双方の製造業コストを押し上げ、スタグフレーション圧力を生むため、サプライチェーンの国内回帰・多角化を進める企業への選別が進む。
  • 5. ホンダ「米国第8工場検討・HV15車種投入」に見るグローバル自動車戦略の大転換
    • 背景とメカニズム: EV需要の踊り場とトランプ関税リスクに対応し、北米で最も収益性の高いハイブリッド車(HV)への回帰と現地生産を加速。
    • 投資視点: 「全固体電池・EV一本足打法」から「現実的なHVハイブリッド重視」へ舵を切った日系自動車メーカーの資本効率と収益回復シナリオを再評価。

Aug. 2026 Bank of America Found Manager Survey Report

BofA ファンドマネージャー調査の考察(長文)

1. エグゼクティブ・サマリー:極端な過熱感と逆張りの売り警告

2026年8月に実施されたバンク・オブ・アメリカ(BofA)のグローバル・ファンドマネージャー調査(FMS)は、運用機関やポートフォリオマネージャーたちのセンチメントが近年稀に見る極端な「強気(Bullish)」水準に達している現実を鮮明に描き出しました。
本調査は、運用資産総額5,810億ドルを擁する203人のポートフォリオマネージャーを対象として、2026年8月7日から13日にかけて実施されたものです。

最大の注目点は、ファンドマネージャーの平均現金保有比率が前月の3.6%から3.5%へと低下したことです。これは2026年2月以来の最低水準であり、1998年に本調査が開始されて以来、歴史上6番目に低い歴史的低水準(ウルトラロー)に該当します。この極端なキャッシュの減少は、市場参加者が手元の流動性をほぼ完全に使い果たし、リスク資産へと全力で資金を投入(フルインベストメント状態)していることを意味します。

現金の取り崩しと並行して、グローバル株式への配分比率はネット56%のオーバーウェイト(OW)へと急増しました。これは2021年11月以来、約5年ぶりの最高水準であり、株式のオーバーウェイト姿勢は14ヶ月連続で維持されています。

この極端なポジショニングは、BofAが提唱する独自の「逆張り指標」において、深刻な警告シグナルをダブルで点灯させました。

  1. FMSキャッシュルール:ファンドマネージャーの平均現金比率が4.0%以下に低下した際に「売り」を推奨するこのルールは、3.5%という極限値によって強力な「売りシグナル」を発信し続けています。
  2. Bull & Bear指標:包括的な市場センチメントを示す同指標は9.3まで急上昇しており、歴史的に売りシグナルの基準とされる「8.0」の閾値を大きく突破しています。

BofAのチーフ投資ストラテジスト、マイケル・ハートネット氏らの分析チームは、「現在のポジショニングは、これ以上のリスク資産の買い増し(リロード)を推奨せず、いったん撤退するか、リスク資産内での機動的なローテーション(循環物色)を模索すべき局面である」と明確に警告しています。市場がすべての好材料を織り込み、さらなる買い余力を喪失しているこの「脆い均衡」は、わずかなマクロ的・構造的ショックに対して極めて脆弱な状態と言えます。


2. マクロ経済シナリオと政策金利をめぐる市場の「ねじれ」


 投資家たちが歴史的な強気姿勢を崩さない背景には、世界景気が持続的に拡大するというマクロ経済シナリオへの絶対的な信頼があります。

今後12ヶ月間の世界経済の見通しについて、過去最高となる56%のファンドマネージャーが「ノーランディング(無着陸・軟着陸なし)」シナリオを期待しており、これは前月の54%からさらに上昇して市場の不動のコンセンサスとなっています。対照的に、景気減速を伴う「ソフトランディング」を予測する割合は34%と、2025年4月以来の低水準に沈み、急激な景気後退を示す「ハードランディング」の予想はわずか4%にとどまりました。

 また、景気予測の内訳を見ると、景気拡大とインフレが同時に進行する「景気ブーム(Above-trend growth & Above-trend inflation)」を想定する回答が43%に達し、2022年2月以来の最高値を記録する一方、スタグフレーション(トレンドを下回る成長とインフレ)を懸念する声も49%と高水準で拮抗しています。企業業績に対しては楽観論が支配的であり、ネット37%のマネージャーが今後12ヶ月間で「2桁以上の企業利益(EPS)成長」を予想しており、これは2021年8月以来で最も強力な楽観度です。

政策金利と中央銀行の思惑


 この強気コンセンサスを支えているのが、米連邦準備制度理事会(FRB)の政策運営に対する期待です。回答者の72%は、2026年11月に控える米国中間選挙の前にFRBが追加利上げに踏み切ることはないと考えています。
2026年5月に就任したケビン・ウォルシュFRB議長が、8月27〜29日に開催されるジャクソンホール・シンポジウムでのデビュー講演において「中立的(Neutral)」なトーンを選択すると予想する回答は53%に達し、タカ派(31%)やハト派(7%)の予想を大きく上回っています。ウォルシュ議長は従来の過度なフォワードガイダンスを抑制し、市場みずからに経済データを解釈させる「データ依存」の姿勢をとっているため、ジャクソンホールでの実際の発言内容とその解釈が市場の短期的な試金石となります。

債券市場が発する警告

 しかし、株式市場の楽観論に対し、債券市場は構造的な警告を発しています。米国の30年物国債利回りは一時5.31%と、2007年の世界金融危機(GFC)前夜以来の最高水準に急上昇しました。この長期金利の高止まりは、以下の構造要因に基づいています:

  • 米国の公的債務拡大:40兆ドルに迫る巨額の財政赤字。
  • 資本獲得競争の激化:AIハイパースケーラーによる巨額の社債発行が、国債から資金を吸収。
  • 外国投資家による需要減退:ドル建て資産への需要変化。

株と長期金利が同時に上昇する「ブーム」を本気で信じている投資家はわずか9%にすぎず、債券市場の乱高下が株式市場のバリュエーションを崩しかねないという「ねじれ」が足元に存在しています。


3. いまファンドマネージャーはどこに集中して投資しているのか?(アロケーションの現状)

流動性が限界まで引き下げられる中、資金は特定の資産クラスや地域、そして極めて偏った「テーマ」へと集中しています。

資産クラス別アロケーション

 ファンドマネージャーは、キャッシュや債券をアンダーウェイト(過小評価)する一方で、株式やコモディティ、不動産などの実物・リスク資産へ比率を引き上げています。

  • グローバル株式:ネット56%のオーバーウェイト(前月42% OWから急拡大)。
  • コモディティ:ネット24%のオーバーウェイト(前月11% OWから急増)。実物資産への資金回帰が鮮明。
  • 不動産:ネット7%のアンダーウェイト(前月の17% UWから大幅に改善傾向)。
  • 債券:ネット39%のアンダーウェイト(前月34% UWからさらに拡大)。金利高止まりへの警戒感から忌避されています。

地域別株式アロケーション

  • 米国株式:ネット27%のオーバーウェイトへと引き上げられ、2024年12月以来の最高レベルを記録。しかし、バリュエーションモデル(GF Value)上では、S&P 500は現在8.9%割高(過大評価)な水準にあることが指摘されており、高値追いのリスクが蓄積しています。
  • グローバル新興国市場(GEM):ネット34%のオーバーウェイトと、高い水準を維持。
  • 日本株式(グローバル配分):グローバルポートフォリオ内での配分はネット1%のオーバーウェイトに減少(前月3% OWから小幅縮小)。
  • 英国株式:ネット33%のアンダーウェイト。歴史的平均値から1.5標準偏差(σ)も下振れした、極端に冷遇された状態(裏を返せば、割安な逆張り候補)にあります。

「最も混雑した取引(Crowded Trade)」トップ3

 市場の流動性と確信がどこに集中しているかを示す「混雑した取引」のデータは、偏りの全貌を示しています。

  1. 世界の半導体のロング(買い持ち)53%(前月の過去最高記録82%からは低下したものの、依然として過半数を占める絶対的な首位)。
  2. 日本円のショート(売り持ち)12%(低金利の円を売って他資産に投資するキャリートレードの根強さを証明)。
  3. マグニフィセント・セブン(M7)のロング11%(米テック超大型株への依存)。

4. セクターチェンジと物色の変化(循環物色の実態)

8月の調査では、過熱したテクノロジーに乗り続ける一方で、バリュエーションを意識したポートフォリオの再配分(セクターチェンジ)の兆候が見られました。

グローバルにおける主要セクターの動向

  • テクノロジー:ネット30%のオーバーウェイトへと上昇(5月以来の最高値)。AIへの投資意欲が衰えていないことを示します。
  • 銀行:ネット30%のオーバーウェイトを維持。金利高止まり(30年債利回り5.31%など)による利ザヤ改善が追い風。
  • エネルギー:アンダーウェイト幅が前月のネット20%からネット3%へと劇的に縮小。原油価格の上昇に伴い、年末のブレント原油ターゲットが従来の71ドルから76ドルへと引き上げられたことを受け、資金が急速に回帰しています。
  • 消費財:見直し買いが進行。一般消費財のUWがネット12%(前月22% UW)に、生活必需品のUWがネット19%(前月32% UW)へと縮小。

アジア太平洋(APAC)ex-Japanにおけるセクター配分

アジア太平洋地域のファンドマネージャー(回答者約105人)を対象とした詳細データ(APAC FMS)では、半導体を中心とするバリューチェーンへの偏愛がさらに際立っています。

  • 半導体:ネット50%のオーバーウェイト(ダントツの首位)。
  • テックハードウェア:ネット32%のオーバーウェイト。
  • ヘルスケア・製薬:ネット32%のオーバーウェイト(ディフェンシブとしての高い信頼)。
  • 銀行:ネット27%のオーバーウェイト。
  • 不動産:ネット32%のアンダーウェイト(最下位。中国の不動産問題や金利高止まりが深刻な重石)。

5. 【FX視点】「日本円ショート」の熱狂と、その背後にある構造的脆さ

 外国為替(FX)取引を実際に行っている投資家にとって、2026年8月のFMSは極めて重要な、かつ危険なメッセージを内包しています。

円ショートの現状と背景

 現在、「日本円のショート」はグローバルな機関投資家の間で「最も混雑した取引の第2位(12%)」に選ばれています。これは、ドル高・円安トレンドに乗り、低金利の円を借りて米ドルなどの高金利通貨や高配当・値上がり期待の資産へと再投資する「円キャリー取引」が大規模に維持されていることを物語っています。

 しかし、このポジショニングの裏では、アジア太平洋のファンドマネージャーたちの間で、日本の金融政策に対する予測が極めてアグレッシブに変化しています。

  • BOJ(日本銀行)の次回利上げ時期の予測
    • 9月約60%
    • 10月32%
    • 12%9%
    • 2027年1月以降0%

 回答者の全員が、遅くとも2026年年内には日銀が追加の利上げを実施すると予想しています。

FXトレーダーが警戒すべき「円キャリー巻き戻し」のトリガー

 日銀が9月または10月に利上げに踏み切るというコンセンサスがこれほど強固であるにもかかわらず、なぜ現在も「円ショート」が混雑取引の2位に位置しているのでしょうか?
これこそが、現在の市場の最大の「脆さ」です。投資家たちは「日銀が利上げする」「為替が転換するかもしれない」と頭では理解しつつも、足元の強烈なリスクオン相場、および「ノーランディング」期待から生まれるキャリー収益を手放すことができず、ギリギリまでポジションを維持しているのです。

この状態で、以下のようなイベントが発生した場合、「円ショートの歴史的な強制スクイーズ(巻き戻し)」が秒単位で発生するリスクがあります。

  1. ジャクソンホール等での日米金利差の縮小シグナル:ケビン・ウォルシュFRB議長が市場の期待(中立)に反して「利下げ」に言及するか、あるいは予想以上の「経済データ悪化」による米長期金利の急低下。
  2. 日銀による想定以上のタカ派姿勢:9月利上げが断行され、さらに先々の利上げペースが市場予想を上回る。
  3. AIバブルや債券市場のショックに伴う「流動性危機」:現金保有比率が3.5%と極限まで低いため、株式や半導体の急落が起きた際、ファンドマネージャーは手元の現金を確保するために、最もレバレッジがかかっていて利益が出ているキャリー取引を一斉に解消(円の買い戻し)せざるを得なくなります。

 FX取引においては、158円後半での膠着状態から、これらのトリガーによってボラティリティが急激に跳ね上がり、短期間で数円〜十数円規模の「円高方向への急変動」が発生するリスクを常に念頭に置き、ストップロスの設定とレバレッジ管理を厳格に行う必要があります。


6. AI関連銘柄の強気度分析:高まる「二面性」と物色先の移行

 人工知能(AI)セクターは、現在の市場において「最大のリスク要因」でありながら「最強の投資確信」でもあるという、極めて歪んだ「二面性(Contradiction)」を持っています。

AIをめぐる矛盾したコンセンサス

  • リスク認識
    • 回答者の32%が、市場全体を揺るがす「最大のテールリスク(Tail Risk)」の第1位として「AIバブル」を挙げています(2ヶ月連続の首位)。
    • さらに、金融システムにおける「信用イベント(信用収縮)」を引き起こす最大の震源地として、38%「AIハイパースケーラー(巨大IT企業)による設備投資(Capex)の削減」を挙げており、プライベートクレジット(23%)を引き離してトップとなっています。
  • 一方で投資行動は?
    • それにもかかわらず、回答者の71%は「2026年中にハイパースケーラーが設備投資を削減することはない」と予想(前月の61%から上昇)しています。
    • さらに、58%は「AIが労働市場に深刻な破壊(ディスラプション)をもたらすのは2028年以降である」と見ており、短期的には実体経済への悪影響や投資の減速は起きないという都合の良い前提を置いています。

 つまり、「AIバブルの崩壊や設備投資の削減が起きれば世界的な危機になる」と極めて高い解像度で警戒しつつも、「少なくとも自分がポジションを握っている間(2026年中)はそんなことは起きない」という、ダブルスタンダードな確信のもとで「半導体ロング(53%)」や「M7ロング(11%)」に資金を投じ続けているのが、グローバルマネージャーの実態です。

AI物色先の変化:チップ(半導体)から「インフラ(物理層)」への移行

 この状況下で、より実利を伴う「セクターチェンジ」がAIバリューチェーン内で発生しています。半導体のショートタームでの需給サイクル(台湾・韓国の半導体サイクル)に対する euphoria(熱狂)は8月に急低下を見せましたが、これはAI投資自体を諦めたわけではなく、物色先が「チップ(半導体)」から「AIを実行するためのインフラ(物理層)」へと広がっていることを意味します。

 アジア太平洋(APAC)調査において、ファンドマネージャーが「AIバリューチェーンの中で最も優れたリスク・リターン(投資妙味)がある」と注目しているセグメントは以下の通りです:

  1. 電力・エネルギー(Power and energy)23%(AIデータセンターが消費する莫大な電力需要を背景に、送電網やユーティリティが最有力視されています)
  2. データセンター・インフラ(Data-centre infrastructure)18%(冷却システムや不動産など、物理的なデータセンター設備)
  3. コネクティビティ・ネットワーキング(Connectivity/networking)18%(超高速通信インフラ)
  4. メモリ(Memory)14%(AIサーバーに不可欠な高帯域幅メモリ:HBMなど)
  5. ソフトウェア・プラットフォーム(Software & platforms)9%
  6. AIコンピューティング(AI compute)5%

 AI関連投資を行う上では、すでに割高感が指摘される半導体株の単純な高値追いではなく、データセンター向けの「電力設備」「変圧器」「冷却システム」「大容量メモリ」といった、ボトルネックとなる実物・周辺インフラへ投資資金が大きくシフト(ローテーション)していることを理解することが極めて重要です。


7. ディフェンシブ銘柄の動向と、BofAが推奨する逆張り戦略

 歴史的な「超強気相場」と「株式への資金集中」に対し、BofAのストラテジストは、市場の平均回帰(急激な調整)が発生した際の保険として、極端に冷遇されている「ディフェンシブセクター」および「不人気資産」への投資(コントラリアン・トレード)を強く推奨しています。

ディフェンシブ銘柄の現状

 現在、生活必需品(ネット19%のアンダーウェイト)や一般消費財(ネット12%のアンダーウェイト)は、過去の平均値から見ても大幅に過小評価されているセクターです。しかし、8月にはこれらのアンダーウェイト幅が急激に縮小(生活必需品は前月32% UWから19% UWへ改善、一般消費財は22% UWから12% UWへ改善)しており、一部の聡明な投資家が「テクノロジーからディフェンシブ・消費財へのショートカバー(買い戻し)」を開始していることが窺えます。

BofAが提示する4つの逆張り(コントラリアン)推奨ペアトレード

市場の過熱ポジショニングが逆回転した際に、最もリターンを生むとされる戦略は以下の通りです:

  1. 生活必需品(ディフェンシブ)のロング / テクノロジーのショート
    • 異常に混み合った半導体・ハイテクのロングポジションをヘッジし、バリュエーション的に放置されている生活必需品(スタプル)を買う。
  2. 一般消費財のロング / 銀行のショート
    • 金利急騰(30年債5.31%)によって過熱した銀行セクターから利益を確定し、インフレ減速と景気のノーランディングから実質購買力の回復が期待できる消費財へと配分を移す。
  3. グローバル国債のロング / コモディティのショート
    • 米国の30年物国債利回りが5.31%まで急上昇している債券市場は、過小評価された「世紀の買い場」を形成している一方、急ピッチで買われたコモディティは売り局面にあるという判断。
  4. 英国株式のロング / 米国株式のショート
    • バリュエーション(GF Value)比で8.9%割高な米国株の保有比率を引き下げ、歴史的な過小評価(1.5標準偏差下振れ、ネット33%のアンダーウェイト)にある英国株式(FTSE 100等)へ乗り換える。

8. コモディティとゴールド(金)の「デベースメント取引」再評価

 ポートフォリオ内の現金が3.5%という歴史的な極限まで取り崩される中、ヘッジ手段としての「実物代替資産」の存在感が急速に高まっています。

コモディティ全体への資金回帰

 8月のコモディティ配分比率は、前月のネット11% OWからネット24%オーバーウェイトへと急増しました。これは実物資産に対するインフレヘッジ、および供給制約(イラン紛争などの geopolitical risk、地政学リスクの高まり)を背景とした強い需要を反映しています。原油(ブレント原油)の年末ターゲットが76ドルに引き上げられたことも、エネルギーセクターへの資金流入を直接後押ししています。

ゴールド(金)の「逆張り割安感」の歴史的急増

 なかでも最も顕著な動きを見せているのがゴールド(金)です。

  • 割安評価の急増:FMS調査において、ゴールドを「過小評価(アンダーバリュー)」と回答した割合は、前月の6%からネット16%へと急増し、2023年3月以来で最も強い割安感が示されました。これは、金価格自体が足元で上昇しているにもかかわらず、ファンドマネージャーたちの「主観的な割安感」がむしろ高まっているという特異な状況を示しています。
  • デベースメント取引(ドルの購買力低下ヘッジ):この背景には、米国の公的債務が40兆ドルを突破したことに対する、ドルの購買力低下(貨幣価値の希薄化)への強い懸念があります。債務自体の膨張が自己実現的なインフレを招く「債務スパイラル」を警戒し、実質的な価値を保証するゴールドやビットコイン(一時80,000ドル突破)などの代替資産へ投機的資金(CFTCのネットロングは141,648契約に拡大)が流入しています。

金価格の見通しとポートフォリオにおける戦略的意義

 BofAのグローバル・リサーチ責任者、キャンディス・ブラウニング・プラット氏は、「投資家のゴールド流入ペースがここからさらに加速すれば、金価格は1オンス4,000ドル、さらには5,000ドルに達する潜在力を秘めている」と言及しています。日銀の利上げリスクや、原油高によるインフレ再燃(TDセキュリティーズのバート・メレク氏は原油高に伴う利上げリスクが短期的には金の足かせになると指摘)などのハードルはあるものの、株式の「フルインベストメント状態」に対する完璧な低相関ヘッジとして、ポートフォリオの一部をゴールドや金鉱山株(低コスト・強固なバランスシートを保有する優良企業)へ逃避させておくことは、極めて賢明な防衛策となります。


9. アジア太平洋(APAC)市場における「極端な二極化」:台湾・日本の独走とインドの転落

 ローバルなAIハードウェア・熱狂は、アジア市場における資本の「大移動」を引き起こし、国別の投資評価を極端に二極化させています。

 APAC地域におけるファンドマネージャー配分比率(ネット比率)

 アジア太平洋地域(運用総額2,720億ドル、回答者約105人)のポジショニングは、AIハードウェアのバリューチェーンを「持っている国」と「持っていない国」の間で、過酷な格差を生み出しています。

  • 1位:台湾ネット55%のオーバーウェイト):AI半導体・先端パッケージング(TSMC等)における圧倒的な独占力を背景に、アジア最優先の「AIプレイ市場」として不動の首位に君臨。
  • 2位:日本ネット50%のオーバーウェイト):円安による輸出企業の底堅い利益、半導体製造装置や精密化学部材における高い世界シェアを理由に、27ヶ月連続で選好国の上位を維持。
  • 3位:韓国ネット23%のオーバーウェイト):HBM(高帯域幅メモリ)を筆頭とするメモリチップ・サイクルの回復が追い風。

最下位への転落:インド(ネット32%のアンダーウェイト)

 一方で、これまで最下位だったインドネシア(ネット27% UWに改善)を追い抜き、「アジアで最も嫌気される市場」の最下位に転落したのがインドです。インドがこれほど急激に敬遠される理由は、以下の3つの構造要因に集約されます。

  1. 明確なAIプレイ(AI露出)の欠如
    • 回答者の28%(前月18%から上昇)が、インドを避ける最大の理由として「明確なAI露出の欠如」を挙げています。台湾や韓国がAIハードウェアの直撃メリットを享受する中、インドの代表的な指数(Nifty 50)は国内消費やインフラ、ITアウトソーシングサービス(AIによって代替・破壊されやすいソフトウェア領域)が中心であり、AIの直接的な恩恵を受ける銘柄が極めて限定的です。
  2. 為替(インドルピー)の下落に伴う、ドル建てリターンの著しい悪化
    • グローバルファンドマネージャーは「米ドル」で投資パフォーマンスを競います。2026年、インドの主要指数「Nifty 50」はルピー建てで7.9%下落(26,129.60 → 24,078.30)しましたが、同期間にインドルピーが1ドル=89.77ルピーから95.74ルピーへと6.7%も急落したため、ドル建てでの投資リターンはマイナス13.6%まで損失が拡大しました。この為替による「6ポイントの超過損失」が、外資の流出を加速させています。
  3. 原油高と割高なバリュエーション(ダブル・プレッシャー)
    • インドは原油需要の約9割を輸入に依存しているため、ブレント原油価格が92ドル付近へと高止まりしている現状は、貿易赤字を拡大させルピー安を直接刺激する致命的な要因です。
    • さらに、Nifty 50のPERは20.4倍、PBRは2.9倍(中小型株を網羅するNifty Midcap 100のPERは30.7倍)と、成長率に対して「高すぎるプレミアム(バリュエーション)」が乗っていると評価されています。

 外資は2026年に入り、すでに累計で約2.41兆ルピー(約2.41 lakh crore)のインド株を売り越しており、これは2025年通年の売り越し額(1.66兆ルピー)を大幅に超える歴史的な規模となっています。


10. 結論とポートフォリオ戦略における「実践的ロードマップ」

 2026年8月のBofAグローバル調査が浮き彫りにしたのは、「市場の弱気派が完全に消失し、すべての投資家が『マクロのノーランディング』と『AI投資の継続』という単一のコンセンサスに寄りかかっている」という、極めて不安定な空中戦の構図です。

投資家への教訓と実践的ロードマップ

 あなたが今後のポートフォリオを管理する上での、具体的な防衛および収益獲得のアクションプランは以下の3点です:

  1. 現金が極限(3.5%)まで低下しているという「限界」を認識する
    • 機関投資家は、新たな株式を買い増すための「乾いた火薬(ドライパウダー)」をほぼ持ち合わせていません。ここから市場がさらに上昇するためには、追加の資金流入が必要ですが、その余力は極めて薄い。したがって、わずかな悪材料(ジャクソンホールでのタカ派ねじれ、AI設備投資のわずかな減速、日銀のサプライズ利上げ、地政学インフレ)が、一斉の利益確定売りと「混雑取引からの力急な脱出」を誘発し、急激な「平均回帰(クラッシュ)」を招く可能性があります。
  2. FX取引における「円ショート」の段階的縮小とロングヘッジの準備
    • 158円台での円安に安住するべきではありません。日銀の年内追加利上げ期待が100%(9月60%、10月32%)となっている現状、およびフルインベストメント状態からの株安ショックは、ドル高・円安ポジションの一斉強制決済(ドル円の暴落・急激な円高)を伴います。レバレッジを落とし、円の反発(円高)への急激なボラティリティ急増に備える必要があります。
  3. 「AIの物理インフラ層」および「割安なゴールド・実物資産」への避難
    • 半導体株の単純なホールドやM7への過度な集中はリスクが極めて高い。AI関連で投資を継続するなら、物色先が移行している「電力・エネルギーインフラ」「冷却・物理データセンター関連株」へローテーションすること。
    • 同時に、ドルの公的債務拡大に備えた「ドルの購買力低下ヘッジ」として、歴史的割安評価(ネット16%アンダーバリュー)にあり、4,000〜5,000ドルへの上昇ポテンシャルを秘めた「ゴールド(金)および金鉱山企業」をポートフォリオの安全弁として一部組み込むこと。

 市場が全員同じ方向を向いている時こそ、逆張りの視点(コントラリアン・アプローチ)を持つ者が次の市場サイクルにおいて決定的な勝者となります。この過熱相場の裏に潜む「構造的脆弱性」を正しく見極め、次の急激な市場のうねり(平均回帰)に備えてください。


⚠️ 投資に関する重要説明およびリスク警告(免責事項)

本情報(「2026年8月バンク・オブ・アメリカ・グローバルおよびアジア・ファンドマネージャー調査分析」に基づくレポートおよび要約)は、情報提供および教育的利用のみを目的として作成されたものであり、特定の金融商品の売買、投資手法の推奨、または勧誘を目的としたものではありません。実際の投資判断にあたっては、以下のリスク特性および現在の極端な市場環境を十分にご理解いただいた上で、ご自身の責任と判断において行っていただきますようお願いいたします。
文系人材が現場でAIを使いこなすための「共働き」実践マニュアル

このマニュアルは、統計学やプログラミングの知識を持たない「文系人材」が、現場の圧倒的な武器である「ドメイン知識(業務知識)」を燃料にして、AIを強力なパートナーとして指揮するための実践的ガイドブックである。

1. 【はじめに】なぜ今、文系人材こそがAI活用の主役なのか

AI活用のパラダイムシフト

かつてAIは、一部の専門家がコードを書き「作る」フェーズにあった。しかし現在、AIはExcelのように誰もがGUI(マウス操作)環境や既存サービスを通じて「使う」フェーズへと完全に移行している。アーキテクチャの成否を分けるのは、技術的な内部構造の理解ではなく、「現場のどの課題に、どのAIを、どう組み込むか」というデザイン能力である。

役割の違いを明確化する

AIプロジェクトにおいて、理系人材と文系人材の役割は以下のように明確に分離され、補完し合う関係にある。

理系AI人材の役割(AIを構築する)

  • アルゴリズムの選定、プログラミング、統計・数理モデルの構築
  • 学習用サーバの用意、システムの運用管理、本番稼働インフラの構築

文系AI人材の役割(AIを使いこなす)

  • AI企画:誰の、どの課題を、どのAIタイプで解決するかのプランニング
  • 現場への導入プロセス設計、および人とAIの「共働き」スタイルの判断
  • ドメイン知識(現場の専門知識)をAIへ学習させるための「燃料」提供

文系人材の最大の武器:ドメイン知識

文系人材が持つ最大の武器は、特定のプログラミング技術ではない。現場の業務プロセス、顧客の痛み、業界特有の商習慣といった**「ドメイン知識」**こそが、AIを駆動させる最も重要な燃料である。理系人材がどれほど優れたエンジン(モデル)を作っても、文系人材が適切な燃料を注がなければ、ビジネス価値を生むことは不可能だ。

一度この役割分担を理解すれば、AIは「正体不明の怪物」から「使いこなすべきギア」へと変わる。次に、あなたがビジネスを動かすために選択すべき「共働きのスタイル」を提示する。

2. 【基本設計】人とAIの「3つの共働きスタイル」

現場におけるAI導入の成否は、主導権を「人」と「AI」のどちらに置くかという設計で決まる。

T型(人の仕事をAIが補助する)

主導権は「人」。AIは客観的なデータ提供やレコメンドを行い、人間がそこに「ストーリー(主観)」や「感情」を乗せて最終判断を下すスタイルである。

  • 役割分担: AIが選択肢を絞り込み、人間が付加価値(接客や意味付け)を加える。
  • 具体事例:
    • JINS BRAIN: AIがメガネの「似合い度」を数値化し、店舗スタッフはその客観データを踏まえつつ、お客様の好みやライフスタイルに合わせた情緒的な提案を行う。
    • アパレル接客: AIが過去の購入履歴から推奨品を提示し、店員が会話を通じて最終的な納得感を作り出す。

O型(人の仕事をAIが拡張する)

人間単体では不可能だった精度、速度、情報処理量をAIによって実現し、人の専門能力を「拡張」するスタイルである。

  • 役割分担: 文系人材(専門家)が持つドメイン知識をAIに学習させ、超人的なアウトプットを引き出す。
  • 戦略的活用ポイント:
    1. 専門性の融合: 医師が画像診断AIを使って「アルツハイマーの疑い」や「インフルエンザの流行」を事前予測するように、プロの直感をデータで裏打ちする。
    2. 人智を超えた発見: 法律の膨大な判例や過去の裁判のキーポイントをAIにインプットし、弁護士の判決予測精度を劇的に向上させる。
    3. 職人技の継承: 熟練工の品質検知能力をAIに学習させ、組織全体の能力底上げを図る。

逆T型(AIの仕事を人が補助する)

主導権は「AI」。AIが業務の9割をこなし、人間は「最後の砦」としてAIの不完全さを補う設計である。

  • 役割分担: AIが素早く叩き台を作り、人間が「前準備」と「チェック・仕上げ」を担当する。
  • 具体事例:
    • 音声文字起こし: AIが9割のテキスト化を行い、人間が新しい用語や文脈の誤りを「仕上げ」として補正する。
    • 自動予約電話: 定型的な予約はAIが完結させ、AIが対応しきれない複雑な要望やクレームのみを、待機しているオペレーターが引き継ぐ。

共働きスタイル比較表

スタイル主体AIの役割人間の役割代表事例
T型補助・レコメンド主導・付加価値提供メガネ相性判定、接客支援
O型拡張・増強専門知識の提供・活用医療診断予測、判例予測
逆T型AI実行・自動化前準備・仕上げ・補正文字起こし、AI自動予約

スタイルを選択したならば、次はその「共働き」を具体的な業務プロセスへと落とし込む必要がある。

3. 【実践ロードマップ】AI共働きの業務プロセス設計

AI企画の5W1Hフレームワーク

企画を「単なる思いつき」で終わらせないために、以下の挑発的な問いに対し、能動的に回答せよ。

  • WHO: あなたは具体的に「誰」をこのAIでエンパワーしようとしているのか?
  • WHY: それは「AIでなければならない」課題か?あるいは単なるトレンド追従ではないか?
  • WHICH: 識別、予測、会話、実行のうち、どのタイプをエンジンとして採用するか?
  • WHAT: そのAIは、現場スタッフから「親愛なる同僚」として呼ばれる名前と役割を持っているか?
  • HOW: T型、O型、逆T型のどのギアを使い、人とAIの分業を最適化するか?
  • WHEN: 構築済みサービスで即戦力を狙うか、GUI環境で自社独自のモデルを磨き上げるか?

アイデアのスコアリング:感性と論理の往復

アイデアは「変化量(インパクト)」と「実現性」の2軸で厳格に評価しなければならない。

  1. 変化量: 導入により利益が劇的に増える、あるいはコストが大幅に減るか。
  2. 実現性: 必要なドメイン知識(データ)が揃っており、現在の技術で実装可能か。
  • プロのアドバイス: 企画を小ぶりにまとめないこと。まずは**「感性」を全開にし、「100本ノック」の精神で「もしこんなことができたら凄い」という夢を書き出せ。「人間が想像できることは実現できる」という前提に立ち、その後に「論理」**を用いて現実的な着地点へ落とし込むのだ。

現場運用のソフト面を設計する(孫子の兵法)

AI導入の最大の壁は、現場の拒絶反応である。

  • 不安の払拭: 孫子の「彼を知り己を知れば百戦殆からず」の精神を叩き込め。AIを知れば、正体不明の「職を奪う怪物」への恐怖は消え、「付加価値の高い業務に集中させてくれる道具」という理解に変わる。
  • フォロー接客トレーニング: AIが誤った予測を出した際(例:AIが勧めた商品を顧客が拒絶した際)に、人間がいかにプロとしてリカバリーし、信頼を繋ぎ止めるか。「AIの欠落を埋める人間力」をマニュアル化せよ。

これで、明日から現場を変えるための準備は整った。

4. 【おわりに】AI時代は「行動格差」の時代である

マインドセットの統合

「AIを知れば恐怖は消える」。AIを正体不明の何かとして恐れ、足を止めることこそが最大のリスクである。仕組みを理解し、共働きの作法を身につけたあなたにとって、AIはもはや脅威ではなく、あなたの能力を数百倍に拡張するエグゾスケルトン(強化外骨格)である。

最終的なベネフィット

AIと共働きすることで、あなたは定型的なデータ処理や単純作業から解放され、人間にしかできない「感性」「戦略」「共感」といった高付加価値な領域へシフトできる。AIを使いこなす文系人材は、もはや単なる現場の人間ではない。テクノロジーを自在に操り、ビジネスを動かす真の主役である。

一歩を踏み出し、明日からの「共働き」を開始せよ。

Daily Morning Report

2026年8月25日 米財務省による「対イラン経済D-Day」の発表

1. 概要・市場のポイント

米政権による通商圧力のエスカレーション、米財務省による「対イラン経済D-Day」の発表、そして債券市場における「金融抑圧(Financial Repression)」への警告という3大要因が複雑に交錯する相場展開となりました。

第1に、トランプ米大統領はカナダとの通商交渉決裂を受け、カナダから輸入する自動車、トラック、自動車部品に対する関税率を来年1月1日から現行の25%から「50%に倍増」させると表明。長年にわたり一体化してきた北米自動車サプライチェーン(GM、フォード、ステランティス、日系メーカーの北米拠点等)に対する破壊的なコスト増リスクが急速に浮上しました。カナダのカーニー首相は「米国はカナダの鉄鋼、アルミ、自動車産業を不当な条件で破壊しようとしている」と強く反発し、「最も痛みを伴う敏感な部分への報復関税」を準備。中国メディアがカナダの対米報復を「中国流の正当な反撃」と称賛する一方、メキシコのシェインバウム大統領は米国の2正面作戦回避を突いて対米合意に楽観的な姿勢を示すなど、北米通商の勢力図が激変しています。

第2に、ベッセント米財務長官が予告通り記者会見を開き、イランの国際金融ネットワークに「経済 head 猛攻撃」をかける包括制裁方針を発表。デジタル資産、テクノロジー、金、航空、海運の5分野を生命線として名指しし、イランと取引を続ける第三国の企業・金融機関に対してもドル決済網からの締め出しを警告しました。しかし、制裁の具体的な対象リストや発動時期が明示されなかったことから、アトランティック・カウンシルやブルームバーグ・エコノミクスのアナリストは「More show than tell(実態より演出が先行しており、ただの言葉に過ぎない)」と冷淡に評価。市場では地政学プレミアムが一旦剥落し、原油先物相場はWTIが1バレル=84.92ドル(前日比-2.5%)、ブレント原油が91.91ドル(-2.6%)と大幅に急反落しました。

第3に、米債券市場ではヘッジファンド大手シタデル・セキュリティーズが、米財務省の長期国債買い戻し(Buybacks)政策を「金融抑圧(Financial Repression)」と断じ、「人為的な利回り抑制は国債への需給圧力を解消せず、単にドル安と輸入インフレへ問題を転嫁しているだけだ」と痛烈に批判。一方で財務省が一般勘定(TGA)の手元資金を取り崩して買い戻し原資に充てる可能性が報じられたことで、米10年債利回りは4.70%(-4bp)へ小幅低下しました。S&P 500は7,652.86(-0.3%)と軟調推移が続いています。


2. 為替・金利・マクロ経済動向

  • シタデルによる「金融抑圧(Financial Repression)」警告とドルへの波及: シタデル・セキュリティーズの欧州・中東・アフリカ債券責任者ノーシャッド・シャー氏は、顧客向けノートで「長期債の利回り上昇を買い戻しで力技で抑え込もうとする行為は、財政悪化への市場の懸念を通貨市場(ドル売り)とインフレ圧力へとシフトさせるだけである」と警告。米国の40兆ドル公的債務を抱える中での買い支え策が、長期的なドルの信認低下と通貨減価(Debasement)を招くリスクを市場が意識し始めています。
  • 米10年債利回り4.70%とTGA手元資金活用報道: CNBCが財務省高官の話として「長期債買い戻しの原資としてTGAの手元資金活用を視野に入れている」と報じたことで、短期国債(Tビル)の追加発行に伴う短期金利上昇懸念が後退し、米10年債利回りは4.70%(-4bp)へ低下。しかしベッセント長官自身は会見で「まだ債券を1本も購入していない」と明言を避けており、オペの実効性には不透明感が残ります。
  • 為替(ドル円・USD/JPY)159.14円と日銀9月利上げ観測の再燃: ドル円は159.14円近辺で底堅く推移。国内では安達元日銀審議委員が「日銀は次回9月会合で利上げに踏み切る可能性が大きい。見送れば為替介入の効果が剥落し、大幅な円安が再燃する」と指摘。今週28日(金)の東京都区部CPI、そしてジャクソンホール会議での氷見野日銀副総裁の講演内容を睨み、日米金融政策の温度差を巡る神経質な攻防が続いています。
  • 米国・対中過剰生産能力関税(7.5%)の導入検討: トランプ政権は9月に予定される習近平国家主席との首脳会談を前に、中国の過剰生産能力を理由とする7.5%の追加関税の導入を検討中。第2次政権下の対中関税水準を約20%へ戻す狙いがあり、米中通商関係の再緊迫が懸念されます。

3. 株式市場・注目企業動向【日本株・米国株】

  • 米国株式市場(S&P 500 7,652.86 / -0.3%)と自動車・関税関連株の動揺: 米加自動車関税の倍増(50%)発表を受け、北米自動車大手(GM、フォード、ステランティス)や自動車部品サプライヤーに下落圧力が波及。部品調達と完成車組み立てが国境を跨ぐサプライチェーンの構造的打撃が警戒されています。
  • モルガン・スタンレー(原油急騰が米株最大のリスクと警告): モルガン・スタンレーのチーフストラテジスト、マイケル・ウィルソン氏は「中東情勢の緊迫に伴う原油再急騰が米国株式市場にとって最大のテールリスクである」と指摘。原油高は債券利回りを押し上げ、FRBのインフレ目標達成を阻害するため、ポートフォリオのリスクヘッジとしてエネルギー関連株の保有を強く推奨しました。
  • ブロードコム(AVGO・クレジットリスクとCDSの急上昇): ブロードコムの5年物CDS(クレジット・デフォルト・スワップ)が8月に入り28bp急上昇し、オラクルやスペースXを超えるリスク上昇を記録。AIインフラ構築を巡る巨額のデットファイナンス保証(残価保証・シャドークレジット)に伴うバランスシートの偶発債務リスクを債券トレーダーが深刻に受け止め始めています。
  • 日本株式市場(日経平均とサムライ債発行動向): 東京市場では、原油先物の反落や米金利の一服がハイテク株の買い戻し要因となる一方、カナダ自動車関税50%問題が北米に生産拠点を持つ自動車関連銘柄の重石に。また、メキシコ政府が2年ぶりに最大6本のサムライ債(円建て外債)発行を計画していることが判明し、日本の低金利環境を活用した外債調達の活発化が注目されています。

4. 暗号資産・コモディティ

  • 原油市場(WTI $84.92 -2.5% / ブレント $91.91 -2.6%・大幅反落): ベッセント財務長官の対イラン制裁会見が具体的措置を欠き「More show than tell」と受け止められたことから、地政学リスクプレミアムが急速に縮小。原油先物は前日の高値圏から2.5%超の急反落を記録しました。しかし、イエメン・フーシ派による紅海航路への脅威によりサウジアラビアが喜望峰迂回を強いられている物理的ボトルネックは解消されておらず、需給の下値は依然として意識されています。
  • ゴールド(金)・貴金属市場(基調的な強気相場を維持): シタデルが指摘した「金融抑圧によるドル減価リスク」や米中・米加通商戦争の激化を背景に、実物資産としてのゴールド需要は極めて堅調。ETFへの資金流入と中央銀行の買い増し姿勢が下値を支えています。
  • 暗号資産(ビットコイン BTC・ブロックチェーン24時間市場の台頭): ビットコインは74,000〜75,000ドルの高値圏で推移。ブルームバーグの特集記事にある通り、週末の中東有事の際にも24時間365日リアルタイムで価格発見機能を提供したブロックチェーン市場の存在感が、機関投資家の間で改めて評価されています。

5. 考察ポイント【重要テーマ5選を徹底深掘り】

  • 1. カナダ自動車関税50%倍増が引き起こす「北米メガサプライチェーンの崩壊」
    • 背景と深層: カナダ製中大型車の関税引き下げ交渉が決裂した結果、トランプ大統領が自動車関税を25%から50%へ倍増させると表明。カーニー首相は「カナダ産業の破壊を狙う不当な攻撃」と断じ報復を明言。
    • 市場への影響と投資視点: 米国とカナダの自動車産業は部品が国境を何度も行き来する完全統合型モデル。50%関税は完成車価格の暴騰と自動車メーカー(GM・Ford等)のマージン崩壊を招く。自動車・部品セクターの短期的な持ち高圧縮が賢明。
  • 2. ベッセント財務長官の「対イラン制裁D-Day(More show than tell)」と原油急反落の教訓
    • 背景と深層: 包括制裁の予告で急騰していた原油市場が、会見で具体策や期日が示されなかったことを受けて一気に失望売り(WTI 84ドル台へ-2.5%急落)。
    • 投資視点: 地政学相場における「期待で買われ、事実(具体性欠如)で売られる」典型的な値動き。ただし、サウジ原油の喜望峰迂回など物理的な物流リスクは残存するため、モルガンSが推奨するように押し目でのエネルギー株ヘッジは依然として有効。
  • 3. シタデルが告発した「米財務省の金融抑圧(Financial Repression)」とドルの構造的下落リスク
    • 背景と深層: 40兆ドルの巨額債務を抱える米国が、長期金利を抑えるために国債買い戻しを強行する行為は、市場メカニズムの歪曲(金融抑圧)であり、歪みはすべて「ドル安」と「輸入インフレ」に噴出する。
    • 投資戦略: 米国債の長期保有リスクを再認識し、ポートフォリオの一部をゴールド, コモディティ, ビットコイン等の「通貨価値希釈(Debasement)耐性資産」へ配分する重要性が一段と高まっている。
  • 4. ブロードコムのCDS急上昇(28bp増)に見る「AIシャドークレジット」の時限爆弾
    • 背景と深層: AIインフラ拡大のため、チップメーカー自身が顧客の巨額借入を保証(残価保証・デットファイナンス)するスキームが常態化。ブロードコムのクレジットリスク上昇は、AI投資が失敗した際に半導体メーカー本体に損失が逆流する構造的脆弱性を示唆。
    • 投資視点: 今週 26日(水)のエヌビディア決算を前に、単なる売上高だけでなく「顧客向けファイナンス保証や売掛債権の健全性」に注視する必要がある。
  • 5. 日銀安達元委員の「9月利上げ不可避論」とドル円160円防衛ラインの攻防
    • 背景と深層: 日銀OBから「9月利上げを見送れば大幅な円安が再燃する」とのタカ派牽制。7月全国CPI(1.9%)の伸びやみずほFGの利上げ予想と合致。
    • 投資視点: ドル円が159円台で膠着する中、日銀が9月に利上げ(0.50%へ)を実行すれば、一時的な円高ショック(円キャリー巻き戻し)が発生する可能性。FXポジションのストップロス管理と、銀行株(金利高恩恵)の押し目買い検討が焦点。