


Daily Morning Report (2026年8月28日)
FRB内部のタカ派論調が一段と激しさを増してきた
1. 概要・市場のポイント
今朝の米株先物チャートと決算速報を前にして、思わず声が出た。
エヌビディア(NVDA)が叩き出した5-7月期(第2四半期)決算は、売上高が962.2億ドル(約15.3兆円、前年同期比+105.9%増)、EPSが2.22ドル(同+119.8%増)と、市場の強気なコンセンサスすら40億ドル以上も軽々と粉砕する異次元の数字だった。
データセンター向け売上高だけで890億ドル(+117%増)。さらに次期売上高ガイダンスとして1,080億ドル(約17.2兆円)を提示し、時間外取引で株価は+7%急騰している。
とどめに、オープンソースAIモデルの世界的ハブである「Hugging Face」を129億ドル(約2兆円)で現金買収合意というニュースまで飛び込んできた。これはデカい。AIインフラの需要減速懸念を力技で吹き飛ばす圧倒的な独走劇だ。
しかし、足元のマクロ環境全体を見渡すと、楽観一色で突っ込めるほど単純な地合いではない。
S&P 500は7,730.99(+0.7%)へ反発したものの、米10年債利回りは4.67%(+3bp)へじわりと再上昇。原油先物もWTIが83.64ドル(+1.7%)、ブレントが89.58ドル(+2.0%)へ反発した。
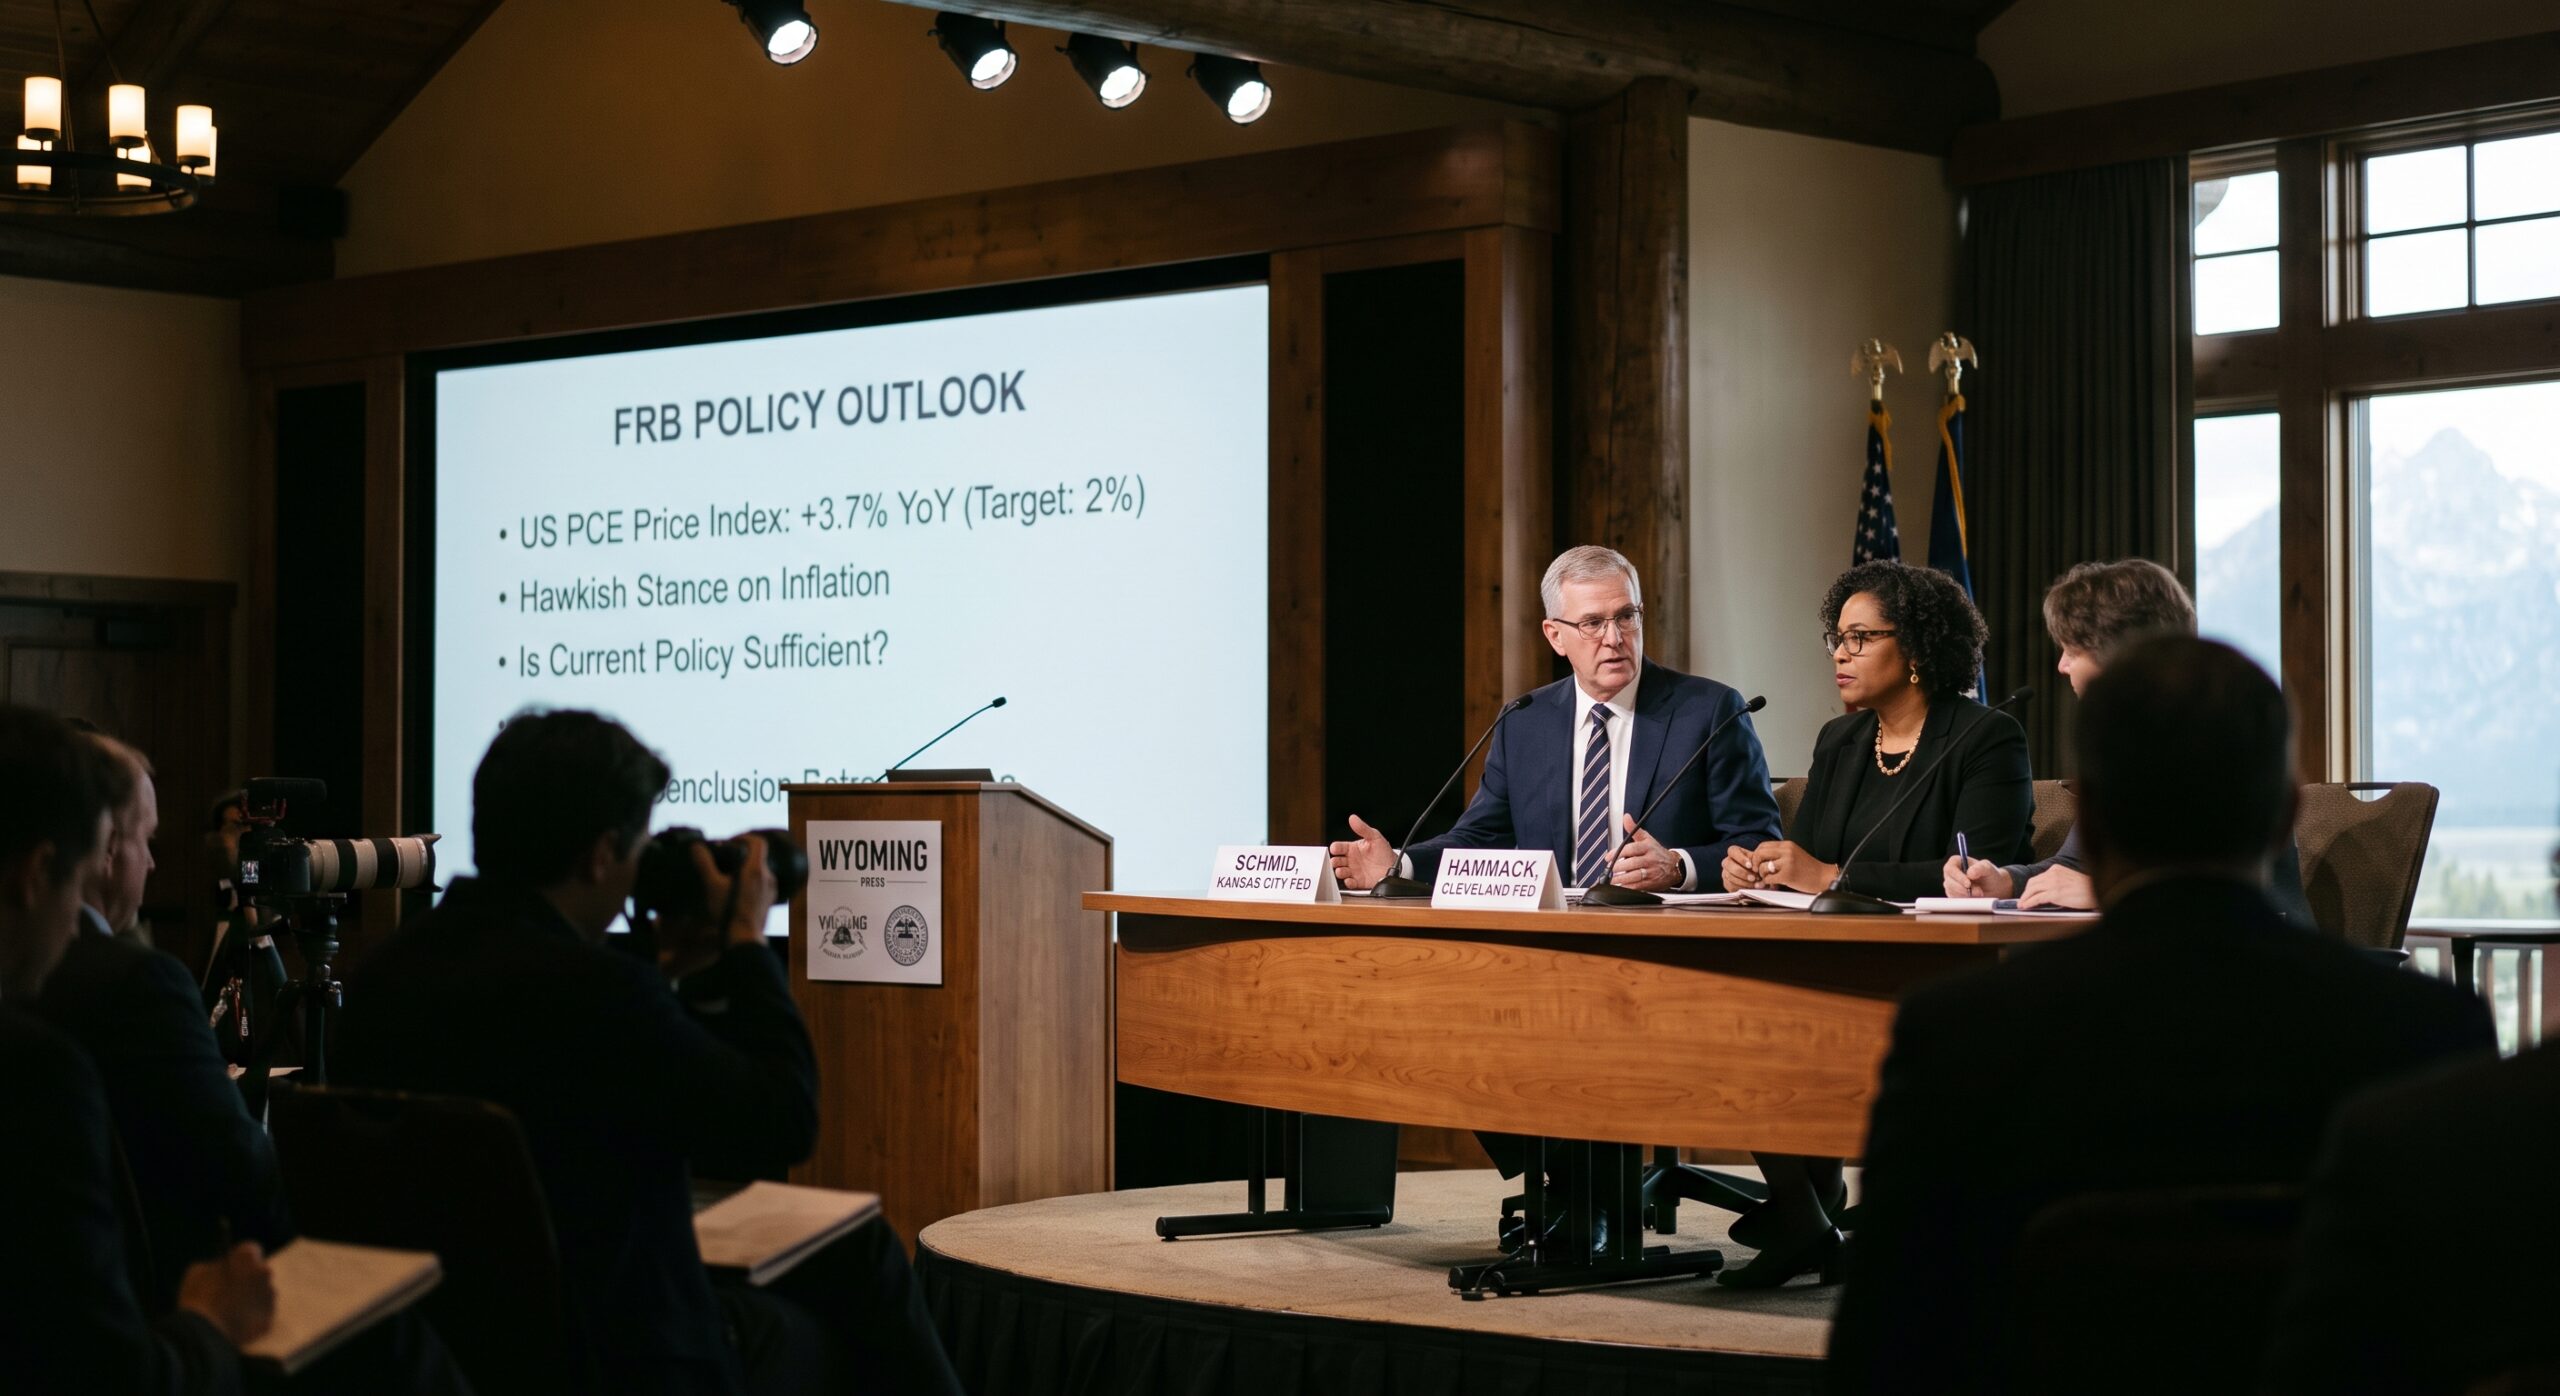
さらに、本日から開幕するジャクソンホール経済シンポジウムを控え、カンザスシティ連銀のシュミッド総裁やクリーブランド連銀のハマック総裁から「PCEインフレが3.7%と目標を大きく上回る中、現在の金利は景気抑制的ではない」「追加引き締め(利上げ)が必要だ」という強烈なタカ派牽制が相次いでいる。
「エヌビディアの超絶決算によるハイテク熱狂」と「ジャクソンホール前の金利高・インフレ粘着リスク」。この2つの巨大なベクトルが激突する極めてスリリングな金曜日を迎えている。
2. 為替・金利・マクロ経済動向
為替市場では、ドル円が159.40円近辺で高止まりを続けている。
先月の日米協調介入からほぼ1ヶ月が経過したが、正直なところ、介入による円高効果は完全に剥落したと言わざるを得ない。日米金利差という構造的な重石は健在で、米10年債利回りが4.67%へ反発する中、実需のドル買い・円売り圧力が根強く下値を支えている。
ここへ来て、米連邦準備制度理事会(FRB)内部のタカ派論調が一段と激しさを増してきた。カンザスシティ連銀のシュミッド総裁とクリーブランド連銀のハマック総裁は、米PCE価格指数が前年比+3.7%と目標の2%を大幅に上回り続けている現状を捉え、「現在の政策金利水準はインフレを抑え込むのに十分ではない」と明言した。先月のFOMCで利上げを支持して反対票を投じた3名に同調する動きだ。
今夜予定されるケビン・ウォーシュ新FRB議長のジャクソンホール初登壇を前に、市場が期待する「早期利下げシナリオ」は完全に封じられつつある。
自分としては、ウォーシュ議長が市場の期待通りにハト派へ傾く可能性は極めて低いと見ている。ここで下手に緩和姿勢を見せれば、40兆ドルの債務問題を抱える米国債市場で長期金利が5%台へ暴走しかねないからだ。
国内に目を向けると、ロイター調査で「日銀の次回9月利上げ予想」が6割を超え、利上げの最終到達点(ターミナルレート)予想も1.75%以上へと切り上がってきた。安達元日銀審議委員も「9月に利上げを見送れば大幅な円安が再燃する」と警鐘を鳴らしている。今朝発表される東京都区部CPIの結果次第では、日銀の引き締め観測が一段と強まるだろう。
ドル円は160円の大台を目前にして、本邦当局の再介入警戒と日銀利上げ観測、誠に米国のタカ派姿勢が激しくせめぎ合う緊迫した膠着状態が続いている。
3. 株式市場・注目企業動向【日本株・米国株】
株式市場の主役は、文句なしにエヌビディア(NVDA)だ。
今回の決算で最も驚かされたのは、売上高の規模そのものよりも、129億ドルでのHugging Face買収だ。OpenAIがブロードコムと組んで独自チップ「Jalapeno」を開発し、自前化に動く兆候を見せた矢先、エヌビディアはオープンソースAIコミュニティの牙城を丸ごと手中に収める手を打ってきた。
ハードウェア(GPU・Blackwell)の圧倒的供給力に加え、ソフトウェア・開発基盤のレイヤーまで完全に囲い込む戦略だ。このエコシステムの強固さは、他社が簡単に崩せるレベルではない。
一方で、ビッグテック間での明暗も露骨に分かれ始めている。
アルファベット(GOOGL)は、最高値から15%下落し時価総額で約110兆円(6,920億ドル)が消失した。有力AI人材の流出や最上位モデル「Gemini 3.5 Pro」の開発遅延、巨額のAIインフレ投資に対するキャッシュフロー悪化懸念が売りを呼んでいる。Thinking Machines Lab共同創業者のバレット・ゾフ氏をDeepMindのVPに招聘するなど巻き返しを図っているが、市場の評価は依然として厳しい。
自分としても、アルファベットの計算資源の強さは認めつつも、巨額Capexが実際の利益成長に結実するスピードにはやや慎重にならざるを得ない。
また、Metaは若年層のSNS中毒を巡る集団訴訟で最大171億ドル(約2.7兆円)の和解金支払いに合意した。巨額のキャッシュ流出ではあるが、長年の法的不透明感が払拭されたことで株価は+1%上昇。悪材料出尽くしと受け止められている。
日本株市場では、半導体メモリーの再編を巡る動きが熱を帯びている。
SKハイニックスの郭CEOが、キオクシアホールディングスとの「協力関係深化」を検討すると表明した。SKハイニックスはキオクシアの筆頭株主であるベインキャピタル連合を通じて議決権転換可能債を保有しており、NAND型フラッシュメモリー市場での共同展開を模索している。日米の半導体サプライチェーン再編の中で、日本勢がどう立ち回るのかは今後の大きなテーマだ。
さらに通商面では、米国のグリアUSTR代表が「カナダ製品の一部輸入禁止を検討する」「協議の扉は開かれていない」と強硬姿勢を示し、トランプ大統領がオンタリオ湖を「アメリカ湖」に改称する措置に署名するなど、北米の貿易戦争は泥沼化の様相を呈している。
ホンダ(7267)が北米で15車種の新型ハイブリッド車(HV)を投入すべく第8工場の建設を検討し始めたように、関税リスクを回避するための現地生産シフトが日本企業の生命線になりつつある。
4. 暗号資産・コモディティ
原油市場は、前日の急落から一転して反発した。
WTI原油先物は83.64ドル(+1.7%)、ブレント原油先物は89.58ドル(+2.0%)へ上昇。ホルムズ海峡を通過する原油輸送量は日量600万〜800万バレル程度まで緩やかに回復しているものの、依然として平時の半分程度にとどまっている。
カタール首相が事態沈静化のためテヘランを訪問するなど外交努力が続いているが、タンカーへの攻撃リスクが完全に消えたわけではない。原油が再び90ドル台へ乗せてくるかどうかが、今後の世界的なインフレ見通しを大きく左右する。
ゴールド(金)とシルバー(銀)は、米長期金利が小幅に反発した中でも極めて底堅い値動きを維持している。200日移動平均線を上抜けたテクニカル的なブレイクアウト形状が崩れておらず、40兆ドルの米債務問題や地政学リスクに対する「通貨防衛(Debasementヘッジ)」としての需要が根強い。
暗号資産(ビットコイン BTC)は、75,000ドル台を視野に入れた高値保ち合いを継続。エヌビディアの好決算を受けたリスクオンムードと、Web3インフラへの資金流入が支えとなっている。短期的にはジャクソンホール会議での金利見通しに左右されるだろうが、下値の切り上げパターンは維持されている。
5. note/ブログ向け考察ポイント【重要テーマ5選を徹底深掘り】
1. エヌビディア売上15兆円突破とHugging Face買収(129億ドル)が意味する「AI帝国の完成」
エヌビディアの決算は、AI需要の天井論を一蹴した。しかし、それ以上に注目すべきはHugging Faceの買収だ。OpenAIや大手テックがカスタムASIC(自前チップ)でエヌビディア離れを画策する中、開発者がAIモデルを共有・実装する最大のプラットフォームそのものを傘下に収めた。ハードウェアの性能競争から「開発環境の完全囲い込み」へシフトしたエヌビディアの堀(Moat)は、市場が想像している以上に深い。
2. アルファベット時価総額110兆円消失の教訓 — 「AIへの巨額投資」が許される条件とは
最高値から15%下落したアルファベットの苦境は、投資家が「単なるAI投資の発表」では買わなくなった証拠だ。求められているのは、莫大な設備投資(Capex)に見合うフリーキャッシュフローの創出である。TPUという強力な武器を持ちながらも、モデル開発の遅延や人材流出が嫌気された。AI相場が「期待先行の第1フェーズ」から「投資対効果(ROI)を厳格に問う第2フェーズ」へ完全に移行したことを示している。
3. ジャクソンホール直前のFRBタカ派反乱(PCE 3.7%)とウォーシュ議長への重圧
シュミッド総裁とハマック総裁の利上げ主張は、決して単なるブラフではない。PCEインフレが3.7%で高止まりする中、中立金利の水準自体が切り上がっている可能性がある。今夜のウォーシュ議長講演で、市場が期待するようなハト派的メッセージが出る可能性は低いと見るのが自然だ。金利高止まりが長期化する覚悟をポートフォリオに織り込む必要がある。
4. 米加通商戦争の泥沼化(輸入禁止検討&アメリカ湖改称)と日本企業の生き残り策
カナダの報復関税に対し、米国側が「一部カナダ産品の輸入禁止」を検討し始めた。北米自由貿易の枠組みは完全に機能不全に陥っている。この環境下でホンダが米国内第8工場の建設とHV現地生産強化に動いたのは極めて迅速な好判断だ。サプライチェーンを北米域内で完結できる企業と、関税の直撃を受ける企業の二極化が一段と加速する。
5. 日銀9月利上げ確率6割超とドル円160円ラインの最終決戦
ロイター調査で9月利上げ予想が過半数を占め、市場の織り込みが進んできた。協調介入の効果が薄れ159円台半ばまで戻された今、日銀が9月に利上げを見送れば、一気に160円を突破して165円方向へ円安が加速するリスクがある。逆に利上げに踏み切れば、一時的な円急伸ショックが走る。どちらに転んでもボラティリティが跳ね上がる局面であり、為替ヘッジとメガバンク株のポジション管理が極めて重要な局面に入っている。