
Daily Morning Report (2026年9月30日)
ドル円の157円台での底堅さと、米国株の続落
1. 概要・市場のポイント
9月30日水曜日、9月度の月内最終取引日、そして第3四半期末を迎えた東京の朝。日本時間午前5時の米国市場の取引終了を受けて主要データを確認すると、昨夜の市場では、日米当局による円安けん制と米長期金利の上昇が引き続き綱引きを続けている。
昨夜のニューヨーク市場で目立ったのは、ドル円の157円台での底堅さと、米国株の続落だった。
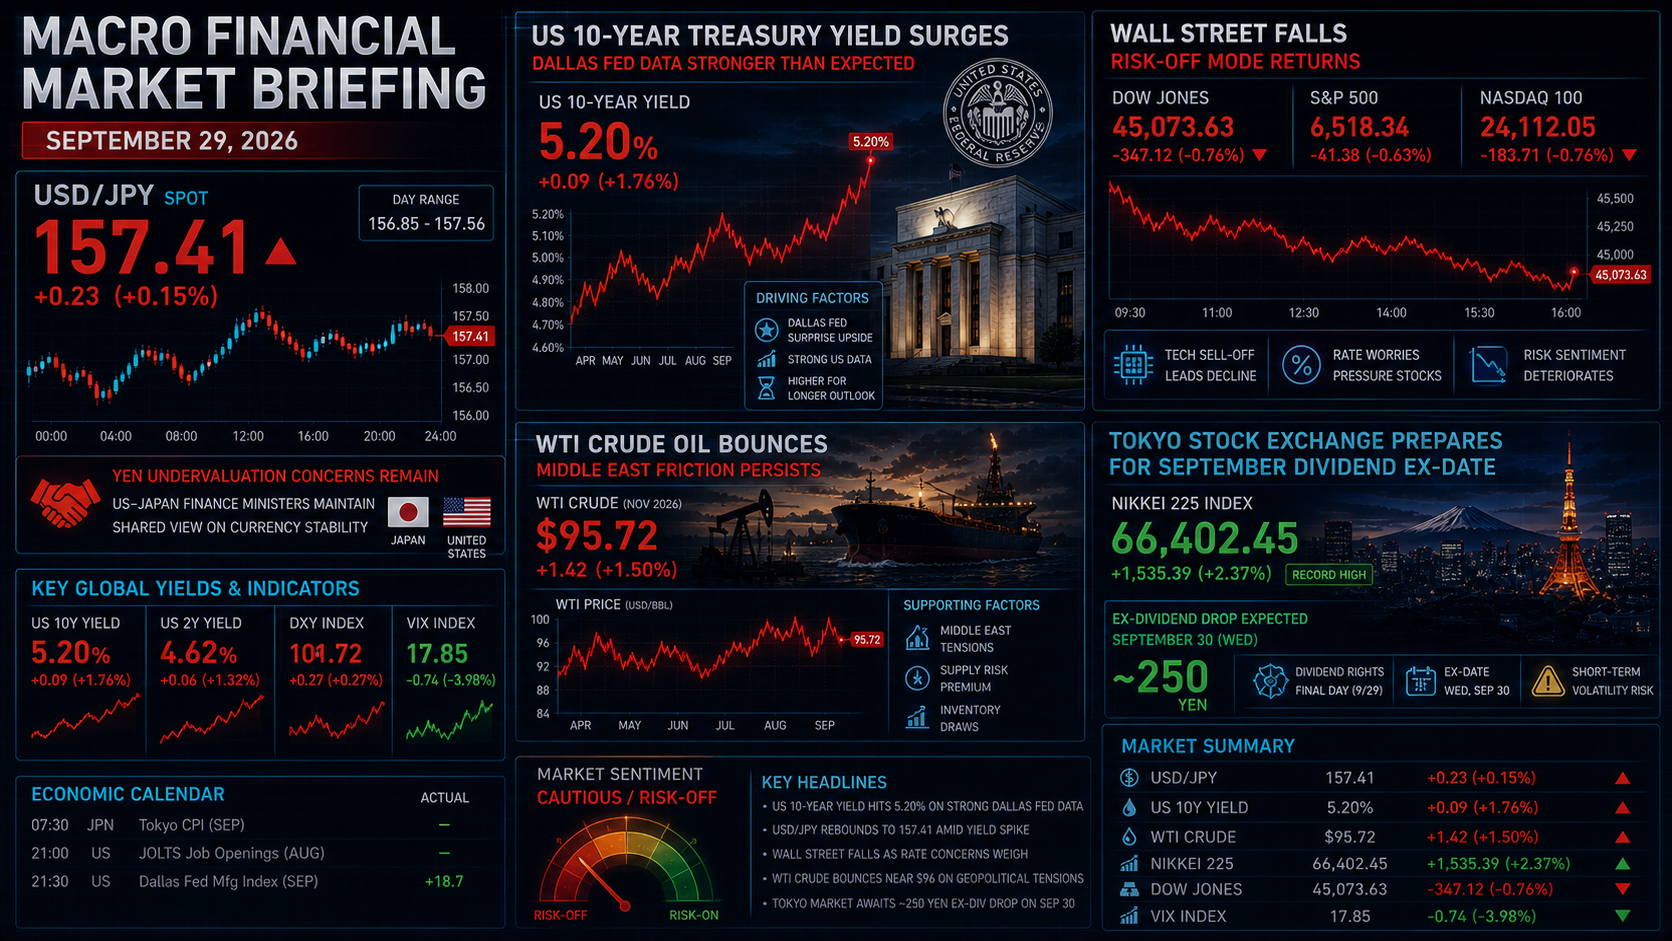
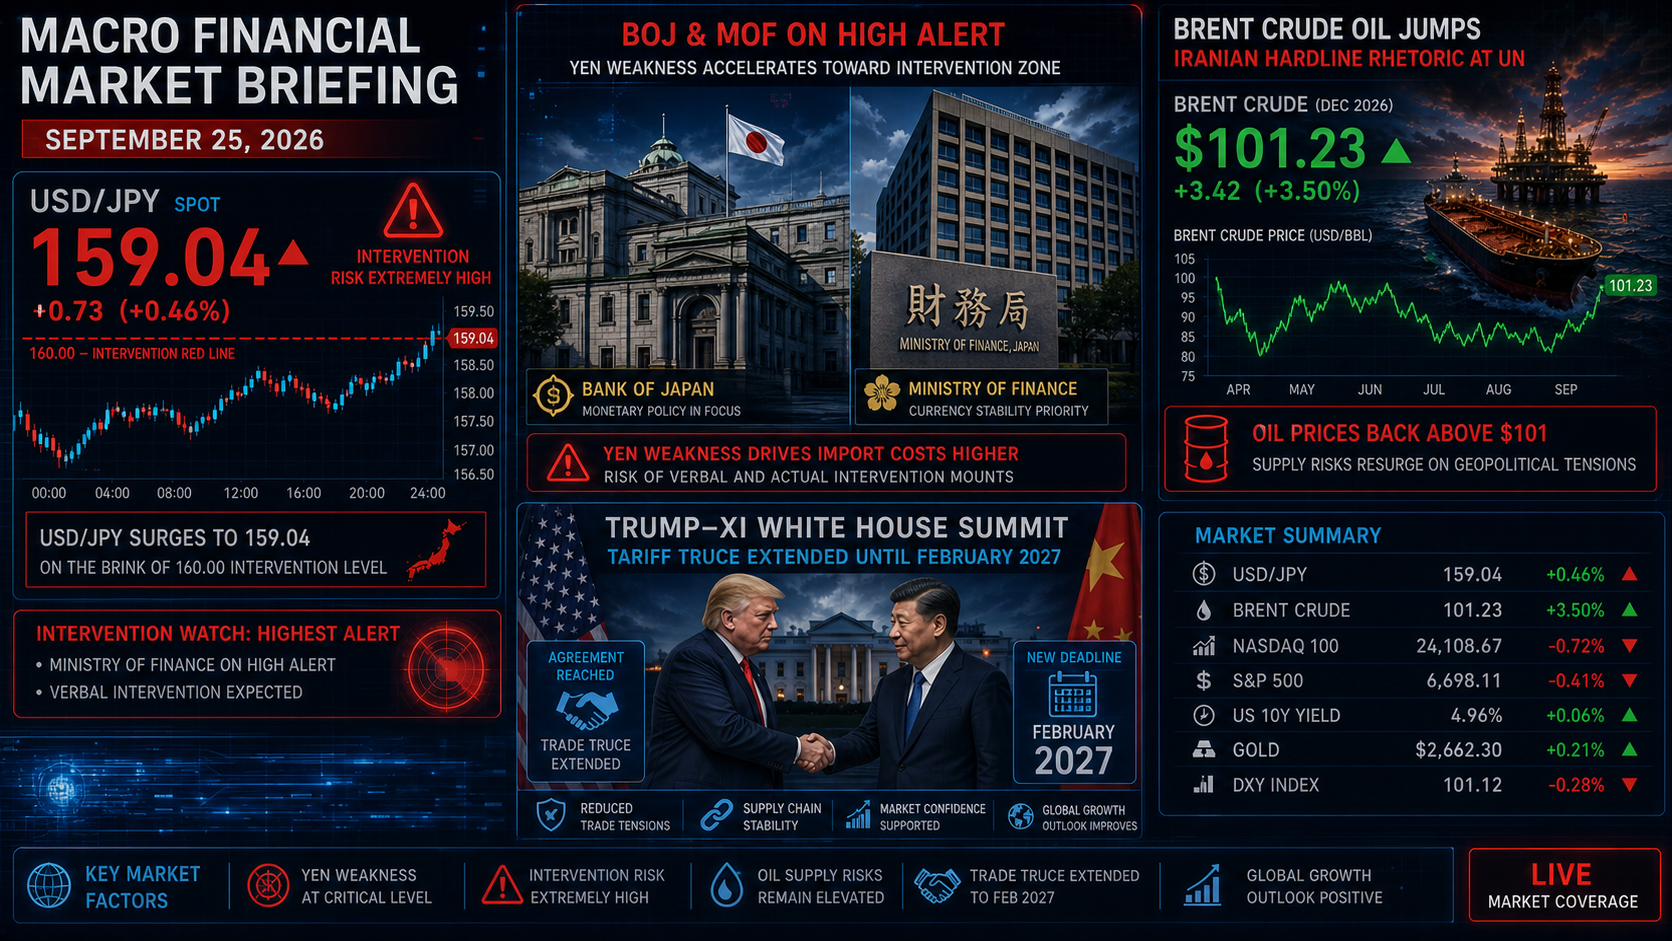
ドル円は156円98銭まで下落した後に切り返し、157円71銭まで上昇。一時157円70銭台を付け、終盤は157円41銭前後で推移した。Yahoo!ファイナンスのデータでも、29日のドル円は始値157.385円、高値157.715円、安値156.981円となっている。
米国株式市場では、S&P 500が前日比12.85ポイント安の7,670.84(-0.17%)、ダウ平均が131.59ドル安の51,349.92ドル(-0.26%)、ナスダック総合指数が22.84ポイント安の26,797.54(-0.09%)と、主要3指数がそろって続落した。
背景には米長期金利の上昇がある。米10年債利回りは一時5.27%台まで上昇し、終盤も5.25%前後という非常に高い水準で推移した。一方、ニューヨーク連銀のウィリアムズ総裁からは利上げを急がない姿勢も示され、短期金利市場では10月利上げ観測がやや後退した。
エネルギー市場では、前日の反発から一転して原油が大きく反落。NYMEXのWTI11月限は一時90ドル台を割り込み、終盤には89.26ドル前後まで下落した。前日比では3ドル超、約3.6%の下落となっている。
Brent原油は96.16ドルで引け、前日比約1.7%下落した。したがって、現在の原油市場を「WTI91ドル、Brent103~104ドル」とするのは修正が必要で、WTI90ドル前後、Brent96ドル前後が29日NY市場の実勢に近い。
本日の東京市場は9月最終売買日であり、上半期末・四半期末という特殊な需給環境にある。昨日29日は9月配当の権利落ち日となり、日経平均は前日比396.35円安の65,481.27円で引けた。市場関係者によれば、配当落ちだけで日経平均を約380円押し下げる影響があったとされる。
本日は期末のリバランスや配当再投資関連のフローが意識される一方、米長期金利や為替、原油動向も相場を左右する重要材料となる。
トルコリラ円(TRY/JPY)は、29日終値で3.2139円。3.20円台を維持しており、前日比+0.08%となった。
2. 為替・金利・マクロ経済動向
昨夜の為替市場では、ドル円が156円98銭から157円71銭まで反発した。
先週25日の日米財務相電話会談では、円の過小評価について問題意識を共有し、日米協力を強化することが確認された。ただし、これは為替介入の実施決定を意味するものではない。したがって、現在の市場では「追加的な円安けん制・介入への警戒」と「日米金利差によるドル買い」の双方が意識されている。
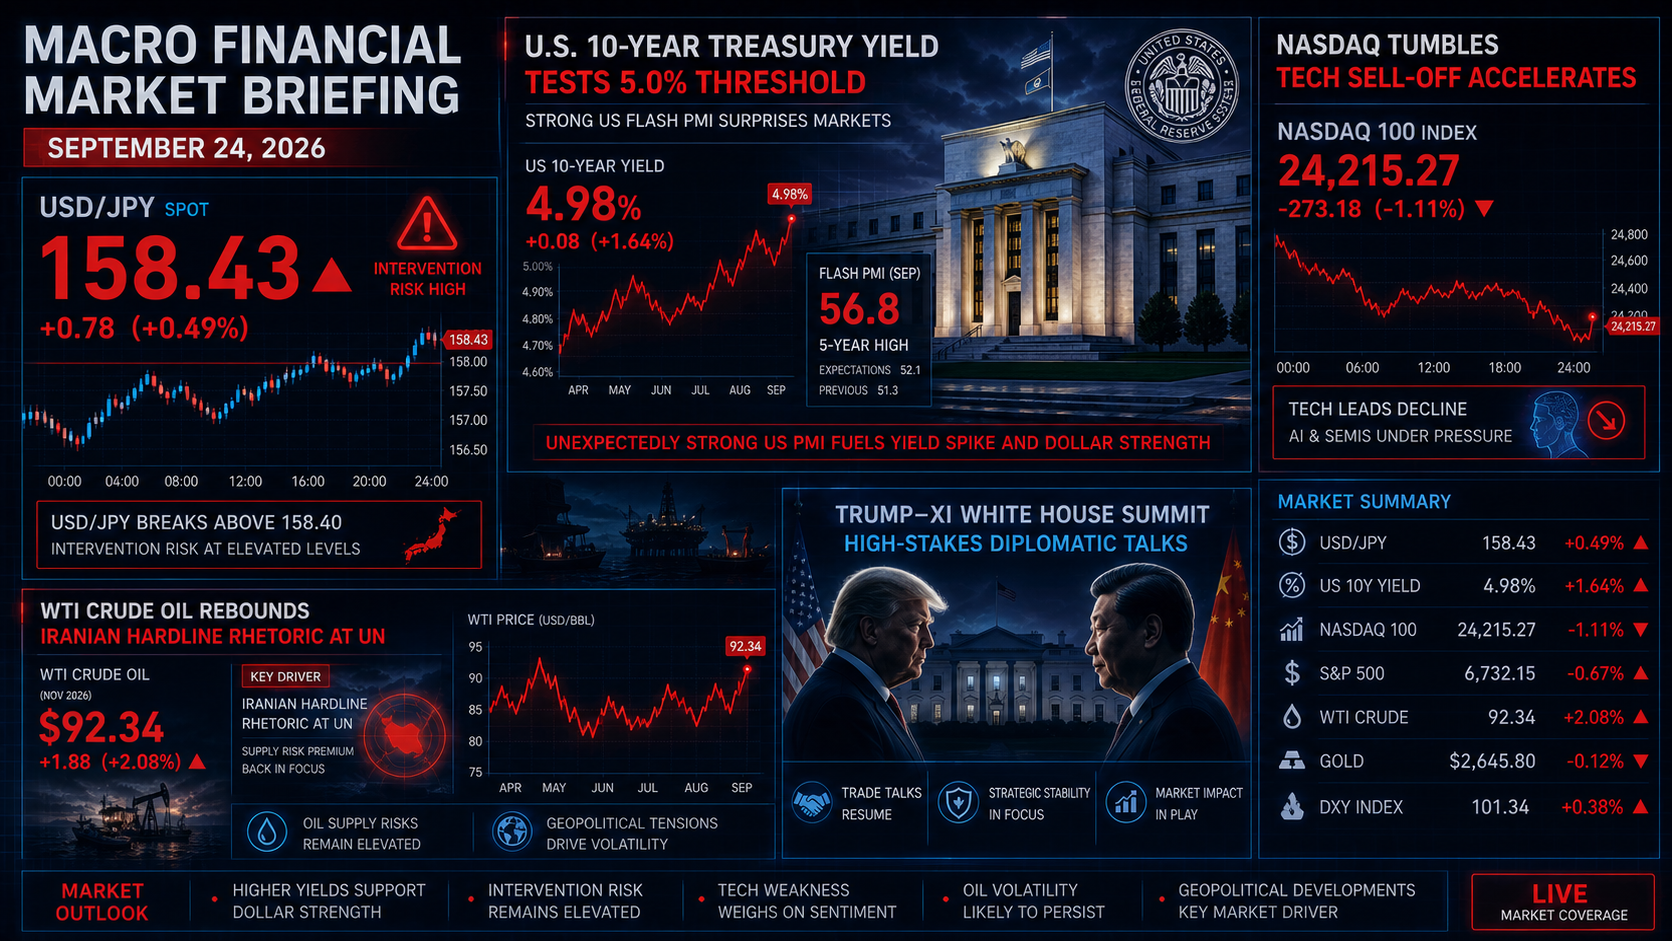
米10年債利回りは29日に一時5.27%台まで上昇し、2007年以来の高水準に近づいた。一方、米国では8月の求人件数や9月消費者信頼感指数が弱く、ニューヨーク連銀のウィリアムズ総裁からも利上げを急がない姿勢が示された。したがって、「強い米指標だけで金利が上昇した」と単純化するより、高いインフレ・原油・長期債需給などを背景に長期金利が上昇する一方、景気関連指標には弱さも出ていると整理する方が正確だ。
住宅市場については、7月のS&P Cotality Case-Shiller住宅価格指数が前月比+0.4%、前年比+2.1%となり、前月比では市場予想を上回った。一方、FHFA住宅価格指数は前月比0.0%、前年比+2.3%で、前月比では予想を下回っている。したがって「住宅価格指数がそろって予想を上回った」という表現は修正が必要である。
【想定レンジ(私見)】
本日のドル円は、
- 下値支持:157.00~157.20円
- 上値抵抗:158.00~158.30円
を意識している。
158円台に接近すれば、日米当局による円安けん制や介入警戒が再び強まる可能性がある。一方、米10年債利回りが5.2%台という高水準を維持する限り、ドル円が急速に156円台を割り込むには新たな円高材料が必要になると考えている。
3. 【重要】中東情勢&トルコ・トルコリラ深掘り
トルコリラ/円(TRY/JPY)は29日、3.2139円で取引を終えた。Investing.comベースの日中レンジは3.2042~3.2183円であり、3.20円台を維持している。
トルコリラを取り巻く外部環境では、原油価格の下落が一つのプラス材料となった。
WTIは29日、一時90ドルを割り込み、NY市場終盤には89.26ドル前後まで下落した。エネルギー輸入依存度の高いトルコにとって、原油価格の下落は輸入コストや経常収支への圧力を緩和する方向に働く可能性がある。
ドル円が157円台を維持していることも、TRY/JPYにとっては下支え要因となる。
さらに、トルコ中央銀行(TCMB)は9月10日の会合で、
- 政策金利:37.00%
- 翌日物貸出金利:40.00%
- 翌日物借入金利:35.50%
を維持している。
高い政策金利はリラを支える要因の一つだが、為替レートは金利だけで決まるわけではなく、インフレ、外貨需要、資本フロー、経常収支、地政学リスクなども影響する。そのため「37%の金利が鉄壁の防壁」と断定するより、リラを下支えする重要な要素の一つと位置付けるのが適切だ。
また、外為どっとコムでは9月28日からトルコリラ/円関連のキャンペーンが開始されている。スワップポイントについては、同社の9月実績では1万通貨あたり23~24円程度の日が確認できる一方、スワップは日々変動するため、「24~25円で安定」と一般化するのは避けたい。
中東情勢については、米国とイランの間接協議が継続している。報道では、イラン側の核問題をめぐる譲歩と制裁緩和を組み合わせた案が協議されている一方、トランプ大統領は「制裁緩和や凍結資産の解放を提示した」とする報道を否定している。したがって、現時点では「ディールが成立した」のではなく、仲介外交が続いている段階と整理するのが妥当だ。
【想定レンジ(私見)】
本日のTRY/JPYは、
- 下値支持:3.19~3.20円
- 上値抵抗:3.23~3.24円
を想定している。
原油、ドル円、TCMB政策の3点を主要な監視項目とし、個人的には実効レバレッジ1.5倍前後の低レバレッジ運用を維持したい。
4. 株式市場・注目企業動向【日本株・米国株】
昨夜の米国株式市場は、主要3指数がそろって続落した。
指数9/29終値前日比S&P 5007,670.84-12.85(-0.17%)ダウ平均51,349.92-131.59(-0.26%)Nasdaq26,797.54-22.84(-0.09%)
いずれも原稿のS&P 500の数値は正しいが、ダウとNasdaqについては具体的な終値を入れるとより正確である。
米10年債利回りは一時5.27%台まで上昇し、高PER銘柄を中心に株式のバリュエーションを圧迫した。一方、米国では求人件数が市場予想を下回り、消費者信頼感も弱かったため、景気の底堅さ一辺倒という状況でもない。
なお、米中の貿易休戦については、ベッセント米財務長官が9月23日、11月10日に期限を迎える「Busan Agreement」を2027年1月10日まで2カ月延長すると説明している。原稿の「2027年1月10日」は正しいが、「米中首脳会談で正式合意された」と断定するより、ベッセント財務長官による発表・説明として扱う方が正確である。
東京市場では29日、日経平均が65,481.27円、前日比396.35円安(-0.60%)で引けた。TOPIXは4,041.13、前日比70.87ポイント安(-1.72%)だった。
昨日は9月配当の権利落ち日だったため、指数には機械的な下押し圧力がかかった。市場関係者の試算では、日経平均への配当落ち影響は約380円程度とされており、原稿の「250~260円」は今回の9月末については過小評価となる可能性がある。
本日30日は9月最終売買日であり、上半期末・第3四半期末となる。
そして重要なのが先物だ。昨夜のCME日経平均先物は66,335円、大阪取引所終値比+505円で引けている。したがって、「65,700~65,800円」という原稿の数字は大幅に修正が必要である。
昨日の現物終値65,481円に対して、CME先物66,335円は約854円高い水準であり、現時点では東京市場の寄り付きに対してかなり強いシグナルとなっている。ただし、これはあくまで先物価格であり、現物市場の寄り付き価格を保証するものではない。
個別銘柄では、フィジカルAIや半導体関連として注目されているイビデン(4062)、ソフトバンクグループ(9984)などの値動きに加え、権利落ち後のメガバンク・商社など高配当銘柄への資金回帰があるかを確認したい。
5. 暗号資産・コモディティ
コモディティ市場では、原油が大きく反落した一方、金は前日の急落からやや反発した。
WTI11月限は29日、89.26ドル前後まで下落し、前日比3ドル超安となった。29日夕方時点の途中経過では90ドル台前半だったが、NY市場終盤にかけて下げ幅を拡大した。
Brent原油も96.16ドルで引け、前日比約1.7%下落した。したがって、現在の原油市場を「WTI91ドル、Brent103~104ドル」とするのではなく、WTI89ドル台、Brent96ドル台として把握するのが適切である。
米・イラン間ではカタールなどを介した間接協議が続いている。イランによるホルムズ海峡再開案などを巡って交渉が続く一方、トランプ大統領は制裁緩和を提示したとの報道を否定しており、情勢は依然として流動的だ。
金市場では、国内価格が大きく調整した。
田中貴金属の9月29日17時公表価格は、
金店頭小売価格:23,340円/g
で、前日比575円安だった。9時30分時点では23,085円/g、14時時点では23,179円/gとなっており、「24,200円/gを維持」という原稿の記述は修正が必要である。
COMEX金先物も大きく調整しており、12月限は前日の4,168.40ドルから反発し、29日終盤には4,200ドル前後で推移した。日本時間4時台の12月限は4,202.10ドルまで戻している。
現在の金市場は「4,300ドル前後で保ち合い」というより、4,200ドル前後まで急速に調整した後の反発局面として見る方が正確である。
ビットコインは取引所によって終値に差があるものの、29日は概ね83,000~84,000ドル台で推移した。Investing.comのBinanceデータでは29日終値83,102ドル、Bitfinexでは83,368ドルとなっている一方、他の市場データでは84,000ドル台も確認できる。
そのため「84,000ドル前後」という表現は大きくは外れていないが、単一の確定値として扱う場合は取引所・データ提供元を明記した方がよい。
6. 考察ポイント【重要テーマ5選】
1.ドル円157円台と「金利差の現実」
——日米当局の円安けん制はどこまで効くのか
先週の財務相会談を受けて156円台後半まで下落したドル円は、再び157円台へ戻している。米10年債利回り5.2%台という高い長期金利と、円安けん制・介入警戒がどのように綱引きしているのかを検証する。
2.WTI89ドル台への急反落
——米・イラン協議とホルムズ海峡を市場はどう織り込むのか
前日までの原油急反発から一転、WTIは89ドル台まで下落した。米国とイランの間接協議が進む一方、トランプ大統領は制裁緩和を提示したとの報道を否定している。原油市場がどこまで地政学リスクを織り込んでいるのかを確認したい。
3.9月最終売買日の需給攻防
——日経平均6万5,481円とCME6万6,335円のギャップ
29日は配当落ちの影響で日経平均が396円安となった一方、CME日経平均先物は66,335円まで戻している。上半期末・四半期末のリバランスや配当再投資関連の需給が、現物市場にどのように現れるかが焦点となる。
4.TCMB37%と原油89ドル台
——TRY/JPY 3.21円台の安定性をどう評価するか
TRY/JPYは3.2139円で3.20円台を維持している。TCMBの政策金利37%、原油価格、ドル円という3つの変数を分けて考え、スワップ収益だけではなく為替変動リスクを含めた運用環境を検証する。
5.S&P 500 7,670台と米10年債5.25%
——10月相場でAI・ハイテク株はどう評価されるのか
米国株は2日連続で下落したが、下落率は限定的。一方、10年債利回りは5.2%台まで上昇している。高金利環境の長期化がAI・ハイテク株のバリュエーションに与える影響と、米中貿易休戦の延長がサプライチェーン面で与える影響を分けて考える必要がある。
※【免責事項・但し書き】
本レポートは、記事作成時点において確認可能な各種ニュースソース、政府・中央銀行公式発表、市場データ等をもとに作成しております。ただし、市場データはデータ提供会社・取引所・時間帯によって若干の差異が生じる場合があります。
また、記載されているマクロ見通し、為替シナリオ、相場分析には筆者自身の私見および考察が含まれており、特定の投資行動を勧誘・保証するものではありません。
実際の投資判断および資金管理については、ご自身の責任と判断において行ってください。