




Daily Morning Report (2026年9月25日)
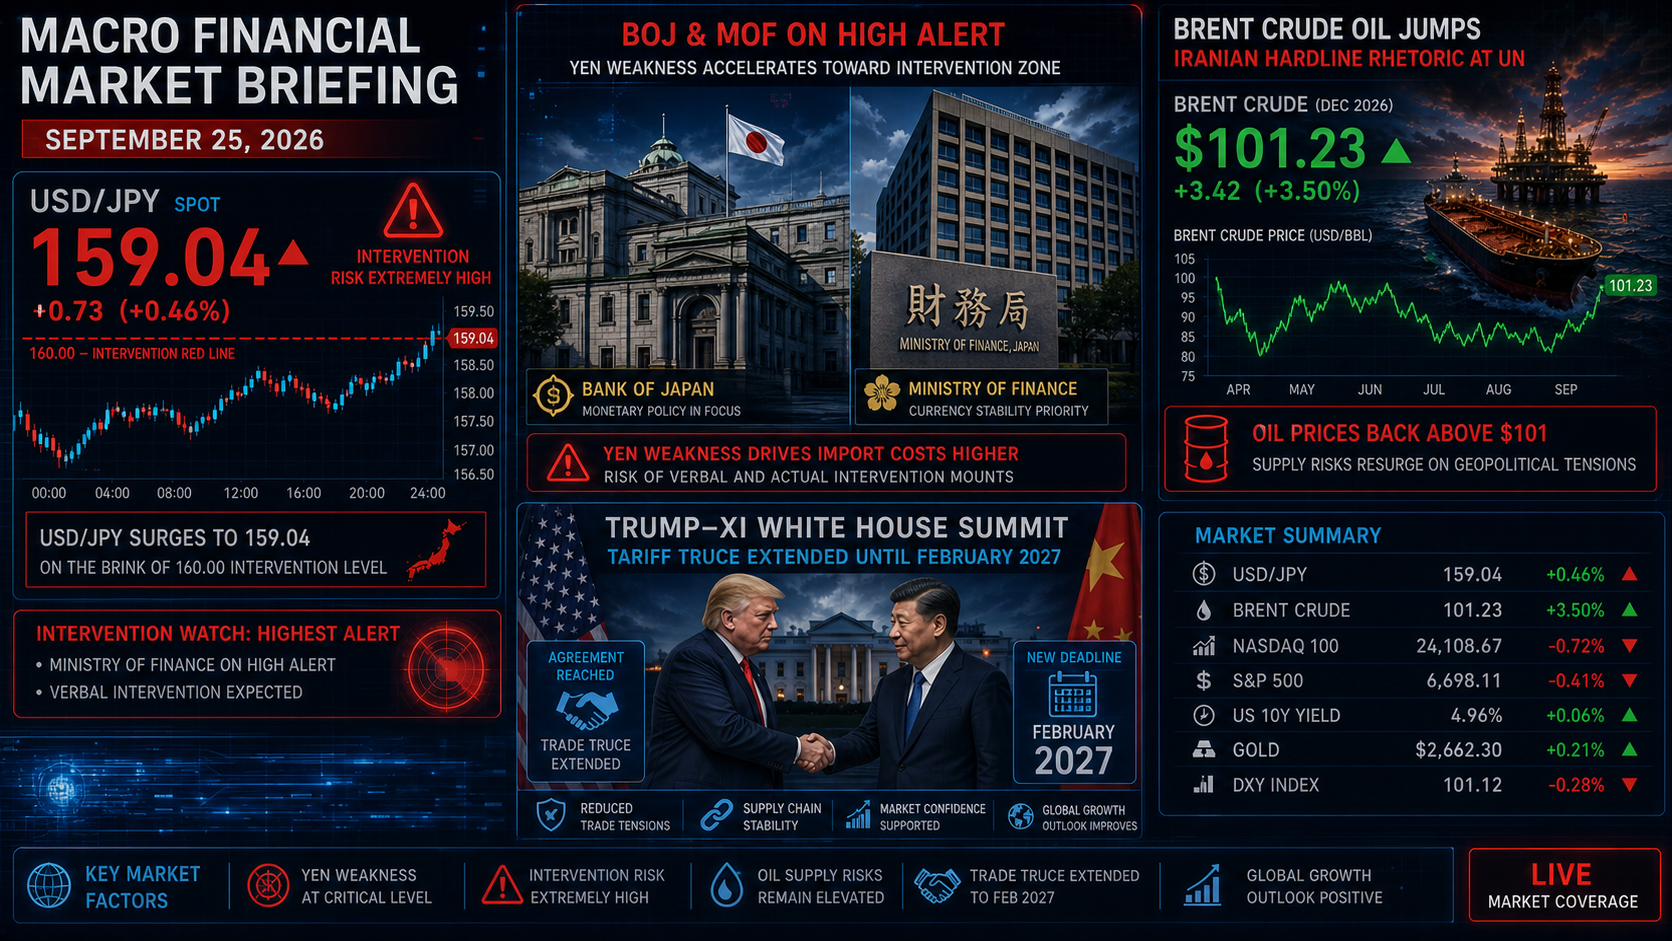
昨夜の外国為替市場ではドル円が一時159.04円まで上昇
1. 概要・市場のポイント
9月25日金曜日、週末の取引を迎えた東京の朝。米国夏時間のため、ニューヨーク株式市場の通常取引は日本時間午前5時に終了した。昨夜の市場データを確認すると、為替、債券、原油、米国株がそれぞれ大きく振れる一方、米中首脳会談では貿易摩擦を巡る一定の時間稼ぎが実現した。
昨夜の外国為替市場ではドル円が一時159.04円まで上昇した。24日のドル円は157.80円を安値、159.04円を高値とし、NY終値は158.86円前後となった。159円台に乗せる場面があったものの、終値ベースでは159円を維持できず、ドル高・円安の勢いは一服した。
ドル買いを支えたのは、堅調な米景気指標とFRB高官によるタカ派的な発言だった。
米新規失業保険申請件数は、9月19日までの1週間で19万7,000件となり、前週の改定値19万8,000件から1,000件減少。市場予想の20万1,000件も下回った。申請件数は歴史的に低い水準にあり、労働市場の底堅さを示す内容だった。
また、8月の米新築住宅販売件数は季節調整済み年率68万4,000戸となり、7月の64万3,000戸から6.4%増加した。これは2025年12月以来の高水準、すなわち約8か月ぶりの高水準であり、市場予想の約61万~62万戸を上回った。ただし、前年同月比では2.0%減少しているため、「年初来最高」と表現するのは適切ではない。
債券市場では米長期金利の上昇が続いた。米10年債利回りは一時5.17%台まで上昇し、前日の急上昇からさらに水準を切り上げた。FRB高官からはインフレ圧力への警戒や追加利上げの可能性を示す発言が相次ぎ、ドル高を支える材料となった。
エネルギー市場では原油価格が急反発した。WTI原油先物は前日比4.01%高の95.86ドルで取引を終えた。ブレント原油は100ドル台を大きく上回り、24日の取引では107ドル台まで上昇する場面が確認された。
原油高の背景には、中東情勢を巡る供給懸念がある。ホルムズ海峡を巡る米イラン協議への期待が一時的に原油価格を押し下げたものの、地域情勢の不透明感が残る中で、供給リスクを意識した買い戻しが入った。
外交面では、トランプ米大統領と中国の習近平国家主席が9月24日、ホワイトハウスで首脳会談を行った。会談に先立ち、ベッセント米財務長官は米中の既存の貿易休戦を2026年11月10日から2027年1月10日まで延長することで合意したと説明した。原稿にある「2027年2月まで」という記述は修正が必要である。
AIについては、習近平主席がAIを「人間の統制下」に置く必要性を強調した。一方、トランプ大統領はAIを重要議題としつつ、追加的な規制には慎重な姿勢を示しており、米中間でAIガバナンスについて完全な合意が形成されたわけではない。
米国株式市場は、前日の急落から落ち着きを取り戻した。
ダウ平均は51,349.98(-161.61ドル、-0.31%)、S&P 500は7,704.13(-1.90、-0.02%)、ナスダック総合指数は26,939.37(+3.34、+0.01%)で取引を終えた。3指数とも方向感に乏しく、米長期金利の上昇と米中貿易休戦延長への期待が綱引きとなった。
トルコリラ円(TRY/JPY)は、Investing.comの9月24日終値で約3.252円。始値3.2387円、高値3.2550円、安値3.2302円で、前日比約0.4%の上昇となった。したがって、原稿の「3.218~3.220円で推移」という記述は、9月24日の終値データとしては修正が必要である。
2. 為替・金利・マクロ経済動向
チャート画面に浮かび上がる「159.04」という数字は、24日のドル円の高値である。
24日のドル円は157.80円まで下落した後、米長期金利の上昇とFRB高官のタカ派発言を背景に159.04円まで上昇した。ただし、その後は伸び悩み、NY終値は158.86円前後となった。
米新規失業保険申請件数は19万7,000件と予想を下回り、労働市場の底堅さを示した。さらに新築住宅販売は68万4,000戸と市場予想を上回り、米景気の減速懸念を和らげる材料となった。
FRB高官からはインフレ圧力を警戒する発言が相次いだ。クリーブランド連銀のハマック総裁はインフレ圧力がなお高いとの認識を示し、フィラデルフィア連銀のポールソン総裁もインフレ抑制のため追加利上げが必要となる可能性に言及した。こうした発言が米金利上昇とドル買いを支えた。
米10年債利回りは一時5.17%台まで上昇した。前日のPMIショックを受けた金利上昇が継続し、ドル円にも上昇圧力がかかった。
しかし、159円台でのドル買いには介入警戒も意識される。
7月31日、財務省は米財務省と協調して円買い介入を実施したことを公式に認めている。財務省は今回の協調介入について、「円の過度な変動や無秩序な動き」に対処したものと説明し、今後も必要に応じて協調介入を実施する可能性を示している。
さらに9月15日の米下院金融サービス委員会で、ベッセント米財務長官は7月の協調介入について、米国側の投入額は「ごくわずか」であり、米国財務省が数千万ドルの利益を得たと説明した。また、強い円は米国の輸出業者にとって有利だとの認識も示した。
ただし、「160円が日米双方が合意した絶対防衛ライン」という事実は確認できない。
したがって、159~160円を「介入警戒ゾーン」と表現することは可能だが、特定水準で必ず介入が実施されるかのような断定は避けるべきだろう。
【想定レンジ(私見)】
ドル円の下値メドとして157.50円、上値抵抗線として159.50~160.00円を意識している。
ただし、これらはあくまでテクニカル上の筆者の想定レンジであり、介入水準を意味するものではない。
週末を控えていることもあり、急激な円高・円安の双方を想定し、ポジションサイズとストップロスを慎重に管理したい局面だ。
3. 【重要】中東情勢&トルコ・トルコリラ深掘り
トルコリラ/円(TRY/JPY)は9月24日、Investing.comベースで3.2387円で始まり、3.2302~3.2550円のレンジで推移し、終値は約3.252円となった。前日比では約0.4%上昇している。
24日はドル円が一時159.04円まで上昇した一方、USD/TRYもリラ安方向に動いた。このため、ドル円上昇によるTRY/JPYの押し上げ効果と、USD/TRY上昇によるリラ安効果が同時に働いた。
また、原油価格の急騰はトルコ経済にとって無視できない材料だ。トルコはエネルギー輸入への依存度が高いため、原油価格の上昇は輸入額や経常収支、インフレ圧力を通じてリラに影響を与える可能性がある。
トルコ中央銀行(TCMB)は9月10日の会合で政策金利を37.00%に据え置き、翌日物貸出金利40.00%、翌日物借入金利35.50%を維持している。
高い政策金利はリラの下落を抑制する方向に作用するが、それだけで為替の安定が保証されるわけではない。特に原油価格、ドル円、トルコのインフレ・経常収支の動向を合わせて見る必要がある。
【想定レンジ(私見)】
トルコリラ円の下値メドとして3.18円、上値抵抗線として3.26円を想定している。原油価格が100ドル台を維持する場合、トルコの輸入インフレ・経常収支への影響には注意が必要。一方、ドル円が159円台で推移する限り、TRY/JPYには一定の下支え要因が残る。
スワップ運用では、為替差損リスクを常に念頭に置き、レバレッジを抑えた運用を継続したい。
4. 株式市場・注目企業動向【日本株・米国株】
昨夜の米国株式市場は、米長期金利が高水準で推移する一方、米中貿易休戦の延長が一定の安心材料となり、前日の急落から下げ止まった。
ダウ平均は51,349.98(-161.61ドル / -0.31%)、S&P 500は7,704.13(-1.90 / -0.02%)、ナスダック総合指数は26,939.37(+3.34 / +0.01%)だった。
市場では、米10年債利回りの5%台定着が引き続き株式市場の重石となる一方、米中貿易休戦が2027年1月10日まで延長されたことが下支え材料となった。
AIを巡っては、習近平主席がAIを「人間の統制下」に置く必要性を強調した一方、トランプ大統領は追加的なAI規制には慎重な姿勢を示している。したがって、「米中がAI管理ルールで合意した」とする表現は現時点では適切ではない。
9月24日の東京株式市場では日経平均が4日続伸し、495.04円高の65,513.99円で取引を終えた。高値は66,249.11円まで上昇したが、後場に上げ幅を縮小した。
TOPIXは4,075.30で15.84ポイント安となっており、日経平均の上昇に比べ市場全体の広がりは限定的だった。
半導体関連ではイビデンが2,850円高、前日比14.57%上昇して22,405円で引けた。AI・半導体関連銘柄への資金流入が日経平均を押し上げる一方、金融株などには弱さも見られた。
「フィジカルAI」については、ロボット・設備投資関連株への物色材料として注目されたが、個別銘柄の上昇理由については各社のニュースや需給要因が複合しているため、一つの材料だけに帰属させる表現は避けたい。
本日の東京市場では、159円台まで上昇したドル円が輸出株を支える一方、米長期金利の上昇と週末要因が株価の上値を抑える可能性がある。
5. 暗号資産・コモディティ
コモディティ市場では、原油価格が大きく反発した。
WTI原油先物は前日比4.01%高の95.86ドルで取引を終えた。一方、ブレント原油は24日の取引で107ドル台まで上昇する場面があり、原稿にある「101.54ドル」は今回の取引終盤の水準としては適切ではない。
中東情勢ではホルムズ海峡を巡る供給懸念が引き続き市場の重要テーマとなっている。実際、海峡を通過する船舶数は通常時を大きく下回っており、エネルギー輸送には依然として大きな不確実性が残っている。
ただし、原油価格の動きは「イランの強硬姿勢」だけで説明することはできない。米イラン協議、サウジアラビアの供給動向、ホルムズ海峡の通航状況、タンカー運賃など複数の要因が重なっている。
ゴールドは前日の急落後、米金利上昇にもかかわらず底堅い動きを見せている。
国内価格については、田中貴金属の9月24日17時公表値で金の店頭小売価格は1グラム24,256円(税込、前日比+17円)。原稿の「23,170円(+123円)」は、少なくとも田中貴金属の公表小売価格とは一致しないため修正した。
COMEX金12月限は前日の4,318.40ドルまで下落した後、米長期金利とドルの動向を睨みながら推移している。前日の急落局面では米10年債利回りの急上昇が金価格の大きな重石となった。
暗号資産市場では、ビットコインは84,000ドル前後で推移した。
9月23日に87,000ドル台から83,500ドル前後まで急落した後、24日は84,000~84,500ドル近辺で値固めする動きが見られた。
前日の急落では大規模なレバレッジポジションの清算が発生した。市場データによって集計方法は異なるものの、約2億3,700万ドル規模のロング清算が報じられている。一方で、24日にも追加の清算が発生しており、暗号資産市場では依然としてレバレッジ調整が続いている。
6. 考察ポイント【重要テーマ5選】
- 1. ドル円159.04円と160円接近 — 介入警戒はどこまで高まるのか
ドル円は一時159.04円まで上昇したものの、NY終値は158.86円前後。7月31日の日米協調介入以降、再び円安が進む中で、当局がどのような条件で介入判断を行うのかを検証する。
- 2. WTI95.86ドル・ブレント107ドル台 — ホルムズ海峡が再び市場を揺らす
米イラン協議への期待と供給懸念が交錯する中、原油価格が急反発。ホルムズ海峡の通航状況、タンカー運賃、サウジアラビアの輸出動向を含め、原油100ドル台の持続性を検証する。
- 3. 米中貿易休戦を2027年1月10日まで延長 — トランプ・習近平会談の実態
11月10日に期限を迎える予定だった米中の貿易休戦が1月10日まで延長された。関税問題の先送りに加え、AI、重要鉱物、半導体などの交渉が今後どのように進むのかを分析する。
- 4. TCMB37%と原油100ドル台 — TRY/JPY3.25円前後で見るトルコリラの耐久力
高水準のトルコ政策金利がリラを支える一方、原油高は輸入インフレと経常収支を通じてリラの重石となる。ドル円とUSD/TRYの双方からTRY/JPYの動きを検証する。
- 5. 日経平均65,513円とAI・半導体株 — 上昇の広がりをどう見るか
日経平均は495円高となった一方、TOPIXは下落。イビデンなどAI・半導体関連株が指数を押し上げる構図となった。指数上昇の裏側で、物色がどの程度広がっているのかを確認する。
※【免責事項・但し書き】
本レポートは、記事作成時点において信頼できると判断した各種ニュースソース(ロイター通信、ブルームバーグ、フィナンシャル・タイムズ、MarketWatch、Investing.com、フィスコ、政府・中央銀行等の公式発表)および各市場データを基に作成しておりますが、その正確性・完全性を保証するものではありません。
また、記載されているマクロ見通し、為替シナリオ、相場分析には筆者自身の私見および考察が含まれており、特定の投資行動を勧誘・保証するものではありません。実際の投資判断および資金管理は、必ずご自身の責任と判断において行われますようお願い申し上げます。