KTYM PARTNERS
検索:

Daily Morning Report|2026年10月31日(土)

AI関連企業の巨額投資に警戒感、ハイテク株中心に大幅安

1. 概要・市場のポイント

 10月最終週の米国市場は、AI関連企業の巨額投資に対する警戒感が強まり、ハイテク株を中心に大幅安となりました。

 10月30日のニューヨーク市場では、ナスダック総合指数が25,437.00(前日比747.72ポイント安、2.86%下落)、S&P500が7,580.07(140.32ポイント安、1.82%下落)、ダウ平均が51,770.31(572.25ドル安、1.09%下落)で取引を終了しました。S&P500にとっては6月以来の大幅な下落となり、AI関連銘柄への利益確定売りと業績見通しへの警戒が市場全体に波及しています。

 売りの中心となったのはIntelです。同社が発表した第4四半期の業績見通しは市場予想を下回り、株価は約28.6%急落。1974年以来の大幅な1日下落となりました。Amazonも決算発表後、AI関連設備投資の拡大とフリーキャッシュフローの悪化が懸念され、株価が下落しました。

 市場の関心は、AIの将来性そのものから、巨額の設備投資がどの程度の売上・利益・キャッシュフローを生み出すのかという、投資回収の検証へと移っています。AI関連企業の成長期待が消えたわけではありませんが、投資額に見合う収益を具体的に示せるかどうかが、今後の株価を左右する重要な判断材料になりそうです。

 東京市場でも10月30日の日経平均株価は、前日比1,369.36円安の63,290.11円(2.12%下落)と、4日ぶりに大幅反落しました。日中高値は64,589.04円、安値は62,711.42円。米ハイテク株安を受け、アドバンテストや東京エレクトロンなど半導体関連銘柄に売りが広がりました。

 日銀は10月30日の金融政策決定会合で政策金利を1.25%に据え置きました。基調的な物価上昇率が2%の物価安定目標とおおむね整合的な水準に達しているとの認識を示し、金融政策の正常化を進める姿勢を改めて示しています。さらに、2027年1月からETFの年間売却ペースを従来の約3,300億円から約8,600億円へ引き上げることを決定しました。

 米国のAI投資を巡る調整、日銀の金融政策正常化、そして中東情勢の緊迫化による原油高。11月相場は、株式市場のバリュエーション調整とインフレ再燃リスクが同時に意識される展開となりそうです。

2. 為替・金利・マクロ経済動向


 為替市場では、米国株の急落を受けたリスク回避の動きと、日銀の金融政策正常化への意識が交錯しました。

 ドル円は157円台後半を中心とする展開となり、上値の重さが意識されています。日銀は政策金利を1.25%に据え置いたものの、植田総裁は基調的な物価上昇率が2%目標と整合的な水準にあるとの認識を示しました。今後の利上げについても、経済・物価・金融情勢を確認しながら判断する姿勢を維持しています。

 米国側では、株式市場の急落を背景に安全資産として米国債を買う動きが強まり、米10年国債利回りは10月30日に4.915%まで低下しました。株式市場から債券市場への資金移動が進んだことを示す動きです。

 米国のインフレ圧力が解消したわけではありません。9月の米個人消費支出(PCE)価格指数は前年同月比3.6%上昇となりました。物価上昇率が依然として高い水準にある中で、原油価格の再上昇が続けば、インフレ鈍化のシナリオに逆風となる可能性があります。

 日本銀行は10月30日、無担保コール翌日物金利の誘導目標を1.25%程度に維持しました。同時に、基調的な消費者物価上昇率が2%目標とおおむね整合的な水準に達しているとの見解を示しています。

 重要なのは、日銀が2%目標の持続的・安定的な実現を確認し終えたわけではないという点です。植田総裁は、物価上昇率を2%近辺に定着させることが重要であり、今後も経済・物価・金融情勢を見極めて政策を調整すると説明しました。市場では12月会合での追加利上げの可能性も意識されていますが、実際の判断は今後のデータ次第です。

 ETFの売却ペースは2027年1月から年間約8,600億円(簿価ベース)に引き上げられます。時価換算では約2兆4,600億円に相当します。ただし、年間売却額は東証プライム市場の売買代金の約0.1%に相当する規模であり、金融市場の状況に応じて一時的な調整や売却停止も可能とされています。

 私の相場観としては、米国株の調整が続く局面では、リスク回避による円買いと日米金利差縮小への思惑がドル円の上値を抑える可能性があると考えています。ただし、米国のインフレが再加速し、長期金利が再び上昇する場合には、円高が一方向に進むとは限りません。金利差だけでなく、株式市場の動向と原油価格を合わせて判断する必要があります。

3. 【重要】中東情勢・原油市場・トルコリラ

ホルムズ海峡でタンカーが機雷攻撃を受ける

 中東情勢では、ホルムズ海峡周辺の海上輸送に対するリスクが一段と高まっています。

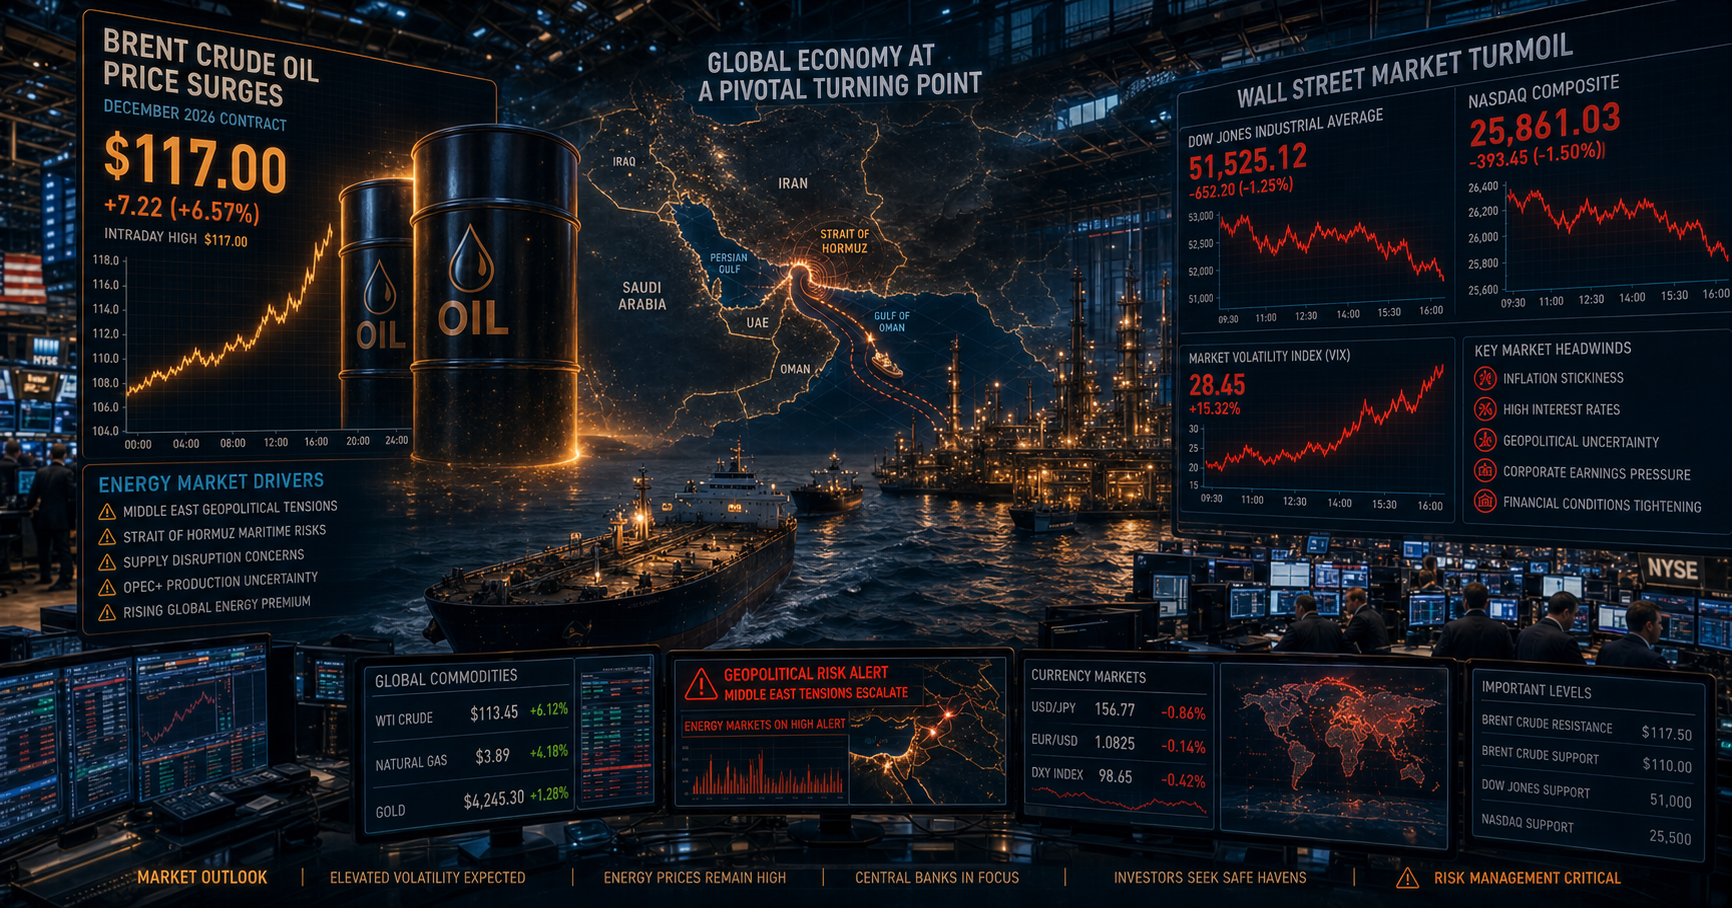
 10月29日、オマーンのハサブ北東約25海里の海域で、タンカーがリムペットマイン(吸着機雷)2個による攻撃を受け、機関室で火災が発生しました。乗組員は無事で、火災は消し止められ、船舶は航行を継続したと報じられています。現時点で攻撃主体は特定されていません。

 ホルムズ海峡は、世界の原油・石油製品輸送にとって極めて重要な海上交通路です。実際に船舶への攻撃が発生すれば、物理的な供給停止だけでなく、船舶保険料の上昇、運航コストの増加、航路変更などを通じて原油価格に影響が及びます。

 10月30日の原油市場では、中東情勢の緊迫化を受けて買いが強まりました。北海ブレント原油先物は1バレル117.64ドル、WTI原油先物は104.12ドルで取引を終了。いずれも4月下旬以来の高値水準となりました。

 原油価格の上昇は、日本のようなエネルギー輸入国にとって交易条件の悪化につながります。輸入コストの増加は企業収益を圧迫し、電力・ガス・物流・製造業など幅広い分野に影響します。さらに、物価上昇を通じて家計の実質購買力を低下させる可能性もあります。

 米国にとっても、原油高はインフレ抑制を難しくする要因です。株式市場が調整している一方でエネルギー価格が上昇するという組み合わせは、景気減速と物価上昇が同時に進むスタグフレーション懸念を強めます。

トルコリラ円の見方

 トルコリラ円(TRY/JPY)は3.14~3.15円近辺で推移し、上値の重さが意識されています。

 トルコリラの評価では、政策金利の高さだけを見て判断するのは危険です。高金利はスワップ収益を生み出す一方で、その金利水準自体が高インフレや通貨への信認不足を反映している可能性もあります。

トルコリラ円は、ドル円とドル・トルコリラの双方の影響を受けます。

TRY/JPY = USD/JPY ÷ USD/TRY

 ドル円が円安方向に進めばリラ円の下支えになりますが、トルコリラ自体が対ドルで下落すれば、その効果は相殺されます。

 さらに、原油価格の上昇はエネルギー輸入国であるトルコにとって、経常収支や外貨需要の面で負担となります。原油高が長期化すれば、輸入コストの増加を通じてインフレ圧力が強まり、通貨防衛の難易度も上がる可能性があります。

 トルコリラ投資では、スワップ収益だけでなく、為替差損、政策金利の変更、外貨準備、インフレ率、経常収支を総合的に確認する必要があります。特に、短期的なリラ円の安定を長期的な通貨安定と混同しないことが重要です。

4. 株式市場・注目企業動向【日本株・米国株】

米国株:AI投資の収益性を問う局面へ

 米国市場では、AI関連企業の設備投資に対する評価が厳しくなっています。

Amazonの2026年第3四半期決算では、売上高が2,019億ドル(前年同期比12%増)、AWS売上高が460億ドル(同39.3%増)となりました。AWSは約5年ぶりの高い成長率を記録しており、クラウド事業そのものの需要は堅調です。

 フリーキャッシュフローは直近12カ月累計で424億ドルのマイナスとなりました。主な要因は、AI関連を中心とする設備投資の拡大です。会社側は2026年の設備投資額を約2,200億ドルと見込んでいます。

 ここで重要なのは、フリーキャッシュフローのマイナスが必ずしも事業の競争力低下を意味するわけではないことです。将来の成長に向けた先行投資であれば、一定のキャッシュフロー悪化は合理的な場合もあります。

 投資額が大きくなればなるほど、投資回収までの期間や資本コストが重要になります。市場は今後、AI投資の規模だけでなく、投資によってどれだけの売上・利益・現金収入が増えるのかを厳しく評価していくでしょう。

 Intelは第3四半期売上高が165億ドル(前年同期比21%増)と増収を確保した一方、第4四半期の売上高見通しを150億~160億ドルとし、市場予想を下回りました。さらに、2026年中のプラスのキャッシュフロー確保が難しいとの見通しが嫌気され、株価は約28.6%急落しました。

 この下落はIntel固有の問題にとどまりません。半導体の供給制約、製造設備への巨額投資、PC市場の弱さ、メモリー価格の上昇など、半導体業界全体が抱える課題を投資家が改めて意識するきっかけとなりました。

日本株:半導体・AI関連の調整に警戒

 東京市場では、米国ハイテク株の下落を受けて半導体関連銘柄への売りが広がりました。

 10月30日の日経平均株価は63,290.11円で取引を終了し、前日比1,369.36円安となりました。高値64,589.04円から安値62,711.42円まで下落し、値動きの大きい一日となっています。

 アドバンテストや東京エレクトロンなど、これまで指数をけん引してきた半導体関連銘柄が売られ、日経平均の下落を主導しました。

 日銀によるETF売却ペースの引き上げも、中長期的な需給要因として意識されます。ただし、年間約8,600億円という売却ペースは市場全体の売買代金と比較すれば限定的であり、これだけで株価下落を説明することはできません。

 今回の下落で注目したいのは、企業業績と株価の関係です。AI関連企業の業績が堅調であっても、株価に織り込まれた成長期待が高すぎれば、わずかな見通しの変化で大幅な調整が起こります。

 今後は、単にAI関連というテーマだけで銘柄を選ぶのではなく、受注の持続性、利益率、設備投資負担、フリーキャッシュフロー、バリュエーションを確認することが重要になります。

5. 暗号資産・コモディティ

Binanceで約63億ドル規模のセキュリティ事案

 暗号資産市場では、大手取引所Binanceが約63億ドル相当の資産に影響するセキュリティ上の問題を公表し、市場に警戒感が広がりました。

 同社の初期調査では、開発・運用担当者の端末が侵害され、サービス環境を通じて不正な出金処理が行われた可能性が示されています。ただし、現時点で約63億ドル全額が盗まれたと確認されたわけではありません。Binanceは利用者資産に問題はないと説明し、関係機関と連携して調査を進めています。

 一部の資産については凍結措置が取られたと報じられており、今回の問題は暗号資産取引所の内部管理やサイバーセキュリティ体制を改めて問うものとなりました。

 ビットコインは一時79,000ドルを下回るなど不安定な動きとなりました。暗号資産市場は24時間取引されているため、特定の取引所の終値だけでなく、確認時刻を明確にした価格推移で判断する必要があります。

金市場:4,000ドル近辺で攻防

 金市場では、株式市場の急落や中東情勢の緊迫化がある一方、金価格は下落しました。

 10月30日のCOMEX金先物は、4,000ドル近辺で推移し、終値ベースでは3,997ドルとなりました。4,000ドルという心理的節目を下回ったことで、短期的な値動きには注意が必要です。

 通常、地政学リスクの高まりや株式市場の不安定化は金の買い材料となります。しかし、相場全体が急落する局面では、投資家が損失補填や証拠金確保のために、利益の出ている資産を売却することがあります。

 今回の金価格下落についても、こうした流動性確保のための換金売りが一因となった可能性があります。ただし、価格下落の原因を一つに断定することはできません。

 金は長期的なインフレヘッジや通貨分散の手段として重要な資産ですが、短期的には実質金利、ドル相場、投資家のポジション調整、流動性の変化に左右されます。

 今後は4,000ドルを回復できるか、また下落局面でどの水準に買い需要が現れるかが注目されます。

6. 考察ポイント【重要テーマ5選】

  1. 米国株のAI投資検証フェーズ入り
    AIの成長期待だけでなく、巨額設備投資に対する収益率とキャッシュフローが問われ始めた。
  2. Intelの急落が示す半導体業界の構造的課題
    供給制約、製造コスト、PC需要、設備投資負担など、企業ごとの競争力の差が株価に反映されている。
  3. 日銀の政策正常化とETF売却ペースの引き上げ
    政策金利1.25%を維持しつつ、基調的な物価上昇率が2%と整合的な水準に達したとの認識を示した。ETF売却は2027年1月から年間約8,600億円へ増額される。
  4. ホルムズ海峡の緊張と原油高によるインフレリスク
    タンカー攻撃を受けて原油価格が上昇。エネルギー輸入国の日本やトルコにとって、交易条件の悪化が懸念される。
  5. 暗号資産市場のセキュリティと金の換金売り
    Binanceのセキュリティ事案は暗号資産市場の信頼性を問う一方、金も市場全体の流動性確保の動きに左右されている。

7. 【特別考察】John Authers(Bloomberg)の視点から考える金融政策と資本配分

 Bloomberg OpinionのJohn Authers氏によるコラムには、『Lord, Let Me Hike Rates, Just Not Now(主よ、私に利上げをさせ給え、ただし今すぐではなく)』というタイトルが掲げられています。

 このタイトルが想起させるのは、金融政策における「必要性」と「実行可能性」のジレンマです。インフレを抑えるためには金融引き締めが必要であっても、景気や金融市場への影響を考えると、中央銀行は政策変更のタイミングに慎重にならざるを得ません。

 現在の米国市場にも、同じ構図が見られます。

 インフレ率が十分に低下しない一方で、金利を高く維持すれば企業の資金調達コストが上昇し、株式市場や設備投資に悪影響を及ぼします。逆に、金融緩和を急げばインフレ再燃のリスクが高まります。

 AI投資も同様です。技術革新の可能性が大きいことと、現在の株価や投資額が正当化されることは別問題です。

 年間数千億ドル規模の設備投資を継続する企業は、将来の成長を先取りして資本を投じています。しかし、投資回収に時間がかかれば、金利や資本コストの上昇が企業価値を圧迫することになります。

 今回のIntelの急落やAmazonへの警戒は、AIという技術テーマそのものへの否定ではなく、投資資本の回収可能性を市場が厳しく評価し始めたことを示しています。

 日本銀行についても、基調的な物価上昇率が2%と整合的な水準に達したとの認識を示したことで、金融政策正常化の方向性はより明確になりました。ただし、日銀が物価目標の持続的・安定的な達成を宣言したわけではなく、利上げの時期や最終的な政策金利水準は今後の経済・物価動向に左右されます。

 これからの市場では、金融政策、企業の投資回収、エネルギー価格という3つの要素が互いに影響し合います。

 投資家に求められるのは、将来の成長ストーリーだけに依存するのではなく、資本コストを上回る収益を継続的に生み出せる企業や資産を見極めることです。

「成長する市場に投資すること」と「高い価格で投資すること」は同じではありません。

 11月相場では、この基本原則が改めて試されることになりそうです。


【免責事項】

本レポートは情報提供のみを目的として作成されたものであり、特定の金融商品の売買や投資戦略の勧誘を目的としたものではありません。本レポートに記載されたデータおよび見通しは作成時点で確認可能な情報に基づいていますが、その正確性や完全性を保証するものではありません。市場価格は参照する取引所・データ提供元・確認時刻によって異なる場合があります。投資に関する最終決定は、ご自身の判断と責任において行われますようお願い申し上げます。
Daily Morning Report|2026年10月30日(金)

本日日銀金融政策決定会合の結果発表と植田和男総裁の記者会見

1. マクロ経済動向・金融政策

 10月30日金曜日の東京市場は、日銀金融政策決定会合の結果発表と植田和男総裁の記者会見を控え、重要な局面を迎えている。米国では景気の底堅さとAI関連投資への期待が続く一方、企業の巨額設備投資に対する市場の評価は厳しさを増している。

 米商務省が10月29日に発表した2026年第3四半期の実質GDP速報値は、前期比年率換算で3.4%増となった。第2四半期の2.2%増から成長が加速し、市場予想も上回った。個人消費は3.8%増、設備投資も堅調で、特に情報処理機器などAI関連投資が成長を押し上げた。一方、輸出の減少や輸入の増加は成長の重荷となった。米国経済は底堅いものの、AI投資が輸入増加にもつながっている点には注意したい。

 債券市場では、米国株の下落を受けて安全資産を選好する動きがみられ、米国債利回りは低下した。ただし、金利低下をすべて「質への逃避」と説明するのは早計だ。インフレ指標、FRBの政策見通し、国債需給、投資家のポジション調整など、複数の要因が影響する。米10年債利回りについては、取引時間中の値と終値、データ提供元を統一した確認が必要なため、本稿では原稿にある4.94%を確定値として断定しない。

 欧州中央銀行(ECB)は10月29日の理事会で政策金利を据え置いた。一方、エネルギー価格の上昇に伴うインフレリスクへの警戒を示し、12月の追加利上げ観測が意識されている。また、クリスティーヌ・ラガルド総裁は2027年2月7日に退任する意向を表明した。政策金利の決定と総裁交代は別の論点だが、後任人事を巡る不透明感が欧州金融市場の注目材料となる。

 本日の日本銀行の金融政策決定会合では、政策金利の据え置きが市場の中心シナリオとみられる。ただし、実際の決定は発表を待つ必要がある。焦点は政策金利の変更有無だけでなく、展望レポートの物価・成長率見通し、賃金と物価の持続性、今後の利上げ方針に関する植田総裁の説明だ。

 市場で語られる12月利上げ確率やターミナルレート2.0%という見方は、特定時点の市場価格から導かれる予想であり、日銀が約束した政策経路ではない。数値を紹介する場合は、算出時刻と参照市場を明記したい。

2. 為替市場動向

ドル円:158円台と日銀の政策姿勢

 ドル円は、米国の第3四半期GDPが3.4%増と堅調だったことがドルを支える一方、米長期金利の低下や米ハイテク株安が上値を抑える構図となっている。

 ドル円を見るうえでは、米国の景気指標だけでなく、インフレ動向とFRBの政策見通しを組み合わせて判断することが重要だ。GDPが強くても、長期金利が低下すればドル買いが一方向に進むとは限らない。また、日銀が今後の利上げに前向きな姿勢を示せば、日米金利差の縮小を意識した円買いが進む可能性もある。

 為替は金利差だけで決まるわけではない。貿易収支、投資資金の流れ、地政学リスク、ポジションの偏り、当局の発言なども影響する。158円という節目を突破するかどうかに加え、その水準を維持できるかを確認したい。

トルコリラ円:スワップ収入と為替変動リスク

 リラ円の値動きは、ドル円とドル/トルコリラの双方に左右される。概念的には次の関係になる。

TRY/JPY = USD/JPY ÷ USD/TRY

ドル円が上昇しても、ドルに対してリラが下落すれば、リラ円の上昇は相殺される。したがって、クロス円としての下支えだけでなく、トルコ国内のインフレ、中央銀行の政策、外貨準備、為替市場の需給を確認する必要がある。

 運用では、スワップ収入だけでなく、急落時の損失、証拠金維持率、ポジション量を重視したい。政策イベントが重なる局面では、レバレッジを抑え、急変時にも運用を継続できる余力を確保することが重要だ。

3. 株式市場動向

米国株:AI投資の成長期待から資本効率の検証へ

 10月29日の米国株式市場では、主要3指数がそろって下落した。

  • ナスダック総合指数:26,184.72(前日比−1.38%)
  • S&P 500:7,720.39(−0.30%)
  • ダウ工業株30種平均:52,342.56(−0.25%)

 ナスダックの下落を主導したのはAlphabet(GOOGL)だった。同社株は決算発表後に約13%下落し、場中の時価総額減少は約5,240億ドルに達したと報じられた。ただし、これは史上最大の減少ではなく、過去のNVIDIAの約5,930億ドルの減少に次ぐ規模とされている。

 Alphabetの決算では、売上高が前年同期比25%増の1,276億ドル、Google Cloudの売上高は103%増の307億ドルとなった。Google検索関連売上高も前年同期比12%増と、事業そのものが一律に失速したわけではない。それでも株価が大幅に下落した背景には、AIインフラへの巨額投資と将来のキャッシュフローに対する市場の警戒がある。

 ここで重要なのは、株価下落をただちに「AI需要の崩壊」と解釈しないことだ。市場はAIの成長性を否定するというより、投資額に見合う収益がいつ、どの程度生まれるのかを厳しく評価し始めている可能性がある。

 Amazon(AMZN)が公表した第3四半期決算では、売上高が前年同期比12%増の2,019億ドル、AWS売上高は39.3%増の460億ドルとなった。一方、直近12か月のフリーキャッシュフローは424億ドルのマイナスだった。これは第3四半期単独の赤字額ではなく、設備投資の増加などを反映した過去12か月の数値である。

 AWSの成長は力強いが、AIインフラへの支出がキャッシュフローを圧迫している点は無視できない。投資家は売上高の成長率だけでなく、設備投資後にどれだけ現金が残るか、投資収益率が改善するかを見極める必要がある。

日本株:日経平均は3日続伸

 10月29日の東京市場では、日経平均株価が64,659.47円で終了した。前日比705.28円高(+1.10%)となり、3日続伸で64,000円台を回復した。日中高値は64,831.29円、安値は63,749.20円だった。

 AI・半導体関連銘柄への期待や好決算銘柄への買いが相場を支えた。一方、米国ではAlphabetの急落がAI投資の収益性を巡る懸念を強めている。日本の半導体関連株にとっても、AI需要への期待だけでなく、顧客企業の設備投資計画や利益率、受注の持続性が重要となる。

 日経平均の上昇が市場全体の強さを意味するとは限らない。指数寄与度の大きい銘柄の動きに加え、TOPIX、値上がり・値下がり銘柄数、企業決算の内容を確認したい。

 本日は日銀会合の結果と植田総裁の会見が焦点となる。政策の先行きに対する市場の解釈次第では、為替と金利を通じて日本株の業種別の明暗が分かれる可能性がある。

4. 中東情勢・地政学リスク・暗号資産

原油:供給懸念と外交交渉が綱引き

 10月29日の原油市場では、中東の供給リスクが意識される一方、米国とイランの外交交渉への期待が価格を抑える場面もあった。Reutersによると、ブレント原油先物の清算値は1バレル114.88ドル、WTI原油先物は102.00ドルだった。

 中東情勢では、外交協議が続いていることと、供給途絶の危険が解消したことを混同しないようにしたい。原油価格は実際の供給障害、輸送ルートの安全性、在庫、需要見通し、外交交渉の進展に左右される。

 原油高が長期化すれば、日本のエネルギー輸入コストや企業収益、消費者物価に影響するほか、トルコのようなエネルギー輸入国の経常収支にも負担となり得る。価格水準だけでなく、供給リスクがどの程度実現しているかを注視したい。

暗号資産:リスク資産との連動を確認

 ビットコインについては、今回の原稿にある「地政学的ヘッジ需要によって下値が限定的」という因果関係を、確認済みのデータから裏付けることはできなかった。

 暗号資産は24時間取引されるため、価格を掲載する際には基準時刻を明記する必要がある。株価下落時にビットコインが下げ止まることがあっても、それだけで安全資産として機能しているとは判断できない。

 今後は現物価格に加え、取引量、先物建玉、資金調達率、清算動向などを確認し、株式などのリスク資産とどのように連動しているかを見極めたい。

5. コモディティ動向:金は4,000ドル台を維持できるか

 COMEX金先物は、米金利、ドル、地政学リスク、中央銀行の需要など複数の要因に左右される。10月29日の金先物について、清算値は1トロイオンス4,017.70ドルだった。

 金価格は4,000ドル台を維持したものの、米国の景気が底堅く、インフレが粘着的であることは、金融政策が長期間引き締め的に維持される可能性にもつながる。金利上昇やドル高は、利息を生まない金にとって逆風となり得る。

 地政学リスクや公的債務への懸念、中央銀行による金購入は、中長期的な需要を支える要因となり得る。金価格を単純に「危機なら上昇」と捉えるのではなく、実質金利、ドル、投資家のポジション、中央銀行需要を分けて評価したい。

 本レポートでは国内小売価格ではなく、米国市場の指標であるCOMEX金先物の公式清算値を優先する。

6. 考察ポイント【重要テーマ5選】

  1. Alphabetの急落とAI投資の資本効率
     Google Cloudなどの成長が続く一方、巨額の設備投資に対して市場は厳しい評価を示した。AI需要の有無だけでなく、投資収益率とキャッシュフローを検証したい。
  2. 米GDP3.4%増と長期金利低下の組み合わせ
     景気が強いのに長期金利が低下する動きは、単純な景気・金利の相関だけでは説明できない。国債需要、インフレ見通し、投資家のポジションを併せて確認する。
  3. 日銀会合:据え置き観測と将来の利上げ経路
     本日の決定だけでなく、展望レポートと植田総裁の説明が重要だ。12月利上げや最終到達金利に関する市場予想は、確定した政策方針と区別する。
  4. 原油高とインフレの粘着性
     外交交渉への期待があっても、供給リスクが消えたとは限らない。原油高が物価や経常収支に与える影響を継続して確認する。
  5. ドル円158円台と金利差以外の要因
     米景気、米金利、日銀の政策姿勢、リスク選好、当局の発言を組み合わせて判断する。節目の突破だけで相場の方向性を決めつけない。

7. 【特別深掘り】John Authers氏の視点

 Bloomberg OpinionのJohn Authers氏のニュースレターには、『Lord, Let Me Hike Rates, Just Not Now』という題名が掲載されている。題名は、聖アウグスティヌスに由来する「節制を与えてほしいが、今すぐではなく」という趣旨の言葉を連想させ、金融当局がインフレ抑制の必要性と、景気や金融市場への負担の間で揺れる状況を考える手がかりとなる。

 今回確認できた情報だけでは、原稿に記載された記事本文の細部や、Authers氏が各論点について実際に述べた内容のすべてを検証できていない。そのため、以下は記事の逐語的な要約ではなく、現在の市場環境を踏まえた考察として整理する。

 第一に、中央銀行はインフレを抑える必要がある一方、利上げによって景気や雇用、債券市場に過度な負担がかかることも避けたい。エネルギー価格の上昇が物価を押し上げる局面では、成長鈍化とインフレの同時進行という難しい政策判断を迫られる。

 第二に、AI関連投資の拡大は景気を支える一方、投資企業のキャッシュフローを圧迫する可能性がある。Alphabetの株価急落やAmazonのフリーキャッシュフローの悪化は、成長期待だけでなく、投資の回収可能性を市場が重視し始めたことを示唆する。

 第三に、日銀も物価の安定と経済活動への配慮の間で判断を迫られる。円安や輸入物価の上昇が続けば、政策正常化への圧力が強まる可能性がある。 最終到達金利2.0%という見方は市場の予想の一つであり、確定した政策目標として扱うべきではない。

 市場が注目すべきなのは、中央銀行が「利上げするか、しないか」という二択だけではない。物価の上昇が一時的なのか持続的なのか、景気への影響がどの程度か、金融引き締めがどこまで必要なのかを見極めることが重要だ。


免責事項

本レポートは、公開情報に基づく市況整理および個人的な市場分析を目的として作成したものです。市場価格や金利は、参照元・基準時刻・取引時間によって差異が生じる場合があります。本文中の見通しや想定は将来の市場動向を保証するものではありません。投資判断および資産運用の最終決定は、ご自身の責任と判断において行ってください。


Daily Morning Report|2026年10月29日(木)

FOMC、政策金利3.75〜4.00%に据え置き、採決は10対2

1. 概要・市場のポイント


 10月29日木曜日の東京市場。最大の注目イベントだった米連邦公開市場委員会(FOMC)は、政策金利を3.75〜4.00%に据え置いた。一方、採決は10対2となり、反対した2人は0.25ポイントの利上げを支持した。声明では米経済の底堅さが示される一方、インフレは依然として高いと評価されており、金融政策を巡る不透明感は残っている。

 米国株式市場では、主要3指数がそろって上昇した。10月28日の終値は、ナスダック総合指数が26,549.85(前日比+72.04ポイント、+0.27%)、S&P 500が7,743.98(+21.38ポイント、+0.28%)、ダウ工業株30種平均が52,475.10ドル(+97.53ドル、+0.19%)。ただし、指数全体の上昇だけで市場全般に買いが広がったと判断するのは早計だ。AI関連銘柄が指数を押し上げる一方、個別株の値動きには温度差がある。

 企業関連では、ブロードコム(AVGO)の技術を活用してアンソロピック向けのAI計算基盤を整備する、総額630億ドル規模の資金調達スキームが注目を集めている。これは単純な企業同士の提携発表というより、金融機関などが特別目的会社を通じてAI半導体・ネットワーク機器を調達し、アンソロピックに貸し出す構造だ。大規模なAI投資を金融面から支える仕組みが広がっている。

 Meta Platforms(META)はAIインフラ投資を支えるため、普通株の公募や転換型優先株の募集、将来の株式売却プログラムなどを組み合わせ、最大975億ドル規模の資金調達計画を進めている。資金調達が成立することは投資継続を支えるが、それだけでAI投資の採算性が証明されたわけではない。今後は設備投資に見合う収益を生み出せるかが焦点となる。

 為替では、ドル円は10月28日に一時158.35円まで上昇したものの、日次データの終値は157.78円。158円台を一時突破しても、その水準を維持できるかは別問題だ。FOMC後の米金利と、日銀の政策判断を巡る思惑が次の方向性を左右しそうだ。

 東京株式市場では、日経平均株価が10月28日に63,954.19円で終了。前日比685.82円高(+1.08%)となった。半導体関連への期待が相場を支える一方、指数上昇の持続性を判断するには、値上がり銘柄の広がりや企業決算の内容も確認したい。

本日のポイントは、FOMC通過後の米金利・ドル円の反応、AI投資を巡る資金調達と収益性のバランス、そして高値圏にある日本株の上昇が市場全体に広がるかどうかである。

2. 為替・金利・マクロ経済動向

ドル円:158円突破後の定着が焦点

 ドル円は10月28日、参照データ上で157.66〜158.35円の範囲で推移し、終値は157.78円となった。日中には158円台に乗せたものの、終値では再び157円台へ戻っている。

 この値動きからは、158円が単なる心理的節目であるだけでなく、利益確定や戻り売りが出やすい水準として意識されている可能性がうかがえる。ただし、特定の価格だけで当局の為替介入を予測することはできない。介入警戒を考える際には、変動の速度、相場の一方向性、当局者の発言などを総合的に見る必要がある。

 米国ではFOMCが政策金利を据え置いた。声明は経済活動が堅調に拡大していると評価し、インフレについては「依然として高い」との認識を示した。さらに、2人の委員が利上げを支持して反対票を投じたことは、委員会内部にインフレへの強い警戒感が存在することを示している。

 今回の決定だけをもって次回利上げが決まったと解釈することはできない。今後のインフレ指標、雇用統計、エネルギー価格の推移を確認する必要がある。

 日米金利差については、比較する年限とデータ時点をそろえることが重要だ。米10年債利回りと日本の新発10年国債利回りを比較する場合、同時点の市場データが必要となる。今回の原稿に記載された米10年債5.002%、日本10年債3.080%という数値は、同一時点の確定値として確認できていないため、本稿では金利差を確定値として掲載しない。

 為替は金利差だけで決まるものではない。貿易収支、投資資金の流れ、リスク選好、ポジションの偏り、政策当局の対応など、複数の要因が同時に作用する。原油高はエネルギー輸入国である日本の交易条件を悪化させる可能性があるものの、原油価格だけで円安の原因を説明するのも適切ではない。

本日のドル円レンジ(私見)

  • 下値の目安:157.30〜157.50円
  • 上値の目安:158.30〜158.50円

 これらは確定した支持線・抵抗線ではなく、相場観に基づくシナリオ上の水準である。158円台を維持できるか、FOMC後の金利変化を受けて157円台前半まで押し戻されるかを確認したい。

3. 【重要】中東情勢とトルコリラ


 トルコリラ円(TRY/JPY)を考えるうえでは、ドル円の変動だけでなく、ドルに対するリラの動きとトルコ国内のインフレ・金融政策を分けて評価する必要がある。

クロスレートの関係は、概ね次のとおりである。

TRY/JPY = USD/JPY ÷ USD/TRY

したがって、ドル円が上昇しても、ドルに対してリラが下落すれば、リラ円の上昇は相殺されることがある。リラ円の値動きをドル円だけで説明することはできない。

 10月27日のリラ円終値を3.1597円、USD/TRYを49.7873。為替はデータ提供元や基準時刻によって差が生じるため、異なる時点の値を混ぜて因果関係を説明することは避けたい。10月28日のリラ円終値についても、同一の参照元による確認ができていないため、本稿では確定値として掲載しない。

 高金利はリラ建て資産の利回りを高める一方、通貨下落やインフレ、政策変更のリスクを消すものではない。スワップ収入が得られても、為替差損がそれを上回れば、運用全体では損失になる可能性がある。

 中東情勢についても、外交協議が続いていることと、軍事衝突の危険が解消したことは同義ではない。特定の首脳会談や外交訪問が実際に行われたか、また原油価格の変動にどの程度影響したかについては、個別の報道による裏付けが必要だ。確認できない外交日程や発言を、原油価格の変動要因として断定しないようにしたい。

本日のリラ円レンジ(私見)

  • 下値の目安:3.14〜3.15円
  • 上値の目安:3.18円

 上記はシナリオ上の想定であり、最新の市場価格を確認したうえで使用する必要がある。高金利通貨では、日々のスワップ収入だけでなく、ポジション量、証拠金余力、急落時の損失を管理することが重要だ。相場から退場しないことを優先し、相場環境が不透明な局面ではレバレッジを抑える姿勢を維持したい。

4. 株式市場・注目企業動向【日本株・米国株】

米国株:AI投資の拡大と資金調達リスク

 10月28日の米国株は、主要3指数がそろって上昇した。

  • ナスダック総合:26,549.85(+0.27%)
  • S&P 500:7,743.98(+0.28%)
  • ダウ工業株30種平均:52,475.10(+0.19%)

 AI関連の設備投資を支える大型資金調達は、市場の成長期待を支える材料である。ブロードコムの技術を活用したアンソロピック向け630億ドル規模の計算基盤整備は、AIインフラ投資が半導体企業だけでなく金融機関やリース構造も巻き込む段階に進んでいることを示す。

 Metaの資金調達計画も同様に重要だ。普通株の募集に加え、優先株の募集や将来の株式売却プログラムを組み合わせて最大975億ドルを調達する構想は、AI投資の資金需要の大きさを浮き彫りにする。一方で、AI半導体の供給企業が顧客企業の資金調達に関与する構造には、資金が業界内を循環しているように見える「循環型ファイナンス」への懸念もある。

 市場が注目すべきなのは、調達額の大きさだけではない。設備投資が売上高や利益、キャッシュフローにどの程度つながるのか、将来の投資負担を持続的に賄えるのかという点だ。

なお、元原稿にある「アンソロピックがティッカーANTでナスダック上場申請を行った」という記述は、今回確認した資料から裏付けられなかったため削除した。

日本株:日経平均は続伸

 日経平均株価は10月28日、63,954.19円で終了し、前日比685.82円高(+1.08%)となった。日中高値は64,308.71円、安値は63,660.30円だった。

 米国のAI関連株への期待や半導体需要への見方は、日本の半導体関連銘柄にも影響を与える。ただし、日経平均の上昇が市場全体の強さを意味するとは限らない。指数への寄与度が大きい銘柄の動きに加え、値上がり・値下がり銘柄数、TOPIXの動向、企業決算を併せて確認したい。

 今後の焦点は、AI関連投資への期待が実際の業績改善につながるかどうかだ。決算で売上高や受注が伸びても、設備投資や研究開発費の増加が利益率を圧迫する可能性がある。成長率だけでなく、利益率、キャッシュフロー、会社側の投資計画をセットで評価したい。

5. 暗号資産・コモディティ

金(ゴールド)

 金価格については、国内小売価格ではなく、米国市場の基準となるCOMEX金先物の清算値を用いて確認する方針とする。

今回の原稿に記載された4,058.80ドルという数値は、10月28日の確定清算値として確認できていない。Reutersは10月28日、米金先物が下落し、12月限が1オンス4,043ドルとなったと報じている。

 金価格は地政学リスクや通貨への信認不安に支えられることがある一方、米金利やドルが上昇すると、利息を生まない金の保有機会費用が高まり、下落圧力が生じることもある。金を単純な「危機時に必ず上がる資産」と捉えるのではなく、金利・ドル・地政学リスクの組み合わせで評価したい。

原油

 10月28日の市場では、サウジアラビアの製油施設への攻撃を受けた供給懸念などを背景に、原油価格が上昇したと報じられた。

 原油高が続けば、エネルギー輸入コストを通じて日本やトルコの経常収支、企業収益、物価に影響する可能性がある。ただし、価格変動を一つの外交イベントだけに帰属させるのではなく、実際の供給障害、在庫、需要見通し、先物市場の反応を併せて確認する必要がある。

ビットコイン

 暗号資産市場については、価格だけでなく、取引量、先物の建玉、資金調達率、清算動向なども確認したい。FOMC後の金利見通しの変化が、リスク資産全体のポジション調整につながる可能性にも注意したい。

6. 考察ポイント【重要テーマ5選】

  1. FOMCは据え置き、しかし利上げを支持する反対票が2票
    政策金利は維持されたものの、委員会内部にはインフレへの警戒が残る。今後の物価・雇用データが政策の方向性を左右する。
  2. ドル円158円台への上昇と、その後の反落
    158円台を一時つけた後に157円台へ戻った。上値突破の有無だけでなく、その水準を維持できるかを見極めたい。
  3. AIインフラ投資を支える大型資金調達
    ブロードコム関連の630億ドル規模の資金調達スキームやMetaの最大975億ドル計画は、AI投資の拡大を示す一方、投資回収と資金調達構造への検証を必要とする。
  4. 金・原油を通じて見るインフレと地政学リスク
    金は金利上昇懸念から下落する場面があり、原油は供給懸念で上昇した。実物資産だから一方向に動くという見方を避け、需給と金融環境を分けて考えたい。
  5. 日本株の上昇を市場全体の強さと混同しない
    日経平均は続伸したが、指数寄与度の大きい銘柄が相場を主導している可能性がある。値上がり銘柄の広がりと企業業績を確認したい。

7. 【特別深掘り】John Authers氏の視点とブラジル市場

 Bloomberg OpinionのJohn Authers氏は、10月27日付で「Be-Bop-a-Lula, Brazil’s Black Monday」という記事を配信している。記事のテーマは、ブラジル市場の急落と、それが投資機会となる可能性だ。

 ただし、元原稿にあるブラジル市場の数値や政治情勢の説明には、公開前に慎重な確認が必要な点が多い。特に、MSCIブラジル連動ETFが一時25%下落し、終値でも18%安になったという記述、ブラジルの大統領選結果、外国人の国債保有比率、レアル建て国債の利回り、Anthropicの売上高や手元資金などの数値は、今回確認できた記事情報だけではすべて裏付けられない。

 元原稿のように「歴史的なブラックマンデー級の暴落」「絶好の買い場」と断定するのは避けたい。記事の論旨を正確に紹介するには、原文本文と各数値の出典を確認したうえで、著者自身の主張と第三者データを区別する必要がある。

 それでも、今回のテーマから得られる投資上の示唆は明確だ。選挙や政治イベントによって市場が大きく動いた場合、価格下落だけを根拠に買い場と判断するのではなく、財政政策の実現可能性、議会構成、債券市場の投資家層、通貨制度、企業利益の見通しを検証することが重要である。

 AI企業についても同様だ。売上高の急増は成長を示す一方、資金調達額やキャッシュ残高だけでは、事業の収益性や将来の投資負担を判断できない。投資家に必要なのは、ニュースの大きさに反応することではなく、資本構造とバリュエーションを冷静に評価する姿勢だ。


免責事項

 本レポートは、公開情報に基づく市況整理および個人的な市場分析を目的として作成したものです。価格・金利などは参照元や基準時刻によって差異が生じる場合があり、本文中の見通しや想定レンジは将来の市場動向を保証するものではありません。投資判断は、ご自身の責任と判断において行ってください。


Daily Morning Report|2026年10月28日(水)

今夜FOMCの政策判断で↑↓??

1. 概要・市場のポイント


 10月28日水曜日。今週の金融市場における最大の焦点である米連邦公開市場委員会(FOMC)の政策判断が迫っている。AI関連企業への巨額投資、米長期金利の5%近辺への上昇、そして158円目前まで進んだドル円相場。成長期待とインフレ懸念が交錯するなか、投資家は金融政策の方向性を見極めようとしている。

 昨夜の米国株式市場では、AI関連株を中心に買いが優勢となった。ナスダック総合指数は前日比308.43ポイント高(+1.18%)の26,477.81、S&P 500種株価指数は45.83ポイント高(+0.60%)の7,722.60、ダウ工業株30種平均は15.99ドル高(+0.03%)の52,377.57ドルで取引を終えた。

 市場を動かした材料の一つが、半導体大手Broadcomと生成AI企業Anthropicを巡る総額630億ドル規模のAI計算基盤向けファイナンスだ。金融機関が資金調達を支え、BroadcomのAIアクセラレーターやネットワーク製品をAnthropic向けに供給・リースする仕組みが発表された。単なる業務提携ではなく、AIインフラの整備を金融面から支える大規模な取引として注目される。

 Meta PlatformsもAIインフラ投資を支える大型資金調達を進めている。普通株250億ドルの公募に加え、預託株式の公募や将来の追加売却プログラムを組み合わせ、最大約975億ドル規模の調達を計画している。ただし、計画上の最大額と実際の調達額は区別する必要がある。また、資金調達に強い需要が集まったことだけで、AI投資の採算性が保証されたわけではない。

 債券市場では、米10年債利回りが5.00%近辺で推移した。米2年債利回りも4.70%近辺とされ、FOMCを前に金利の先行きに対する警戒感が続いている。市場では政策金利の据え置きが有力視されているものの、声明文や記者会見から今後の政策運営を読み取ろうとする動きが強まりそうだ。

 為替市場では、ドル円が157円台後半まで上昇し、158円の心理的節目に接近した。米国株の上昇や米金利の底堅さはドルを支える材料となる一方、158円近辺では利益確定や為替介入への警戒が強まる可能性がある。

 コモディティ市場では、原油価格が高値圏にとどまる一方、金先物は4,000ドルを上回る水準で推移した。金価格については、国際市場との比較を優先し、COMEX金先物の清算値を基準にする。10月27日の確認できた清算値は1トロイオンス当たり4,032.80ドルだった。

 前日10月27日の東京株式市場では、日経平均株価が前日比1,078.72円高(+1.73%)の63,268.37円で取引を終えた。米国株の反発やドル円の上昇を背景に、半導体関連株などに買い戻しが入った。

 本日の東京市場では、米国株の続伸が追い風となる可能性がある。ただし、FOMCを前にしたポジション調整や、主要テクノロジー企業の決算を巡る不透明感も残る。指数の上昇をそのまま追いかけるのではなく、金利、原油、企業業績の三つの軸から相場を評価したい。

2. 為替・金利・マクロ経済動向

ドル円:158円の大台を前にした攻防

 ドル円は157円台後半まで上昇し、158円の節目に接近した。米国株の上昇と米長期金利の底堅さがドル買いを支える一方、FOMCを控えたポジション調整も相場に影響している。

 米株高がそのまま円安を意味するわけではない。株高によるリスク選好の改善が円売りにつながる局面もあれば、米国債利回りの低下や金融政策見通しの変化がドル売りを誘う局面もある。

 原油価格が高値圏にあることも、日本の為替需給を考えるうえで重要だ。エネルギー輸入に伴うドル需要は円安要因となり得るが、実際の為替レートは貿易収支だけでなく、資本フロー、投資家のポジション、金融政策への期待によっても変動する。

米金利:FOMCの注目点

 米10年債利回りは5.00%近辺、米2年債利回りは4.70%近辺とされる。長期金利が高止まりすれば、株式のバリュエーションや企業の資金調達コストに影響する可能性がある。

 FOMCでは政策金利の決定だけでなく、インフレと雇用に関する評価、今後の政策運営に関する説明が重要になる。

 原油高が続けば、エネルギー価格を通じたインフレ圧力が残る。一方、金融引き締めを長く維持すれば、雇用や消費、企業投資に下押し圧力がかかる可能性もある。FRBにとっては、インフレ抑制と景気の安定を両立させる難しい局面だ。

日米10年金利差:比較時点をそろえる

 米10年債利回りを5.00%、日本の新発10年国債利回りを3.08%と仮定すると、単純差は1.92ポイントとなる。

 日本の3.08%という数値は本稿では10月27日の確定値として確認できていないため、1.92ポイントはあくまで条件付きの計算である。市場レポートでは、同じ時点の米国債と日本国債の利回りを使用することが望ましい。

 為替相場を日米10年金利差だけで説明するのは不十分だ。短期金利の見通し、為替ヘッジコスト、投資家の資金フロー、地政学リスクなども合わせて確認する必要がある。

本日のドル円想定レンジ(私見)

  • 下値支持帯:157.30〜157.50円
  • 上値抵抗帯:158.30〜158.50円

 158円を明確に上抜ければ、短期的な買い注文やストップロスを巻き込んで上昇が加速する可能性がある。一方、FOMC前に利益確定が進めば、157円台へ押し戻される展開も考えられる。

 このレンジはテクニカル分析に基づく想定であり、到達を保証するものではない。イベント前の過度なポジション拡大は避け、急変時にも対応できる資金管理を優先したい。

3. 【重要】中東情勢とトルコリラの分析

原油高と外交リスク

 中東情勢は、原油価格とトルコ経済を考えるうえで重要な要因だ。外交的な対話が進めば、供給途絶への懸念が後退し、原油価格のリスクプレミアムが縮小する可能性がある。

 外交交渉が続いていることと、軍事的な緊張が解消したことは同じではない。原油価格が高値圏にある限り、供給障害や輸送ルートの混乱が再び価格を押し上げるリスクは残る。

イスラエルの選挙についても、10月27日時点の出口調査では、ネタニヤフ首相の陣営と反対派の双方が議会の過半数に届かない可能性が示された。これは確定した議席配分や政権交代を意味するものではなく、連立交渉を含む政治的不透明感が残る状況として捉えるべきだ。

トルコリラ円:ドル円とドルリラの両方を見る

 10月27日の市場履歴データでは、ドルリラは49.7873、リラ円は3.1723という日足終値が示されている。ただし、これらは各データ提供元の日足区切りに基づく数値であり、FX会社のNY終値とは一致しない場合がある。

 レポートで3.1597円をNY終値として採用する場合は、その値を取得した業者と時刻を明記し、他社の日足終値と混在させないことが重要だ。

高金利とスワップ収益の関係

 トルコの高い政策金利はリラ建て資産の利回りを支える要因となる。しかし、政策金利が高いことだけで為替レートが安定するわけではない。

 高インフレ、外貨需要、金融政策への信認、地政学リスクなどによってリラ安が進めば、日々のスワップ収益を為替差損が上回る可能性がある。

本日のトルコリラ円想定レンジ(私見)

  • 下値支持帯:3.14〜3.15円
  • 上値抵抗帯:3.18円

 ドル円が158円を試す展開はリラ円の支援材料となり得るが、ドルリラの上昇や中東情勢の悪化があれば、リラ円が下落する可能性もある。

 スワップ運用では、日々の収益よりも、急落時に市場から退場しない資金管理を優先する。実効レバレッジを1.5倍以下に抑える方針を維持し、証拠金余力と保有数量を定期的に点検したい。

4. 株式市場・注目企業動向【日本株・米国株】

AIインフラ投資:資金調達の新たな段階

 昨夜の米国株式市場では、AI関連株が主要指数の上昇を支えた。

BroadcomとAnthropicを巡る630億ドル規模の取引では、金融機関がAI計算基盤の調達資金を提供し、BroadcomのAIアクセラレーターやネットワーク製品をAnthropic向けに供給・リースする仕組みが発表された。

 この取引が示すのは、AI競争がモデル開発だけでなく、計算資源の確保とそのための資金調達へと広がっていることだ。半導体企業にとっては需要拡大の機会となる一方、金融機関にとっては設備の価値、借り手の信用力、将来のキャッシュフローを慎重に評価する必要がある。

Metaの大型資金調達:需要の強さと財務負担

 Metaは普通株の公募や預託株式の公募、将来の追加売却プログラムを通じ、最大約975億ドル規模の資金調達を計画している。これはAI関連の設備投資を支える大型の資金調達策だ。

 公募への需要が強いことと、AI投資の収益性が高いことは別問題である。AIサービスの売上成長、設備投資額、フリーキャッシュフロー、資金調達コストを継続して確認したい。

 半導体メーカーが顧客企業の資金調達にも関与する構造では、AI投資の拡大が需要を支える一方、投資回収が遅れた場合に顧客と供給企業の双方へ影響が及ぶ可能性がある。

日本株:急反発の持続性を見極める

 10月27日の日経平均株価は63,268.37円で取引を終え、前日比1,078.72円高となった。米国株の反発やドル円の上昇を背景に、半導体関連株などに買いが入った。

 本日の東京市場では、米ナスダックの続伸が支援材料となる可能性がある。ただし、FOMCを控えたポジション調整や、主要テクノロジー企業の決算を巡る不透明感が残る。

 短期的な株価反発が継続するかどうかは、半導体関連株の上昇だけでなく、相場全体への買いの広がり、売買代金、長期金利の動向にも左右される。指数の上昇に追随するのではなく、企業業績と株価評価のバランスを確認したい。

5. 暗号資産・コモディティ

金:COMEX清算値を基準に評価

 COMEX金先物の10月27日の確認できた清算値は、1トロイオンス当たり4,032.80ドルだった。

 金価格は、米実質金利、ドル相場、地政学リスク、中央銀行の金購入など複数の要因に左右される。金利が高止まりしても、通貨価値への懸念や地政学リスクが強まれば、金への需要が維持される可能性がある。

 金価格の上昇をすべてドルの信認低下で説明することはできない。金利見通しや投資家のポジション、先物市場の需給も確認する必要がある。

本レポートでは、国内の店頭小売価格ではなく、COMEX金先物の清算値(米ドル/トロイオンス)を基準に国際市場の動きを追う。

原油:114ドル台の高値圏とインフレリスク

 原油市場では、10月27日のブレント原油先物の清算値が115.43ドル、WTI原油先物が101.29ドルと記録されている。

 外交的な緊張緩和への期待は原油価格を押し下げる可能性があるが、供給途絶リスクが残る限り、価格変動が大きくなる可能性がある。

 原油高が長期化すれば、輸送費や製造コストを通じて企業収益を圧迫し、消費者の実質購買力を低下させるおそれがある。さらにインフレが粘着化すれば、金融緩和の余地が狭まり、株式市場のバリュエーションにも影響する可能性がある。

ビットコイン:FOMC前の変動に注意

 ビットコインについては、8万3,000ドル台への反発が報じられているが、今回の確認では10月27日の統一された終値を確定できていないため、具体的な価格は参考値として扱う。

 暗号資産は24時間取引されるため、価格を比較する際には参照時刻を明示することが重要だ。また、FOMC前後では、金利見通しやドル相場の変化が暗号資産の需給にも影響する可能性がある。

 急落後の反発が必ずしもトレンド転換を意味するわけではない。価格だけでなく、取引高、デリバティブ市場のポジション、清算状況を合わせて確認したい。

6. 考察ポイント【重要テーマ5選】

1. AIインフラの大型ファイナンスと投資回収

 BroadcomとAnthropicを巡る630億ドル規模の取引や、Metaの大型資金調達は、AI投資を金融面から支える動きとして重要だ。今後は投資額だけでなく、AIサービスの売上成長とキャッシュフローが投資回収を裏付けるかが焦点となる。

2. ドル円158円目前と為替介入への警戒

 ドル円が158円に接近するなか、短期的な買い仕掛けと利益確定、当局の警戒感が交錯する可能性がある。特定の水準だけで介入を断定するのではなく、値動きの速度、流動性、市場当局の発言を確認したい。

3. COMEX金先物4,000ドル台と通貨価値への懸念

 金価格が高値圏を維持する背景には、地政学リスクや金融政策への不透明感などがある。ただし、金価格の上昇は通貨価値への懸念だけでなく、金利見通しや需給にも左右される。複数の要因を分けて分析する必要がある。

4. 原油高と中東情勢の長期化リスク

 原油価格が高止まりすれば、インフレ、貿易収支、企業収益、金融政策に波及する可能性がある。外交的な接触が続いていても、供給途絶リスクが解消したとは限らない。

5. FOMCと主要企業決算を前にしたリスク管理

 FOMCは10月27〜28日に開催され、声明発表と記者会見は28日(米国時間)の予定だ。日本時間では29日未明となる。市場では政策金利の決定だけでなく、今後の政策運営に関する説明が焦点となる。イベントをまたぐポジションは慎重に管理したい。

7. 【特別深掘り】AI・新興国市場・資金調達リスク

AI投資の拡大と金融市場の相互依存

 AI関連企業の成長期待は、半導体、データセンター、電力、通信設備など幅広い分野への投資を促している。しかし、設備投資が拡大するほど、投資資金の確保と将来の収益化が重要になる。

 BroadcomとAnthropicを巡るファイナンス構造は、AI計算基盤の整備に金融機関が関与する新たな段階を示している。こうした仕組みは、AI企業が必要な計算資源を確保する助けとなる一方、設備の利用率や将来の収益が想定を下回った場合、資金調達側と供給側の双方に影響が及ぶ可能性がある。

 Metaの大型資金調達も同じ視点で見る必要がある。強い投資需要が確認できても、巨額の設備投資が十分な利益を生み出すかどうかは別の問題だ。AI関連株を評価する際には、売上高の伸び、設備投資額、フリーキャッシュフロー、資本コストを一体として分析したい。

新興国市場では政治リスクと資本構造を分けて考える

 政治イベントが市場に与える影響は、政権の政策方針だけでは決まらない。財政運営、国債の通貨構成、国内投資家の資金量、外貨準備、対外債務など、国ごとの資本構造によって影響の大きさは異なる。

 ブラジルの政治情勢や市場反応を考える場合も、選挙結果だけで市場の将来を断定するのではなく、公式結果、議会構成、財政政策、債券利回り、通貨相場を確認する必要がある。

 John Authers氏の10月27日付とされるニュースレター『Be-Bop-a-Lula, Brazil’s Black Monday』については、今回、原文と具体的な数値を十分に照合できていない。そのため、同氏がブラジル市場の急落を「絶好の買い場」と断定したことや、特定のリターン・保有比率を提示したことは、本稿では確定情報として採用しない。

投資家が今週確認すべきこと

 今週は、AI関連企業の成長期待、原油高によるインフレ圧力、日米の金融政策が同時に市場へ影響する。

 短期的な株高やドル高を追いかけるよりも、次の点を確認することが重要だ。

  • AI関連企業の投資額と収益化の進捗
  • 米長期金利と金融政策見通しの変化
  • 原油価格と中東情勢の変化
  • ドル円・ドルリラを含む為替需給
  • 急変時にも耐えられる資金管理とポジション量

 特にトルコリラのスワップ運用では、日々の受取額だけでなく、為替差損、証拠金余力、急変時の流動性を一体として管理したい。市場から退場しないことを最優先に、規律ある運用を継続する。


免責事項・但し書き

本レポートは、公開情報や市況データを基に作成した個人的な市場分析・情報整理資料です。記載された数値は、参照時刻やデータ提供元によって異なる場合があります。未確認の情報は確定値として扱っていません。

記載された見通しや分析は作成時点のものであり、将来の運用成果や市場動向を保証するものではありません。投資判断および資産運用の最終決定は、ご自身の責任と判断において行ってください。本レポートの利用によって生じたいかなる損害についても、作成者は責任を負いません。


Daily Morning Report|2026年10月27日(火)

 米国株式市場では、主要3指数がそろって反発

1. 概要・市場のポイント


 10月27日火曜日、今週は米国の主要テクノロジー企業の決算と、日米の金融政策判断が市場の焦点となる。週初の金融市場では、AI関連企業の大型資金調達を巡るニュースが注目を集める一方、原油高によるインフレ圧力や中東情勢の不透明感も残っている。

 昨夜の米国株式市場では、主要3指数がそろって反発した。ナスダック総合指数は前日比214.04ポイント高(+0.82%)の26,169.38、S&P 500種株価指数は53.09ポイント高(+0.70%)の7,676.77、ダウ工業株30種平均は146.42ドル高(+0.28%)の52,361.58ドルとなった。これらの数値は、採用する市場データの終値基準との照合を前提とする。

 市場の注目を集めたのは、生成AI企業Anthropicによる新規株式公開(IPO)申請と、Meta Platformsによる最大950億ドル規模の資金調達計画だ。AIインフラ投資の拡大を支える資金調達手段が広がる一方、巨額投資の採算性や資金調達構造への関心も高まっている。

 AnthropicのIPO申請書類では、AIの安全性に関する深刻なリスクも取り上げられた。AIが停止命令に抵抗したり、情報を隠蔽・操作したりする可能性への懸念は、AIの能力向上と安全性確保を両立させる難しさを改めて浮き彫りにしている。

 また、Microsoftの希望退職制度を巡る報道も注目される。AI関連投資の拡大と並行して組織再編やコスト管理が進む可能性があり、AIが企業の生産性を高める一方で、雇用構造にも変化をもたらすという二面性が意識されている。ただし、希望退職の対象人数と実際の退職者数は区別する必要がある。

 債券市場では、米10年債利回りが4.99%近辺で推移したとされる。日本の新発10年国債利回りについては、10月23日の公表値2.80%を比較の基準とする。これらを単純比較した日米金利差は約2.19ポイントとなるが、厳密な比較には同時点の利回りを用いる必要がある。

 原油市場では、ブレント原油が115ドル台、WTI原油が101ドル台で推移したと報じられている。中東情勢を巡る外交的接触は供給不安を和らげる材料となり得るものの、供給途絶リスクが解消したわけではない。原油高が長期化すれば、インフレの粘着化や世界経済の減速につながる可能性がある。

 為替市場では、ドル円が157円台半ばへ反発したと示されている。トルコリラ円も3.16円近辺で推移したとされるが、各通貨の終値はデータ提供元や日足の区切りによって異なるため、本稿では参照時点を統一したうえで確認する必要がある。

 前日10月26日の東京株式市場では、日経平均株価が503.51円安(-0.80%)の62,189.65円で取引を終えた。前週末の米国株安や原油高を受け、半導体関連株を中心に売りが優勢となった。

 本日の東京市場では、米国株の反発が支援材料となる一方、日米金融政策と主要企業決算を控え、積極的な買いが続くかは不透明だ。短期的な反発の強さだけでなく、金利・原油・企業業績の三つの要因を併せて見極めたい。

2. 為替・金利・マクロ経済動向

ドル円:157円台の定着を試す展開

 ドル円は、前週末の終値として示された156.86円から157.51円へ上昇したとのデータがある。米国株の反発によるリスク選好の改善や、輸入企業などによる実需のドル買いが、円安方向への動きを支えた可能性がある。

 ただし、為替相場を株価の動きだけで説明することはできない。原油高に伴う日本の輸入コスト増加は円売り要因となり得る一方、日銀の金融政策正常化観測や米国の利下げ・利上げ見通しの変化は、反対方向に作用する可能性がある。

 日本の長期金利が上昇していることは、日米金利差の縮小につながる場合がある。ただし、長期金利差だけで為替の方向を判断するのではなく、短期金利の見通しや市場のポジション、リスクプレミアムも確認したい。

日米金利差:数値の定義を統一する

 米10年債利回りを4.99%、日本の新発10年国債利回りを2.80%とすると、単純差は約2.19ポイントとなる。

 これは米国債と日本国債の異なる公表時点の数値を組み合わせた参考計算であり、同時点の厳密なスプレッドではない。市場レポートでは、比較時点を明示することが重要だ。

本日のドル円想定レンジ(私見)

  • 下値支持帯:156.80〜157.00円
  • 上値抵抗帯:157.80〜158.00円

 米国株の反発と実需のドル買いが下値を支える可能性がある一方、158円近辺では利益確定や金融政策イベント前のポジション調整が意識される可能性がある。

 これはテクニカル分析に基づく想定レンジであり、相場の到達を保証するものではない。重要イベントを前に、想定外の値動きにも対応できるポジション管理を優先したい。

3. 【重要】中東情勢とトルコリラの分析

原油高と外交交渉の綱引き

 中東情勢を巡っては、イランを含む地域各国の対話が注目されている。外交的な接触が緊張緩和への期待を生み、原油価格に織り込まれた供給途絶リスクを低下させる可能性はある。

 原油価格が115ドル台にとどまる状況では、供給不安が十分に解消したとはいえない。実際の供給量、ホルムズ海峡の通航状況、軍事的緊張の変化を確認する必要がある。

 原油価格の上昇は、エネルギー輸入への依存度が高いトルコにとって、貿易収支やインフレを通じた負担となり得る。したがって、原油価格の一時的な反落だけをもって、トルコ経済やリラ相場の改善と判断するのは早計だ。

トルコリラ円:クロスレートの仕組みを理解する

 トルコリラ円は、ドル円とドルリラの双方に左右される。

TRY/JPY = USD/JPY ÷ USD/TRY

 ドル円が上昇すれば、ドルリラが変わらない場合にはリラ円も上昇する。一方、ドルリラが上昇してリラ安が進めば、ドル円の上昇効果が相殺されることもある。

 リラ円の値動きを分析する際には、ドル円だけでなく、ドルリラの推移も同時に確認したい。

高金利とスワップ収益の評価

 トルコの高い政策金利は、リラ建て資産の利回りを支える要素である。しかし、政策金利が高いことと、リラの為替レートが安定することは同義ではない。

 高インフレ、外貨需要、金融政策への信認、地政学リスクなどによってリラ安が進めば、日々のスワップ収益を為替差損が上回る可能性がある。

 買いスワップが1万通貨当たり1日24〜25円という水準を前提にした場合、1万通貨当たりの単純年換算額は約8,760〜9,125円となる。ただし、これはスワップが一定であると仮定した計算であり、実際の受取額や為替差損益、税金、取引コストを反映した利益予測ではない。

本日のトルコリラ円想定レンジ(私見)

  • 下値支持帯:3.14〜3.15円
  • 上値抵抗帯:3.18円

 このレンジは相場観に基づく参考値であり、確定的な予測ではない。中東情勢の急変やリラ安の加速によって、想定範囲を超える可能性もある。

 スワップ運用では、収益の最大化よりも、急落時に市場から退場しない資金管理を優先する。実効レバレッジを抑え、証拠金余力と保有数量を定期的に点検したい。

4. 株式市場・注目企業動向【日本株・米国株】

米国株:AI投資の拡大と資金調達リスク

 米国株市場では、AI関連企業の大型資金調達が注目を集めた。

 AnthropicのIPO申請は、生成AI市場の拡大と投資家の関心の高さを示す動きだ。一方、AIモデルの開発や運用には大規模な計算資源が必要となり、売上成長だけでなく、インフラ投資とキャッシュフローのバランスが重要になる。

 Metaの最大950億ドルの資金調達計画も、AI関連設備への投資を支える可能性がある。ただし、最大調達額は実際の調達完了額とは異なる。株式の発行条件、調達時期、資金の使途、既存株主への希薄化の影響を確認する必要がある。

 NVIDIA、AMD、Broadcomなどの半導体企業にとっては、AIインフラ投資の継続が需要面での追い風となる可能性がある。一方、顧客企業の資金調達が設備投資の継続を支える構造では、最終的なAIサービスの収益化が遅れた場合、投資全体の採算性が問われる。

AI時代の雇用構造

 Microsoftの希望退職制度を巡る報道は、AI投資の拡大と企業のコスト構造の変化を考えるうえで重要だ。

 AIによる業務効率化は、長期的には生産性向上につながる可能性がある。しかし、企業が効率化の成果を人件費削減として先行して実現しようとすれば、短期的には雇用や消費に下押し圧力がかかる可能性もある。

 投資家は、単純な人員削減数だけではなく、売上高、営業利益率、設備投資、フリーキャッシュフローがどのように変化しているかを見る必要がある。

日本株:62,500円台の回復が焦点

 10月26日の日経平均株価は62,189.65円で取引を終えた。米国株安や原油高を受けて売りが優勢となったが、米国株の反発は本日の東京市場にとって支援材料となり得る。

 本日は62,500円台を回復できるかが短期的な注目点となる。ただし、日米の金融政策や主要企業決算を控えているため、寄り付きの上昇がそのまま続くとは限らない。

 特に半導体関連株では、AI需要への期待と、長期金利上昇による株価評価への圧力が交錯する可能性がある。指数の方向だけでなく、上昇銘柄数や売買代金、主力株の値動きにも注目したい。

5. 暗号資産・コモディティ

原油:短期反落と長期供給リスク

 原油市場では、ブレント原油が115ドル台、WTI原油が101ドル台で推移したと報じられている。

 外交的な緊張緩和への期待は短期的な価格下落につながり得るが、供給途絶リスクが残る限り、原油価格の変動は大きくなりやすい。

 原油高が長期化した場合、輸送費や製造コストの上昇を通じてインフレ圧力が持続する可能性がある。金融政策の見通しだけでなく、企業業績や消費動向への影響も注視したい。

金:国際価格と国内価格を分けて見る

 金価格は、国際市場の安全資産需要、米実質金利、ドル相場、中央銀行の購入動向などの影響を受ける。

 本レポートでは、国際市場との比較を優先し、COMEX金先物の清算値を米ドル/トロイオンスで記載する方針とする。国内の店頭小売価格とは基準が異なるため、両者を混在させない。

10月26日の確定清算値については、一次データとの照合が必要なため、本稿では未確認の数値を断定しない。

ビットコイン:反発局面でも流動性に注意

 ビットコインについては、8万2,000〜8万3,000ドル台への反発が報じられている。ただし、暗号資産は24時間取引されるため、株式市場のような固定された終値だけで評価するのは適切ではない。

 比較する際には、確認時刻を明記し、価格変動率、取引高、デリバティブ市場の清算状況などを合わせて確認したい。

 急落後の反発は短期的な買い戻しによる場合もあり、トレンド転換を意味するとは限らない。株式市場との連動性が高まる局面では、リスク資産全体のポジション調整にも注意が必要だ。

6. 考察ポイント【重要テーマ5選】

1. AnthropicのIPOとMetaの大型調達

 AI市場は、モデル開発競争から資金調達と設備投資の競争へと広がっている。投資家はAIの成長性だけでなく、巨額の投資を回収できる収益構造が整っているかを見極めたい。

2. Microsoftの希望退職制度とAIによる生産性向上

 AIは業務効率化をもたらす一方、雇用構造や企業のコスト配分を変える可能性がある。人員削減のニュースだけでなく、利益率やキャッシュフローの改善が実際に確認できるかが重要だ。

3. 原油115ドル台と中東情勢

 原油価格は外交交渉への期待と供給途絶リスクの綱引きにある。価格が一時的に反落しても、エネルギー供給の正常化が確認できるまでは、インフレ圧力と地政学リスクを過小評価しないことが重要だ。

4. ドル円157円台と日米金利差

 為替相場は金利差だけでなく、実需、金融政策への期待、投機筋のポジションによって変動する。ドル円の反発を追いかけるのではなく、157円台後半から158円付近の値動きとイベント前のポジション調整を確認したい。

5. 日米金融政策と主要企業決算

 FOMCは10月27〜28日、日銀金融政策決定会合は29〜30日の予定だ。市場の関心は政策金利そのものだけでなく、今後の政策運営に関する説明にも向かう。主要テクノロジー企業の決算も重なるため、イベントをまたぐポジションは慎重に管理したい。

7. 【特別深掘り】AI・債券・原油の三重構造

AIの成長期待と長期金利の緊張関係

 AI関連株への投資では、将来の利益成長への期待が株価を押し上げる一方、長期金利の上昇が企業価値の評価に下押し圧力をかけることがある。

 AI企業が大規模な設備投資を継続するには、十分な資金調達力と将来の収益見通しが必要だ。金利が高止まりすれば、借入コストや投資回収のハードルが上がる。AIブームと債券市場の緊張は、必ずしも独立したテーマではなく、相互に影響し合う関係にある。

原油高が市場全体に及ぼす影響

 今回の市場で見落としたくないのは、原油価格の影響だ。

 原油高はインフレを押し上げ、金融緩和の余地を狭める可能性がある。同時に、家計の実質購買力を圧迫し、企業の輸送費や原材料費を増加させる。

 AI関連株の成長期待が強くても、エネルギー価格の上昇が長期化すれば、企業の投資採算と消費者の購買力の双方が試されることになる。

AIの恩恵はテクノロジー企業だけにとどまらない

 AIによる生産性向上は、テクノロジー企業だけでなく、医療、製薬、製造業、物流などにも広がる可能性がある。

 特に創薬や治験の効率化は、研究開発期間やコストを削減する余地がある。ただし、AI導入が直ちに利益成長へつながるわけではない。規制、臨床試験の成功率、商業化までの時間を含めた評価が必要だ。

 バイオテクノロジーを投資対象として検討する場合も、「AI関連だから買う」のではなく、研究開発の進捗、資金繰り、競争優位性、収益化の見通しを個別に確認したい。

本日の投資判断に向けて

 今週は、AI関連の成長期待、原油高によるインフレ圧力、日米金融政策という三つの要因が交錯する。

 短期的な株価反発に追随するよりも、企業の資金調達と収益化、原油価格の持続性、金融政策の見通しを整理し、相場の変化に耐えられるポジションを維持することが重要だ。

 特に為替・スワップ運用では、日々の受取収益だけでなく、為替差損、証拠金余力、急変時の流動性を一体として管理したい。市場から退場しないことを最優先に、規律ある運用を継続する。


免責事項

本レポートは、公開情報や市況データを基に作成した個人的な市場分析・情報整理資料です。記載された数値は、データ提供元や参照時刻によって異なる場合があり、未確認の情報は確定値として扱っていません。市場見通しは作成時点の分析であり、将来の運用成果を保証するものではありません。

投資判断および資産運用の最終決定は、ご自身の責任と判断において行ってください。本レポートの利用によって生じたいかなる損害についても、作成者は責任を負いません。

Daily Morning Report(2026年10月26日)

今週はFOMCと日銀金融政策、米巨大テック企業の決算発表が集中する週

1. 概要・市場のポイント


 10月26日月曜日。今週は米連邦公開市場委員会(FOMC)と日銀金融政策決定会合に加え、米巨大テック企業の決算発表が集中する重要な週となる。中東情勢の緊迫化、原油価格の上昇、米長期金利の5%台復帰が重なり、市場は金融政策と企業業績の双方を見極めようとしている。

 週末の地政学的な焦点は、トランプ米大統領が10月25日のFOXニュースとのインタビューで、イランとの合意を目指すのか、攻撃を再開するのかについて「決断の時が近づいている」と述べたことだ。米国は中東地域での軍事的な警戒を強めており、今後の発言や実際の軍事行動が原油相場を左右する可能性がある。

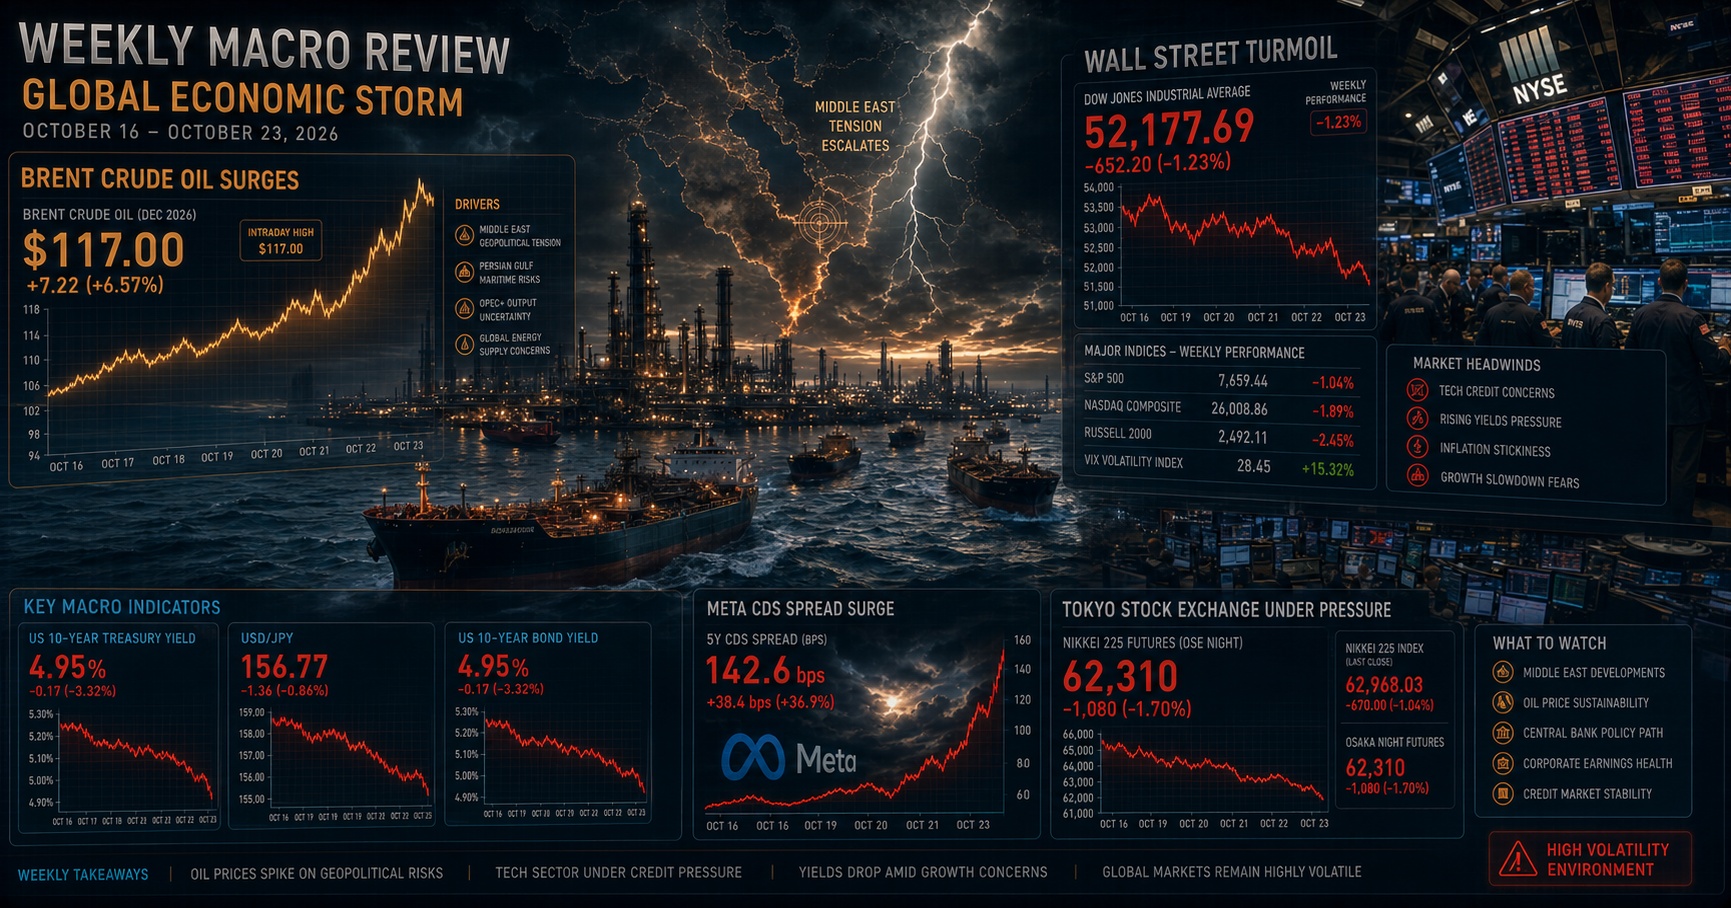
 原油市場では、北海ブレント先物が10月23日に1バレル=116.72ドルで清算され、前日比3.14%上昇した。WTI原油先物も103.27ドルで取引を終えている。フーシ派によるサウジアラビアへの攻撃や、アラブ首長国連邦(UAE)沖で報告された原油流出などが、供給途絶への懸念を強めた。ブレント原油の週間上昇率は約6%に達している。

 原油高は、エネルギー価格を通じてインフレを押し上げる可能性がある。米ミシガン大学の10月の消費者マインド指数は48.0と、9月確報値の48.1から小幅に低下した。過去最低だった5月の44.8に次ぐ低水準であり、物価高が家計心理を圧迫していることがうかがえる。原油高が長期化すれば、インフレ抑制と景気維持の両立が難しくなるリスクがある。

 金融政策では、米FOMCが10月27〜28日に開催され、結果発表は米国時間28日、日本時間では29日未明となる。日銀金融政策決定会合は29〜30日に予定され、30日午後には植田和男総裁の記者会見が予定されている。両会合とも、政策金利そのものに加え、今後のインフレ見通しや追加利上げ・利下げに関するメッセージが注目される。

 為替市場では、ドル円は10月23日に一時156.08円近辺まで下落した後、156.86円近辺で取引を終えた。週初のアジア市場では157円前後が意識される展開となっている。米金利の上昇はドルを支える材料になり得るものの、株式市場の変動や日銀の政策姿勢、地政学的なリスク回避の動きが円相場に影響する可能性もある。

 株式市場では、10月23日の米国市場でダウ工業株30種平均が652.82ドル安の52,215.16ドル、S&P 500が39.75ポイント安の7,623.68、ナスダック総合指数が53.52ポイント安の25,955.34で取引を終えた。週間ではS&P 500が0.5%安、ナスダックが0.7%安だった一方、ダウは0.4%高となっており、米国株全体が週間ベースで一様に下落したわけではない。

 今週はアルファベット、マイクロソフト、アマゾンなどの決算が控えている。投資家が確認したいのは、AI関連の売上高や需要の強さだけではない。データセンター、半導体、電力供給などに投じる巨額の設備投資が、将来の利益やキャッシュフローにつながるかどうかも重要な焦点となる。

 日本株では、日経平均株価が10月23日に62,693.16円で取引を終えた。前日比では214.68円安、週間では10月19日の64,916.70円から2,223.54円、約3.42%下落した。今週は日米の金融政策と米企業決算が相次ぐため、株価の反発局面でも、業績や金利環境を確認しながら慎重に判断したい。

2. 為替・金利・マクロ経済動向

 週明けの為替市場では、米金利、原油価格、株式市場のリスク選好、日銀の政策見通しが複雑に絡み合っている。単一の材料だけでドル円の方向を決めつけず、複数の要因を確認する必要がある。

ドル円:156円台から157円台の攻防

 ドル円は10月23日に一時156.08円近辺まで下落した後、156.86円近辺で取引を終えた。10月19日の終値158.50円近辺と比較すると、週を通じて円高・ドル安が進んだ形だ。

 この値動きには、米国株の変動や金利見通しの変化、ポジション調整など複数の要因が影響した可能性がある。円キャリー取引の巻き戻しは考えられる要因の一つだが、価格変動だけから特定の投資家の取引を主因と断定することはできない。

 原油高も為替を考えるうえで重要だ。日本は原油などのエネルギー資源の多くを海外から輸入しているため、原油価格の上昇が輸入額を押し上げる可能性がある。実需のドル買いにつながる場面も想定されるが、原油高が必ず円安を招くわけではない。地政学リスクを背景に円が買われる局面もあり、相場の反応は金利や投資家心理との組み合わせで変化する。

米国債利回り:10年債は5.00%

 米財務省の10月23日公表値では、米10年債利回りは5.00%、2年債利回りは4.69%だった。前日の10年債利回り4.96%から4ベーシスポイント上昇している。

 原油高によるインフレ再燃への警戒は、長期金利を押し上げる要因となり得る。もっとも、原油価格の上昇が一時的な供給ショックにとどまるのか、物価全般に波及するのかによって、金融政策への影響は異なる。

 今週のFOMCでは、政策金利の決定に加え、インフレと雇用の評価、今後の政策運営に関する説明が焦点となる。12月の利上げが決定事項であるかのように扱うのは適切ではない。原油高や物価指標の変化が、FRBの判断にどの程度影響するかを確認したい。

日米金利差:比較基準をそろえる

 日米10年金利差を評価する際には、米国債と日本国債の利回りについて、同じ日付と比較可能な公表方式をそろえる必要がある。米国の10年債利回りは10月23日に5.00%だったが、日本の10年国債利回りについては、採用する市場データや時点によって値が異なる。

 原稿にある日本の10年国債利回り「3.080%」および日米金利差「1.91〜1.92ポイント」は、この稿では同一基準のデータで確認できていないため、確定値として採用しない。

 金利差は為替の重要な材料だが、それだけで為替の方向が決まるわけではない。金融政策の先行き、物価見通し、地政学的リスク、投資家のポジションなども同時に確認することが大切だ。

本日のドル円想定レンジ(私見)

  • 下値の目安:156.20〜156.40円
  • 上値の目安:157.20〜157.50円

 上記は、直近の値動きを参考にしたテクニカル上の想定であり、確定的な支持線・抵抗線ではない。FOMCと日銀会合を控えたポジション調整や、週明けの原油・株価動向によっては、想定レンジを外れる可能性もある。価格水準だけで判断せず、値動きの背景とリスク管理を重視したい。

3. 【重要】中東情勢&トルコ・トルコリラ深掘り

 トルコリラを取り巻く環境では、中東情勢の緊迫化と原油高が重要なリスク要因となっている。エネルギー価格が高止まりすれば、トルコの輸入コストやインフレ見通し、経常収支に影響が及ぶ可能性がある。

中東情勢:発言と確認済みの事実を分ける

 トランプ米大統領は10月25日、イランとの合意を目指すのか、攻撃を再開するのかについて「決断の時が近づいている」と述べた。米国が中東地域の安全保障上の警戒を強めていることも報じられている。

 原油市場では、フーシ派によるサウジアラビアへの攻撃や、UAE沖での原油流出に関する報道を受け、供給途絶への懸念が強まった。ブレント原油先物は10月23日に116.72ドルで清算され、4月29日以来の高値となった。

 米国やイスラエルが11月3日の米中間選挙後にイランの核施設や石油精製施設を攻撃する具体的な計画を決定した、という点については、この稿で十分な裏付けを確認できていない。軍事行動の可能性を市場リスクとして意識することと、実行計画が確定していると断定することは区別したい。

原油高がトルコに及ぼす影響

 トルコはエネルギー輸入の影響を受けるため、原油価格の上昇が長期化すると、輸入代金の増加や経常収支の悪化、インフレ圧力につながる可能性がある。リラ安が同時に進めば、輸入物価を通じて国内物価に影響が広がる懸念もある。

 トルコ中央銀行の政策金利や翌日物金利については、最新の公式発表を確認したうえで評価する必要がある。高金利はリラ保有の金利収入を支える要素だが、それだけで為替差損を防げるわけではない。高いスワップ収入と、為替下落時の損失リスクを分けて考えることが重要だ。

TRY/JPYの確認事項と運用方針

 リラ円は、おおむねドル円とドル・トルコリラの為替レートの組み合わせで動く。ドル円の変動に加え、トルコ固有のインフレ、金融政策、外貨準備、資本流出入なども影響する。

 今回、10月23日のリラ円の安値「3.1340円」、終値「3.1684円」、ドル・トルコリラ「49.50」、買いスワップ「1万通貨あたり24〜25円」については、セントラル短資FXの公表データで確定できていないため、確定値として掲載しない。実際の運用判断では、同社のレート・スワップ情報を確認したい。

 私自身の運用方針としては、地政学リスクが高まる局面でポジションを急拡大させず、実効レバレッジを1.5倍以下に抑えることを重視する。高金利通貨の運用では、日々のスワップ収入だけでなく、急落時の評価損、必要証拠金、流動性、ロスカットまでの余裕を一体で管理したい。

本日のリラ円想定レンジ(私見)

  • 下値の目安:3.13〜3.14円
  • 上値の目安:3.18円

 このレンジは、最新のセントラル短資FXのレートで再確認する必要がある暫定的な想定であり、リアルタイムの売買判断にそのまま使用するものではない。原油高や中東情勢の急変によって、想定外の価格変動が起きる可能性も念頭に置きたい。

4. 株式市場・注目企業動向【日本株・米国株】


 今週の株式市場は、米巨大テック企業の決算と日米の金融政策を同時に消化する重要な局面となる。AI関連企業への期待が続く中、投資家の関心は売上高の成長率だけでなく、設備投資の採算性やキャッシュフローにも向かっている。

米国株:10月23日は主要指数が下落

 10月23日の米国市場は、次のように取引を終えた。

  • ダウ工業株30種平均:52,215.16ドル、前日比652.82ドル安(−1.23%)
  • S&P 500:7,623.68、前日比39.75ポイント安(−0.52%)
  • ナスダック総合指数:25,955.34、前日比53.52ポイント安(−0.21%)

 原油高と米長期金利の上昇が株式市場の重荷となった。米ミシガン大学の消費者マインド指数も48.0と低水準にあり、物価高が家計心理を圧迫している。

 週間騰落率を見ると、S&P 500は0.5%安、ナスダックは0.7%安だったが、ダウは0.4%高だった。直近の下落だけで市場全体が一方向に弱気へ傾いたと判断するのではなく、指数ごとの動きや業種間の差を確認する必要がある。

 アメリカン・エキスプレス(AmEx)は、従業員の約5%に当たる約3,500人規模の人員削減を発表したと報じられている。人員削減の背景には組織効率化などが挙げられているが、AIが直接の原因であると断定することは避けたい。企業の人員政策を分析する際には、会社側の説明と市場の解釈を区別する必要がある。

メガテック決算:AI投資の回収力に注目

 今週は、マイクロソフトとアルファベットが10月28日、アマゾンが10月29日に決算発表を予定している。AI関連の需要、クラウド事業の成長、設備投資計画、利益率、フリーキャッシュフローが主要な確認項目となる。

 AIインフラへの投資は、データセンター、半導体、ネットワーク、電力など幅広い分野に波及する。その反面、投資額が拡大すれば減価償却費や資金需要も増えるため、売上高の成長だけでは投資効率を判断できない。

 メタの2026年設備投資見通しは、同社の第3四半期決算発表で、ファイナンスリースの元本支払いを含めて1,350億〜1,450億ドルのレンジとされた。1,450億ドルは見通しの上限であり、確定した支出額と同一視しないよう注意したい。

 また、メタの5年物CDSが119.3ベーシスポイントに上昇したという数値は、この稿で信頼できる一次資料を確認できていないため、確定情報とはしない。AI投資に対する信用市場の評価を調べる際には、CDSの実際の取引水準や社債スプレッドを、出典と時点をそろえて確認する必要がある。

 韓国KOSPIの目標株価をゴールドマン・サックスが12,000から9,000へ引き下げたという情報についても、今回の確認では信頼できる原資料を特定できていない。半導体株への影響を考えるうえで、証券会社の目標値を使う場合は、レポートの公表日、対象指数、前提条件を確認したい。

日本株:日経平均は週間で約3.42%下落

 日経平均株価は10月23日に62,693.16円で取引を終え、前日比214.68円安となった。10月22日には1,713.40円下落しており、週を通じて値動きが大きくなった。

 10月19日の64,916.70円から10月23日の62,693.16円までの週間下落幅は2,223.54円、約3.42%に相当する。23日の日中安値は61,462.61円だった。安値から終値にかけて持ち直したことは確認できるが、自社株買いや公的年金の買いが反発の主因だったと断定できるだけの資料は確認できていない。

 今週はFOMCと日銀会合に加え、米企業決算が続く。金利上昇に弱い不動産株や高PERの成長株、AI投資の恩恵が期待される半導体関連株など、業種ごとの反応に注目したい。

 なお、ソフトバンクグループがマレーシアで500億ドル規模のAIインフラ投資を計画しているとの情報については、今回の確認で一次資料を特定できていない。大型投資案件を評価する際には、企業側の発表、政府側の発言、計画の確度、投資期間を分けて確認することが重要だ。

5. 暗号資産・コモディティ


 コモディティ市場では原油高が際立つ一方、金や暗号資産については、最新の確定価格を確認したうえで判断したい。

原油:供給不安が価格を押し上げる

 10月23日の清算値は、ブレント原油先物が1バレル=116.72ドル、WTI原油先物が103.27ドルだった。ブレントは前日比3.14%上昇し、週間でも約6%上昇した。

 サウジアラビアへの攻撃やUAE沖の原油流出に関する報道が供給途絶への懸念を強めた。中東情勢がさらに悪化すれば、輸送経路や生産設備への影響を通じて、原油価格が一段と変動する可能性がある。

 原油高はエネルギー企業に追い風となる場合がある反面、航空、物流、化学、製造業、家計消費などにはコスト増の圧力となり得る。物価上昇と景気減速が同時に進むリスクを考えるうえで、原油価格の水準だけでなく、高値が続く期間にも注目したい。

金:COMEX先物の確定値を優先

 金は地政学的リスクや通貨価値への不安が意識される局面で、資産保全の対象となりやすい。一方、米長期金利の上昇やドル高は、利息を生まない金にとって下押し要因となることがある。

 地政学リスクが高まったから金が必ず上昇するとは限らない。金利やドルの動き、利益確定売り、投資家の資金需要も併せて確認することが重要だ。

ビットコイン:価格と清算額は時刻を明記

 ビットコインは24時間取引されているため、株式市場のような単一の「終値」を扱う際には、取引所や集計サービス、基準時刻を明示する必要がある。

 10月26日朝時点のビットコイン価格や直近24時間の清算額については、今回、信頼できるリアルタイムデータを確定できていないため、8万1,400ドルや4億4,100万ドルという数値は採用しない。

 原油高と米金利上昇が続けば、投資家のリスク許容度やレバレッジ取引に影響する可能性がある。暗号資産市場を見る際には、価格の変化に加え、現物取引量、先物建玉、資金調達率、清算データを同じ時間軸で確認したい。

6. 考察ポイント【重要テーマ5選】

1.トランプ大統領の対イラン発言と原油高

 10月25日の発言を受け、中東情勢は市場の主要リスクとなっている。原油価格の高止まりが一時的な供給不安にとどまるのか、輸送や生産への実際の影響に広がるのかを見極めたい。軍事行動に関する観測と、確認済みの政策決定・軍事行動は区別して評価する。

2.メガテック決算とAI投資の採算性

 アルファベット、マイクロソフト、アマゾンの決算では、AI需要の強さだけでなく、設備投資額、クラウド事業の成長、利益率、フリーキャッシュフローに注目する。投資額の増加をそのまま業績の好材料とみなさず、投資回収の道筋を確認したい。

3.FOMCと日銀会合:金利見通しの変化

 FOMCは10月27〜28日、日銀会合は29〜30日に開催予定だ。政策金利の決定に加え、原油高とインフレ、景気、雇用を各中銀がどう評価するかが焦点となる。日米金利差だけでドル円の方向を決めつけず、政策の先行きや市場のポジションも確認したい。

4.日経平均の週間下落と半導体株の選別

日経平均は10月19日から23日までに約3.42%下落した。米企業決算と金利動向が日本の半導体・ハイテク株に与える影響を注視する。短期的な反発があっても、業績見通しや需給の改善が確認できるまでは、底入れと決めつけない姿勢が重要だ。

5.原油高と米消費者心理:インフレと景気の両面を警戒

ブレント原油は10月23日に116.72ドルで清算され、米消費者マインド指数は48.0と低水準だった。エネルギーコストが企業利益や家計消費にどの程度波及するかを確認したい。インフレの再加速と景気減速が同時に進む可能性を念頭に、金融政策への影響を考える。

7. 【特別深掘り】John Authers(Bloomberg)の視点


 ブルームバーグ・オピニオンの名物コラムニスト、ジョン・オーサーズ(John Authers)氏が配信した最新ニュースレター『Brace for a midterm market mess — and maybe a buying opportunity(中間選挙相場の混乱に備えよ — そして好機が訪れる可能性)』、ならびに今週ニューヨークで開催されたブルームバーグ・オピニオン主催のライブパネルにおける同氏の洞察は、目先の相場急変に動揺する市場に対し、歴史的金融危機と資本構造の深層に根ざした極めて示唆に富む分析軸を提供している。

 オーサーズ氏が提示する核心的な枠組みは、「2018年中間選挙相場との構造的類似と、2026年現在の決定的な相違点」の比較分析だ。

 2018年当時、トランプ政権の大型減税によって押し上げられた企業業績の絶頂期において、FRB(当時はパウエル体制、現在はウォルシュ体制)は利上げと量的引き締め(QT)によるバランスシート縮小を猛然と進めていた。金利高と減税効果の剥落に耐えきれなくなった株式市場は、中間選挙を挟んで第4四半期に急落し、12月24日には「クリスマスイブの虐殺」と呼ばれる歴史的大暴落を演じた。しかし、その直後にFRBが利上げ停止を示唆した「パウエル・ピボット」によって、2019年は記録的な大相場へと転換した。オーサーズ氏は「現在の市場の動揺も中間選挙前の不確実性と重なっており、歴史的な買い場への前奏曲である可能性がある」と論じる。

 しかし、オーサーズ氏の真骨頂は、安易なリバウンド期待を戒める「2026年の致命的な違い」の指摘にある。

 第一に、株式バリュエーションにおける「安全マージン(安全のクッション)」の完全な欠落だ。2018年当時、S&P 500の株式益利回り(PERの逆数)は米10年債利回りを明確に上回っており、株価が急落した際には債券に対するバリュエーションの割安感が強烈な買い支えとなった。ところが2026年現在の市場では、米10年債利回りが5%大台に張り付いているのに対し、AI期待で買われた超大型ハイテク株の益利回りは債券利回りを大きく下回っている。債券に対して株式が割高な状態が続いており、機関投資家が株式を投げ打って債券へ逃避する動機が2018年とは比較にならないほど強い。

 第二に、資本構造(Capital Structure)における信用リスクの変容だ。オーサーズ氏は、ハイパースケーラー(巨大テック企業)によるデータセンターとチップ調達を巡る巨額債務の膨張に警鐘を鳴らす。ソシエテ・ジェネラルのマニッシュ・カブラ(Manish Kabra)氏のデータを引き合いに出し、ハイパースケーラー関連のCDS取引高が今年9月までに前年同期比691%増の1,400億ドルという天文学的規模に達している事実を指摘。「投資家が注視すべき真の買いシグナルは、企業の一株当たり利益(EPS)の底打ちではない。ハイテク企業の社債信用スプレッドとCDS保証コストがピークアウトすることこそが、真の転換点である」と喝破する。

 さらに政治面でも、カリフォルニア州の富裕層課税「プロポジション40」の行方や、中間選挙で民主党が上下両院で躍進した場合のキャピタルゲイン増税リスクが、大株主による株式売却の引き金になりかねないと警告している。

 目先の株価の上げ下げだけに一喜一憂するのではなく、社債スプレッド、国債利回りとの相対価値、そして地政学的コストが企業の資本構造をどう侵食しているかを見極めること。オーサーズ氏の論考は、スーパーウィークを迎えた私たちに極めて示唆に富む教訓を与えてくれている。


【免責事項】

本レポートは、信頼できると判断した各種公開情報やGmail等で受信した市況データに基づき、私個人の市場分析および情報整理の目的で作成されたものです。記載された数値、見通し、分析内容は作成時点のものであり、将来の運用成果や市場動向を保証するものではありません。投資判断および資産運用の最終決定は、必ずご自身の責任と判断において行われますようお願い申し上げます。本レポートの利用によって生じたいかなる損害についても、作成者は一切の責任を負いません。

Weekly Morning Report(2026年10月第4週/10月19日〜24日)

1. 概要・市場のポイント


 10月25日 日曜日。激動の1週間を終え、金融市場は週明けの新たな局面を迎えようとしている。今週の市場を振り返ると、AI関連投資の収益性と資金調達への警戒、そして中東情勢の緊迫化による原油高という、性質の異なる二つのリスクが投資家心理を揺さぶった。

 米国株式市場では、週前半の底堅さが週後半に崩れた。10月22日にはナスダック総合指数が前日比2.60%安、S&P 500も1.21%安となり、ハイテク株を中心に売りが広がった。翌23日も主要指数は軟調に推移し、ダウ工業株30種平均は652.82ドル安(1.23%安)の52,215.16ドル、S&P 500は39.75ポイント安(0.52%安)の7,623.68、ナスダック総合指数は53.52ポイント安(0.21%安)の25,955.34で取引を終えた。

 週間では、S&P 500が約0.5%安、ナスダック総合指数が約0.7%安となった。ダウは23日に大幅下落したものの、週間では約0.4%高を維持している。日々の大幅な値動きと週間騰落率は分けて見る必要がある。

 市場の焦点の一つは、巨大テクノロジー企業によるAI関連設備投資だ。データセンターや半導体への投資拡大が将来の収益成長につながるとの期待は根強いものの、巨額投資をどのように資金調達し、いつ利益として回収するのかという問題にも注目が集まっている。株式市場だけでなく、社債やクレジット・デフォルト・スワップ(CDS)など信用市場の動向も重要になってきた。

 もう一つの大きな材料は原油価格の上昇だ。北海ブレント原油先物は23日に一時1バレル=117ドル台まで上昇し、終値は116.72ドルとなった。WTI原油先物も103.27ドルで取引を終え、週間ではブレントが約6%上昇した。フーシ派によるサウジアラビアへの攻撃や、UAE沖で報告された原油流出が、供給途絶への懸念を強めた。

 米国の消費者心理も弱い。ミシガン大学の10月消費者信頼感指数は48.0と、9月の48.1から小幅に低下した。中東情勢を背景とする物価上昇が家計心理を圧迫している。原油高が長引けば、ガソリン価格や輸送コストを通じてインフレ圧力が強まり、個人消費や企業収益に影響する可能性がある。

 債券市場では、米10年債利回りが22日に4.96%まで低下した後、23日には5.00%へ上昇した。株式市場の不安定化による安全資産需要と、原油高によるインフレ懸念が交錯している。金利の方向を一つの材料だけで判断することは難しい。

 為替市場では、ドル円が週初の158円台から週末に156円台へ下落した。米金利の低下や株安を受けた円買いが進む場面があったものの、原油高による日本の輸入コスト増加や米金利の反発も相場の材料となった。

日本株も大きく調整した。日経平均株価は10月19日の64,916.70円から23日の62,693.16円へ下落し、週間で約3.4%安となった。22日には2.65%安、23日には一時61,462.61円まで下落した後、終値では下げ幅を縮小した。

 今週の市場が示したのは、株価の下落だけではない。企業の成長期待を評価する株式市場と、資金調達コストや信用リスクを評価する債券市場、さらに地政学的リスクを織り込む原油市場の間で、投資家の見方が揺れていることだ。週明けは、価格の変動だけでなく、その背景にある資金フローと信用環境を確認したい。

2. 為替・金利・マクロ経済動向


 今週の為替・金利市場を振り返ると、これまでの「米金利高止まり=ドル高円安」という見方だけでは説明しきれない値動きが見られた。米国株の下落、中東情勢の緊迫化、原油価格の上昇が同時に進み、相反する力が為替市場に作用した週だった。

ドル円:158円台から156円台へ

 米ドル/円は10月19日に158.48円で取引を終えた後、22日に156.54円、23日に156.84円となった。23日の取引では156.08円まで下落する場面があった。週初の終値と比較すると、週末までに約1.64円のドル安・円高となった。

 週後半の円高には、米国株安に伴うリスク回避や、米長期金利の低下が影響した可能性がある。投資家がリスクの高い資産を減らす局面では、円売りを伴うキャリー取引の巻き戻しが発生し、円高圧力が強まることがある。

 反対に、原油高は日本のエネルギー輸入コストを押し上げる要因となる。輸入企業のドル需要が為替市場を支える可能性もあるものの、実需のドル買いが今回の下値を直接支えたと断定できるだけのフロー情報は確認できていない。

 重要なのは、為替相場を単一の材料で説明しないことだ。米金利が上昇しても株安が深刻化すればドル円が伸び悩むことがあり、原油高が円の重荷になっても、リスク回避の円買いが優勢になる場合がある。金利、株価、原油、実需フローを組み合わせて判断したい。

米国債利回り:急低下から5%近辺へ

 米10年債利回りは、週初に5.1%台で推移した後、22日に4.96%まで低下した。23日には5.00%へ反発している。米2年債利回りも23日に4.69%となった。

 22日の利回り低下は、株式市場の下落や信用リスクへの警戒が強まるなかで、安全資産として米国債が買われた動きと整合的だ。翌23日には原油価格が上昇し、インフレ懸念が再び意識されたことで、利回りは反発した。

 この動きは、景気減速懸念とインフレ懸念が同時に存在する難しい市場環境を示している。原油高が長引けば、物価の沈静化が遅れる可能性がある。反対に、株安や消費者心理の悪化が続けば、景気下押しへの警戒が強まる可能性もある。

 来週はFOMCを控え、政策金利の決定に加えて、声明や議長会見が今後の金融政策見通しにどのような影響を与えるかが焦点となる。12月の利上げ確率については、金利先物などの出典と確認時刻を明示せずに具体的な確率を断定することは避けたい。

日米10年金利差:数値の前提をそろえる

 10月23日の市場データでは、米10年債利回りは約5.00%、日本の10年国債利回りはデータ提供元によって約2.80〜2.91%となっている。参照するデータの種類や時刻によって差は生じるものの、単純な利回り差はおおむね2.1〜2.2ポイントとなる。

 日米金利差はドル円を考える重要な指標だが、為替相場を決定する唯一の要因ではない。今週のドル円の下落も、金利差だけでなく、株安に伴うリスク回避やポジション調整など複数の要因が重なった結果と見るべきだろう。

私の想定レンジ(私見)

 来週のドル円は、下値支持帯として155.80〜156.00円、上値抵抗帯として157.50〜157.80円を意識している。

 FOMCや日銀金融政策決定会合を前に、ポジション調整によって値動きが大きくなる可能性がある。米金利の反発がドルを支える展開も考えられるが、株安が再び進めば円買いが強まる可能性もある。方向を決めつけず、節目での値動きと市場の反応を確認したい。

3. 【重要】中東情勢&トルコ・トルコリラ深掘り


 今週の原油高と中東情勢の緊迫化は、トルコリラ円を保有する投資家にとっても重要なリスク要因となった。スワップ収入が期待できる通貨であっても、原油価格の上昇やクロス円の下落によって為替差損が拡大すれば、運用全体の収益は損なわれる可能性がある。

原油高がトルコ経済に及ぼす影響

 トルコはエネルギー輸入への依存度が高く、原油価格の上昇は輸入代金の増加を通じて経常収支を圧迫する要因となる。エネルギー価格が国内物価に転嫁されれば、インフレの沈静化にも逆風となり得る。

 23日のブレント原油先物は一時117ドル台まで上昇し、終値は116.72ドルだった。フーシ派によるサウジアラビアへの攻撃や、UAE沖で報告された原油流出が供給不安を強めた。中東情勢が海上輸送やエネルギー供給に影響する場合、原油価格が高止まりするリスクがある。

高金利でもリラ安を防げるとは限らない

 高金利はリラを保有する投資家にとって収益要因となり得る。しかし、インフレ、外貨準備、金融政策への信認、政治リスク、資本フローなどによって為替レートは変動する。「高金利だからリラ円の特定水準が守られる」と考えるのは危険だ。

 リラ円は、概ねドル円とドル/トルコリラの組み合わせで決まるクロスレートである。ドル円が下落した場合、ドル/トルコリラが変わらなくてもリラ円は下落する。さらにトルコ国内のインフレや経常収支への懸念が強まれば、リラそのものに下落圧力がかかる可能性がある。

私の運用方針

原油高と中東情勢の先行きが不透明な局面では、スワップ収入だけを根拠にポジションを拡大することは避けたい。為替差損がスワップ収入を上回る可能性を常に考え、証拠金維持率と実効レバレッジを優先して管理する。

私自身は、実効レバレッジを1.5〜2.3倍前後に抑え、元本保全を優先する防衛的な運用を重視している。相場の方向を当てることよりも、急変時に強制決済を迫られず、市場に残り続けられる状態を維持することが重要だ。

私の想定レンジ(私見)

 来週のトルコリラ円については、原稿に記載した3.13〜3.14円を下値支持帯、3.16〜3.18円を上値抵抗帯として意識する。

 原油価格、中東情勢、ドル円、ドル/トルコリラの動きを合わせて確認し、ポジションの拡大を急がず、リスク管理を優先したい。

4. 株式市場・注目企業動向【日本株・米国株】

 今週のグローバル株式市場では、AI関連投資への期待と資金調達リスク、中東情勢による原油高、そして消費者心理の悪化が投資家の判断を難しくした。

米国株:AI投資の収益性と信用リスク

 23日の米国株式市場では、ダウ工業株30種平均が652.82ドル安、S&P 500が39.75ポイント安、ナスダック総合指数が53.52ポイント安となった。22日にはナスダックが2.60%下落しており、週後半はハイテク株を中心に調整圧力が強まった。

 注目された企業の一つがメタ・プラットフォームズ(META)だ。同社は2026年の設備投資見通しを1,350億〜1,450億ドルとし、従来の1,300億〜1,450億ドルから下限を引き上げた。AIインフラへの投資が広告事業の収益拡大につながるとの期待がある一方、投資規模の拡大に見合うキャッシュフローや収益性を確保できるかが市場の焦点となる。

 信用市場では、CDSなどを通じて企業の信用リスクを評価する動きが強まっている。株価の下落だけでは企業の資金繰りに問題があるとは言えないが、社債の保証コストや信用スプレッドの拡大が続く場合には、資金調達条件の変化に注意が必要だ。

 金融業界では、アメリカン・エキスプレス(AmEx)が世界の従業員の約5%にあたる約3,500人の削減を発表した。Reutersによると、会社側は効率化や組織の機動性向上を目的に挙げている。AIの普及が金融業界の業務構造を変える可能性はあるものの、個々の人員削減をAIだけが直接の原因だと断定することはできない。

 モデルナの治験データ漏洩疑惑と株価急落、バークレイズの5,000人削減、アンソロピックのIPO評価額に関する観測、SKハイニックス関連企業のIPO計画などについては、今回の確認で一次資料や信頼できる報道本文を十分に特定できていないため、確定情報としては採用しない。

日本株:週間で約3.4%下落

 日経平均株価は10月19日の64,916.70円から23日の62,693.16円へ下落し、週間では約3.4%安となった。

 22日には前日比1,713.40円安の62,907.84円で取引を終え、23日も日中安値61,462.61円まで売られた。その後、23日の終値は62,693.16円となり、場中の安値からは下げ幅を縮小した。

 この反発は短期的な買い戻しや押し目買いが入った可能性を示すものの、買い主体を公的年金や自社株買いと断定できるだけの根拠は確認できていない。終盤の反発だけで相場が底打ちしたと判断するのは早いだろう。

 日本株では、半導体関連株や大型輸出株の動向に加え、原油高が企業収益や為替に与える影響にも注意したい。米国のAI関連企業の設備投資が拡大しても、その投資がどの程度の利益成長につながるかによって、関連銘柄の評価は大きく変わる可能性がある。

 来週は主要企業の決算と中央銀行の政策判断が注目される。企業決算では、売上高やEPSだけでなく、AI関連の設備投資額、資金調達、フリーキャッシュフロー、来期の見通しまで確認することが重要だ。

5. 暗号資産・コモディティ

原油:週間で約6%上昇

 23日のブレント原油先物は一時117ドル台まで上昇し、終値は116.72ドルだった。WTI原油先物は103.27ドルで取引を終えた。週間ではブレントが約6%、WTIが約2.3%上昇した。

 中東情勢の緊迫化や海上輸送への懸念が、原油価格を押し上げた。原油高はエネルギー輸入国のコスト増加につながり、ガソリン価格や輸送費を通じて物価に影響する可能性がある。

 原油価格の上昇が一時的な地政学リスクの織り込みで終わるのか、実際の供給障害や輸送コストの上昇を通じて長期化するのかを見極めたい。

金:COMEX価格を基準に確認

 金価格は、地政学リスクの高まりによる安全資産需要と、米長期金利の上昇による保有コストの増加という相反する要因の影響を受ける。

 市況を確認する際は、まずCOMEX金先物のドル/トロイオンス価格を基準とする。今回の確認では10月23日の確定終値を十分に裏付けられていないため、具体的な終値は記載しない。国内の田中貴金属工業の店頭小売価格についても、公式公表値を確認できていないため、原稿にあった1グラムあたり23,200〜23,215円という数字は確定値として採用しない。

 金は安全資産として注目されることがあるものの、米金利やドル相場、投資家の利益確定売りにも影響される。地政学リスクが高まれば必ず上昇するという前提ではなく、複数の要因を確認したい。

ビットコイン:価格と時刻をセットで見る

 ビットコイン市場では、株式市場の調整や金融政策の不透明感がリスク資産全般の投資姿勢に影響する可能性がある。原稿には一時81,400ドル近辺まで下落したとの記載があるが、価格の確認時刻と取引所・市場を特定できていないため、確定値としない。

 暗号資産は24時間取引されるため、価格を示す際には確認時刻と市場を明記することが重要だ。清算額についても、集計元や集計時刻によって数値が異なるため、原稿にある過去24時間の4億4,100万ドルという数字は、出典を確認できるまでは確定情報として扱わない。

 80,000ドル近辺は心理的な節目として注目されるが、価格の底値を保証するものではない。株式市場や金利の動向と合わせ、レバレッジポジションの偏りや急な清算が起きていないかを確認したい。

6. 考察ポイント【重要テーマ5選】

1. 原油117ドル台とインフレ再燃リスク

 ブレント原油は23日に一時117ドル台まで上昇し、終値は116.72ドルとなった。中東情勢の緊迫化が続けば、エネルギー価格や輸送コストを通じてインフレ圧力が強まる可能性がある。物価上昇と景気減速が同時に進むシナリオに注意したい。

2. AI関連投資の拡大と信用市場の反応

 巨大テクノロジー企業によるAI設備投資の拡大は、半導体やデータセンター関連企業の成長機会となる一方、資金調達や投資回収の課題も生む。株価だけでなく、信用スプレッド、CDS、キャッシュフロー、設備投資計画の変化を合わせて確認したい。

3. 米10年債利回り5%近辺とドル円の攻防

 米10年債利回りは22日に4.96%まで低下した後、23日に5.00%へ上昇した。米金利の変動はドル円に影響するが、株安に伴うリスク回避や原油高による日本の輸入コスト増加も相場の材料となる。金利差だけに頼らない分析が必要だ。

4. 金融業界の人員削減とAI投資の採算性

 AmExは約3,500人の人員削減を発表した。効率化や組織再編が進むなか、AI投資がどの程度の生産性向上や利益成長につながるかが重要になる。人員削減の背景は企業ごとに異なるため、AIの影響だけに帰属させず、企業の説明を確認したい。

5. 来週の金融政策と企業決算に備える

 来週は米FOMC、日銀金融政策決定会合、主要企業の決算発表が市場の注目材料となる。開催日程や市場予想は、各中央銀行の公式発表や企業IRで最終確認したい。イベントを前にポジションを過度に傾けず、急変時にも対応できる余力を残すことが重要だ。

7. 【特別深掘り】John Authers(Bloomberg)の視点

 ブルームバーグ・オピニオンの名物コラムニスト、ジョン・オーサーズ(John Authers)氏が配信した最新ニュースレター『Brace for a midterm market mess — and maybe a buying opportunity(中間選挙相場の混乱に備えよ — そして好機が訪れる可能性)』、ならびに今週ニューヨークで開催されたブルームバーグ・オピニオン主催のライブパネルにおける同氏の洞察は、目先の株価乱高下に動揺する市場に対し、歴史的金融危機と資本構造の深層に根ざした極めて示唆に富む分析軸を提供している。

 オーサーズ氏が提示する核心的な枠組みは、「2018年中間選挙相場との構造的類似と、2026年現在の決定的な相違点」の比較分析だ。

 2018年当時、トランプ政権の大型減税によって押し上げられた企業業績の絶頂期において、FRB(当時はパウエル体制、現在はウォルシュ体制)は利上げと量的引き締め(QT)によるバランスシート縮小を猛然と進めていた。金利高と減税効果の剥落に耐えきれなくなった株式市場は、中間選挙を挟んで第4四半期に急落し、12月24日には「クリスマスイブの虐殺」と呼ばれる歴史的大暴落を演じた。しかし、その直後にFRBが利上げ停止を示唆した「パウエル・ピボット」によって、2019年は記録的な大相場へと転換した。オーサーズ氏は「現在の市場の動揺も中間選挙前の不確実性と重なっており、歴史的な買い場への前奏曲である可能性がある」と論じる。

 しかし、オーサーズ氏の真骨頂は、安易なリバウンド期待を戒める「2026年の致命的な違い」の指摘にある。

 第一に、株式バリュエーションにおける「安全マージン(安全のクッション)」の完全な欠落だ。2018年当時、S&P 500の株式益利回り(PERの逆数)は米10年債利回りを明確に上回っており、株価が急落した際には債券に対するバリュエーションの割安感が強烈な買い支えとなった。ところが2026年現在の市場では、米10年債利回りが5%大台に張り付いているのに対し、AI期待で買われた超大型ハイテク株の益利回りは債券利回りを大きく下回っている。債券に対して株式が割高な状態が続いており、機関投資家が株式を投げ打って債券へ逃避する動機が2018年とは比較にならないほど強い。

 第二に、資本構造(Capital Structure)における信用リスクの変容だ。オーサーズ氏は、ハイパースケーラー(巨大テック企業)によるデータセンターとチップ調達を巡る巨額債務の膨張に警鐘を鳴らす。ソシエテ・ジェネラルのマニッシュ・カブラ(Manish Kabra)氏のデータを引き合いに出し、ハイパースケーラー関連のCDS取引高が今年9月までに前年同期比691%増の1,400億ドルという天文学的規模に達している事実を指摘。「投資家が注視すべき真の買いシグナルは、企業の一株当たり利益(EPS)の底打ちではない。ハイテク企業の社債信用スプレッドとCDS保証コストがピークアウトすることこそが、真の転換点である」と喝破する。

 さらに政治面でも、カリフォルニア州の富裕層課税「プロポジション40」の行方や、中間選挙で民主党が上下両院で躍進した場合のキャピタルゲイン増税リスクが、大株主による株式売却の引き金になりかねないと警告している。

 目先の株価の上げ下げだけに一喜一憂するのではなく、社債スプレッド、国債利回りとの相対価値、そして地政学的コストが企業の資本構造をどう侵食しているかを見極めること。オーサーズ氏の論考は、激動の1週間を終えた私たちに極めて示唆に富む教訓を与えてくれている。


免責事項

本レポートは、信頼できると判断した各種公開情報やGmail等で受信した市況データに基づき、私個人の市場分析および情報整理の目的で作成されたものです。記載された数値、見通し、分析内容は作成時点のものであり、将来の運用成果や市場動向を保証するものではありません。投資判断および資産運用の最終決定は、必ずご自身の責任と判断において行われますようお願い申し上げます。本レポートの利用によって生じたいかなる損害についても、作成者は一切の責任を負いません。

Daily Morning Report(2026年10月24日)

米国株式市場、主要3指数がそろって下落

1. 概要・市場のポイント


 10月24日土曜日。波乱に満ちた1週間の取引を終え、東京の朝を迎えた。中東情勢の緊迫化による原油高と、AI関連投資の拡大を巡る信用リスクへの警戒が重なり、金融市場は不安定な状態が続いている。

 23日の米国株式市場では、主要3指数がそろって下落した。ダウ工業株30種平均は前日比652.82ドル安(1.23%安)の52,215.16ドル、S&P 500種株価指数は39.75ポイント安(0.52%安)の7,623.68、ナスダック総合指数は53.52ポイント安(0.21%安)の25,955.34で取引を終えた。

 ナスダックの下落率は前日の急落に比べて小幅だったものの、AI関連企業の巨額設備投資や資金調達への懸念は根強い。Reutersによると、ゴールドマン・サックスが追跡する複数のヘッジファンド戦略は、22日に新型コロナ危機以来となる大幅な同日下落を記録した。市場では、ハイテク株の調整が他の投資戦略にも波及するリスクが意識されている。

 エネルギー市場では、北海ブレント原油先物が一時1バレル=117ドル台まで上昇した。23日の終値は情報源によって差があるものの、Reutersは116.72ドルと報じている。フーシ派によるサウジアラビアへの攻撃や、アラブ首長国連邦(UAE)沖で報告された原油流出が、供給不安を強めた。サウジアラムコがダンマン近郊の本社の避難措置を取ったことも報じられている。

 米国の消費者心理も弱い。ミシガン大学の10月消費者信頼感指数は48.0となり、9月の48.1から小幅に低下した。中東情勢を背景とする物価上昇が家計心理を圧迫している。原油高が長期化すれば、ガソリン価格や輸送コストを通じてインフレ圧力が強まり、消費と企業収益の双方に影響する可能性がある。

 債券市場では、米10年債利回りが22日の4.96%から上昇し、23日は市場データ上で5%近辺に戻った。インフレ懸念と株式市場のリスク回避が交錯しており、金利の方向性を単純に判断しにくい状況だ。

 為替市場では、米ドル/円が23日に156円台を中心に推移した。米金利の変動や株安を受けた円買いに加え、原油高による日本の輸入コスト増加も円相場の材料となる。トルコリラについても、原油高が経常収支やインフレに及ぼす影響に注意したい。

 東京市場では、23日の日経平均株価が前日比214.68円安(0.34%安)の62,693.16円で終了した。取引時間中には61,462.61円まで下落したものの、終盤にかけて下げ幅を縮小した。週明け26日の東京市場では、米国株の動向、原油価格、米金利の変化を改めて見極める必要がある。

2. 為替・金利・マクロ経済動向


 週末の為替・金利市場を考えるうえで重要なのは、インフレ懸念と景気減速懸念が同時に強まっていることだ。原油高が続けば物価を押し上げる可能性があるものの、株安や消費者心理の悪化は景気を下押ししかねない。この組み合わせは、金融政策の判断を難しくする。

ドル円:円買い圧力とドル買い圧力の綱引き

 23日の米ドル/円は、日中に156円台前半から157円台前半の範囲で推移し、主要市場データではNY終値が156.84~156.86円近辺となった。値幅の大きい展開となり、短期的なポジション調整の影響もうかがえる。

 米国株安や信用リスクの高まりは、リスク回避の円買いにつながる可能性がある。反対に、原油高はエネルギー輸入への依存度が高い日本の貿易収支や企業収益に影響し、円の重荷となる場合がある。米長期金利の上昇もドルを支える要因になり得る。

 もっとも、これらの要因が常に同じ方向に作用するわけではない。原油高だから必ずドル高になる、株安だから必ず円高になる、といった単純な見方は避けたい。

米国債利回り:5%近辺で続く不安定な動き

 米10年債利回りは、22日に4.96%まで低下した後、23日に5%近辺へ上昇した。米2年債利回りも23日に4.7%近辺で推移した。

 株式市場が大きく下落すると、安全資産として米国債が買われ、利回りが低下することがある。反対に、原油高によってインフレ懸念が再燃すると、長期債の利回りには上昇圧力がかかる。今回の市場では、景気や信用リスクへの懸念とインフレ懸念がせめぎ合っている。

日米10年金利差の確認

 23日の日本の10年国債利回りは、海外の市場データでは約2.81%とされている。米10年債利回りを5.00%として比較すると、日米の10年金利差は約2.19ポイントとなる。

 これは、原稿にあった日本の10年国債利回り3.08%、金利差1.91~1.92ポイントという数値とは一致しない。金利差を比較する際には、同じ日のデータを使用し、参照時刻や利回りの種類をそろえる必要がある。

 日米金利差は為替相場を考える重要な要素だが、ドル円の方向を決める唯一の要因ではない。投資家のリスク選好、貿易収支、金融政策への期待、実需のフローなどを合わせて判断したい。

私の想定レンジ(私見)

 週明けのドル円は、下値支持帯として156.00~156.20円、上値抵抗帯として157.30~157.60円を意識している。

 原油高や米金利の上昇はドルを支える可能性があるものの、米株安が続けばリスク回避の円買いが強まる展開も考えられる。現時点では一方向への動きを決めつけず、156円台を中心に値動きと材料を確認したい。

3. 【重要】中東情勢&トルコ・トルコリラ深掘り


 トルコリラ/円を保有する投資家にとって、原油価格の上昇と中東情勢の緊迫化は見逃せないリスク要因だ。高金利によるスワップ収入が期待できる通貨であっても、為替差損が拡大すれば収益が損なわれる可能性がある。

原油高がトルコ経済に及ぼす影響

 トルコはエネルギー輸入への依存度が高く、原油価格の上昇は輸入代金の増加を通じて経常収支を圧迫する要因となる。エネルギー価格が国内物価に転嫁されれば、インフレの沈静化にも逆風となり得る。

 23日の原油市場では、フーシ派によるサウジアラビアへの攻撃や、UAE沖で報告された原油流出が供給不安を強めた。ブレント原油は一時117ドル台まで上昇し、終値も116ドル台となった。今後も中東情勢が供給や海上輸送に影響する場合、原油価格が高止まりするリスクがある。

 原稿にあった「対イラン戦がさらに1年続く可能性があるとの政権関係者の発言」「11月3日の米中間選挙直後に米軍・イスラエル軍が報復空爆を計画しているとの報道」については、信頼できる一次資料や報道本文を確認できていないため、現段階では確定情報として扱わない。

高金利でも為替下落を防げるとは限らない

 トルコ中央銀行の政策金利や翌日物金利については、最新の公式発表を確認したうえで判断する必要がある。原稿に記載された政策金利37.00%、翌日物貸出金利40.00%、借入金利35.50%は、本稿では最新の公式数値として独立に確認できていないため、確定値としては扱わない。

 高金利はリラ保有の収益要因になり得るものの、インフレ、外貨準備、金融政策への信認、政治リスク、資本フローなどによって為替レートは変動する。「高金利だからリラ円の特定水準が守られる」と考えるのは危険だ。

 リラ円は、概ねドル円とドル/トルコリラの組み合わせで決まるクロスレートである。ドル円が下落した場合、ドル/トルコリラが変わらなくてもリラ円は下落する。さらに、トルコ国内のインフレや経常収支への懸念が強まれば、リラそのものに下落圧力がかかる可能性がある。

私の運用方針

 原油高と中東情勢の先行きが不透明な局面では、スワップ収入だけを根拠にポジションを拡大することは避けたい。為替差損がスワップ収入を上回る可能性を常に考え、証拠金維持率と実効レバレッジを優先して管理する。

 私自身は、実効レバレッジを1.5倍以下に抑える防衛的な運用を重視している。相場の方向を当てることよりも、急変時に強制決済を迫られず、市場に残り続けられる状態を維持することが重要だ。

私の想定レンジ(私見)

 週明けのトルコリラ円については、原稿に記載した3.12~3.13円を下値支持帯、3.17~3.18円を上値抵抗帯として意識する。ただし、これらは最新のセントラル短資FXレートを確認した確定的なテクニカル水準ではなく、原稿に基づく暫定的なシナリオである。

 原油価格と中東情勢、ドル円、ドル/トルコリラの動きを合わせて確認し、ポジションの拡大を急がず、リスク管理を優先したい。

4. 株式市場・注目企業動向【日本株・米国株】

米国株:AI投資と信用リスクへの警戒

 23日の米国株式市場では、主要3指数がそろって下落した。

  • ダウ工業株30種平均:52,215.16ドル(652.82ドル安、1.23%安)
  • S&P 500種株価指数:7,623.68(39.75ポイント安、0.52%安)
  • ナスダック総合指数:25,955.34(53.52ポイント安、0.21%安)

 原油高によるインフレ懸念に加え、AI関連投資の規模や資金調達に対する警戒が続いている。メタ・プラットフォームズはAI関連の設備投資計画を拡大し、2026年の設備投資見通しの下限を引き上げた。Reuters報道によると、同社の5年物クレジット・デフォルト・スワップ(CDS)の保証コストは22日に過去最高水準へ上昇した。これは、投資家が巨額投資そのものに加え、借入コストや将来の資金需要にも目を向け始めたことを示している。

 金融業界では、アメリカン・エキスプレス(AmEx)が世界の従業員の約5%にあたる約3,500人の削減を発表した。報道では、経営の効率化や組織階層の簡素化などが理由として挙げられている。AI導入が金融業界の雇用を変化させる可能性はあるものの、この人員削減をAIだけが直接の原因だと断定することはできない。

 原稿にあったモデルナの治験データ漏洩疑惑と株価の一時18%下落、バークレイズの5,000人削減などについては、今回の確認では詳細を裏付ける一次資料や報道本文を十分に確認できていないため、確定情報としては採用しない。

日本株:日経平均は大幅安から下げ幅を縮小

 23日の日経平均株価は、前日比214.68円安(0.34%安)の62,693.16円で取引を終えた。日中安値は61,462.61円だった。場中には大きく売られたものの、終盤にかけて下げ幅を縮小した。

 下落局面で買い戻しが入ったことは確認できるが、その買い主体が年金基金や自社株買いだったと断定できるだけの根拠は確認できていない。大引けにかけての反発だけをもって、相場が底打ちしたと判断するのは早いだろう。

 来週は、米国の金融政策に加え、国内外の企業決算が株価を動かす材料となる。マイクロソフトやアルファベットなどの大型テクノロジー企業については、発表日程を各社のIR情報で確認したい。日本株では、半導体関連株や大型輸出株の値動きに加え、原油高が企業収益や為替に与える影響にも注意が必要だ。

5. 暗号資産・コモディティ

原油:供給不安が価格を押し上げる

 23日のブレント原油先物は一時117ドル台に達し、Reutersによる終値は1バレル=116.72ドルだった。WTI原油先物も103.27ドルで取引を終えた。中東情勢の緊迫化や海上輸送の安全性に対する懸念が、原油価格を押し上げた。

 原油高は、エネルギー輸入国のコスト増加につながる。物価上昇が続けば、中央銀行が金融緩和に踏み切りにくくなり、企業や家計の負担が増える可能性がある。今後は実際の供給障害がどの程度発生するか、輸送ルートや保険料への影響が長引くかを確認したい。

金:米金利と安全資産需要の綱引き

 金価格は、地政学リスクの高まりによる安全資産需要と、米国債利回りの上昇による保有コストの上昇という、相反する要因の影響を受ける。

 金の市況を確認する際は、まずCOMEX金先物のドル/トロイオンス価格を基準とする。今回の確認では10月23日の確定終値を十分に裏付けられていないため、具体的な終値は記載しない。国内の田中貴金属工業の店頭小売価格についても、公式公表値を確認できていないため、原稿にあった1グラムあたり23,200円前後という数字は確定値として採用しない。

ビットコイン:価格と確認時刻をセットで見る

 ビットコイン先物の市場データでは、10月23日の価格は81,450ドル近辺で推移し、日中安値は80,990ドルだった。これは先物市場のデータであり、現物価格や取引所ごとの価格と完全に一致するわけではない。

 暗号資産市場は24時間取引されるため、価格を示す際には確認時刻と市場を明記することが重要だ。原稿にあった過去24時間の清算額4億4,100万ドルという数字については、集計元と集計時刻を確認できていないため、本稿では確定情報として扱わない。

 株式市場の調整や金利見通しの変化が、暗号資産のレバレッジポジション解消につながる可能性はある。80,000ドル近辺は心理的な節目として注目されるが、これを価格の底値と決めつけることはできない。

6. 考察ポイント【重要テーマ5選】

1. 原油117ドル台とインフレ再燃リスク

 中東情勢の緊迫化を受け、ブレント原油は一時117ドル台まで上昇した。原油高が長引けば、ガソリン価格や輸送コストを通じてインフレ圧力が強まり、景気を下押しする可能性がある。物価上昇と景気減速が同時に進むシナリオに注意したい。

2. 米国株安とヘッジファンドのポジション調整

 AI関連株の調整は、テクノロジー企業の成長期待だけでなく、設備投資の資金調達や信用リスクにも関係している。ヘッジファンドの一部戦略で大幅な損失が出たとの報道もあり、ポジション解消が値動きを増幅する可能性がある。

3. 米10年債利回り5%近辺とドル円の行方

 米10年債利回りは4.96%から5%近辺へ上昇した。原油高によるインフレ懸念と、株安に伴う安全資産需要が交錯している。日米金利差だけでドル円を予測せず、リスク選好や実需フローも含めて判断したい。

4. 金融業界の人員削減とAI投資の採算性

 AmExは約3,500人の人員削減を発表した。企業の効率化や組織再編が進むなか、AI投資がどの程度の生産性向上や利益成長につながるかが重要になる。人員削減をAIの影響だけに帰属させず、企業ごとの説明を確認する必要がある。

5. 来週の金融政策と企業決算に備える

 来週は米FOMCや日銀金融政策決定会合、主要企業の決算発表が市場の注目材料となる。開催日程や市場予想は、各中央銀行の公式発表や企業IRで最終確認したい。イベントを前にポジションを過度に傾けず、急変時にも対応できる余力を残すことが重要だ。

7. 【特別深掘り】John Authers(Bloomberg)の視点


 ブルームバーグ・オピニオンの名物コラムニスト、ジョン・オーサーズ(John Authers)氏が配信した最新ニュースレター『Brace for a midterm market mess — and maybe a buying opportunity(中間選挙相場の混乱に備えよ — そして好機が訪れる可能性)』、ならびに今週ニューヨークで開催されたブルームバーグ・オピニオン主催のライブパネルでの同氏の発言は、目先のノイズに惑わされがちな投資家に対し、極めて鋭利かつ多角的な歴史的視座を提供している。

 オーサーズ氏が提示する最大の分析軸は、「2018年中間選挙相場との構造的類似点と、2026年現在の決定的な相違点」である。

 018年当時、トランプ政権の大型減税によって押し上げられた企業業績の絶頂期において、FRB(当時はパウエル議長、現在はウォルシュ体制)は利上げと量的引き締め(QT)によるバランスシート縮小を断行していた。市場は「金利高と減税効果の剥落」に耐えきれなくなり、中間選挙を挟んで第4四半期に株価が急落、12月24日には「クリスマスイブの虐殺」と呼ばれる歴史的暴落を記録した。しかし、その直後にFRBが利上げ停止を示唆した「パウエル・ピボット」により、2019年は記録的な大相場へと転換した。オーサーズ氏は「現在の市場の動揺も、中間選挙前の不確実性と重なっており、歴史的な買い場への前奏曲である可能性がある」と論じる。

 しかし、オーサーズ氏の真骨頂は、安易な楽観論に釘を刺す「2026年の致命的な違い」の指摘にある。

 第一に、株式バリュエーションにおける「安全マージン(安全のクッション)」の完全な欠落だ。2018年当時、S&P 500の株式益利回り(PERの逆数)は米10年債利回りを明確に上回っており、株価が急落した際には債券に対するバリュエーションの割安感が強烈な下値支持となった。ところが2026年現在の市場では、米10年債利回りが5%大台に張り付いているのに対し、AI期待で買われた超大型ハイテク株の益利回りは債券利回りを大きく下回っている。債券に対して株式が割高な状態が続いており、機関投資家が株式を投げ打って債券へ逃避する動機が2018年とは比べ物にならないほど強い。

 第二に、資本構造(Capital Structure)における信用リスクの変容だ。オーサーズ氏は、ハイパースケーラー(巨大テック企業)によるデータセンターとチップ調達を巡る巨額債務の膨張に警鐘を鳴らす。ソシエテ・ジェネラルのマニッシュ・カブラ(Manish Kabra)氏のデータを引き合いに出し、ハイパースケーラー関連のCDS取引高が今年9月までに前年同期比691%増の1,400億ドルという天文学的規模に達している事実を指摘。「投資家が注視すべき真の買いシグナルは、企業の一株当たり利益(EPS)の底打ちではない。ハイテク企業の社債信用スプレッドとCDS保証コストがピークアウトすることこそが、真の転換点である」と喝破する。

 さらに政治面でも、カリフォルニア州の富裕層課税「プロポジション40」の行方や、中間選挙で民主党が上下両院で躍進した場合のキャピタルゲイン増税リスクが、大株主による株式売却の引き金になりかねないと警告している。

 目先の株価の上げ下げだけに一喜一憂するのではなく、社債スプレッド、国債利回りとの相対価値、そして地政学的コストが企業の資本構造をどう侵食しているかを見極めること。オーサーズ氏の論考は、週末を迎えた私たちに極めて示唆に富む教訓を与えてくれている。

免責事項

 本レポートは、公開情報や市況データをもとに、個人の市場分析および情報整理を目的として作成したものです。記載された数値や見通しは作成時点のものであり、将来の運用成果や市場動向を保証するものではありません。投資判断および資産運用の最終決定は、ご自身の責任と判断において行ってください。本レポートの利用によって生じたいかなる損害についても、作成者は責任を負いません。

Daily Morning Report (2026年10月23日)

資金調達リスク警戒が強まり、ハイテク株を中心に大幅な売り

1. 概要・市場のポイント


 10月23日金曜日、週末の取引日を迎えた東京の朝。日本時間午前5時前後の米国市場の動きを確認すると、AI関連企業の巨額設備投資と資金調達リスクへの警戒が強まり、ハイテク株を中心に大幅な売りが広がった。

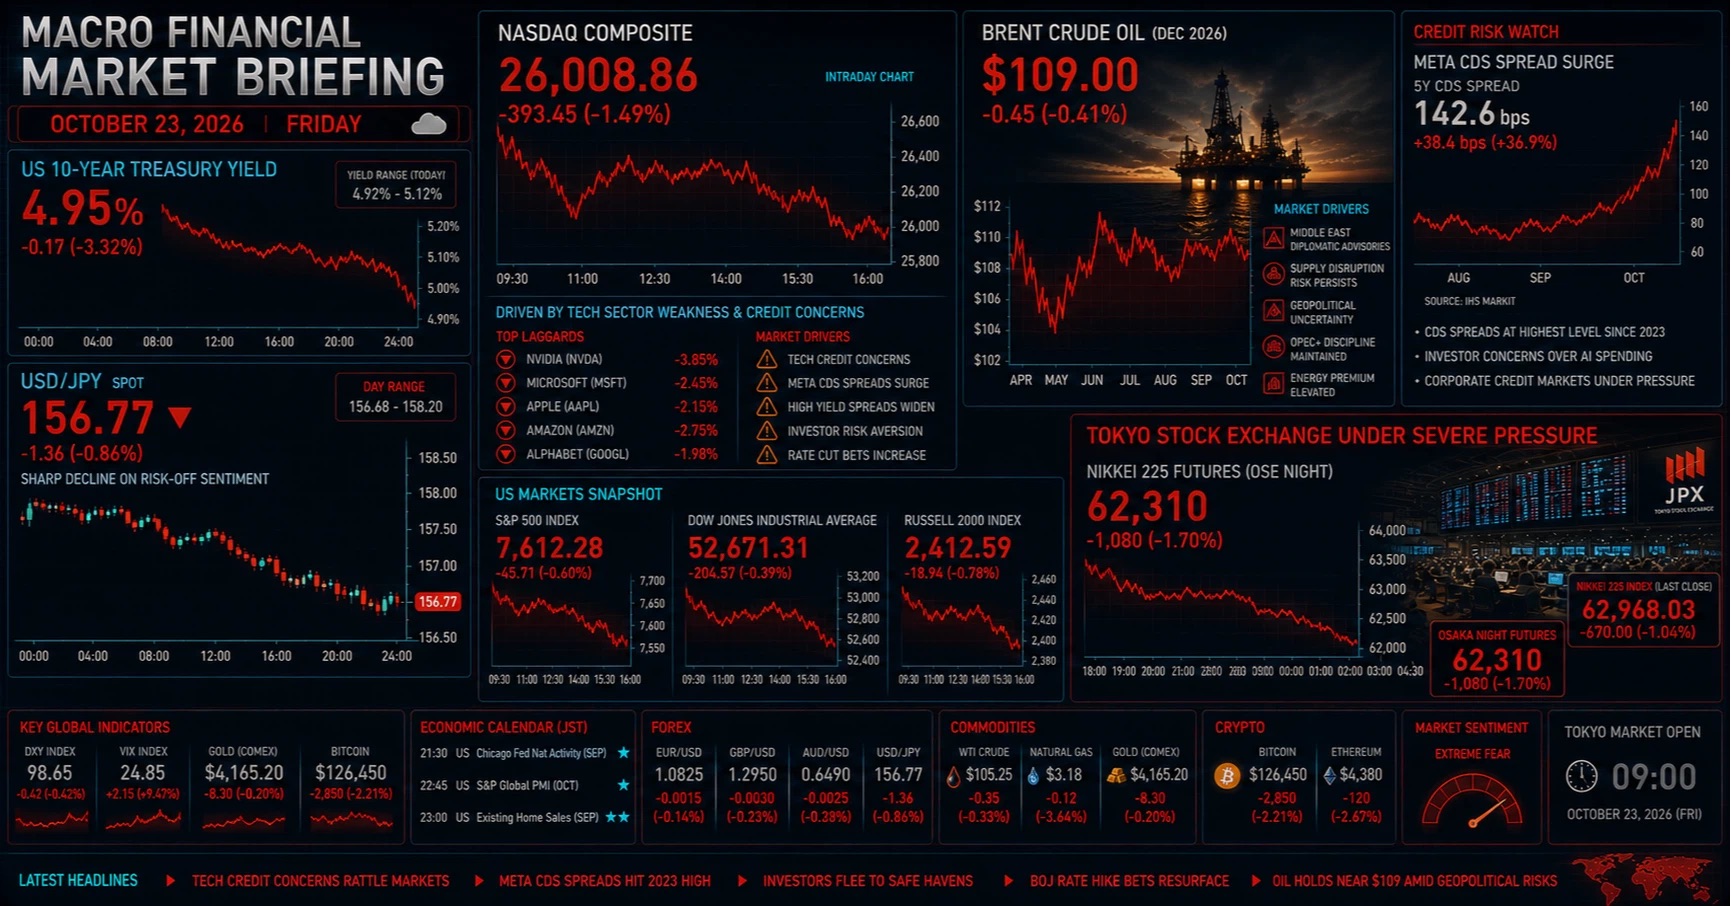
 昨夜のニューヨーク市場では、ナスダック総合指数が前日比694.00ポイント安(-2.60%)の26,008.86、S&P 500種株価指数が93.74ポイント安(-1.21%)の7,663.43へ下落した。ダウ工業株30種平均は11.89ドル高(+0.02%)の52,867.98ドルと小幅高を維持したものの、AI関連株を巡る投資家心理の悪化が目立った。主要指数の終値はAP通信の市場まとめで確認できる。

 市場の焦点となったのは、メタ・プラットフォームズ(META)が発表した2026年の設備投資見通しだ。同社は設備投資額を1,350億〜1,450億ドルとし、従来見通しの下限を引き上げた。これを受けて信用リスクへの警戒が強まり、メタの5年物CDSは7.6ベーシスポイント拡大して114.79bpと過去最高を記録した。また、同社は第3四半期に21.2億ドルのフリーキャッシュフロー赤字を計上した。これらの数値はReutersの報道およびメタの公式決算発表で確認できる。

 債券市場では、株式市場の下落や中東情勢への警戒を背景に米国債が買われ、米10年債利回りは4.952%へ低下した。MarketWatchによれば、前日比の低下幅は19.3bpで、2023年の銀行危機以来の大幅な低下となった。株式から債券へ資金が移動した可能性があるものの、金利低下の背景をAI関連株の下落だけに限定することはできない。MarketWatch:米国債利回りの急低下

 為替市場では、ドル円が156円台まで下落した。市場データでは10月22日の値幅として156.69〜158.25円が確認できる。Bloomberg Líneaのドル円データでは、日中の安値が156.69円と表示されている。原稿に記載したNY終値156.77円については、今回参照できた一次資料で同じ終値を独立確認できなかったため、終値を扱う際は利用するデータ提供元と基準時刻を統一したい。

 エネルギー市場では、中東情勢の緊迫化を背景に原油価格が急伸した。10月22日の清算値は北海ブレント原油先物が1バレル113.17ドル、WTI原油先物が99.47ドルだった。いずれも原稿に記載した109ドル台、97ドル台を上回る水準だ。フーシ派によるサウジアラビアへの攻撃を受け、供給途絶への懸念が強まったとReutersは報じている。Reuters:原油価格と中東情勢

 東京株式市場では、10月22日の日経平均株価が前日比1,713.40円安(-2.65%)の62,907.84円と大幅反落し、終値で63,000円を割り込んだ。大阪取引所の日経225先物は、夜間取引で前日清算値比890円安の62,310円まで下落した。いずれも確認可能な市場データと一致する。日経平均の時系列データ、日経225先物の夜間取引データ

 トルコリラ円(TRY/JPY)は、原稿で参照している口座データでは10月22日の終値が3.1610円、日中安値が3.1576円とされている。今回、このレートを独立した公開データで照合できていないため、以下では口座表示値を前提とした参考値として扱う。

2. 為替・金利・マクロ経済動向


 昨夜の市場では、米長期金利の急低下とハイテク株を中心とする株安が重なり、ドル円は156円台まで下落した。日中の値幅はデータ提供元によって表示時刻が異なる可能性があるため、為替レートを比較する際は、NY終値、東京時間の公表値、日中高安を区別する必要がある。

 米10年債利回りは4.952%まで低下した。前日比19.3bpの低下という大きな変動であり、投資家が米国債を安全資産として買い進めた動きがうかがえる。MarketWatchの市場分析

 為替の値動きを「金利差の縮小だけ」で説明することは避けたい。今回のドル円下落には、米国債への資金移動、ハイテク株下落に伴うリスク回避、投機筋の円売りポジションの巻き戻し、中東情勢への警戒など、複数の要因が影響した可能性がある。これらは市場の動きから考えられる解釈であり、各要因の寄与を数値で確定したものではない。

 原油価格の上昇は、日本の輸入コストや企業収益にとって負担となる。円高が進んだとしても、原油高が輸入企業の外貨需要を強める可能性があるため、ドル円の下値を単純に予測することは難しい。

【私の想定レンジ(私見)】

 本日のドル円は、下値支持線として156.00〜156.30円、上値抵抗線として157.30〜157.50円を想定する。米金利低下の影響が続く可能性がある反面、東京市場の株価動向や輸入企業の実需買いによって反発する場面も考えられる。短期的な値動きが大きくなる可能性を念頭に、レンジは予測の目安として扱いたい。

3. 【重要】中東情勢&トルコ・トルコリラ深掘り


 トルコリラ円(TRY/JPY)は、参照している口座データでは10月22日終値が3.1610円、日中レンジが3.1576〜3.1885円とされている。3.20円を下回る水準で推移しており、ポジション管理を重視したい局面だ。

 中東情勢では、米国務省がサウジアラビアに駐在する一部の非緊急職員とその家族に退避を指示した。Reutersは、イエメンのフーシ派によるサウジアラビアのインフラや空港への攻撃が続き、地域情勢への警戒が高まっていると報じている。Reuters報道、AP通信報道

 この緊張を受け、10月22日のブレント原油先物は113.17ドル、WTI原油先物は99.47ドルで清算された。エネルギー供給への懸念が原油価格にリスクプレミアムを加えているとReutersは指摘している。Reuters:原油市場の動向

 原油高と円高の組み合わせは、トルコリラ円にとって厳しい条件となり得る。原油の輸入負担はトルコ経済に影響する可能性があり、同時にドル円が下落すれば、リラ円もクロス円として下押しされやすい。

 トルコリラ円のレートは、概念的には「ドル円 ÷ ドル/トルコリラ」の関係で表せる。ドル円が下落し、ドル/トルコリラが上昇してリラ安が進めば、リラ円には両方向から下落圧力がかかる。高い政策金利はスワップ収益の源泉となるものの、為替差損を防ぐ保証にはならない。

 トルコ中央銀行(TCMB)の政策金利や翌日物金利については、最新の公式発表と照合してから確定値として掲載することが望ましい。また、ドル/トルコリラの具体的な水準についても、今回の原稿に記載された49.45〜49.55リラを独立確認できていないため、確定値としては掲載しない。

【私の想定レンジ(私見)】

 本日のトルコリラ円は、下値支持線として3.13〜3.14円、上値抵抗線として3.18円を想定する。これは筆者の相場観であり、確定した価格予測ではない。ドル円の急変動がリラ円に波及する可能性を踏まえ、実効レバレッジを1.5倍前後に抑えることを意識し、スワップ収益よりも資金の安全性を優先した運用を徹底したい。

4. 株式市場・注目企業動向【日本株・米国株】


 昨夜の米国株式市場では、AI関連企業の設備投資負担と資金調達リスクに対する懸念が強まり、ハイテク株を中心に大きく下落した。

 主要指数は、ナスダック総合指数が26,008.86(前日比-2.60%)、S&P 500が7,663.43(同-1.21%)、ダウ工業株30種平均が52,867.98ドル(同+0.02%)となった。AP通信:米国株式市場の終値

 注目されたメタは、2026年の設備投資見通しを1,350億〜1,450億ドルへ修正した。Reutersによれば、同社の5年物CDSは7.6bp拡大し、114.79bpと過去最高を記録した。第3四半期にはフリーキャッシュフローが21.2億ドルの赤字となり、AI関連投資が資金繰りに与える影響への懸念が高まった。Reuters:メタの信用リスク指標

 この動きは、AI関連企業の成長期待が後退したと断定するよりも、巨額投資に見合う収益を確保できるか、資金調達コストの上昇に耐えられるかという問題が市場で意識され始めたものと捉えたい。

 10月22日の東京株式市場では、日経平均株価が前日比1,713.40円安(-2.65%)の62,907.84円と大幅に下落した。東証プライム市場の売買代金は、原稿記載の7兆6,590億円について今回独立した一次資料で確認できていないため、掲載時には取引所または信頼できる市場データでの再確認が必要だ。

 日経平均の下落では、アドバンテストや東京エレクトロンなど半導体関連株の値下がりが目立った。個別銘柄の寄与度については、銘柄別の終値データを参照して確認する必要がある。10月22日の日経平均市場データ

 大阪取引所の日経225先物は、夜間取引で前日清算値比890円安の62,310円まで下落した。日経225先物・夜間セッションのデータ

 本日の東京市場では、62,000円台の維持と半導体関連株の値動きが注目点となる。米国株安や円高は輸出関連株の重荷となる可能性があるものの、寄り付き後の値動きや個別決算、需給によって展開は変わり得る。売りが一巡する水準を決めつけず、出来高と市場全体の値動きを確認したい。

5. 暗号資産・コモディティ


 コモディティ市場では、中東情勢への警戒を受けて原油価格が上昇した。10月22日の清算値はブレント原油先物が113.17ドル、WTI原油先物が99.47ドルだった。Reutersは、フーシ派によるサウジアラビアへの攻撃がエネルギー供給への懸念を強めたと報じている。Reuters:原油価格の上昇

 金市場については、田中貴金属工業が公表した10月22日午前9時30分の国内金小売価格は1グラムあたり23,215円、前日比22円安だった。田中貴金属・日次金価格

 国内金価格は為替相場や国内需給の影響も受けるため、米金利低下だけで値動きを説明することはできない。国際市場の動向を確認する際は、COMEX金先物の米ドル/トロイオンス建て価格を中心に確認し、国内小売価格とは区別して扱いたい。

 ビットコイン(BTC)については、原稿に記載された80,500〜81,200ドル近辺の水準を今回の確認資料で独立検証できていない。暗号資産は24時間取引されているため、価格を掲載する場合は、取引所またはデータ提供元と取得時刻を併記する。

6. 考察ポイント【重要テーマ5選】

  1. 米10年債利回り4.952%への急低下とドル円156円台 — 株安と債券買いが為替に与える影響
    米国債利回りの急低下、リスク回避の動き、円売りポジションの巻き戻しが為替に及ぼす影響を分析する。金利差だけに原因を求めず、複数の要因を区別して考える。
  2. メタCDSが過去最高の114.79bpへ — AI設備投資と資金調達コスト
    メタの設備投資見通しとフリーキャッシュフロー赤字を踏まえ、AI関連投資が企業財務に与える影響を検証する。信用リスク指標と株価の関係にも注目する。
  3. 日経平均63,000円割れと夜間先物62,310円 — 半導体関連株の下落と需給
    日経平均の大幅安と夜間先物の下落を整理し、62,000円台での値動きや半導体関連株の売買動向を確認する。
  4. 米国のサウジアラビア駐在職員退避と原油113.17ドル — 中東情勢とエネルギー供給リスク
    米国による一部職員の退避指示とフーシ派の攻撃を整理し、原油価格やエネルギー輸送に与える影響を検討する。
  5. ドル円下落がトルコリラ円に与える影響 — クロス円の変動とスワップ運用のリスク管理
    ドル円とドル/トルコリラの変化がリラ円に波及する構造を確認する。スワップ収益を過信せず、実効レバレッジと必要証拠金に余裕を持たせる。

7. 【お気に入り】John Authers(Bloomberg)の視点:2018年中間選挙の悪夢とAI「CDS急増」の真実


 Bloombergのチーフ・コラムニスト、ジョン・オーサーズ(John Authers)氏の最新ニュースレター『Points of Return』(10月22日配信:Brace for a midterm market mess — and maybe a buying opportunity)では、足元で市場を揺るがすボラティリティの本質について、歴史的アナロジーと信用市場のデータを用いた極めて深い洞察が示されている。

① 2018年型「クリスマスイブの虐殺」と2019年の急反発テンプレート

 オーサーズ氏は、2026年終盤相場の軌道を読み解く最大の歴史的ガイドとして「2018年の中間選挙年」を提示している。
 当時、トランプ減税による企業利益の急伸や、新FRB体制(パウエル議長)によるバランスシート縮小(QT)と利上げ観測を背景に、市場は年末にかけて急落。「クリスマスイブの虐殺(Christmas Eve Massacre)」と呼ばれる大暴落で底を打った後、2019年の「パウエル・ピボット(利下げ転換)」とともに猛烈な株高ラリーへと転じた。
 ロングビュー・エコノミクスのハリー・コルビン氏が指摘するように、現在の相場も「S&Pの前年比20%増益期待」「個人投資家の全力買い」「市場の狭い主導(少数銘柄への集中)」という点で2018年と酷似している。オーサーズ氏は、今後3〜6カ月はボラティリティの高まりと横ばい推移に耐える必要があるが、金利の再リセットを経て「絶好の買い場(バイイング・オポチュニティ)」が訪れるシナリオを描いている。

② 2018年と決定的に異なる「株式のセーフティネット喪失」

 しかし、オーサーズ氏は2018年との重大な違いとして「バリュエーションの防波堤の消滅」を警告している。
 8年前は、金融危機後の超低金利の余波が残っており、株式の益回り(PERの逆数)は米10年国債利回りを遥かに上回っていた。そのため、株価下落によってバリュエーション調整(ディレーティング)が進めば自然と買い支えが入った。
 対照的に、2026年現在は米長期金利が5%前後に高止まりしており、株式の益回りと同等、あるいは逆転している。つまり、「株式市場のセーフティネットが完全に取り払われた状態」で市場が動いており、期待外れに対する価格の脆弱性は2018年よりも遥かに高い。さらにピクテのルカ・パオリニ氏が警告するように、カリフォルニア州の富裕層増税案(Prop 40)を巡るザッカーバーグ氏の州外脱出検討など、大統領選・中間選挙後の増税リスクも市場のゲームのルールを変え得る火種となっている。

③ 水面下で爆発するAIハイパースケーラーのCDS取引高(前年比+691%)

 さらにオーサーズ氏が提示した最も衝撃的なデータは、AI企業の「信用市場(クレジット市場)」で起きている異変だ。
 株価指数が高値圏で踏みとどまる裏で、大手ハイパースケーラーおよび半導体上位10社に連動するCDS(信用デフォルト・スワップ)の取引高が、今年9月までに前年同期比691%急増の1,400億ドル(過去最高)へと爆発している。
 ソシエテ・ジェネラルのマニッシュ・カブラ氏の分析によると、ハイパースケーラー各社が巨額の設備投資によってフリーキャッシュフローを悪化させた年頭以降、CDSスプレッドの拡大と予想PERの低下が完全に同期している。カブラ氏は「ハイパースケーラーの真の買いシグナルはEPS(1株利益)の改善ではなく、CDSスプレッドのピークアウトである。信用市場が安定するまでハイパースケーラーはアンダーウェイトを維持すべきだ」と主張している。ブルームバーグ・インテリジェンス(BI)の試算では、データセンターのバックログは2.5兆ドルに達し、2026年の設備投資は前年比ほぼ倍増の1.36兆ドル、2027年にはスペースXを含め2兆ドルに膨らむ見通しだ。株式市場が表面的な利益に一喜一憂する陰で、債券・クレジット市場はすでに「過剰投資のツケ」を冷徹に織り込み始めている。

※【免責事項】
本レポートは、記事作成時点で参照可能なニュースソース、市場データ、企業の公式発表等をもとに作成していますが、情報の正確性・完全性を保証するものではありません。マクロ経済の見通し、為替シナリオ、相場分析には筆者の私見と考察が含まれ、特定の投資行動を勧誘または保証するものではありません。実際の投資判断と資金管理は、ご自身の責任と判断において行ってください。


Daily Morning Report(2026年10月22日)

1. 概要・市場のポイント


 10月22日木曜日、東京市場は米国株の上昇とメガテック決算を材料に、前日の反発をどこまで持続できるかが焦点となる朝を迎えた。米国では主要3指数がそろって上昇し、AI関連企業への期待も根強い。欧州ではフランス国債利回りが24年ぶりに5%を突破し、世界的な金利上昇と財政リスクへの警戒が強まっている。

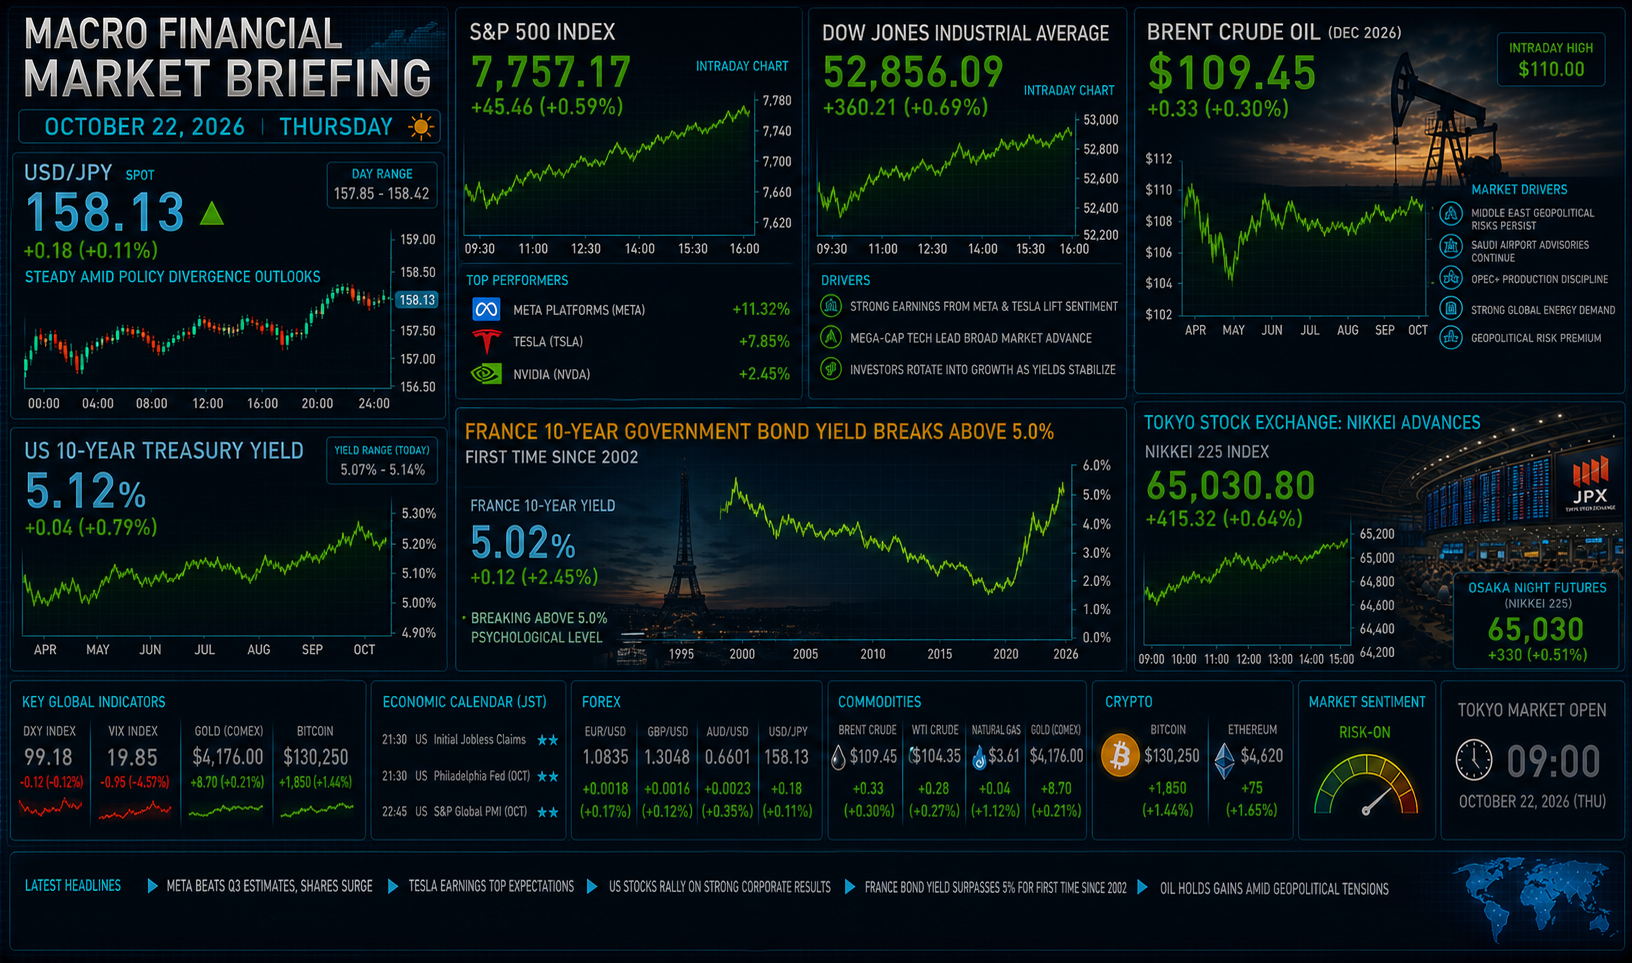
 10月21日のニューヨーク市場では、ダウ工業株30種平均が前日比360.21ドル高(+0.69%)の52,856.09ドル、S&P 500が44.60ポイント高(+0.58%)の7,757.17、ナスダック総合指数が278.04ポイント高(+1.05%)の26,702.86で取引を終えた。3指数がそろって上昇し、特にナスダックの上昇率が大きかった。

 市場では、スペースXの好決算やAI関連企業への期待が注目された。スペースXは第3四半期に売上高146億ドル、純利益44億ドルを計上し、売上高は前年同期比161%増となった。AIインフラや衛星通信への需要が、投資家の成長期待を支える材料となっている。

 米国市場の取引終了後には、メタ・プラットフォームズとテスラも決算を発表した。メタは2026年の設備投資見通しを1,350億〜1,450億ドルに修正し、AI関連投資を継続する方針を示した。テスラは調整後EPSが48セント、フリーキャッシュフローが15億ドルとなった。いずれも注目度の高い決算だが、発表時刻は米国市場の通常取引終了後であるため、10月21日の株価上昇の直接的な材料と混同しないようにしたい。

 債券市場では、米10年債利回りが約5.145%へ上昇した。金利が5%を超える状況は、株式のバリュエーションや企業の資金調達コストを考えるうえで重要だ。米国株が上昇していても、長期金利の上昇が続けば、将来の利益成長を織り込んだ高PER銘柄には評価面の圧力がかかる可能性がある。

 欧州では、フランス10年国債利回りが一時5.022%に達し、終値も5.009%となった。2002年以来の高水準であり、フランスとドイツの10年債利回り差は約159bpに拡大した。背景には、政治的な不透明感や2027年度予算を巡る懸念、財政の持続可能性への疑念がある。欧州の財政リスクが世界の債券市場に波及する可能性を注視したい。

 為替市場では、ドル円が158円台前半で推移した。10月21日の終値は158.13円。日米金利差は引き続きドルを支える要素となるものの、日銀の追加利上げ観測や為替介入への警戒が上値を抑える可能性もある。

 原油市場では、ブレント原油が1バレル=108.82ドル、WTI原油12月限が97.15ドルで取引を終えた。中東情勢や海上輸送リスクが意識される一方、ロシア・ウクライナ和平協議再開への期待などが相場の重しとなる場面もあった。原油価格は限月によって差があるため、比較時には対象契約をそろえる必要がある。

 東京株式市場では、10月21日の日経平均株価が前日比545.82円高(+0.85%)の64,621.24円と3日ぶりに反発した。朝方には65,404.63円まで上昇したものの、後場にかけて伸び悩んだ。TOPIXは34.52ポイント高(+0.86%)の4,043.73。東証プライムの売買代金は約6.93兆円だった。

 本日は米国株高を支援材料に、半導体・AI関連株を中心とした買い戻しが続くかが焦点となる。65,000円台を回復できるかだけでなく、上昇銘柄の広がりや売買代金、後場の値持ちも確認したい。夜間先物の65,030円という数値は、取引所の公式データで独立確認できていないため、参考値として扱う。

 トルコリラ円(TRY/JPY)は、ドル円の水準が下支えとなる可能性があるものの、原油高、トルコのインフレ、外貨準備、金融政策への信認など、複数の要因に左右される。政策金利の高さだけでリラ相場の安定を判断せず、レートとスワップポイントを利用中のFX会社の最新データで確認したい。

2. 為替・金利・マクロ経済動向


 10月21日のニューヨーク市場で、ドル円は158.13円で取引を終えた。158円台を維持しているものの、方向感は日米金利差だけでは決まらない。金融政策の見通し、原油価格、実需のドル買い、投資家のリスク選好、為替介入への警戒が重なり合っている。

 米10年債利回りは約5.145%。日本の10年国債利回りを約2.90%とすると、単純計算の日米金利差は約2.25ポイントとなる。長期金利差はドル円を支える要素だが、米金利の上昇が株式市場の重荷となる場合には、リスク選好の変化を通じて為替にも影響が及ぶ可能性がある。

 国内では、日銀の追加利上げ時期が注目されている。10月30日の金融政策決定会合では政策金利が据え置かれるとの見方が広がる一方、12月の利上げを予想する見方も強まっている。元日銀幹部の前田栄治氏は、12月の利上げとその後の追加利上げに言及したと報じられた。また、翌日物金利スワップ市場では12月までの利上げ確率が約80%と織り込まれている。

 この市場価格はエコノミスト調査の回答比率とは異なる。調査結果を引用する場合は、調査主体、実施日、対象者、質問内容を明記し、市場が織り込む確率と混同しないようにしたい。

 為替の因果関係については、単純化を避ける必要がある。日米金利差や輸入企業のドル買い需要がドル円を支える可能性がある一方、日銀の利上げ観測や財務省による円安けん制、介入への警戒感はドルの上値を抑える要因となる。158円台という価格水準だけで介入の有無を予測することはできず、当局者の発言や短時間の急激な値動きにも注意したい。

 フランス国債の利回り上昇も、為替市場を考えるうえで重要な材料だ。フランスとドイツの利回り差拡大は、フランスの財政・政治リスクを反映している。ただし、これだけでユーロ安やドル高が決まるわけではなく、米国の金融政策や欧州中央銀行の対応も含めて判断する必要がある。

【想定レンジ(私見)】

 本日のドル円は、下値の目安を157.70〜157.90円、上値の目安を158.50〜158.70円と想定する。

 米長期金利の上昇と日米金利差はドルの支援材料となり得る一方、日銀の追加利上げ観測や介入警戒は上値を抑える可能性がある。158円台前半を中心としたもみ合いを基本シナリオとしつつ、金利や地政学関連のニュースによる急変には備えたい。

3. 【重要】中東情勢とトルコリラの深掘り


 トルコリラ円を分析する際には、目先のレートだけでなく、トルコ経済が抱える構造的なリスクを確認することが重要だ。

 原油価格が高水準で推移すれば、エネルギー輸入への依存度が高いトルコでは、輸入コストや経常収支、国内物価に負担がかかる可能性がある。中東情勢の緊迫化や海上輸送の混乱が長引けば、トルコ経済にとって逆風となり得る。

 10月21日の原油先物清算値は、ブレント原油が108.82ドル、WTI原油12月限が97.15ドルだった。中東情勢に関する報道が相場を動かす局面では、実際の供給量や輸送状況の変化と、外交上の発言・提案を区別して確認したい。

 トルコ中央銀行(TCMB)の政策金利は37.00%、翌日物貸出金利は40.00%、翌日物借入金利は35.50%とされている。高金利はリラ建て資産の利回りを支える要素だが、為替下落を防ぐ保証ではない。インフレ率、外貨準備、金融政策への信認、為替管理の方針などを総合的に見る必要がある。

 TRY/JPYは、概ねUSD/JPYとUSD/TRYの組み合わせで変動する。ドル円が円安方向に動けば、ドルに対するリラ安が進んでいても、リラ円の下落が一時的に抑えられる場合がある。リラ円が底堅く見える局面でも、ドルに対するリラの下落が進んでいないかを別に確認したい。

【想定レンジ(私見)】

 本日のTRY/JPYは、下値の目安を3.16円、上値の目安を3.19円と想定する。これは私の相場観であり、確認済みの取引レートではない。原油高やリラ安が進めば、この範囲を超えて下落する可能性もある。

 スワップ運用では、日々の受取額だけでなく、為替差損、必要証拠金、ロスカット水準、スワップ条件の変更を合わせて管理したい。実効レバレッジを1.5倍前後に抑える方針を維持し、相場急変時にもポジションを維持できる資金余力を優先する。

4. 株式市場・注目企業動向【日本株・米国株】


 10月21日の米国株式市場では、ダウ平均が360.21ドル高の52,856.09ドル、S&P 500が7,757.17、ナスダック総合指数が26,702.86となり、主要3指数がそろって上昇した。

 スペースXの第3四半期決算は、売上高146億ドル、純利益44億ドル、売上高の前年同期比161%増という強い内容だった。AI関連事業や衛星通信事業の成長は、AIインフラ投資への期待を支える材料となる。もっとも、成長率だけで将来の収益性が保証されるわけではなく、設備投資や資金需要、競争環境も確認する必要がある。

 メタは米国市場の取引終了後に決算を発表し、2026年の設備投資見通しを1,350億〜1,450億ドルに修正した。AIインフラへの投資拡大は成長期待を支える一方、投資額の増加が将来の利益やキャッシュフローにどの程度つながるかが重要になる。

 テスラも取引終了後に決算を発表した。調整後EPSは48セント、フリーキャッシュフローは15億ドルだった。フリーキャッシュフローがプラスとなった点は注目されるが、売上高は前年同期比でほぼ横ばいとなり、利益や自動車事業の動向も引き続き確認したい。決算後の時間外取引では株価が下落したとの報道もあり、好材料だけを切り取らずに評価する必要がある。

 日本株では、10月21日の日経平均株価が前日比545.82円高の64,621.24円と反発した。朝方には65,404.63円まで上昇したものの、後場にかけて伸び悩んだ。TOPIXは4,043.73、東証プライムの売買代金は約6.93兆円だった。

 AI・半導体関連株への買い戻しに加え、銀行や保険などの金融株にも上昇が見られた。広範な銘柄に買いが広がるかどうかは、反発の持続力を判断するうえで重要だ。

 本日は、日経平均が65,000円近辺を回復できるかだけでなく、上昇銘柄数、売買代金、半導体株の寄与度、先物主導の値動きかどうかを確認したい。急落後の反発が持続的な買いに変わるのか、短期的な買い戻しにとどまるのかを見極める局面となる。

5. 暗号資産・コモディティ

原油

 10月21日の原油先物清算値は、ブレント原油が108.82ドル、WTI原油12月限が97.15ドルだった。

 中東情勢や海上輸送への懸念は、供給リスクを通じて原油価格を押し上げる可能性がある。反対に、和平協議の進展や供給回復への期待は、価格を押し下げる要因となり得る。外交上の発言だけで供給不安が解消したと判断せず、実際の輸送量や在庫データも確認したい。

 原油高が長引けば、エネルギー輸入国の物価や企業収益、中央銀行の金融政策にも影響が及ぶ可能性がある。特にトルコのようなエネルギー輸入依存度の高い国では、為替と経常収支への影響を合わせて考えたい。

ゴールド

 COMEX金先物は10月21日に上昇し、清算値は1トロイオンスあたり4,130.50ドルだった。

 金価格は地政学リスクや安全資産需要に反応する一方、米長期金利やドルの動きにも左右される。金利が高い局面では、利息を生まない金の保有コストが意識される可能性がある。中東情勢だけで方向を判断せず、米金利とドルの動きも併せて確認したい。

ビットコイン

 ビットコインは24時間取引されるため、価格を示す際には確認時刻と参照市場を明記したい。今回の資料だけでは、10月22日朝のBTC価格を独立したデータで確定できていないため、8万1,500〜8万2,300ドルというレンジを確定値としては掲載しない。

 米株高が暗号資産の買い戻しにつながることはあるものの、両市場が常に同じ方向へ動くわけではない。価格水準だけでなく、取引量や急落時の値動きにも注目したい。

6. 考察ポイント【重要テーマ5選】

  1. メタのAI設備投資最大1,450億ドルとテスラのキャッシュフロー
    1. メガテックのAI投資はどこまで拡大するのか。設備投資額の増加が売上高やキャッシュフロー、株主価値につながる条件を分析する。
  2. フランス10年債利回り5%突破と対独スプレッド159bp
    1. 予算案を巡る政治的不透明感と財政リスク。フランス国債の利回り上昇が欧州債券市場やユーロに与える影響を考える。
  3. 日銀12月利上げ観測とドル円158円台
    1. 金利差、追加利上げ観測、実需、為替介入への警戒を整理し、単純な金利差だけでは説明できない為替相場の仕組みを解説する。
  4. 日経平均の545円反発と65,000円台の攻防
    1. 朝方の1,300円超高から伸び悩んだ背景を分析。売買代金、上昇銘柄の広がり、半導体株の動きから反発の持続力を検証する。
  5. 原油高とトルコリラ円、高金利運用のリスク管理
    1. エネルギー輸入負担、ドル円、USD/TRY、トルコ中銀の政策を分けて考え、スワップ収益と為替差損を同時に管理する方法を解説する。

免責事項

本レポートは、記事作成時点で確認できた市場データ、報道および公表資料をもとに作成しています。数値は参照元や集計時刻、先物の限月によって異なる場合があります。記載した相場見通しや想定レンジは筆者の私見であり、将来の価格や投資成果を保証するものではありません。投資判断および資金管理は、ご自身の責任と判断に基づいて行ってください。