




Daily Morning Report|2026年10月31日(土)
AI関連企業の巨額投資に警戒感、ハイテク株中心に大幅安
1. 概要・市場のポイント
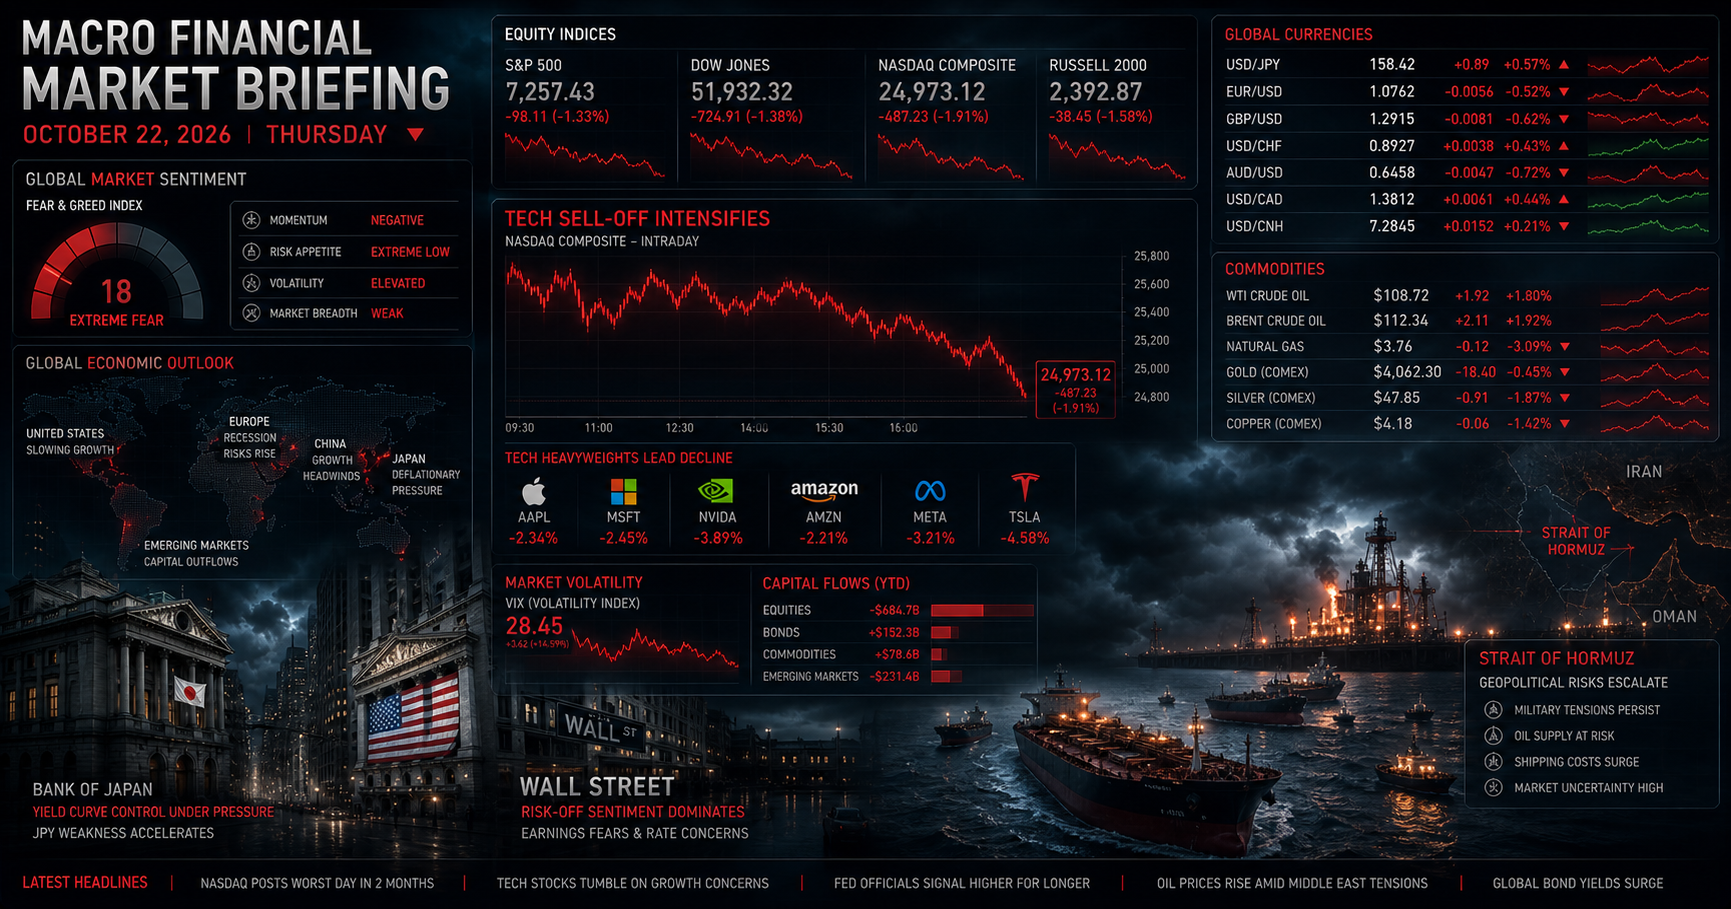
10月最終週の米国市場は、AI関連企業の巨額投資に対する警戒感が強まり、ハイテク株を中心に大幅安となりました。
10月30日のニューヨーク市場では、ナスダック総合指数が25,437.00(前日比747.72ポイント安、2.86%下落)、S&P500が7,580.07(140.32ポイント安、1.82%下落)、ダウ平均が51,770.31(572.25ドル安、1.09%下落)で取引を終了しました。S&P500にとっては6月以来の大幅な下落となり、AI関連銘柄への利益確定売りと業績見通しへの警戒が市場全体に波及しています。
売りの中心となったのはIntelです。同社が発表した第4四半期の業績見通しは市場予想を下回り、株価は約28.6%急落。1974年以来の大幅な1日下落となりました。Amazonも決算発表後、AI関連設備投資の拡大とフリーキャッシュフローの悪化が懸念され、株価が下落しました。
市場の関心は、AIの将来性そのものから、巨額の設備投資がどの程度の売上・利益・キャッシュフローを生み出すのかという、投資回収の検証へと移っています。AI関連企業の成長期待が消えたわけではありませんが、投資額に見合う収益を具体的に示せるかどうかが、今後の株価を左右する重要な判断材料になりそうです。
東京市場でも10月30日の日経平均株価は、前日比1,369.36円安の63,290.11円(2.12%下落)と、4日ぶりに大幅反落しました。日中高値は64,589.04円、安値は62,711.42円。米ハイテク株安を受け、アドバンテストや東京エレクトロンなど半導体関連銘柄に売りが広がりました。
日銀は10月30日の金融政策決定会合で政策金利を1.25%に据え置きました。基調的な物価上昇率が2%の物価安定目標とおおむね整合的な水準に達しているとの認識を示し、金融政策の正常化を進める姿勢を改めて示しています。さらに、2027年1月からETFの年間売却ペースを従来の約3,300億円から約8,600億円へ引き上げることを決定しました。
米国のAI投資を巡る調整、日銀の金融政策正常化、そして中東情勢の緊迫化による原油高。11月相場は、株式市場のバリュエーション調整とインフレ再燃リスクが同時に意識される展開となりそうです。
2. 為替・金利・マクロ経済動向
為替市場では、米国株の急落を受けたリスク回避の動きと、日銀の金融政策正常化への意識が交錯しました。
ドル円は157円台後半を中心とする展開となり、上値の重さが意識されています。日銀は政策金利を1.25%に据え置いたものの、植田総裁は基調的な物価上昇率が2%目標と整合的な水準にあるとの認識を示しました。今後の利上げについても、経済・物価・金融情勢を確認しながら判断する姿勢を維持しています。
米国側では、株式市場の急落を背景に安全資産として米国債を買う動きが強まり、米10年国債利回りは10月30日に4.915%まで低下しました。株式市場から債券市場への資金移動が進んだことを示す動きです。
米国のインフレ圧力が解消したわけではありません。9月の米個人消費支出(PCE)価格指数は前年同月比3.6%上昇となりました。物価上昇率が依然として高い水準にある中で、原油価格の再上昇が続けば、インフレ鈍化のシナリオに逆風となる可能性があります。
日本銀行は10月30日、無担保コール翌日物金利の誘導目標を1.25%程度に維持しました。同時に、基調的な消費者物価上昇率が2%目標とおおむね整合的な水準に達しているとの見解を示しています。
重要なのは、日銀が2%目標の持続的・安定的な実現を確認し終えたわけではないという点です。植田総裁は、物価上昇率を2%近辺に定着させることが重要であり、今後も経済・物価・金融情勢を見極めて政策を調整すると説明しました。市場では12月会合での追加利上げの可能性も意識されていますが、実際の判断は今後のデータ次第です。
ETFの売却ペースは2027年1月から年間約8,600億円(簿価ベース)に引き上げられます。時価換算では約2兆4,600億円に相当します。ただし、年間売却額は東証プライム市場の売買代金の約0.1%に相当する規模であり、金融市場の状況に応じて一時的な調整や売却停止も可能とされています。
私の相場観としては、米国株の調整が続く局面では、リスク回避による円買いと日米金利差縮小への思惑がドル円の上値を抑える可能性があると考えています。ただし、米国のインフレが再加速し、長期金利が再び上昇する場合には、円高が一方向に進むとは限りません。金利差だけでなく、株式市場の動向と原油価格を合わせて判断する必要があります。
3. 【重要】中東情勢・原油市場・トルコリラ
ホルムズ海峡でタンカーが機雷攻撃を受ける
中東情勢では、ホルムズ海峡周辺の海上輸送に対するリスクが一段と高まっています。
10月29日、オマーンのハサブ北東約25海里の海域で、タンカーがリムペットマイン(吸着機雷)2個による攻撃を受け、機関室で火災が発生しました。乗組員は無事で、火災は消し止められ、船舶は航行を継続したと報じられています。現時点で攻撃主体は特定されていません。
ホルムズ海峡は、世界の原油・石油製品輸送にとって極めて重要な海上交通路です。実際に船舶への攻撃が発生すれば、物理的な供給停止だけでなく、船舶保険料の上昇、運航コストの増加、航路変更などを通じて原油価格に影響が及びます。
10月30日の原油市場では、中東情勢の緊迫化を受けて買いが強まりました。北海ブレント原油先物は1バレル117.64ドル、WTI原油先物は104.12ドルで取引を終了。いずれも4月下旬以来の高値水準となりました。
原油価格の上昇は、日本のようなエネルギー輸入国にとって交易条件の悪化につながります。輸入コストの増加は企業収益を圧迫し、電力・ガス・物流・製造業など幅広い分野に影響します。さらに、物価上昇を通じて家計の実質購買力を低下させる可能性もあります。
米国にとっても、原油高はインフレ抑制を難しくする要因です。株式市場が調整している一方でエネルギー価格が上昇するという組み合わせは、景気減速と物価上昇が同時に進むスタグフレーション懸念を強めます。
トルコリラ円の見方
トルコリラ円(TRY/JPY)は3.14~3.15円近辺で推移し、上値の重さが意識されています。
トルコリラの評価では、政策金利の高さだけを見て判断するのは危険です。高金利はスワップ収益を生み出す一方で、その金利水準自体が高インフレや通貨への信認不足を反映している可能性もあります。
トルコリラ円は、ドル円とドル・トルコリラの双方の影響を受けます。
TRY/JPY = USD/JPY ÷ USD/TRY
ドル円が円安方向に進めばリラ円の下支えになりますが、トルコリラ自体が対ドルで下落すれば、その効果は相殺されます。
さらに、原油価格の上昇はエネルギー輸入国であるトルコにとって、経常収支や外貨需要の面で負担となります。原油高が長期化すれば、輸入コストの増加を通じてインフレ圧力が強まり、通貨防衛の難易度も上がる可能性があります。
トルコリラ投資では、スワップ収益だけでなく、為替差損、政策金利の変更、外貨準備、インフレ率、経常収支を総合的に確認する必要があります。特に、短期的なリラ円の安定を長期的な通貨安定と混同しないことが重要です。
4. 株式市場・注目企業動向【日本株・米国株】
米国株:AI投資の収益性を問う局面へ
米国市場では、AI関連企業の設備投資に対する評価が厳しくなっています。
Amazonの2026年第3四半期決算では、売上高が2,019億ドル(前年同期比12%増)、AWS売上高が460億ドル(同39.3%増)となりました。AWSは約5年ぶりの高い成長率を記録しており、クラウド事業そのものの需要は堅調です。
フリーキャッシュフローは直近12カ月累計で424億ドルのマイナスとなりました。主な要因は、AI関連を中心とする設備投資の拡大です。会社側は2026年の設備投資額を約2,200億ドルと見込んでいます。
ここで重要なのは、フリーキャッシュフローのマイナスが必ずしも事業の競争力低下を意味するわけではないことです。将来の成長に向けた先行投資であれば、一定のキャッシュフロー悪化は合理的な場合もあります。
投資額が大きくなればなるほど、投資回収までの期間や資本コストが重要になります。市場は今後、AI投資の規模だけでなく、投資によってどれだけの売上・利益・現金収入が増えるのかを厳しく評価していくでしょう。
Intelは第3四半期売上高が165億ドル(前年同期比21%増)と増収を確保した一方、第4四半期の売上高見通しを150億~160億ドルとし、市場予想を下回りました。さらに、2026年中のプラスのキャッシュフロー確保が難しいとの見通しが嫌気され、株価は約28.6%急落しました。
この下落はIntel固有の問題にとどまりません。半導体の供給制約、製造設備への巨額投資、PC市場の弱さ、メモリー価格の上昇など、半導体業界全体が抱える課題を投資家が改めて意識するきっかけとなりました。
日本株:半導体・AI関連の調整に警戒
東京市場では、米国ハイテク株の下落を受けて半導体関連銘柄への売りが広がりました。
10月30日の日経平均株価は63,290.11円で取引を終了し、前日比1,369.36円安となりました。高値64,589.04円から安値62,711.42円まで下落し、値動きの大きい一日となっています。
アドバンテストや東京エレクトロンなど、これまで指数をけん引してきた半導体関連銘柄が売られ、日経平均の下落を主導しました。
日銀によるETF売却ペースの引き上げも、中長期的な需給要因として意識されます。ただし、年間約8,600億円という売却ペースは市場全体の売買代金と比較すれば限定的であり、これだけで株価下落を説明することはできません。
今回の下落で注目したいのは、企業業績と株価の関係です。AI関連企業の業績が堅調であっても、株価に織り込まれた成長期待が高すぎれば、わずかな見通しの変化で大幅な調整が起こります。
今後は、単にAI関連というテーマだけで銘柄を選ぶのではなく、受注の持続性、利益率、設備投資負担、フリーキャッシュフロー、バリュエーションを確認することが重要になります。
5. 暗号資産・コモディティ
Binanceで約63億ドル規模のセキュリティ事案
暗号資産市場では、大手取引所Binanceが約63億ドル相当の資産に影響するセキュリティ上の問題を公表し、市場に警戒感が広がりました。
同社の初期調査では、開発・運用担当者の端末が侵害され、サービス環境を通じて不正な出金処理が行われた可能性が示されています。ただし、現時点で約63億ドル全額が盗まれたと確認されたわけではありません。Binanceは利用者資産に問題はないと説明し、関係機関と連携して調査を進めています。
一部の資産については凍結措置が取られたと報じられており、今回の問題は暗号資産取引所の内部管理やサイバーセキュリティ体制を改めて問うものとなりました。
ビットコインは一時79,000ドルを下回るなど不安定な動きとなりました。暗号資産市場は24時間取引されているため、特定の取引所の終値だけでなく、確認時刻を明確にした価格推移で判断する必要があります。
金市場:4,000ドル近辺で攻防
金市場では、株式市場の急落や中東情勢の緊迫化がある一方、金価格は下落しました。
10月30日のCOMEX金先物は、4,000ドル近辺で推移し、終値ベースでは3,997ドルとなりました。4,000ドルという心理的節目を下回ったことで、短期的な値動きには注意が必要です。
通常、地政学リスクの高まりや株式市場の不安定化は金の買い材料となります。しかし、相場全体が急落する局面では、投資家が損失補填や証拠金確保のために、利益の出ている資産を売却することがあります。
今回の金価格下落についても、こうした流動性確保のための換金売りが一因となった可能性があります。ただし、価格下落の原因を一つに断定することはできません。
金は長期的なインフレヘッジや通貨分散の手段として重要な資産ですが、短期的には実質金利、ドル相場、投資家のポジション調整、流動性の変化に左右されます。
今後は4,000ドルを回復できるか、また下落局面でどの水準に買い需要が現れるかが注目されます。
6. 考察ポイント【重要テーマ5選】
- 米国株のAI投資検証フェーズ入り
AIの成長期待だけでなく、巨額設備投資に対する収益率とキャッシュフローが問われ始めた。 - Intelの急落が示す半導体業界の構造的課題
供給制約、製造コスト、PC需要、設備投資負担など、企業ごとの競争力の差が株価に反映されている。 - 日銀の政策正常化とETF売却ペースの引き上げ
政策金利1.25%を維持しつつ、基調的な物価上昇率が2%と整合的な水準に達したとの認識を示した。ETF売却は2027年1月から年間約8,600億円へ増額される。 - ホルムズ海峡の緊張と原油高によるインフレリスク
タンカー攻撃を受けて原油価格が上昇。エネルギー輸入国の日本やトルコにとって、交易条件の悪化が懸念される。 - 暗号資産市場のセキュリティと金の換金売り
Binanceのセキュリティ事案は暗号資産市場の信頼性を問う一方、金も市場全体の流動性確保の動きに左右されている。
7. 【特別考察】John Authers(Bloomberg)の視点から考える金融政策と資本配分
Bloomberg OpinionのJohn Authers氏によるコラムには、『Lord, Let Me Hike Rates, Just Not Now(主よ、私に利上げをさせ給え、ただし今すぐではなく)』というタイトルが掲げられています。
このタイトルが想起させるのは、金融政策における「必要性」と「実行可能性」のジレンマです。インフレを抑えるためには金融引き締めが必要であっても、景気や金融市場への影響を考えると、中央銀行は政策変更のタイミングに慎重にならざるを得ません。
現在の米国市場にも、同じ構図が見られます。
インフレ率が十分に低下しない一方で、金利を高く維持すれば企業の資金調達コストが上昇し、株式市場や設備投資に悪影響を及ぼします。逆に、金融緩和を急げばインフレ再燃のリスクが高まります。
AI投資も同様です。技術革新の可能性が大きいことと、現在の株価や投資額が正当化されることは別問題です。
年間数千億ドル規模の設備投資を継続する企業は、将来の成長を先取りして資本を投じています。しかし、投資回収に時間がかかれば、金利や資本コストの上昇が企業価値を圧迫することになります。
今回のIntelの急落やAmazonへの警戒は、AIという技術テーマそのものへの否定ではなく、投資資本の回収可能性を市場が厳しく評価し始めたことを示しています。
日本銀行についても、基調的な物価上昇率が2%と整合的な水準に達したとの認識を示したことで、金融政策正常化の方向性はより明確になりました。ただし、日銀が物価目標の持続的・安定的な達成を宣言したわけではなく、利上げの時期や最終的な政策金利水準は今後の経済・物価動向に左右されます。
これからの市場では、金融政策、企業の投資回収、エネルギー価格という3つの要素が互いに影響し合います。
投資家に求められるのは、将来の成長ストーリーだけに依存するのではなく、資本コストを上回る収益を継続的に生み出せる企業や資産を見極めることです。
「成長する市場に投資すること」と「高い価格で投資すること」は同じではありません。
11月相場では、この基本原則が改めて試されることになりそうです。
【免責事項】
本レポートは情報提供のみを目的として作成されたものであり、特定の金融商品の売買や投資戦略の勧誘を目的としたものではありません。本レポートに記載されたデータおよび見通しは作成時点で確認可能な情報に基づいていますが、その正確性や完全性を保証するものではありません。市場価格は参照する取引所・データ提供元・確認時刻によって異なる場合があります。投資に関する最終決定は、ご自身の判断と責任において行われますようお願い申し上げます。