



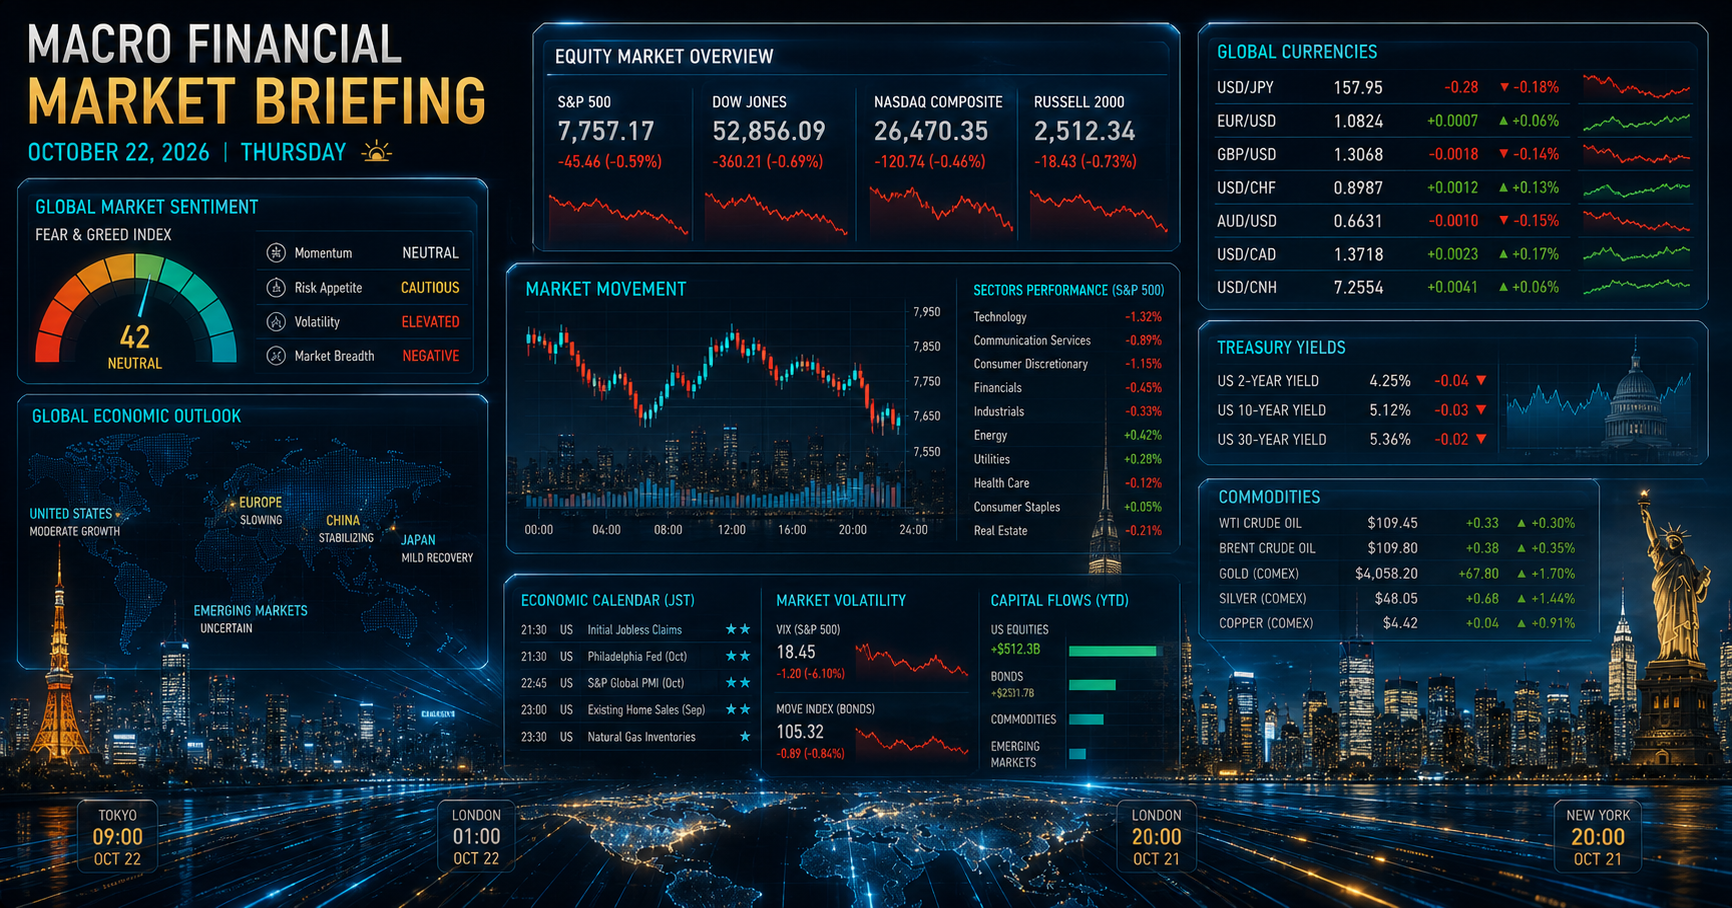

Daily Morning Report|2026年10月30日(金)
本日日銀金融政策決定会合の結果発表と植田和男総裁の記者会見
1. マクロ経済動向・金融政策
10月30日金曜日の東京市場は、日銀金融政策決定会合の結果発表と植田和男総裁の記者会見を控え、重要な局面を迎えている。米国では景気の底堅さとAI関連投資への期待が続く一方、企業の巨額設備投資に対する市場の評価は厳しさを増している。
米商務省が10月29日に発表した2026年第3四半期の実質GDP速報値は、前期比年率換算で3.4%増となった。第2四半期の2.2%増から成長が加速し、市場予想も上回った。個人消費は3.8%増、設備投資も堅調で、特に情報処理機器などAI関連投資が成長を押し上げた。一方、輸出の減少や輸入の増加は成長の重荷となった。米国経済は底堅いものの、AI投資が輸入増加にもつながっている点には注意したい。
債券市場では、米国株の下落を受けて安全資産を選好する動きがみられ、米国債利回りは低下した。ただし、金利低下をすべて「質への逃避」と説明するのは早計だ。インフレ指標、FRBの政策見通し、国債需給、投資家のポジション調整など、複数の要因が影響する。米10年債利回りについては、取引時間中の値と終値、データ提供元を統一した確認が必要なため、本稿では原稿にある4.94%を確定値として断定しない。
欧州中央銀行(ECB)は10月29日の理事会で政策金利を据え置いた。一方、エネルギー価格の上昇に伴うインフレリスクへの警戒を示し、12月の追加利上げ観測が意識されている。また、クリスティーヌ・ラガルド総裁は2027年2月7日に退任する意向を表明した。政策金利の決定と総裁交代は別の論点だが、後任人事を巡る不透明感が欧州金融市場の注目材料となる。
本日の日本銀行の金融政策決定会合では、政策金利の据え置きが市場の中心シナリオとみられる。ただし、実際の決定は発表を待つ必要がある。焦点は政策金利の変更有無だけでなく、展望レポートの物価・成長率見通し、賃金と物価の持続性、今後の利上げ方針に関する植田総裁の説明だ。
市場で語られる12月利上げ確率やターミナルレート2.0%という見方は、特定時点の市場価格から導かれる予想であり、日銀が約束した政策経路ではない。数値を紹介する場合は、算出時刻と参照市場を明記したい。
2. 為替市場動向
ドル円:158円台と日銀の政策姿勢
ドル円は、米国の第3四半期GDPが3.4%増と堅調だったことがドルを支える一方、米長期金利の低下や米ハイテク株安が上値を抑える構図となっている。
ドル円を見るうえでは、米国の景気指標だけでなく、インフレ動向とFRBの政策見通しを組み合わせて判断することが重要だ。GDPが強くても、長期金利が低下すればドル買いが一方向に進むとは限らない。また、日銀が今後の利上げに前向きな姿勢を示せば、日米金利差の縮小を意識した円買いが進む可能性もある。
為替は金利差だけで決まるわけではない。貿易収支、投資資金の流れ、地政学リスク、ポジションの偏り、当局の発言なども影響する。158円という節目を突破するかどうかに加え、その水準を維持できるかを確認したい。
トルコリラ円:スワップ収入と為替変動リスク
リラ円の値動きは、ドル円とドル/トルコリラの双方に左右される。概念的には次の関係になる。
TRY/JPY = USD/JPY ÷ USD/TRY
ドル円が上昇しても、ドルに対してリラが下落すれば、リラ円の上昇は相殺される。したがって、クロス円としての下支えだけでなく、トルコ国内のインフレ、中央銀行の政策、外貨準備、為替市場の需給を確認する必要がある。
運用では、スワップ収入だけでなく、急落時の損失、証拠金維持率、ポジション量を重視したい。政策イベントが重なる局面では、レバレッジを抑え、急変時にも運用を継続できる余力を確保することが重要だ。
3. 株式市場動向
米国株:AI投資の成長期待から資本効率の検証へ
10月29日の米国株式市場では、主要3指数がそろって下落した。
- ナスダック総合指数:26,184.72(前日比−1.38%)
- S&P 500:7,720.39(−0.30%)
- ダウ工業株30種平均:52,342.56(−0.25%)
ナスダックの下落を主導したのはAlphabet(GOOGL)だった。同社株は決算発表後に約13%下落し、場中の時価総額減少は約5,240億ドルに達したと報じられた。ただし、これは史上最大の減少ではなく、過去のNVIDIAの約5,930億ドルの減少に次ぐ規模とされている。
Alphabetの決算では、売上高が前年同期比25%増の1,276億ドル、Google Cloudの売上高は103%増の307億ドルとなった。Google検索関連売上高も前年同期比12%増と、事業そのものが一律に失速したわけではない。それでも株価が大幅に下落した背景には、AIインフラへの巨額投資と将来のキャッシュフローに対する市場の警戒がある。
ここで重要なのは、株価下落をただちに「AI需要の崩壊」と解釈しないことだ。市場はAIの成長性を否定するというより、投資額に見合う収益がいつ、どの程度生まれるのかを厳しく評価し始めている可能性がある。
Amazon(AMZN)が公表した第3四半期決算では、売上高が前年同期比12%増の2,019億ドル、AWS売上高は39.3%増の460億ドルとなった。一方、直近12か月のフリーキャッシュフローは424億ドルのマイナスだった。これは第3四半期単独の赤字額ではなく、設備投資の増加などを反映した過去12か月の数値である。
AWSの成長は力強いが、AIインフラへの支出がキャッシュフローを圧迫している点は無視できない。投資家は売上高の成長率だけでなく、設備投資後にどれだけ現金が残るか、投資収益率が改善するかを見極める必要がある。
日本株:日経平均は3日続伸
10月29日の東京市場では、日経平均株価が64,659.47円で終了した。前日比705.28円高(+1.10%)となり、3日続伸で64,000円台を回復した。日中高値は64,831.29円、安値は63,749.20円だった。
AI・半導体関連銘柄への期待や好決算銘柄への買いが相場を支えた。一方、米国ではAlphabetの急落がAI投資の収益性を巡る懸念を強めている。日本の半導体関連株にとっても、AI需要への期待だけでなく、顧客企業の設備投資計画や利益率、受注の持続性が重要となる。
日経平均の上昇が市場全体の強さを意味するとは限らない。指数寄与度の大きい銘柄の動きに加え、TOPIX、値上がり・値下がり銘柄数、企業決算の内容を確認したい。
本日は日銀会合の結果と植田総裁の会見が焦点となる。政策の先行きに対する市場の解釈次第では、為替と金利を通じて日本株の業種別の明暗が分かれる可能性がある。
4. 中東情勢・地政学リスク・暗号資産
原油:供給懸念と外交交渉が綱引き
10月29日の原油市場では、中東の供給リスクが意識される一方、米国とイランの外交交渉への期待が価格を抑える場面もあった。Reutersによると、ブレント原油先物の清算値は1バレル114.88ドル、WTI原油先物は102.00ドルだった。
中東情勢では、外交協議が続いていることと、供給途絶の危険が解消したことを混同しないようにしたい。原油価格は実際の供給障害、輸送ルートの安全性、在庫、需要見通し、外交交渉の進展に左右される。
原油高が長期化すれば、日本のエネルギー輸入コストや企業収益、消費者物価に影響するほか、トルコのようなエネルギー輸入国の経常収支にも負担となり得る。価格水準だけでなく、供給リスクがどの程度実現しているかを注視したい。
暗号資産:リスク資産との連動を確認
ビットコインについては、今回の原稿にある「地政学的ヘッジ需要によって下値が限定的」という因果関係を、確認済みのデータから裏付けることはできなかった。
暗号資産は24時間取引されるため、価格を掲載する際には基準時刻を明記する必要がある。株価下落時にビットコインが下げ止まることがあっても、それだけで安全資産として機能しているとは判断できない。
今後は現物価格に加え、取引量、先物建玉、資金調達率、清算動向などを確認し、株式などのリスク資産とどのように連動しているかを見極めたい。
5. コモディティ動向:金は4,000ドル台を維持できるか
COMEX金先物は、米金利、ドル、地政学リスク、中央銀行の需要など複数の要因に左右される。10月29日の金先物について、清算値は1トロイオンス4,017.70ドルだった。
金価格は4,000ドル台を維持したものの、米国の景気が底堅く、インフレが粘着的であることは、金融政策が長期間引き締め的に維持される可能性にもつながる。金利上昇やドル高は、利息を生まない金にとって逆風となり得る。
地政学リスクや公的債務への懸念、中央銀行による金購入は、中長期的な需要を支える要因となり得る。金価格を単純に「危機なら上昇」と捉えるのではなく、実質金利、ドル、投資家のポジション、中央銀行需要を分けて評価したい。
本レポートでは国内小売価格ではなく、米国市場の指標であるCOMEX金先物の公式清算値を優先する。
6. 考察ポイント【重要テーマ5選】
- Alphabetの急落とAI投資の資本効率
Google Cloudなどの成長が続く一方、巨額の設備投資に対して市場は厳しい評価を示した。AI需要の有無だけでなく、投資収益率とキャッシュフローを検証したい。 - 米GDP3.4%増と長期金利低下の組み合わせ
景気が強いのに長期金利が低下する動きは、単純な景気・金利の相関だけでは説明できない。国債需要、インフレ見通し、投資家のポジションを併せて確認する。 - 日銀会合:据え置き観測と将来の利上げ経路
本日の決定だけでなく、展望レポートと植田総裁の説明が重要だ。12月利上げや最終到達金利に関する市場予想は、確定した政策方針と区別する。 - 原油高とインフレの粘着性
外交交渉への期待があっても、供給リスクが消えたとは限らない。原油高が物価や経常収支に与える影響を継続して確認する。 - ドル円158円台と金利差以外の要因
米景気、米金利、日銀の政策姿勢、リスク選好、当局の発言を組み合わせて判断する。節目の突破だけで相場の方向性を決めつけない。
7. 【特別深掘り】John Authers氏の視点
Bloomberg OpinionのJohn Authers氏のニュースレターには、『Lord, Let Me Hike Rates, Just Not Now』という題名が掲載されている。題名は、聖アウグスティヌスに由来する「節制を与えてほしいが、今すぐではなく」という趣旨の言葉を連想させ、金融当局がインフレ抑制の必要性と、景気や金融市場への負担の間で揺れる状況を考える手がかりとなる。
今回確認できた情報だけでは、原稿に記載された記事本文の細部や、Authers氏が各論点について実際に述べた内容のすべてを検証できていない。そのため、以下は記事の逐語的な要約ではなく、現在の市場環境を踏まえた考察として整理する。
第一に、中央銀行はインフレを抑える必要がある一方、利上げによって景気や雇用、債券市場に過度な負担がかかることも避けたい。エネルギー価格の上昇が物価を押し上げる局面では、成長鈍化とインフレの同時進行という難しい政策判断を迫られる。
第二に、AI関連投資の拡大は景気を支える一方、投資企業のキャッシュフローを圧迫する可能性がある。Alphabetの株価急落やAmazonのフリーキャッシュフローの悪化は、成長期待だけでなく、投資の回収可能性を市場が重視し始めたことを示唆する。
第三に、日銀も物価の安定と経済活動への配慮の間で判断を迫られる。円安や輸入物価の上昇が続けば、政策正常化への圧力が強まる可能性がある。 最終到達金利2.0%という見方は市場の予想の一つであり、確定した政策目標として扱うべきではない。
市場が注目すべきなのは、中央銀行が「利上げするか、しないか」という二択だけではない。物価の上昇が一時的なのか持続的なのか、景気への影響がどの程度か、金融引き締めがどこまで必要なのかを見極めることが重要だ。
免責事項
本レポートは、公開情報に基づく市況整理および個人的な市場分析を目的として作成したものです。市場価格や金利は、参照元・基準時刻・取引時間によって差異が生じる場合があります。本文中の見通しや想定は将来の市場動向を保証するものではありません。投資判断および資産運用の最終決定は、ご自身の責任と判断において行ってください。