




Daily Morning Report(2026年10月26日)
今週はFOMCと日銀金融政策、米巨大テック企業の決算発表が集中する週
1. 概要・市場のポイント
10月26日月曜日。今週は米連邦公開市場委員会(FOMC)と日銀金融政策決定会合に加え、米巨大テック企業の決算発表が集中する重要な週となる。中東情勢の緊迫化、原油価格の上昇、米長期金利の5%台復帰が重なり、市場は金融政策と企業業績の双方を見極めようとしている。
週末の地政学的な焦点は、トランプ米大統領が10月25日のFOXニュースとのインタビューで、イランとの合意を目指すのか、攻撃を再開するのかについて「決断の時が近づいている」と述べたことだ。米国は中東地域での軍事的な警戒を強めており、今後の発言や実際の軍事行動が原油相場を左右する可能性がある。
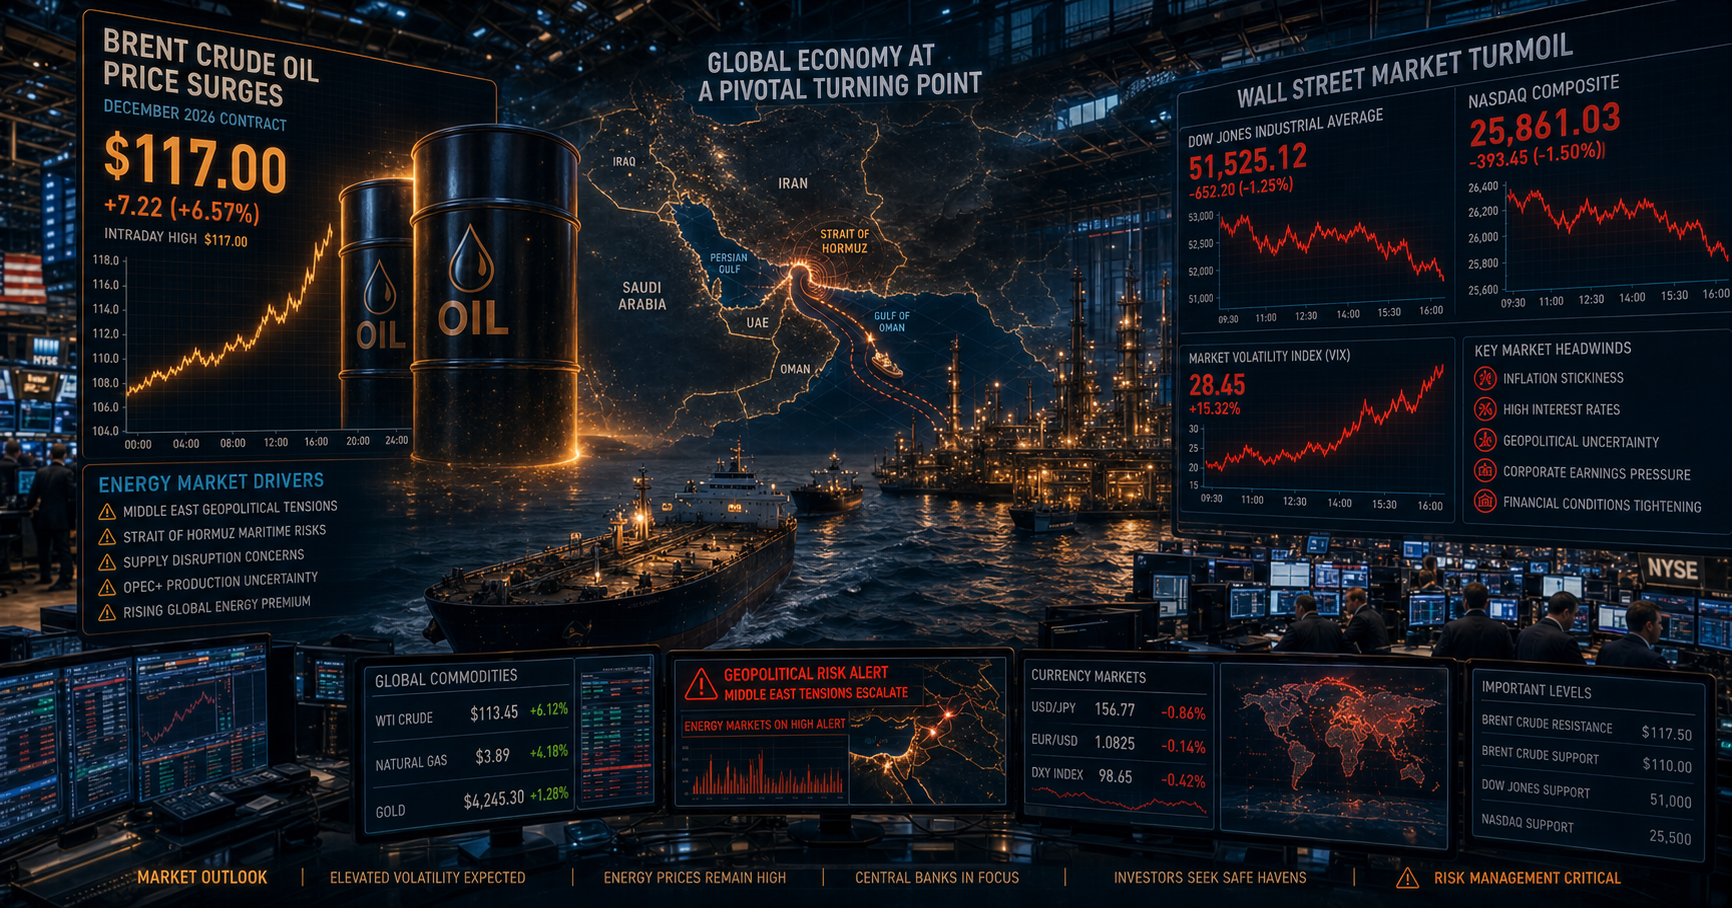
原油市場では、北海ブレント先物が10月23日に1バレル=116.72ドルで清算され、前日比3.14%上昇した。WTI原油先物も103.27ドルで取引を終えている。フーシ派によるサウジアラビアへの攻撃や、アラブ首長国連邦(UAE)沖で報告された原油流出などが、供給途絶への懸念を強めた。ブレント原油の週間上昇率は約6%に達している。
原油高は、エネルギー価格を通じてインフレを押し上げる可能性がある。米ミシガン大学の10月の消費者マインド指数は48.0と、9月確報値の48.1から小幅に低下した。過去最低だった5月の44.8に次ぐ低水準であり、物価高が家計心理を圧迫していることがうかがえる。原油高が長期化すれば、インフレ抑制と景気維持の両立が難しくなるリスクがある。
金融政策では、米FOMCが10月27〜28日に開催され、結果発表は米国時間28日、日本時間では29日未明となる。日銀金融政策決定会合は29〜30日に予定され、30日午後には植田和男総裁の記者会見が予定されている。両会合とも、政策金利そのものに加え、今後のインフレ見通しや追加利上げ・利下げに関するメッセージが注目される。
為替市場では、ドル円は10月23日に一時156.08円近辺まで下落した後、156.86円近辺で取引を終えた。週初のアジア市場では157円前後が意識される展開となっている。米金利の上昇はドルを支える材料になり得るものの、株式市場の変動や日銀の政策姿勢、地政学的なリスク回避の動きが円相場に影響する可能性もある。
株式市場では、10月23日の米国市場でダウ工業株30種平均が652.82ドル安の52,215.16ドル、S&P 500が39.75ポイント安の7,623.68、ナスダック総合指数が53.52ポイント安の25,955.34で取引を終えた。週間ではS&P 500が0.5%安、ナスダックが0.7%安だった一方、ダウは0.4%高となっており、米国株全体が週間ベースで一様に下落したわけではない。
今週はアルファベット、マイクロソフト、アマゾンなどの決算が控えている。投資家が確認したいのは、AI関連の売上高や需要の強さだけではない。データセンター、半導体、電力供給などに投じる巨額の設備投資が、将来の利益やキャッシュフローにつながるかどうかも重要な焦点となる。
日本株では、日経平均株価が10月23日に62,693.16円で取引を終えた。前日比では214.68円安、週間では10月19日の64,916.70円から2,223.54円、約3.42%下落した。今週は日米の金融政策と米企業決算が相次ぐため、株価の反発局面でも、業績や金利環境を確認しながら慎重に判断したい。
2. 為替・金利・マクロ経済動向
週明けの為替市場では、米金利、原油価格、株式市場のリスク選好、日銀の政策見通しが複雑に絡み合っている。単一の材料だけでドル円の方向を決めつけず、複数の要因を確認する必要がある。
ドル円:156円台から157円台の攻防
ドル円は10月23日に一時156.08円近辺まで下落した後、156.86円近辺で取引を終えた。10月19日の終値158.50円近辺と比較すると、週を通じて円高・ドル安が進んだ形だ。
この値動きには、米国株の変動や金利見通しの変化、ポジション調整など複数の要因が影響した可能性がある。円キャリー取引の巻き戻しは考えられる要因の一つだが、価格変動だけから特定の投資家の取引を主因と断定することはできない。
原油高も為替を考えるうえで重要だ。日本は原油などのエネルギー資源の多くを海外から輸入しているため、原油価格の上昇が輸入額を押し上げる可能性がある。実需のドル買いにつながる場面も想定されるが、原油高が必ず円安を招くわけではない。地政学リスクを背景に円が買われる局面もあり、相場の反応は金利や投資家心理との組み合わせで変化する。
米国債利回り:10年債は5.00%
米財務省の10月23日公表値では、米10年債利回りは5.00%、2年債利回りは4.69%だった。前日の10年債利回り4.96%から4ベーシスポイント上昇している。
原油高によるインフレ再燃への警戒は、長期金利を押し上げる要因となり得る。もっとも、原油価格の上昇が一時的な供給ショックにとどまるのか、物価全般に波及するのかによって、金融政策への影響は異なる。
今週のFOMCでは、政策金利の決定に加え、インフレと雇用の評価、今後の政策運営に関する説明が焦点となる。12月の利上げが決定事項であるかのように扱うのは適切ではない。原油高や物価指標の変化が、FRBの判断にどの程度影響するかを確認したい。
日米金利差:比較基準をそろえる
日米10年金利差を評価する際には、米国債と日本国債の利回りについて、同じ日付と比較可能な公表方式をそろえる必要がある。米国の10年債利回りは10月23日に5.00%だったが、日本の10年国債利回りについては、採用する市場データや時点によって値が異なる。
原稿にある日本の10年国債利回り「3.080%」および日米金利差「1.91〜1.92ポイント」は、この稿では同一基準のデータで確認できていないため、確定値として採用しない。
金利差は為替の重要な材料だが、それだけで為替の方向が決まるわけではない。金融政策の先行き、物価見通し、地政学的リスク、投資家のポジションなども同時に確認することが大切だ。
本日のドル円想定レンジ(私見)
- 下値の目安:156.20〜156.40円
- 上値の目安:157.20〜157.50円
上記は、直近の値動きを参考にしたテクニカル上の想定であり、確定的な支持線・抵抗線ではない。FOMCと日銀会合を控えたポジション調整や、週明けの原油・株価動向によっては、想定レンジを外れる可能性もある。価格水準だけで判断せず、値動きの背景とリスク管理を重視したい。
3. 【重要】中東情勢&トルコ・トルコリラ深掘り
トルコリラを取り巻く環境では、中東情勢の緊迫化と原油高が重要なリスク要因となっている。エネルギー価格が高止まりすれば、トルコの輸入コストやインフレ見通し、経常収支に影響が及ぶ可能性がある。
中東情勢:発言と確認済みの事実を分ける
トランプ米大統領は10月25日、イランとの合意を目指すのか、攻撃を再開するのかについて「決断の時が近づいている」と述べた。米国が中東地域の安全保障上の警戒を強めていることも報じられている。
原油市場では、フーシ派によるサウジアラビアへの攻撃や、UAE沖での原油流出に関する報道を受け、供給途絶への懸念が強まった。ブレント原油先物は10月23日に116.72ドルで清算され、4月29日以来の高値となった。
米国やイスラエルが11月3日の米中間選挙後にイランの核施設や石油精製施設を攻撃する具体的な計画を決定した、という点については、この稿で十分な裏付けを確認できていない。軍事行動の可能性を市場リスクとして意識することと、実行計画が確定していると断定することは区別したい。
原油高がトルコに及ぼす影響
トルコはエネルギー輸入の影響を受けるため、原油価格の上昇が長期化すると、輸入代金の増加や経常収支の悪化、インフレ圧力につながる可能性がある。リラ安が同時に進めば、輸入物価を通じて国内物価に影響が広がる懸念もある。
トルコ中央銀行の政策金利や翌日物金利については、最新の公式発表を確認したうえで評価する必要がある。高金利はリラ保有の金利収入を支える要素だが、それだけで為替差損を防げるわけではない。高いスワップ収入と、為替下落時の損失リスクを分けて考えることが重要だ。
TRY/JPYの確認事項と運用方針
リラ円は、おおむねドル円とドル・トルコリラの為替レートの組み合わせで動く。ドル円の変動に加え、トルコ固有のインフレ、金融政策、外貨準備、資本流出入なども影響する。
今回、10月23日のリラ円の安値「3.1340円」、終値「3.1684円」、ドル・トルコリラ「49.50」、買いスワップ「1万通貨あたり24〜25円」については、セントラル短資FXの公表データで確定できていないため、確定値として掲載しない。実際の運用判断では、同社のレート・スワップ情報を確認したい。
私自身の運用方針としては、地政学リスクが高まる局面でポジションを急拡大させず、実効レバレッジを1.5倍以下に抑えることを重視する。高金利通貨の運用では、日々のスワップ収入だけでなく、急落時の評価損、必要証拠金、流動性、ロスカットまでの余裕を一体で管理したい。
本日のリラ円想定レンジ(私見)
- 下値の目安:3.13〜3.14円
- 上値の目安:3.18円
このレンジは、最新のセントラル短資FXのレートで再確認する必要がある暫定的な想定であり、リアルタイムの売買判断にそのまま使用するものではない。原油高や中東情勢の急変によって、想定外の価格変動が起きる可能性も念頭に置きたい。
4. 株式市場・注目企業動向【日本株・米国株】
今週の株式市場は、米巨大テック企業の決算と日米の金融政策を同時に消化する重要な局面となる。AI関連企業への期待が続く中、投資家の関心は売上高の成長率だけでなく、設備投資の採算性やキャッシュフローにも向かっている。
米国株:10月23日は主要指数が下落
10月23日の米国市場は、次のように取引を終えた。
- ダウ工業株30種平均:52,215.16ドル、前日比652.82ドル安(−1.23%)
- S&P 500:7,623.68、前日比39.75ポイント安(−0.52%)
- ナスダック総合指数:25,955.34、前日比53.52ポイント安(−0.21%)
原油高と米長期金利の上昇が株式市場の重荷となった。米ミシガン大学の消費者マインド指数も48.0と低水準にあり、物価高が家計心理を圧迫している。
週間騰落率を見ると、S&P 500は0.5%安、ナスダックは0.7%安だったが、ダウは0.4%高だった。直近の下落だけで市場全体が一方向に弱気へ傾いたと判断するのではなく、指数ごとの動きや業種間の差を確認する必要がある。
アメリカン・エキスプレス(AmEx)は、従業員の約5%に当たる約3,500人規模の人員削減を発表したと報じられている。人員削減の背景には組織効率化などが挙げられているが、AIが直接の原因であると断定することは避けたい。企業の人員政策を分析する際には、会社側の説明と市場の解釈を区別する必要がある。
メガテック決算:AI投資の回収力に注目
今週は、マイクロソフトとアルファベットが10月28日、アマゾンが10月29日に決算発表を予定している。AI関連の需要、クラウド事業の成長、設備投資計画、利益率、フリーキャッシュフローが主要な確認項目となる。
AIインフラへの投資は、データセンター、半導体、ネットワーク、電力など幅広い分野に波及する。その反面、投資額が拡大すれば減価償却費や資金需要も増えるため、売上高の成長だけでは投資効率を判断できない。
メタの2026年設備投資見通しは、同社の第3四半期決算発表で、ファイナンスリースの元本支払いを含めて1,350億〜1,450億ドルのレンジとされた。1,450億ドルは見通しの上限であり、確定した支出額と同一視しないよう注意したい。
また、メタの5年物CDSが119.3ベーシスポイントに上昇したという数値は、この稿で信頼できる一次資料を確認できていないため、確定情報とはしない。AI投資に対する信用市場の評価を調べる際には、CDSの実際の取引水準や社債スプレッドを、出典と時点をそろえて確認する必要がある。
韓国KOSPIの目標株価をゴールドマン・サックスが12,000から9,000へ引き下げたという情報についても、今回の確認では信頼できる原資料を特定できていない。半導体株への影響を考えるうえで、証券会社の目標値を使う場合は、レポートの公表日、対象指数、前提条件を確認したい。
日本株:日経平均は週間で約3.42%下落
日経平均株価は10月23日に62,693.16円で取引を終え、前日比214.68円安となった。10月22日には1,713.40円下落しており、週を通じて値動きが大きくなった。
10月19日の64,916.70円から10月23日の62,693.16円までの週間下落幅は2,223.54円、約3.42%に相当する。23日の日中安値は61,462.61円だった。安値から終値にかけて持ち直したことは確認できるが、自社株買いや公的年金の買いが反発の主因だったと断定できるだけの資料は確認できていない。
今週はFOMCと日銀会合に加え、米企業決算が続く。金利上昇に弱い不動産株や高PERの成長株、AI投資の恩恵が期待される半導体関連株など、業種ごとの反応に注目したい。
なお、ソフトバンクグループがマレーシアで500億ドル規模のAIインフラ投資を計画しているとの情報については、今回の確認で一次資料を特定できていない。大型投資案件を評価する際には、企業側の発表、政府側の発言、計画の確度、投資期間を分けて確認することが重要だ。
5. 暗号資産・コモディティ
コモディティ市場では原油高が際立つ一方、金や暗号資産については、最新の確定価格を確認したうえで判断したい。
原油:供給不安が価格を押し上げる
10月23日の清算値は、ブレント原油先物が1バレル=116.72ドル、WTI原油先物が103.27ドルだった。ブレントは前日比3.14%上昇し、週間でも約6%上昇した。
サウジアラビアへの攻撃やUAE沖の原油流出に関する報道が供給途絶への懸念を強めた。中東情勢がさらに悪化すれば、輸送経路や生産設備への影響を通じて、原油価格が一段と変動する可能性がある。
原油高はエネルギー企業に追い風となる場合がある反面、航空、物流、化学、製造業、家計消費などにはコスト増の圧力となり得る。物価上昇と景気減速が同時に進むリスクを考えるうえで、原油価格の水準だけでなく、高値が続く期間にも注目したい。
金:COMEX先物の確定値を優先
金は地政学的リスクや通貨価値への不安が意識される局面で、資産保全の対象となりやすい。一方、米長期金利の上昇やドル高は、利息を生まない金にとって下押し要因となることがある。
地政学リスクが高まったから金が必ず上昇するとは限らない。金利やドルの動き、利益確定売り、投資家の資金需要も併せて確認することが重要だ。
ビットコイン:価格と清算額は時刻を明記
ビットコインは24時間取引されているため、株式市場のような単一の「終値」を扱う際には、取引所や集計サービス、基準時刻を明示する必要がある。
10月26日朝時点のビットコイン価格や直近24時間の清算額については、今回、信頼できるリアルタイムデータを確定できていないため、8万1,400ドルや4億4,100万ドルという数値は採用しない。
原油高と米金利上昇が続けば、投資家のリスク許容度やレバレッジ取引に影響する可能性がある。暗号資産市場を見る際には、価格の変化に加え、現物取引量、先物建玉、資金調達率、清算データを同じ時間軸で確認したい。
6. 考察ポイント【重要テーマ5選】
1.トランプ大統領の対イラン発言と原油高
10月25日の発言を受け、中東情勢は市場の主要リスクとなっている。原油価格の高止まりが一時的な供給不安にとどまるのか、輸送や生産への実際の影響に広がるのかを見極めたい。軍事行動に関する観測と、確認済みの政策決定・軍事行動は区別して評価する。
2.メガテック決算とAI投資の採算性
アルファベット、マイクロソフト、アマゾンの決算では、AI需要の強さだけでなく、設備投資額、クラウド事業の成長、利益率、フリーキャッシュフローに注目する。投資額の増加をそのまま業績の好材料とみなさず、投資回収の道筋を確認したい。
3.FOMCと日銀会合:金利見通しの変化
FOMCは10月27〜28日、日銀会合は29〜30日に開催予定だ。政策金利の決定に加え、原油高とインフレ、景気、雇用を各中銀がどう評価するかが焦点となる。日米金利差だけでドル円の方向を決めつけず、政策の先行きや市場のポジションも確認したい。
4.日経平均の週間下落と半導体株の選別
日経平均は10月19日から23日までに約3.42%下落した。米企業決算と金利動向が日本の半導体・ハイテク株に与える影響を注視する。短期的な反発があっても、業績見通しや需給の改善が確認できるまでは、底入れと決めつけない姿勢が重要だ。
5.原油高と米消費者心理:インフレと景気の両面を警戒
ブレント原油は10月23日に116.72ドルで清算され、米消費者マインド指数は48.0と低水準だった。エネルギーコストが企業利益や家計消費にどの程度波及するかを確認したい。インフレの再加速と景気減速が同時に進む可能性を念頭に、金融政策への影響を考える。
7. 【特別深掘り】John Authers(Bloomberg)の視点
ブルームバーグ・オピニオンの名物コラムニスト、ジョン・オーサーズ(John Authers)氏が配信した最新ニュースレター『Brace for a midterm market mess — and maybe a buying opportunity(中間選挙相場の混乱に備えよ — そして好機が訪れる可能性)』、ならびに今週ニューヨークで開催されたブルームバーグ・オピニオン主催のライブパネルにおける同氏の洞察は、目先の相場急変に動揺する市場に対し、歴史的金融危機と資本構造の深層に根ざした極めて示唆に富む分析軸を提供している。
オーサーズ氏が提示する核心的な枠組みは、「2018年中間選挙相場との構造的類似と、2026年現在の決定的な相違点」の比較分析だ。
2018年当時、トランプ政権の大型減税によって押し上げられた企業業績の絶頂期において、FRB(当時はパウエル体制、現在はウォルシュ体制)は利上げと量的引き締め(QT)によるバランスシート縮小を猛然と進めていた。金利高と減税効果の剥落に耐えきれなくなった株式市場は、中間選挙を挟んで第4四半期に急落し、12月24日には「クリスマスイブの虐殺」と呼ばれる歴史的大暴落を演じた。しかし、その直後にFRBが利上げ停止を示唆した「パウエル・ピボット」によって、2019年は記録的な大相場へと転換した。オーサーズ氏は「現在の市場の動揺も中間選挙前の不確実性と重なっており、歴史的な買い場への前奏曲である可能性がある」と論じる。
しかし、オーサーズ氏の真骨頂は、安易なリバウンド期待を戒める「2026年の致命的な違い」の指摘にある。
第一に、株式バリュエーションにおける「安全マージン(安全のクッション)」の完全な欠落だ。2018年当時、S&P 500の株式益利回り(PERの逆数)は米10年債利回りを明確に上回っており、株価が急落した際には債券に対するバリュエーションの割安感が強烈な買い支えとなった。ところが2026年現在の市場では、米10年債利回りが5%大台に張り付いているのに対し、AI期待で買われた超大型ハイテク株の益利回りは債券利回りを大きく下回っている。債券に対して株式が割高な状態が続いており、機関投資家が株式を投げ打って債券へ逃避する動機が2018年とは比較にならないほど強い。
第二に、資本構造(Capital Structure)における信用リスクの変容だ。オーサーズ氏は、ハイパースケーラー(巨大テック企業)によるデータセンターとチップ調達を巡る巨額債務の膨張に警鐘を鳴らす。ソシエテ・ジェネラルのマニッシュ・カブラ(Manish Kabra)氏のデータを引き合いに出し、ハイパースケーラー関連のCDS取引高が今年9月までに前年同期比691%増の1,400億ドルという天文学的規模に達している事実を指摘。「投資家が注視すべき真の買いシグナルは、企業の一株当たり利益(EPS)の底打ちではない。ハイテク企業の社債信用スプレッドとCDS保証コストがピークアウトすることこそが、真の転換点である」と喝破する。
さらに政治面でも、カリフォルニア州の富裕層課税「プロポジション40」の行方や、中間選挙で民主党が上下両院で躍進した場合のキャピタルゲイン増税リスクが、大株主による株式売却の引き金になりかねないと警告している。
目先の株価の上げ下げだけに一喜一憂するのではなく、社債スプレッド、国債利回りとの相対価値、そして地政学的コストが企業の資本構造をどう侵食しているかを見極めること。オーサーズ氏の論考は、スーパーウィークを迎えた私たちに極めて示唆に富む教訓を与えてくれている。
【免責事項】
本レポートは、信頼できると判断した各種公開情報やGmail等で受信した市況データに基づき、私個人の市場分析および情報整理の目的で作成されたものです。記載された数値、見通し、分析内容は作成時点のものであり、将来の運用成果や市場動向を保証するものではありません。投資判断および資産運用の最終決定は、必ずご自身の責任と判断において行われますようお願い申し上げます。本レポートの利用によって生じたいかなる損害についても、作成者は一切の責任を負いません。