




Daily Morning Report(2026年10月24日)
米国株式市場、主要3指数がそろって下落
1. 概要・市場のポイント
10月24日土曜日。波乱に満ちた1週間の取引を終え、東京の朝を迎えた。中東情勢の緊迫化による原油高と、AI関連投資の拡大を巡る信用リスクへの警戒が重なり、金融市場は不安定な状態が続いている。
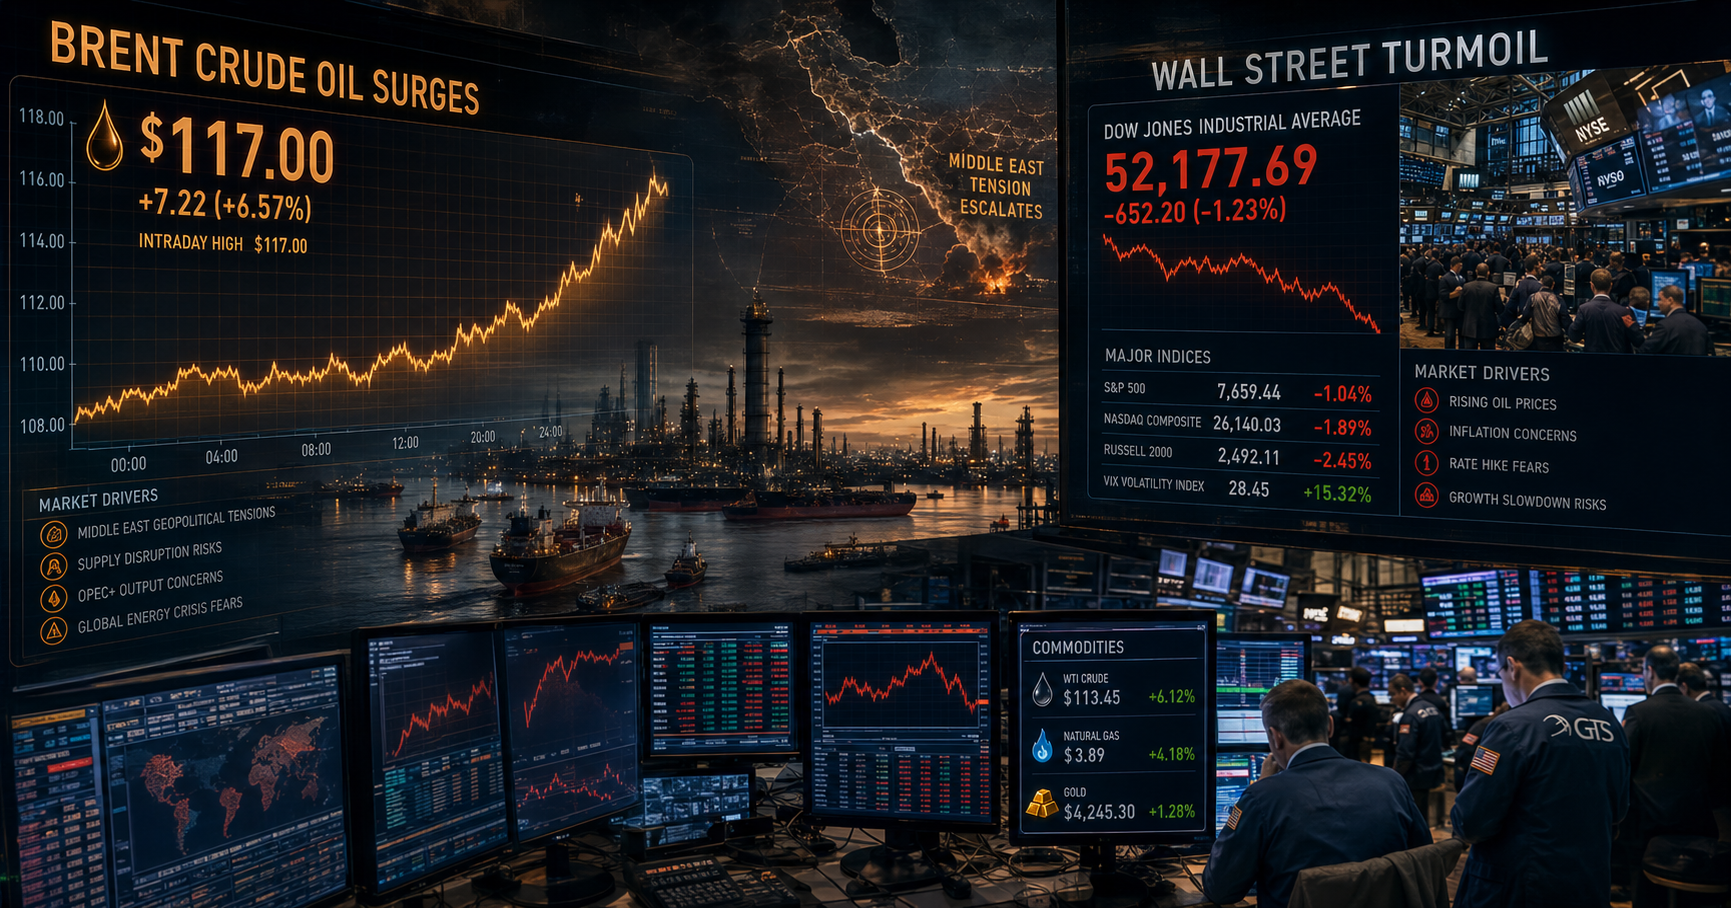
23日の米国株式市場では、主要3指数がそろって下落した。ダウ工業株30種平均は前日比652.82ドル安(1.23%安)の52,215.16ドル、S&P 500種株価指数は39.75ポイント安(0.52%安)の7,623.68、ナスダック総合指数は53.52ポイント安(0.21%安)の25,955.34で取引を終えた。
ナスダックの下落率は前日の急落に比べて小幅だったものの、AI関連企業の巨額設備投資や資金調達への懸念は根強い。Reutersによると、ゴールドマン・サックスが追跡する複数のヘッジファンド戦略は、22日に新型コロナ危機以来となる大幅な同日下落を記録した。市場では、ハイテク株の調整が他の投資戦略にも波及するリスクが意識されている。
エネルギー市場では、北海ブレント原油先物が一時1バレル=117ドル台まで上昇した。23日の終値は情報源によって差があるものの、Reutersは116.72ドルと報じている。フーシ派によるサウジアラビアへの攻撃や、アラブ首長国連邦(UAE)沖で報告された原油流出が、供給不安を強めた。サウジアラムコがダンマン近郊の本社の避難措置を取ったことも報じられている。
米国の消費者心理も弱い。ミシガン大学の10月消費者信頼感指数は48.0となり、9月の48.1から小幅に低下した。中東情勢を背景とする物価上昇が家計心理を圧迫している。原油高が長期化すれば、ガソリン価格や輸送コストを通じてインフレ圧力が強まり、消費と企業収益の双方に影響する可能性がある。
債券市場では、米10年債利回りが22日の4.96%から上昇し、23日は市場データ上で5%近辺に戻った。インフレ懸念と株式市場のリスク回避が交錯しており、金利の方向性を単純に判断しにくい状況だ。
為替市場では、米ドル/円が23日に156円台を中心に推移した。米金利の変動や株安を受けた円買いに加え、原油高による日本の輸入コスト増加も円相場の材料となる。トルコリラについても、原油高が経常収支やインフレに及ぼす影響に注意したい。
東京市場では、23日の日経平均株価が前日比214.68円安(0.34%安)の62,693.16円で終了した。取引時間中には61,462.61円まで下落したものの、終盤にかけて下げ幅を縮小した。週明け26日の東京市場では、米国株の動向、原油価格、米金利の変化を改めて見極める必要がある。
2. 為替・金利・マクロ経済動向
週末の為替・金利市場を考えるうえで重要なのは、インフレ懸念と景気減速懸念が同時に強まっていることだ。原油高が続けば物価を押し上げる可能性があるものの、株安や消費者心理の悪化は景気を下押ししかねない。この組み合わせは、金融政策の判断を難しくする。
ドル円:円買い圧力とドル買い圧力の綱引き
23日の米ドル/円は、日中に156円台前半から157円台前半の範囲で推移し、主要市場データではNY終値が156.84~156.86円近辺となった。値幅の大きい展開となり、短期的なポジション調整の影響もうかがえる。
米国株安や信用リスクの高まりは、リスク回避の円買いにつながる可能性がある。反対に、原油高はエネルギー輸入への依存度が高い日本の貿易収支や企業収益に影響し、円の重荷となる場合がある。米長期金利の上昇もドルを支える要因になり得る。
もっとも、これらの要因が常に同じ方向に作用するわけではない。原油高だから必ずドル高になる、株安だから必ず円高になる、といった単純な見方は避けたい。
米国債利回り:5%近辺で続く不安定な動き
米10年債利回りは、22日に4.96%まで低下した後、23日に5%近辺へ上昇した。米2年債利回りも23日に4.7%近辺で推移した。
株式市場が大きく下落すると、安全資産として米国債が買われ、利回りが低下することがある。反対に、原油高によってインフレ懸念が再燃すると、長期債の利回りには上昇圧力がかかる。今回の市場では、景気や信用リスクへの懸念とインフレ懸念がせめぎ合っている。
日米10年金利差の確認
23日の日本の10年国債利回りは、海外の市場データでは約2.81%とされている。米10年債利回りを5.00%として比較すると、日米の10年金利差は約2.19ポイントとなる。
これは、原稿にあった日本の10年国債利回り3.08%、金利差1.91~1.92ポイントという数値とは一致しない。金利差を比較する際には、同じ日のデータを使用し、参照時刻や利回りの種類をそろえる必要がある。
日米金利差は為替相場を考える重要な要素だが、ドル円の方向を決める唯一の要因ではない。投資家のリスク選好、貿易収支、金融政策への期待、実需のフローなどを合わせて判断したい。
私の想定レンジ(私見)
週明けのドル円は、下値支持帯として156.00~156.20円、上値抵抗帯として157.30~157.60円を意識している。
原油高や米金利の上昇はドルを支える可能性があるものの、米株安が続けばリスク回避の円買いが強まる展開も考えられる。現時点では一方向への動きを決めつけず、156円台を中心に値動きと材料を確認したい。
3. 【重要】中東情勢&トルコ・トルコリラ深掘り
トルコリラ/円を保有する投資家にとって、原油価格の上昇と中東情勢の緊迫化は見逃せないリスク要因だ。高金利によるスワップ収入が期待できる通貨であっても、為替差損が拡大すれば収益が損なわれる可能性がある。
原油高がトルコ経済に及ぼす影響
トルコはエネルギー輸入への依存度が高く、原油価格の上昇は輸入代金の増加を通じて経常収支を圧迫する要因となる。エネルギー価格が国内物価に転嫁されれば、インフレの沈静化にも逆風となり得る。
23日の原油市場では、フーシ派によるサウジアラビアへの攻撃や、UAE沖で報告された原油流出が供給不安を強めた。ブレント原油は一時117ドル台まで上昇し、終値も116ドル台となった。今後も中東情勢が供給や海上輸送に影響する場合、原油価格が高止まりするリスクがある。
原稿にあった「対イラン戦がさらに1年続く可能性があるとの政権関係者の発言」「11月3日の米中間選挙直後に米軍・イスラエル軍が報復空爆を計画しているとの報道」については、信頼できる一次資料や報道本文を確認できていないため、現段階では確定情報として扱わない。
高金利でも為替下落を防げるとは限らない
トルコ中央銀行の政策金利や翌日物金利については、最新の公式発表を確認したうえで判断する必要がある。原稿に記載された政策金利37.00%、翌日物貸出金利40.00%、借入金利35.50%は、本稿では最新の公式数値として独立に確認できていないため、確定値としては扱わない。
高金利はリラ保有の収益要因になり得るものの、インフレ、外貨準備、金融政策への信認、政治リスク、資本フローなどによって為替レートは変動する。「高金利だからリラ円の特定水準が守られる」と考えるのは危険だ。
リラ円は、概ねドル円とドル/トルコリラの組み合わせで決まるクロスレートである。ドル円が下落した場合、ドル/トルコリラが変わらなくてもリラ円は下落する。さらに、トルコ国内のインフレや経常収支への懸念が強まれば、リラそのものに下落圧力がかかる可能性がある。
私の運用方針
原油高と中東情勢の先行きが不透明な局面では、スワップ収入だけを根拠にポジションを拡大することは避けたい。為替差損がスワップ収入を上回る可能性を常に考え、証拠金維持率と実効レバレッジを優先して管理する。
私自身は、実効レバレッジを1.5倍以下に抑える防衛的な運用を重視している。相場の方向を当てることよりも、急変時に強制決済を迫られず、市場に残り続けられる状態を維持することが重要だ。
私の想定レンジ(私見)
週明けのトルコリラ円については、原稿に記載した3.12~3.13円を下値支持帯、3.17~3.18円を上値抵抗帯として意識する。ただし、これらは最新のセントラル短資FXレートを確認した確定的なテクニカル水準ではなく、原稿に基づく暫定的なシナリオである。
原油価格と中東情勢、ドル円、ドル/トルコリラの動きを合わせて確認し、ポジションの拡大を急がず、リスク管理を優先したい。
4. 株式市場・注目企業動向【日本株・米国株】
米国株:AI投資と信用リスクへの警戒
23日の米国株式市場では、主要3指数がそろって下落した。
- ダウ工業株30種平均:52,215.16ドル(652.82ドル安、1.23%安)
- S&P 500種株価指数:7,623.68(39.75ポイント安、0.52%安)
- ナスダック総合指数:25,955.34(53.52ポイント安、0.21%安)
原油高によるインフレ懸念に加え、AI関連投資の規模や資金調達に対する警戒が続いている。メタ・プラットフォームズはAI関連の設備投資計画を拡大し、2026年の設備投資見通しの下限を引き上げた。Reuters報道によると、同社の5年物クレジット・デフォルト・スワップ(CDS)の保証コストは22日に過去最高水準へ上昇した。これは、投資家が巨額投資そのものに加え、借入コストや将来の資金需要にも目を向け始めたことを示している。
金融業界では、アメリカン・エキスプレス(AmEx)が世界の従業員の約5%にあたる約3,500人の削減を発表した。報道では、経営の効率化や組織階層の簡素化などが理由として挙げられている。AI導入が金融業界の雇用を変化させる可能性はあるものの、この人員削減をAIだけが直接の原因だと断定することはできない。
原稿にあったモデルナの治験データ漏洩疑惑と株価の一時18%下落、バークレイズの5,000人削減などについては、今回の確認では詳細を裏付ける一次資料や報道本文を十分に確認できていないため、確定情報としては採用しない。
日本株:日経平均は大幅安から下げ幅を縮小
23日の日経平均株価は、前日比214.68円安(0.34%安)の62,693.16円で取引を終えた。日中安値は61,462.61円だった。場中には大きく売られたものの、終盤にかけて下げ幅を縮小した。
下落局面で買い戻しが入ったことは確認できるが、その買い主体が年金基金や自社株買いだったと断定できるだけの根拠は確認できていない。大引けにかけての反発だけをもって、相場が底打ちしたと判断するのは早いだろう。
来週は、米国の金融政策に加え、国内外の企業決算が株価を動かす材料となる。マイクロソフトやアルファベットなどの大型テクノロジー企業については、発表日程を各社のIR情報で確認したい。日本株では、半導体関連株や大型輸出株の値動きに加え、原油高が企業収益や為替に与える影響にも注意が必要だ。
5. 暗号資産・コモディティ
原油:供給不安が価格を押し上げる
23日のブレント原油先物は一時117ドル台に達し、Reutersによる終値は1バレル=116.72ドルだった。WTI原油先物も103.27ドルで取引を終えた。中東情勢の緊迫化や海上輸送の安全性に対する懸念が、原油価格を押し上げた。
原油高は、エネルギー輸入国のコスト増加につながる。物価上昇が続けば、中央銀行が金融緩和に踏み切りにくくなり、企業や家計の負担が増える可能性がある。今後は実際の供給障害がどの程度発生するか、輸送ルートや保険料への影響が長引くかを確認したい。
金:米金利と安全資産需要の綱引き
金価格は、地政学リスクの高まりによる安全資産需要と、米国債利回りの上昇による保有コストの上昇という、相反する要因の影響を受ける。
金の市況を確認する際は、まずCOMEX金先物のドル/トロイオンス価格を基準とする。今回の確認では10月23日の確定終値を十分に裏付けられていないため、具体的な終値は記載しない。国内の田中貴金属工業の店頭小売価格についても、公式公表値を確認できていないため、原稿にあった1グラムあたり23,200円前後という数字は確定値として採用しない。
ビットコイン:価格と確認時刻をセットで見る
ビットコイン先物の市場データでは、10月23日の価格は81,450ドル近辺で推移し、日中安値は80,990ドルだった。これは先物市場のデータであり、現物価格や取引所ごとの価格と完全に一致するわけではない。
暗号資産市場は24時間取引されるため、価格を示す際には確認時刻と市場を明記することが重要だ。原稿にあった過去24時間の清算額4億4,100万ドルという数字については、集計元と集計時刻を確認できていないため、本稿では確定情報として扱わない。
株式市場の調整や金利見通しの変化が、暗号資産のレバレッジポジション解消につながる可能性はある。80,000ドル近辺は心理的な節目として注目されるが、これを価格の底値と決めつけることはできない。
6. 考察ポイント【重要テーマ5選】
1. 原油117ドル台とインフレ再燃リスク
中東情勢の緊迫化を受け、ブレント原油は一時117ドル台まで上昇した。原油高が長引けば、ガソリン価格や輸送コストを通じてインフレ圧力が強まり、景気を下押しする可能性がある。物価上昇と景気減速が同時に進むシナリオに注意したい。
2. 米国株安とヘッジファンドのポジション調整
AI関連株の調整は、テクノロジー企業の成長期待だけでなく、設備投資の資金調達や信用リスクにも関係している。ヘッジファンドの一部戦略で大幅な損失が出たとの報道もあり、ポジション解消が値動きを増幅する可能性がある。
3. 米10年債利回り5%近辺とドル円の行方
米10年債利回りは4.96%から5%近辺へ上昇した。原油高によるインフレ懸念と、株安に伴う安全資産需要が交錯している。日米金利差だけでドル円を予測せず、リスク選好や実需フローも含めて判断したい。
4. 金融業界の人員削減とAI投資の採算性
AmExは約3,500人の人員削減を発表した。企業の効率化や組織再編が進むなか、AI投資がどの程度の生産性向上や利益成長につながるかが重要になる。人員削減をAIの影響だけに帰属させず、企業ごとの説明を確認する必要がある。
5. 来週の金融政策と企業決算に備える
来週は米FOMCや日銀金融政策決定会合、主要企業の決算発表が市場の注目材料となる。開催日程や市場予想は、各中央銀行の公式発表や企業IRで最終確認したい。イベントを前にポジションを過度に傾けず、急変時にも対応できる余力を残すことが重要だ。
7. 【特別深掘り】John Authers(Bloomberg)の視点
ブルームバーグ・オピニオンの名物コラムニスト、ジョン・オーサーズ(John Authers)氏が配信した最新ニュースレター『Brace for a midterm market mess — and maybe a buying opportunity(中間選挙相場の混乱に備えよ — そして好機が訪れる可能性)』、ならびに今週ニューヨークで開催されたブルームバーグ・オピニオン主催のライブパネルでの同氏の発言は、目先のノイズに惑わされがちな投資家に対し、極めて鋭利かつ多角的な歴史的視座を提供している。
オーサーズ氏が提示する最大の分析軸は、「2018年中間選挙相場との構造的類似点と、2026年現在の決定的な相違点」である。
018年当時、トランプ政権の大型減税によって押し上げられた企業業績の絶頂期において、FRB(当時はパウエル議長、現在はウォルシュ体制)は利上げと量的引き締め(QT)によるバランスシート縮小を断行していた。市場は「金利高と減税効果の剥落」に耐えきれなくなり、中間選挙を挟んで第4四半期に株価が急落、12月24日には「クリスマスイブの虐殺」と呼ばれる歴史的暴落を記録した。しかし、その直後にFRBが利上げ停止を示唆した「パウエル・ピボット」により、2019年は記録的な大相場へと転換した。オーサーズ氏は「現在の市場の動揺も、中間選挙前の不確実性と重なっており、歴史的な買い場への前奏曲である可能性がある」と論じる。
しかし、オーサーズ氏の真骨頂は、安易な楽観論に釘を刺す「2026年の致命的な違い」の指摘にある。
第一に、株式バリュエーションにおける「安全マージン(安全のクッション)」の完全な欠落だ。2018年当時、S&P 500の株式益利回り(PERの逆数)は米10年債利回りを明確に上回っており、株価が急落した際には債券に対するバリュエーションの割安感が強烈な下値支持となった。ところが2026年現在の市場では、米10年債利回りが5%大台に張り付いているのに対し、AI期待で買われた超大型ハイテク株の益利回りは債券利回りを大きく下回っている。債券に対して株式が割高な状態が続いており、機関投資家が株式を投げ打って債券へ逃避する動機が2018年とは比べ物にならないほど強い。
第二に、資本構造(Capital Structure)における信用リスクの変容だ。オーサーズ氏は、ハイパースケーラー(巨大テック企業)によるデータセンターとチップ調達を巡る巨額債務の膨張に警鐘を鳴らす。ソシエテ・ジェネラルのマニッシュ・カブラ(Manish Kabra)氏のデータを引き合いに出し、ハイパースケーラー関連のCDS取引高が今年9月までに前年同期比691%増の1,400億ドルという天文学的規模に達している事実を指摘。「投資家が注視すべき真の買いシグナルは、企業の一株当たり利益(EPS)の底打ちではない。ハイテク企業の社債信用スプレッドとCDS保証コストがピークアウトすることこそが、真の転換点である」と喝破する。
さらに政治面でも、カリフォルニア州の富裕層課税「プロポジション40」の行方や、中間選挙で民主党が上下両院で躍進した場合のキャピタルゲイン増税リスクが、大株主による株式売却の引き金になりかねないと警告している。
目先の株価の上げ下げだけに一喜一憂するのではなく、社債スプレッド、国債利回りとの相対価値、そして地政学的コストが企業の資本構造をどう侵食しているかを見極めること。オーサーズ氏の論考は、週末を迎えた私たちに極めて示唆に富む教訓を与えてくれている。
免責事項
本レポートは、公開情報や市況データをもとに、個人の市場分析および情報整理を目的として作成したものです。記載された数値や見通しは作成時点のものであり、将来の運用成果や市場動向を保証するものではありません。投資判断および資産運用の最終決定は、ご自身の責任と判断において行ってください。本レポートの利用によって生じたいかなる損害についても、作成者は責任を負いません。