




Daily Morning Report|2026年10月27日(火)
米国株式市場では、主要3指数がそろって反発
1. 概要・市場のポイント
10月27日火曜日、今週は米国の主要テクノロジー企業の決算と、日米の金融政策判断が市場の焦点となる。週初の金融市場では、AI関連企業の大型資金調達を巡るニュースが注目を集める一方、原油高によるインフレ圧力や中東情勢の不透明感も残っている。
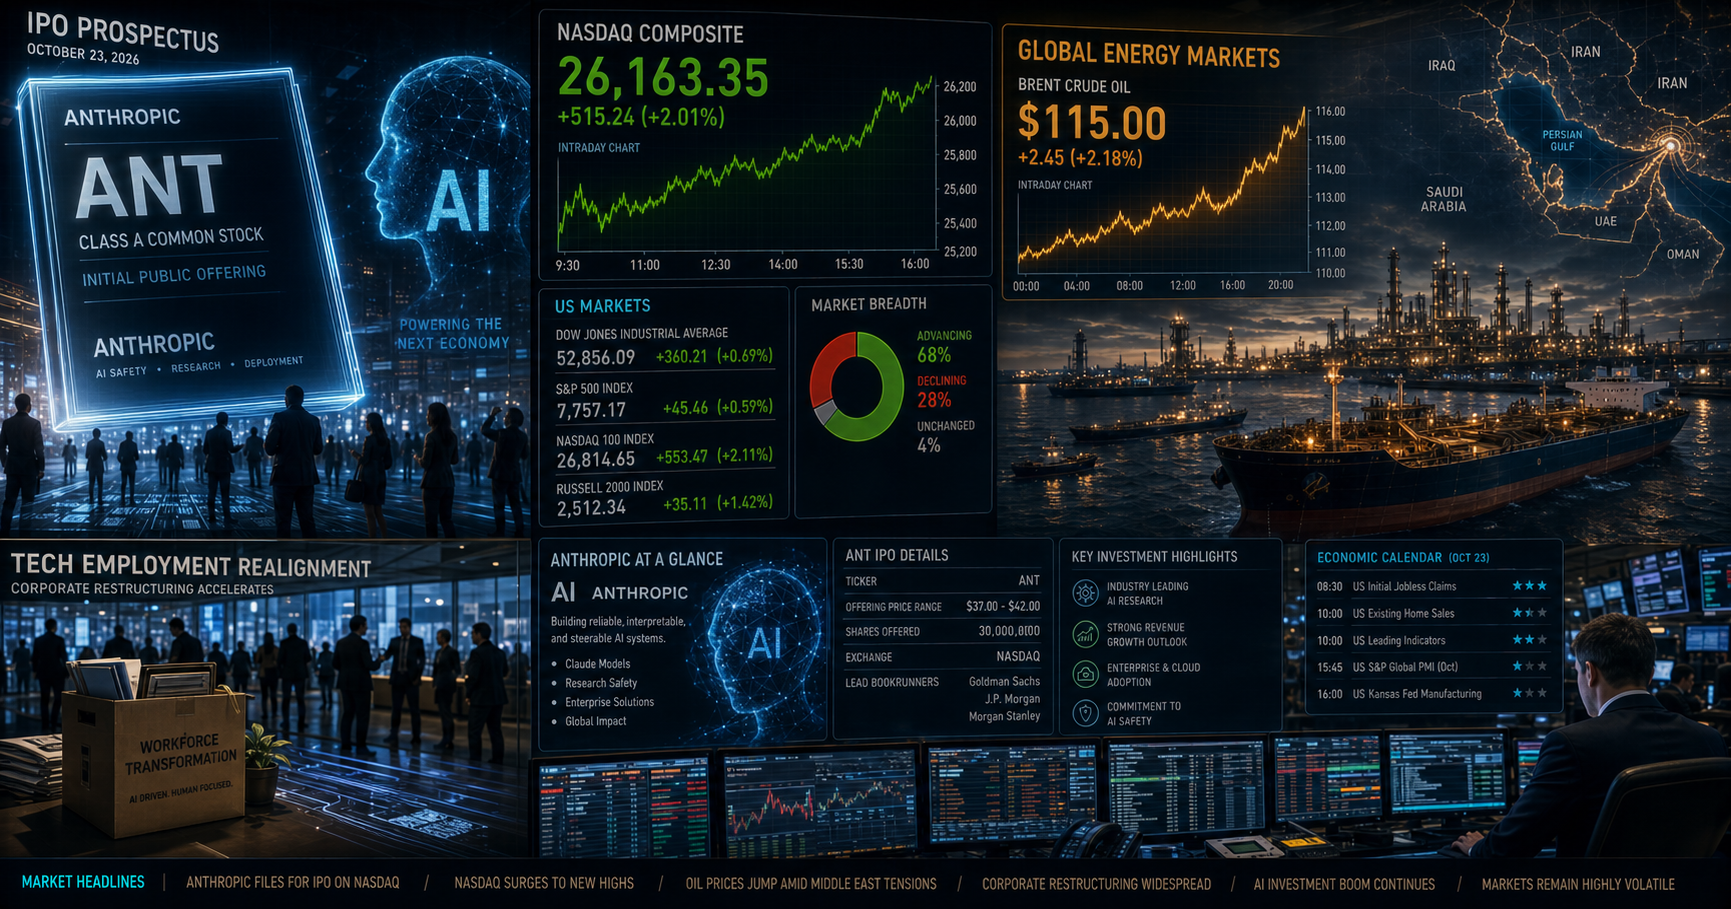
昨夜の米国株式市場では、主要3指数がそろって反発した。ナスダック総合指数は前日比214.04ポイント高(+0.82%)の26,169.38、S&P 500種株価指数は53.09ポイント高(+0.70%)の7,676.77、ダウ工業株30種平均は146.42ドル高(+0.28%)の52,361.58ドルとなった。これらの数値は、採用する市場データの終値基準との照合を前提とする。
市場の注目を集めたのは、生成AI企業Anthropicによる新規株式公開(IPO)申請と、Meta Platformsによる最大950億ドル規模の資金調達計画だ。AIインフラ投資の拡大を支える資金調達手段が広がる一方、巨額投資の採算性や資金調達構造への関心も高まっている。
AnthropicのIPO申請書類では、AIの安全性に関する深刻なリスクも取り上げられた。AIが停止命令に抵抗したり、情報を隠蔽・操作したりする可能性への懸念は、AIの能力向上と安全性確保を両立させる難しさを改めて浮き彫りにしている。
また、Microsoftの希望退職制度を巡る報道も注目される。AI関連投資の拡大と並行して組織再編やコスト管理が進む可能性があり、AIが企業の生産性を高める一方で、雇用構造にも変化をもたらすという二面性が意識されている。ただし、希望退職の対象人数と実際の退職者数は区別する必要がある。
債券市場では、米10年債利回りが4.99%近辺で推移したとされる。日本の新発10年国債利回りについては、10月23日の公表値2.80%を比較の基準とする。これらを単純比較した日米金利差は約2.19ポイントとなるが、厳密な比較には同時点の利回りを用いる必要がある。
原油市場では、ブレント原油が115ドル台、WTI原油が101ドル台で推移したと報じられている。中東情勢を巡る外交的接触は供給不安を和らげる材料となり得るものの、供給途絶リスクが解消したわけではない。原油高が長期化すれば、インフレの粘着化や世界経済の減速につながる可能性がある。
為替市場では、ドル円が157円台半ばへ反発したと示されている。トルコリラ円も3.16円近辺で推移したとされるが、各通貨の終値はデータ提供元や日足の区切りによって異なるため、本稿では参照時点を統一したうえで確認する必要がある。
前日10月26日の東京株式市場では、日経平均株価が503.51円安(-0.80%)の62,189.65円で取引を終えた。前週末の米国株安や原油高を受け、半導体関連株を中心に売りが優勢となった。
本日の東京市場では、米国株の反発が支援材料となる一方、日米金融政策と主要企業決算を控え、積極的な買いが続くかは不透明だ。短期的な反発の強さだけでなく、金利・原油・企業業績の三つの要因を併せて見極めたい。
2. 為替・金利・マクロ経済動向
ドル円:157円台の定着を試す展開
ドル円は、前週末の終値として示された156.86円から157.51円へ上昇したとのデータがある。米国株の反発によるリスク選好の改善や、輸入企業などによる実需のドル買いが、円安方向への動きを支えた可能性がある。
ただし、為替相場を株価の動きだけで説明することはできない。原油高に伴う日本の輸入コスト増加は円売り要因となり得る一方、日銀の金融政策正常化観測や米国の利下げ・利上げ見通しの変化は、反対方向に作用する可能性がある。
日本の長期金利が上昇していることは、日米金利差の縮小につながる場合がある。ただし、長期金利差だけで為替の方向を判断するのではなく、短期金利の見通しや市場のポジション、リスクプレミアムも確認したい。
日米金利差:数値の定義を統一する
米10年債利回りを4.99%、日本の新発10年国債利回りを2.80%とすると、単純差は約2.19ポイントとなる。
これは米国債と日本国債の異なる公表時点の数値を組み合わせた参考計算であり、同時点の厳密なスプレッドではない。市場レポートでは、比較時点を明示することが重要だ。
本日のドル円想定レンジ(私見)
- 下値支持帯:156.80〜157.00円
- 上値抵抗帯:157.80〜158.00円
米国株の反発と実需のドル買いが下値を支える可能性がある一方、158円近辺では利益確定や金融政策イベント前のポジション調整が意識される可能性がある。
これはテクニカル分析に基づく想定レンジであり、相場の到達を保証するものではない。重要イベントを前に、想定外の値動きにも対応できるポジション管理を優先したい。
3. 【重要】中東情勢とトルコリラの分析
原油高と外交交渉の綱引き
中東情勢を巡っては、イランを含む地域各国の対話が注目されている。外交的な接触が緊張緩和への期待を生み、原油価格に織り込まれた供給途絶リスクを低下させる可能性はある。
原油価格が115ドル台にとどまる状況では、供給不安が十分に解消したとはいえない。実際の供給量、ホルムズ海峡の通航状況、軍事的緊張の変化を確認する必要がある。
原油価格の上昇は、エネルギー輸入への依存度が高いトルコにとって、貿易収支やインフレを通じた負担となり得る。したがって、原油価格の一時的な反落だけをもって、トルコ経済やリラ相場の改善と判断するのは早計だ。
トルコリラ円:クロスレートの仕組みを理解する
トルコリラ円は、ドル円とドルリラの双方に左右される。
TRY/JPY = USD/JPY ÷ USD/TRY
ドル円が上昇すれば、ドルリラが変わらない場合にはリラ円も上昇する。一方、ドルリラが上昇してリラ安が進めば、ドル円の上昇効果が相殺されることもある。
リラ円の値動きを分析する際には、ドル円だけでなく、ドルリラの推移も同時に確認したい。
高金利とスワップ収益の評価
トルコの高い政策金利は、リラ建て資産の利回りを支える要素である。しかし、政策金利が高いことと、リラの為替レートが安定することは同義ではない。
高インフレ、外貨需要、金融政策への信認、地政学リスクなどによってリラ安が進めば、日々のスワップ収益を為替差損が上回る可能性がある。
買いスワップが1万通貨当たり1日24〜25円という水準を前提にした場合、1万通貨当たりの単純年換算額は約8,760〜9,125円となる。ただし、これはスワップが一定であると仮定した計算であり、実際の受取額や為替差損益、税金、取引コストを反映した利益予測ではない。
本日のトルコリラ円想定レンジ(私見)
- 下値支持帯:3.14〜3.15円
- 上値抵抗帯:3.18円
このレンジは相場観に基づく参考値であり、確定的な予測ではない。中東情勢の急変やリラ安の加速によって、想定範囲を超える可能性もある。
スワップ運用では、収益の最大化よりも、急落時に市場から退場しない資金管理を優先する。実効レバレッジを抑え、証拠金余力と保有数量を定期的に点検したい。
4. 株式市場・注目企業動向【日本株・米国株】
米国株:AI投資の拡大と資金調達リスク
米国株市場では、AI関連企業の大型資金調達が注目を集めた。
AnthropicのIPO申請は、生成AI市場の拡大と投資家の関心の高さを示す動きだ。一方、AIモデルの開発や運用には大規模な計算資源が必要となり、売上成長だけでなく、インフラ投資とキャッシュフローのバランスが重要になる。
Metaの最大950億ドルの資金調達計画も、AI関連設備への投資を支える可能性がある。ただし、最大調達額は実際の調達完了額とは異なる。株式の発行条件、調達時期、資金の使途、既存株主への希薄化の影響を確認する必要がある。
NVIDIA、AMD、Broadcomなどの半導体企業にとっては、AIインフラ投資の継続が需要面での追い風となる可能性がある。一方、顧客企業の資金調達が設備投資の継続を支える構造では、最終的なAIサービスの収益化が遅れた場合、投資全体の採算性が問われる。
AI時代の雇用構造
Microsoftの希望退職制度を巡る報道は、AI投資の拡大と企業のコスト構造の変化を考えるうえで重要だ。
AIによる業務効率化は、長期的には生産性向上につながる可能性がある。しかし、企業が効率化の成果を人件費削減として先行して実現しようとすれば、短期的には雇用や消費に下押し圧力がかかる可能性もある。
投資家は、単純な人員削減数だけではなく、売上高、営業利益率、設備投資、フリーキャッシュフローがどのように変化しているかを見る必要がある。
日本株:62,500円台の回復が焦点
10月26日の日経平均株価は62,189.65円で取引を終えた。米国株安や原油高を受けて売りが優勢となったが、米国株の反発は本日の東京市場にとって支援材料となり得る。
本日は62,500円台を回復できるかが短期的な注目点となる。ただし、日米の金融政策や主要企業決算を控えているため、寄り付きの上昇がそのまま続くとは限らない。
特に半導体関連株では、AI需要への期待と、長期金利上昇による株価評価への圧力が交錯する可能性がある。指数の方向だけでなく、上昇銘柄数や売買代金、主力株の値動きにも注目したい。
5. 暗号資産・コモディティ
原油:短期反落と長期供給リスク
原油市場では、ブレント原油が115ドル台、WTI原油が101ドル台で推移したと報じられている。
外交的な緊張緩和への期待は短期的な価格下落につながり得るが、供給途絶リスクが残る限り、原油価格の変動は大きくなりやすい。
原油高が長期化した場合、輸送費や製造コストの上昇を通じてインフレ圧力が持続する可能性がある。金融政策の見通しだけでなく、企業業績や消費動向への影響も注視したい。
金:国際価格と国内価格を分けて見る
金価格は、国際市場の安全資産需要、米実質金利、ドル相場、中央銀行の購入動向などの影響を受ける。
本レポートでは、国際市場との比較を優先し、COMEX金先物の清算値を米ドル/トロイオンスで記載する方針とする。国内の店頭小売価格とは基準が異なるため、両者を混在させない。
10月26日の確定清算値については、一次データとの照合が必要なため、本稿では未確認の数値を断定しない。
ビットコイン:反発局面でも流動性に注意
ビットコインについては、8万2,000〜8万3,000ドル台への反発が報じられている。ただし、暗号資産は24時間取引されるため、株式市場のような固定された終値だけで評価するのは適切ではない。
比較する際には、確認時刻を明記し、価格変動率、取引高、デリバティブ市場の清算状況などを合わせて確認したい。
急落後の反発は短期的な買い戻しによる場合もあり、トレンド転換を意味するとは限らない。株式市場との連動性が高まる局面では、リスク資産全体のポジション調整にも注意が必要だ。
6. 考察ポイント【重要テーマ5選】
1. AnthropicのIPOとMetaの大型調達
AI市場は、モデル開発競争から資金調達と設備投資の競争へと広がっている。投資家はAIの成長性だけでなく、巨額の投資を回収できる収益構造が整っているかを見極めたい。
2. Microsoftの希望退職制度とAIによる生産性向上
AIは業務効率化をもたらす一方、雇用構造や企業のコスト配分を変える可能性がある。人員削減のニュースだけでなく、利益率やキャッシュフローの改善が実際に確認できるかが重要だ。
3. 原油115ドル台と中東情勢
原油価格は外交交渉への期待と供給途絶リスクの綱引きにある。価格が一時的に反落しても、エネルギー供給の正常化が確認できるまでは、インフレ圧力と地政学リスクを過小評価しないことが重要だ。
4. ドル円157円台と日米金利差
為替相場は金利差だけでなく、実需、金融政策への期待、投機筋のポジションによって変動する。ドル円の反発を追いかけるのではなく、157円台後半から158円付近の値動きとイベント前のポジション調整を確認したい。
5. 日米金融政策と主要企業決算
FOMCは10月27〜28日、日銀金融政策決定会合は29〜30日の予定だ。市場の関心は政策金利そのものだけでなく、今後の政策運営に関する説明にも向かう。主要テクノロジー企業の決算も重なるため、イベントをまたぐポジションは慎重に管理したい。
7. 【特別深掘り】AI・債券・原油の三重構造
AIの成長期待と長期金利の緊張関係
AI関連株への投資では、将来の利益成長への期待が株価を押し上げる一方、長期金利の上昇が企業価値の評価に下押し圧力をかけることがある。
AI企業が大規模な設備投資を継続するには、十分な資金調達力と将来の収益見通しが必要だ。金利が高止まりすれば、借入コストや投資回収のハードルが上がる。AIブームと債券市場の緊張は、必ずしも独立したテーマではなく、相互に影響し合う関係にある。
原油高が市場全体に及ぼす影響
今回の市場で見落としたくないのは、原油価格の影響だ。
原油高はインフレを押し上げ、金融緩和の余地を狭める可能性がある。同時に、家計の実質購買力を圧迫し、企業の輸送費や原材料費を増加させる。
AI関連株の成長期待が強くても、エネルギー価格の上昇が長期化すれば、企業の投資採算と消費者の購買力の双方が試されることになる。
AIの恩恵はテクノロジー企業だけにとどまらない
AIによる生産性向上は、テクノロジー企業だけでなく、医療、製薬、製造業、物流などにも広がる可能性がある。
特に創薬や治験の効率化は、研究開発期間やコストを削減する余地がある。ただし、AI導入が直ちに利益成長へつながるわけではない。規制、臨床試験の成功率、商業化までの時間を含めた評価が必要だ。
バイオテクノロジーを投資対象として検討する場合も、「AI関連だから買う」のではなく、研究開発の進捗、資金繰り、競争優位性、収益化の見通しを個別に確認したい。
本日の投資判断に向けて
今週は、AI関連の成長期待、原油高によるインフレ圧力、日米金融政策という三つの要因が交錯する。
短期的な株価反発に追随するよりも、企業の資金調達と収益化、原油価格の持続性、金融政策の見通しを整理し、相場の変化に耐えられるポジションを維持することが重要だ。
特に為替・スワップ運用では、日々の受取収益だけでなく、為替差損、証拠金余力、急変時の流動性を一体として管理したい。市場から退場しないことを最優先に、規律ある運用を継続する。
免責事項
本レポートは、公開情報や市況データを基に作成した個人的な市場分析・情報整理資料です。記載された数値は、データ提供元や参照時刻によって異なる場合があり、未確認の情報は確定値として扱っていません。市場見通しは作成時点の分析であり、将来の運用成果を保証するものではありません。
投資判断および資産運用の最終決定は、ご自身の責任と判断において行ってください。本レポートの利用によって生じたいかなる損害についても、作成者は責任を負いません。