




Daily Morning Report (2026年10月23日)
資金調達リスク警戒が強まり、ハイテク株を中心に大幅な売り
1. 概要・市場のポイント
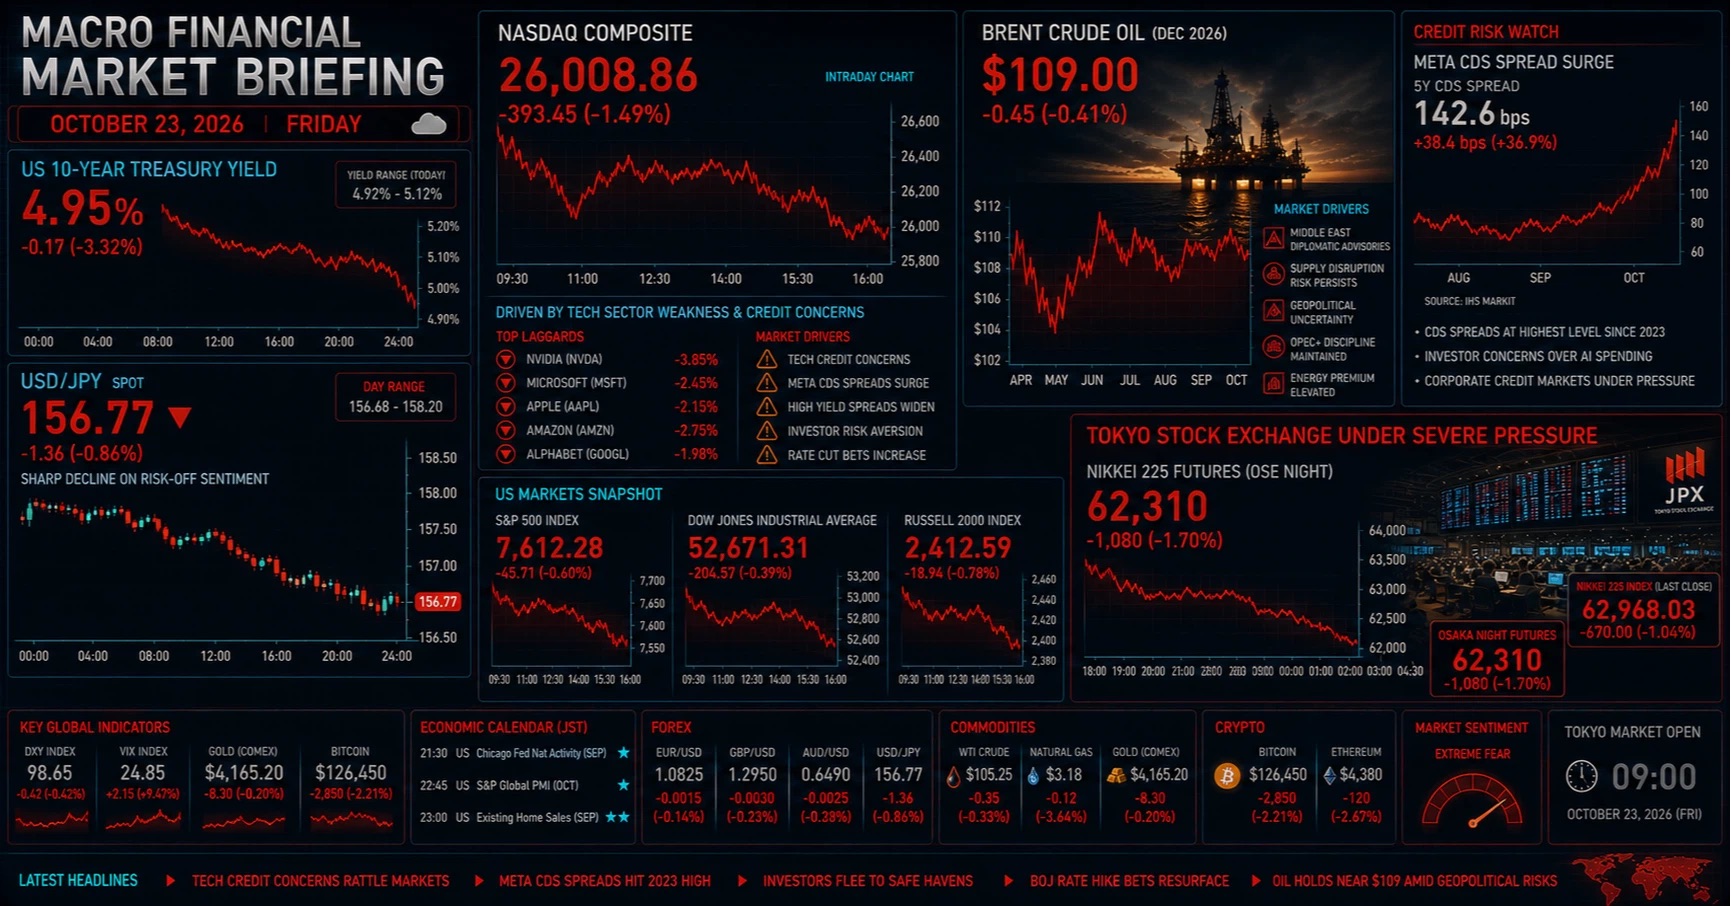
10月23日金曜日、週末の取引日を迎えた東京の朝。日本時間午前5時前後の米国市場の動きを確認すると、AI関連企業の巨額設備投資と資金調達リスクへの警戒が強まり、ハイテク株を中心に大幅な売りが広がった。
昨夜のニューヨーク市場では、ナスダック総合指数が前日比694.00ポイント安(-2.60%)の26,008.86、S&P 500種株価指数が93.74ポイント安(-1.21%)の7,663.43へ下落した。ダウ工業株30種平均は11.89ドル高(+0.02%)の52,867.98ドルと小幅高を維持したものの、AI関連株を巡る投資家心理の悪化が目立った。主要指数の終値はAP通信の市場まとめで確認できる。
市場の焦点となったのは、メタ・プラットフォームズ(META)が発表した2026年の設備投資見通しだ。同社は設備投資額を1,350億〜1,450億ドルとし、従来見通しの下限を引き上げた。これを受けて信用リスクへの警戒が強まり、メタの5年物CDSは7.6ベーシスポイント拡大して114.79bpと過去最高を記録した。また、同社は第3四半期に21.2億ドルのフリーキャッシュフロー赤字を計上した。これらの数値はReutersの報道およびメタの公式決算発表で確認できる。
債券市場では、株式市場の下落や中東情勢への警戒を背景に米国債が買われ、米10年債利回りは4.952%へ低下した。MarketWatchによれば、前日比の低下幅は19.3bpで、2023年の銀行危機以来の大幅な低下となった。株式から債券へ資金が移動した可能性があるものの、金利低下の背景をAI関連株の下落だけに限定することはできない。MarketWatch:米国債利回りの急低下
為替市場では、ドル円が156円台まで下落した。市場データでは10月22日の値幅として156.69〜158.25円が確認できる。Bloomberg Líneaのドル円データでは、日中の安値が156.69円と表示されている。原稿に記載したNY終値156.77円については、今回参照できた一次資料で同じ終値を独立確認できなかったため、終値を扱う際は利用するデータ提供元と基準時刻を統一したい。
エネルギー市場では、中東情勢の緊迫化を背景に原油価格が急伸した。10月22日の清算値は北海ブレント原油先物が1バレル113.17ドル、WTI原油先物が99.47ドルだった。いずれも原稿に記載した109ドル台、97ドル台を上回る水準だ。フーシ派によるサウジアラビアへの攻撃を受け、供給途絶への懸念が強まったとReutersは報じている。Reuters:原油価格と中東情勢
東京株式市場では、10月22日の日経平均株価が前日比1,713.40円安(-2.65%)の62,907.84円と大幅反落し、終値で63,000円を割り込んだ。大阪取引所の日経225先物は、夜間取引で前日清算値比890円安の62,310円まで下落した。いずれも確認可能な市場データと一致する。日経平均の時系列データ、日経225先物の夜間取引データ
トルコリラ円(TRY/JPY)は、原稿で参照している口座データでは10月22日の終値が3.1610円、日中安値が3.1576円とされている。今回、このレートを独立した公開データで照合できていないため、以下では口座表示値を前提とした参考値として扱う。
2. 為替・金利・マクロ経済動向
昨夜の市場では、米長期金利の急低下とハイテク株を中心とする株安が重なり、ドル円は156円台まで下落した。日中の値幅はデータ提供元によって表示時刻が異なる可能性があるため、為替レートを比較する際は、NY終値、東京時間の公表値、日中高安を区別する必要がある。
米10年債利回りは4.952%まで低下した。前日比19.3bpの低下という大きな変動であり、投資家が米国債を安全資産として買い進めた動きがうかがえる。MarketWatchの市場分析
為替の値動きを「金利差の縮小だけ」で説明することは避けたい。今回のドル円下落には、米国債への資金移動、ハイテク株下落に伴うリスク回避、投機筋の円売りポジションの巻き戻し、中東情勢への警戒など、複数の要因が影響した可能性がある。これらは市場の動きから考えられる解釈であり、各要因の寄与を数値で確定したものではない。
原油価格の上昇は、日本の輸入コストや企業収益にとって負担となる。円高が進んだとしても、原油高が輸入企業の外貨需要を強める可能性があるため、ドル円の下値を単純に予測することは難しい。
【私の想定レンジ(私見)】
本日のドル円は、下値支持線として156.00〜156.30円、上値抵抗線として157.30〜157.50円を想定する。米金利低下の影響が続く可能性がある反面、東京市場の株価動向や輸入企業の実需買いによって反発する場面も考えられる。短期的な値動きが大きくなる可能性を念頭に、レンジは予測の目安として扱いたい。
3. 【重要】中東情勢&トルコ・トルコリラ深掘り
トルコリラ円(TRY/JPY)は、参照している口座データでは10月22日終値が3.1610円、日中レンジが3.1576〜3.1885円とされている。3.20円を下回る水準で推移しており、ポジション管理を重視したい局面だ。
中東情勢では、米国務省がサウジアラビアに駐在する一部の非緊急職員とその家族に退避を指示した。Reutersは、イエメンのフーシ派によるサウジアラビアのインフラや空港への攻撃が続き、地域情勢への警戒が高まっていると報じている。Reuters報道、AP通信報道
この緊張を受け、10月22日のブレント原油先物は113.17ドル、WTI原油先物は99.47ドルで清算された。エネルギー供給への懸念が原油価格にリスクプレミアムを加えているとReutersは指摘している。Reuters:原油市場の動向
原油高と円高の組み合わせは、トルコリラ円にとって厳しい条件となり得る。原油の輸入負担はトルコ経済に影響する可能性があり、同時にドル円が下落すれば、リラ円もクロス円として下押しされやすい。
トルコリラ円のレートは、概念的には「ドル円 ÷ ドル/トルコリラ」の関係で表せる。ドル円が下落し、ドル/トルコリラが上昇してリラ安が進めば、リラ円には両方向から下落圧力がかかる。高い政策金利はスワップ収益の源泉となるものの、為替差損を防ぐ保証にはならない。
トルコ中央銀行(TCMB)の政策金利や翌日物金利については、最新の公式発表と照合してから確定値として掲載することが望ましい。また、ドル/トルコリラの具体的な水準についても、今回の原稿に記載された49.45〜49.55リラを独立確認できていないため、確定値としては掲載しない。
【私の想定レンジ(私見)】
本日のトルコリラ円は、下値支持線として3.13〜3.14円、上値抵抗線として3.18円を想定する。これは筆者の相場観であり、確定した価格予測ではない。ドル円の急変動がリラ円に波及する可能性を踏まえ、実効レバレッジを1.5倍前後に抑えることを意識し、スワップ収益よりも資金の安全性を優先した運用を徹底したい。
4. 株式市場・注目企業動向【日本株・米国株】
昨夜の米国株式市場では、AI関連企業の設備投資負担と資金調達リスクに対する懸念が強まり、ハイテク株を中心に大きく下落した。
主要指数は、ナスダック総合指数が26,008.86(前日比-2.60%)、S&P 500が7,663.43(同-1.21%)、ダウ工業株30種平均が52,867.98ドル(同+0.02%)となった。AP通信:米国株式市場の終値
注目されたメタは、2026年の設備投資見通しを1,350億〜1,450億ドルへ修正した。Reutersによれば、同社の5年物CDSは7.6bp拡大し、114.79bpと過去最高を記録した。第3四半期にはフリーキャッシュフローが21.2億ドルの赤字となり、AI関連投資が資金繰りに与える影響への懸念が高まった。Reuters:メタの信用リスク指標
この動きは、AI関連企業の成長期待が後退したと断定するよりも、巨額投資に見合う収益を確保できるか、資金調達コストの上昇に耐えられるかという問題が市場で意識され始めたものと捉えたい。
10月22日の東京株式市場では、日経平均株価が前日比1,713.40円安(-2.65%)の62,907.84円と大幅に下落した。東証プライム市場の売買代金は、原稿記載の7兆6,590億円について今回独立した一次資料で確認できていないため、掲載時には取引所または信頼できる市場データでの再確認が必要だ。
日経平均の下落では、アドバンテストや東京エレクトロンなど半導体関連株の値下がりが目立った。個別銘柄の寄与度については、銘柄別の終値データを参照して確認する必要がある。10月22日の日経平均市場データ
大阪取引所の日経225先物は、夜間取引で前日清算値比890円安の62,310円まで下落した。日経225先物・夜間セッションのデータ
本日の東京市場では、62,000円台の維持と半導体関連株の値動きが注目点となる。米国株安や円高は輸出関連株の重荷となる可能性があるものの、寄り付き後の値動きや個別決算、需給によって展開は変わり得る。売りが一巡する水準を決めつけず、出来高と市場全体の値動きを確認したい。
5. 暗号資産・コモディティ
コモディティ市場では、中東情勢への警戒を受けて原油価格が上昇した。10月22日の清算値はブレント原油先物が113.17ドル、WTI原油先物が99.47ドルだった。Reutersは、フーシ派によるサウジアラビアへの攻撃がエネルギー供給への懸念を強めたと報じている。Reuters:原油価格の上昇
金市場については、田中貴金属工業が公表した10月22日午前9時30分の国内金小売価格は1グラムあたり23,215円、前日比22円安だった。田中貴金属・日次金価格
国内金価格は為替相場や国内需給の影響も受けるため、米金利低下だけで値動きを説明することはできない。国際市場の動向を確認する際は、COMEX金先物の米ドル/トロイオンス建て価格を中心に確認し、国内小売価格とは区別して扱いたい。
ビットコイン(BTC)については、原稿に記載された80,500〜81,200ドル近辺の水準を今回の確認資料で独立検証できていない。暗号資産は24時間取引されているため、価格を掲載する場合は、取引所またはデータ提供元と取得時刻を併記する。
6. 考察ポイント【重要テーマ5選】
- 米10年債利回り4.952%への急低下とドル円156円台 — 株安と債券買いが為替に与える影響
米国債利回りの急低下、リスク回避の動き、円売りポジションの巻き戻しが為替に及ぼす影響を分析する。金利差だけに原因を求めず、複数の要因を区別して考える。 - メタCDSが過去最高の114.79bpへ — AI設備投資と資金調達コスト
メタの設備投資見通しとフリーキャッシュフロー赤字を踏まえ、AI関連投資が企業財務に与える影響を検証する。信用リスク指標と株価の関係にも注目する。 - 日経平均63,000円割れと夜間先物62,310円 — 半導体関連株の下落と需給
日経平均の大幅安と夜間先物の下落を整理し、62,000円台での値動きや半導体関連株の売買動向を確認する。 - 米国のサウジアラビア駐在職員退避と原油113.17ドル — 中東情勢とエネルギー供給リスク
米国による一部職員の退避指示とフーシ派の攻撃を整理し、原油価格やエネルギー輸送に与える影響を検討する。 - ドル円下落がトルコリラ円に与える影響 — クロス円の変動とスワップ運用のリスク管理
ドル円とドル/トルコリラの変化がリラ円に波及する構造を確認する。スワップ収益を過信せず、実効レバレッジと必要証拠金に余裕を持たせる。
7. 【お気に入り】John Authers(Bloomberg)の視点:2018年中間選挙の悪夢とAI「CDS急増」の真実
Bloombergのチーフ・コラムニスト、ジョン・オーサーズ(John Authers)氏の最新ニュースレター『Points of Return』(10月22日配信:Brace for a midterm market mess — and maybe a buying opportunity)では、足元で市場を揺るがすボラティリティの本質について、歴史的アナロジーと信用市場のデータを用いた極めて深い洞察が示されている。
① 2018年型「クリスマスイブの虐殺」と2019年の急反発テンプレート
オーサーズ氏は、2026年終盤相場の軌道を読み解く最大の歴史的ガイドとして「2018年の中間選挙年」を提示している。
当時、トランプ減税による企業利益の急伸や、新FRB体制(パウエル議長)によるバランスシート縮小(QT)と利上げ観測を背景に、市場は年末にかけて急落。「クリスマスイブの虐殺(Christmas Eve Massacre)」と呼ばれる大暴落で底を打った後、2019年の「パウエル・ピボット(利下げ転換)」とともに猛烈な株高ラリーへと転じた。
ロングビュー・エコノミクスのハリー・コルビン氏が指摘するように、現在の相場も「S&Pの前年比20%増益期待」「個人投資家の全力買い」「市場の狭い主導(少数銘柄への集中)」という点で2018年と酷似している。オーサーズ氏は、今後3〜6カ月はボラティリティの高まりと横ばい推移に耐える必要があるが、金利の再リセットを経て「絶好の買い場(バイイング・オポチュニティ)」が訪れるシナリオを描いている。
② 2018年と決定的に異なる「株式のセーフティネット喪失」
しかし、オーサーズ氏は2018年との重大な違いとして「バリュエーションの防波堤の消滅」を警告している。
8年前は、金融危機後の超低金利の余波が残っており、株式の益回り(PERの逆数)は米10年国債利回りを遥かに上回っていた。そのため、株価下落によってバリュエーション調整(ディレーティング)が進めば自然と買い支えが入った。
対照的に、2026年現在は米長期金利が5%前後に高止まりしており、株式の益回りと同等、あるいは逆転している。つまり、「株式市場のセーフティネットが完全に取り払われた状態」で市場が動いており、期待外れに対する価格の脆弱性は2018年よりも遥かに高い。さらにピクテのルカ・パオリニ氏が警告するように、カリフォルニア州の富裕層増税案(Prop 40)を巡るザッカーバーグ氏の州外脱出検討など、大統領選・中間選挙後の増税リスクも市場のゲームのルールを変え得る火種となっている。
③ 水面下で爆発するAIハイパースケーラーのCDS取引高(前年比+691%)
さらにオーサーズ氏が提示した最も衝撃的なデータは、AI企業の「信用市場(クレジット市場)」で起きている異変だ。
株価指数が高値圏で踏みとどまる裏で、大手ハイパースケーラーおよび半導体上位10社に連動するCDS(信用デフォルト・スワップ)の取引高が、今年9月までに前年同期比691%急増の1,400億ドル(過去最高)へと爆発している。
ソシエテ・ジェネラルのマニッシュ・カブラ氏の分析によると、ハイパースケーラー各社が巨額の設備投資によってフリーキャッシュフローを悪化させた年頭以降、CDSスプレッドの拡大と予想PERの低下が完全に同期している。カブラ氏は「ハイパースケーラーの真の買いシグナルはEPS(1株利益)の改善ではなく、CDSスプレッドのピークアウトである。信用市場が安定するまでハイパースケーラーはアンダーウェイトを維持すべきだ」と主張している。ブルームバーグ・インテリジェンス(BI)の試算では、データセンターのバックログは2.5兆ドルに達し、2026年の設備投資は前年比ほぼ倍増の1.36兆ドル、2027年にはスペースXを含め2兆ドルに膨らむ見通しだ。株式市場が表面的な利益に一喜一憂する陰で、債券・クレジット市場はすでに「過剰投資のツケ」を冷徹に織り込み始めている。
※【免責事項】
本レポートは、記事作成時点で参照可能なニュースソース、市場データ、企業の公式発表等をもとに作成していますが、情報の正確性・完全性を保証するものではありません。マクロ経済の見通し、為替シナリオ、相場分析には筆者の私見と考察が含まれ、特定の投資行動を勧誘または保証するものではありません。実際の投資判断と資金管理は、ご自身の責任と判断において行ってください。