




Daily Morning Report (2026年9月24日)
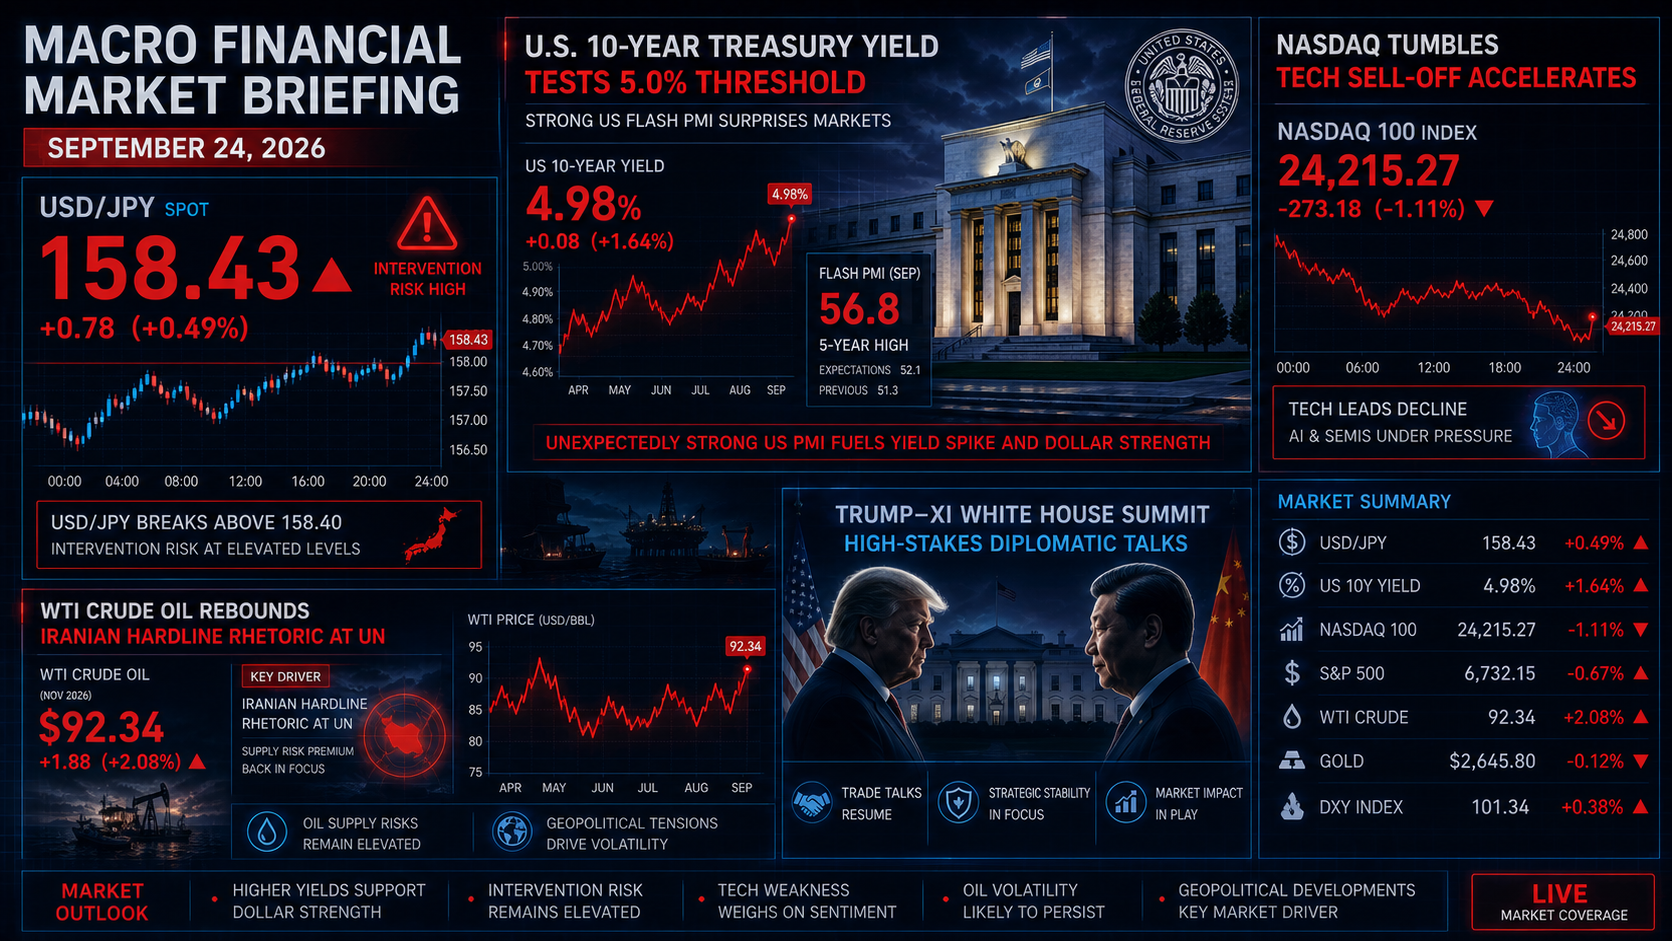
外国為替市場ではドル高・円安が進み、ドル円は一時158.40円まで上昇
1. 概要・市場のポイント
9月24日木曜日、シルバーウィークの3連休が明け、日本の金融市場が取引を再開する朝。米国は夏時間のため、ニューヨーク株式市場の通常取引終了は日本時間午前5時となる。為替市場については各社の日次クローズ時刻が異なるため、以下では市場データの基準時刻を個別に確認していく。
昨夜のニューヨーク市場を大きく動かしたのは、日本時間22時45分に発表された米9月S&P Global購買担当者景気指数(PMI)速報値だった。米総合PMIは58.4へ上昇し、2021年7月以来の高水準を記録。サービス業PMIは58.7、製造業PMIは57.0まで上昇し、いずれも市場予想を大きく上回った。企業の投入価格上昇も強まり、景気の強さとインフレ圧力が同時に意識される内容となった。
これを受け、FRBのマイケル・バー理事は、インフレが2%目標に向かって明確に低下していないとして、「さらなる政策調整が必要になる可能性が高い」と発言した。先週のFOMCで利上げを支持したうえで、追加利上げの必要性を示したことで、金融市場では一段とタカ派的な政策見通しが強まった。
さらに米5年債入札が弱い結果となった。5年債の最高落札利回りは5.033%、応札倍率は2.21倍で、直近6回平均の2.33倍を下回った。これをきっかけに米国債が売られ、長期金利が急上昇した。
この金利上昇は、グローバル市場に大きな変化をもたらした。
第一に、外国為替市場ではドル高・円安が進み、ドル円は一時158.40円まで上昇した。9月23日の米5年債入札後には157円台後半から158円台へ上昇し、7月31日に実施された日米協調の円買い介入後では再び介入警戒水準に近づいている。
第二に、米国株式市場は大きく反落した。ダウ平均は51,511.59ドル(-0.68%)、S&P 500は7,706.03(-0.75%)、ナスダック総合は26,936.04(-1.13%)で取引を終えた。前日に最高値を更新していたナスダックには、金利上昇による高PER銘柄のバリュエーション調整が強く作用した。
一方、コモディティ市場では原油が反発した。ブレント原油は103.08ドル、WTI原油先物は92.16ドルで取引を終え、WTIは前日比1.81%上昇した。イランのペゼシュキアン大統領が国連総会演説で、制裁や圧力に屈しない姿勢を示しつつ、武力による圧力を受け入れない形での外交・交渉には前向きな姿勢を示したことなどが材料となった。
また、イラン側はホルムズ海峡の再開について、米国による封鎖解除や凍結資産の解放などを条件として提示している。こうした条件が明らかになったことで、米イラン協議に対する市場の過度な楽観が後退し、原油価格の買い戻しにつながった。
トルコリラ円(TRY/JPY)は、Investing.comの9月23日終値で3.2342円(前日比+0.33%)。高値は3.2349円、安値は3.2244円だった。
本日、ワシントンではトランプ米大統領と習近平国家主席の公式首脳会談が予定されている。習近平氏は23日にJoint Base Andrewsでトランプ氏の出迎えを受けており、24日にはホワイトハウスで公式歓迎行事が予定されている。AI、貿易・関税、重要鉱物、イラン情勢などが主要な論点となる見通しだ。
連休明けの東京市場では、円安による輸出株支援と、米金利上昇によるグロース・半導体株への逆風が同時に意識される一日となりそうだ。
2. 為替・金利・マクロ経済動向
リアルタイムの為替レートが158円台を示す中、連休明けの東京為替市場では、円売りの勢いがどこまで続くのかが最大の焦点となる。
昨夜のドル円上昇の大きな材料となったのは、米9月PMI速報値の上振れだった。総合PMIは58.4、サービスPMIは58.7、製造業PMIは57.0まで上昇した。総合指数は2021年7月以来、サービス業は約5年ぶり、製造業は約4年4か月ぶりの高水準となった。
加えて、FRBのバー理事が追加利上げの可能性を示し、5年債入札も低調だったことで、米国債利回りが急上昇。日米金利差を意識したドル買い・円売りが強まった。
しかし、自分はこの158円台での上値追いには慎重でありたいと考えている。
7月31日には、日本と米国が約28年ぶりとなる協調的な円買い介入を実施した。米財務長官ベッセント氏も、その後の議会証言などで円安是正の必要性や、急激で無秩序な円相場の変動が米国の金融市場にも悪影響を及ぼし得るとの考えを示している。
したがって、158円台では介入警戒が強まりやすい。ただし、介入は特定の為替水準だけで機械的に実施されるものではなく、相場の変動速度や投機性、当局の判断など複数の要因によって決まる点には注意したい。
【想定レンジ(私見)】
ドル円の下値メドとして157.20円(直近のブレイクライン・押し目支持線水準)、上値抵抗線として159.00円(160円手前の介入警戒ゾーン)を想定している。
仮に当局が市場介入を実施すれば、過去の事例から数円規模の急変動が発生する可能性もある。そのため、158~159円台でのポジション管理では、通常以上にリスク管理を意識したい。
一方、外交面では、高市早苗首相が9月22日、ニューヨークでウクライナのゼレンスキー大統領と初の首脳会談を実施した。日本側はウクライナ支援と対ロシア制裁を継続する方針を表明し、ゼレンスキー大統領は日本の支援に謝意を示した。また、ウクライナ側は高市首相をウクライナ訪問に招待した。
3. 【重要】中東情勢&トルコ・トルコリラ深掘り
トルコリラ/円(TRY/JPY)の口座画面を開き、9月23日の終値3.2342円を確認しながら、クロス円特有の力学を点検する。
昨夜、トルコリラ円は3.2244円まで下落した後、3.2349円まで買い進まれ、3.2342円で取引を終えた。前日終値3.2237円から0.33%上昇した形だ。
この上昇の構造的背景は比較的明快だ。
為替の合成計算式、
TRY/JPY ≒ USD/JPY ÷ USD/TRY
において、ドル円が上昇する一方、USD/TRYが大きく上昇しなければ、計算上TRY/JPYには上昇圧力がかかる。
9月23日のUSD/TRYは48.8リラ台を中心に推移しており、ドル円の上昇がリラ円を押し上げる要因となった。
中東情勢では、米イラン協議に対する過度な楽観論が後退した。
ペゼシュキアン大統領は国連総会演説で、制裁や圧力に屈しない姿勢を示す一方、「武力による言葉を受け入れない形」での対話・外交には応じる姿勢を表明した。
さらにイラン側は、ホルムズ海峡の再開について、米国による海上封鎖の解除、凍結資産の解放、戦争の終結などを条件として提示している。これにより、海峡の完全な正常化にはなお不確実性が残っている。
原油価格はこのニュースを受けて反発。WTIは92.16ドル、ブレントは103.08ドルで取引を終えた。
トルコ経済にとって原油価格の上昇は輸入インフレ圧力となるため、中長期的には注意が必要だ。
トルコ中央銀行(TCMB)は9月10日の会合で政策金利を37.00%に据え置き、翌日物貸出金利を40%、翌日物借入金利を35.5%に維持している。高水準の政策金利が維持されていることは、リラの急激な下落を抑える方向の要因の一つだが、これだけをもってリラ相場の安定を保証することはできない。
【想定レンジ(私見)】
トルコリラ円の下値メドとして3.20円、上値抵抗線として3.26円を意識している。
日々のスワップポイントを享受しつつも、ドル円が急落した場合にはTRY/JPYも連動して下落する可能性があるため、介入リスクを含めたクロス円全体の変動を念頭に、低レバレッジでの運用を継続したい。
4. 株式市場・注目企業動向【日本株・米国株】
昨夜の米国株式市場は、前日に最高値を更新したナスダックを中心に大きく反落した。
ダウ工業株30種平均は51,511.59(-352.10 pt / -0.68%)、S&P 500は7,706.03(-58.61 pt / -0.75%)、ナスダック総合指数は26,936.04(-308.24 pt / -1.13%)で取引を終えた。
背景にあったのは、米9月PMIの急上昇、FRBの追加利上げ観測、そして米国債利回りの急上昇だ。
金利上昇によって将来利益の現在価値が低下するため、高PERで評価されていたハイテク株やAI関連株にはバリュエーション調整が入りやすい。
特にAMDは9月21日に時価総額1兆ドルを一時突破しており、AI関連株への強い投資熱を象徴する存在となっていた。一方、9月23日はAMD、NVIDIAなど半導体株にも売りが広がった。
また、前日に報じられたMetaのAIエージェント「Muse」を巡る影響も注目された。
Museは買い物や旅行予約などをユーザーに代わって実行できるAIエージェントであり、その普及によって、銀行、保険、オンライン旅行代理店など「消費者の習慣的な選択」に依存するビジネスモデルが影響を受けるとの見方が市場で浮上している。これは現時点では市場参加者の懸念・評価であり、実際の業績への影響が確定したわけではない。
本日取引を再開する東京株式市場では、連休中の円安・ドル高が輸出関連株の支援材料となる一方、米ハイテク株の反落と米金利上昇が半導体関連株の重石となる可能性がある。
国内金利上昇を材料としたメガバンク株や、海運・防衛関連などへの選別物色については、米国市場のリスクオフがどの程度日本株に波及するかを見極めたい。
5. 暗号資産・コモディティ
コモディティおよび暗号資産市場では、金利上昇と地政学リスクが同時に意識された。
エネルギー市場では、ブレント原油およびWTI原油先物が反発した。WTI原油先物11月限は1バレル=92.16ドルで取引を終え、前日比1.81%上昇。ブレント原油も103.08ドルまで上昇した。
イラン側がホルムズ海峡の再開条件を厳格化したことに加え、米政府によるディーゼル輸出規制を巡る報道が燃料市場を揺さぶった。ただし、ディーゼル輸出規制については報道後に米政府側が否定しており、確定した政策ではない。
また、ホルムズ海峡の物流制約によってタンカー運賃は非常に高い水準にあり、VLCCのスポット収益は過去最高水準に近づいているとの報道もある。
ゴールドは、米長期金利上昇とドル高を受けて下落した。COMEX12月限は前日比1.3%安の4,318.40ドルで取引を終えた。金は利息を生まないため、実質金利やドルが上昇する局面では相対的な投資妙味が低下しやすい。
暗号資産市場では、ビットコインが84,000ドルを割り込み、一時83,900ドル近辺まで下落した。Coinglassのデータを基にした報道では、約1時間で2億3,700万ドルのレバレッジド・ロングが清算されたとされている。
米金利上昇をきっかけにリスク資産のポジション調整が進み、暗号資産市場ではレバレッジの巻き戻しが価格下落を増幅した形だ。
6. 考察ポイント【重要テーマ5選】
- 1. 米9月PMI「2021年以来の高水準」の衝撃 — 米金利5%台と米株反落の深層
米総合PMI58.4という強烈な景況感上振れと、FRB高官による追加利上げ示唆。最高値圏にあった米ハイテク株に金利上昇がどのようにバリュエーション調整を引き起こしたのかを分析する。
- 2. ドル円158.40円と東京連休明けの警戒 — 7月協調介入の記憶と介入リスク
7月31日に実施された日米協調の円買い介入後、再び158円台までドル円が上昇。ベッセント財務長官の発言や過去の介入事例を踏まえ、158~160円台で何が起こり得るのかを検証する。
- 3. イラン「海峡再開条件」提示と原油反発 — WTI92ドル台とTRY/JPY3.23円台
米イラン協議の進展期待と、ホルムズ海峡を巡るイラン側の条件提示が原油価格にどう影響するのか。そして原油価格・ドル円・USD/TRYという3つの変数がTRY/JPYに与える影響を考察する。
- 4. ビットコイン「1時間で2.37億ドル清算」の激震 — 金利上昇が引き起こすレバレッジ縮小
84,000ドル割れから83,900ドル近辺まで下落したビットコイン。わずか1時間で約2.37億ドルのロングが清算された背景から、マクロ金利上昇局面における暗号資産市場のレバレッジ構造を読み解く。
- 5. ワシントン米中首脳会談 — 関税・AI・重要鉱物・地政学の交渉を読む
9月24日にホワイトハウスで予定されるトランプ大統領と習近平国家主席の首脳会談。AI、関税、重要鉱物、イラン情勢など、世界経済に影響を与える論点を整理し、市場がどの材料に反応するのかを考察する。
※【免責事項・但し書き】
本レポートは、記事作成時点において信頼できると判断した各種ニュースソース(ロイター通信、ブルームバーグ、フィナンシャル・タイムズ、MarketWatch、Investing.com、政府・中銀公式発表等)および各市場データを基に作成しておりますが、その正確性・完全性を保証するものではありません。
また、記載されているマクロ見通し、為替シナリオ、相場分析には筆者自身の私見および考察が含まれており、特定の投資行動を勧誘・保証するものではありません。実際の投資判断および資金管理は、必ずご自身の責任と判断において行われますようお願い申し上げます。