




Daily Morning Report(2026年9月26日)
円の過小評価への懸念共有と日米協力の強化であり、為替介入の実施決定ではない
1. 概要・市場のポイント
9月26日土曜日。今週のグローバル市場を締めくくる朝、為替・原油・米金利・株式市場を見渡すと、週末を前に非常に大きな変化が起きた一週間だった。
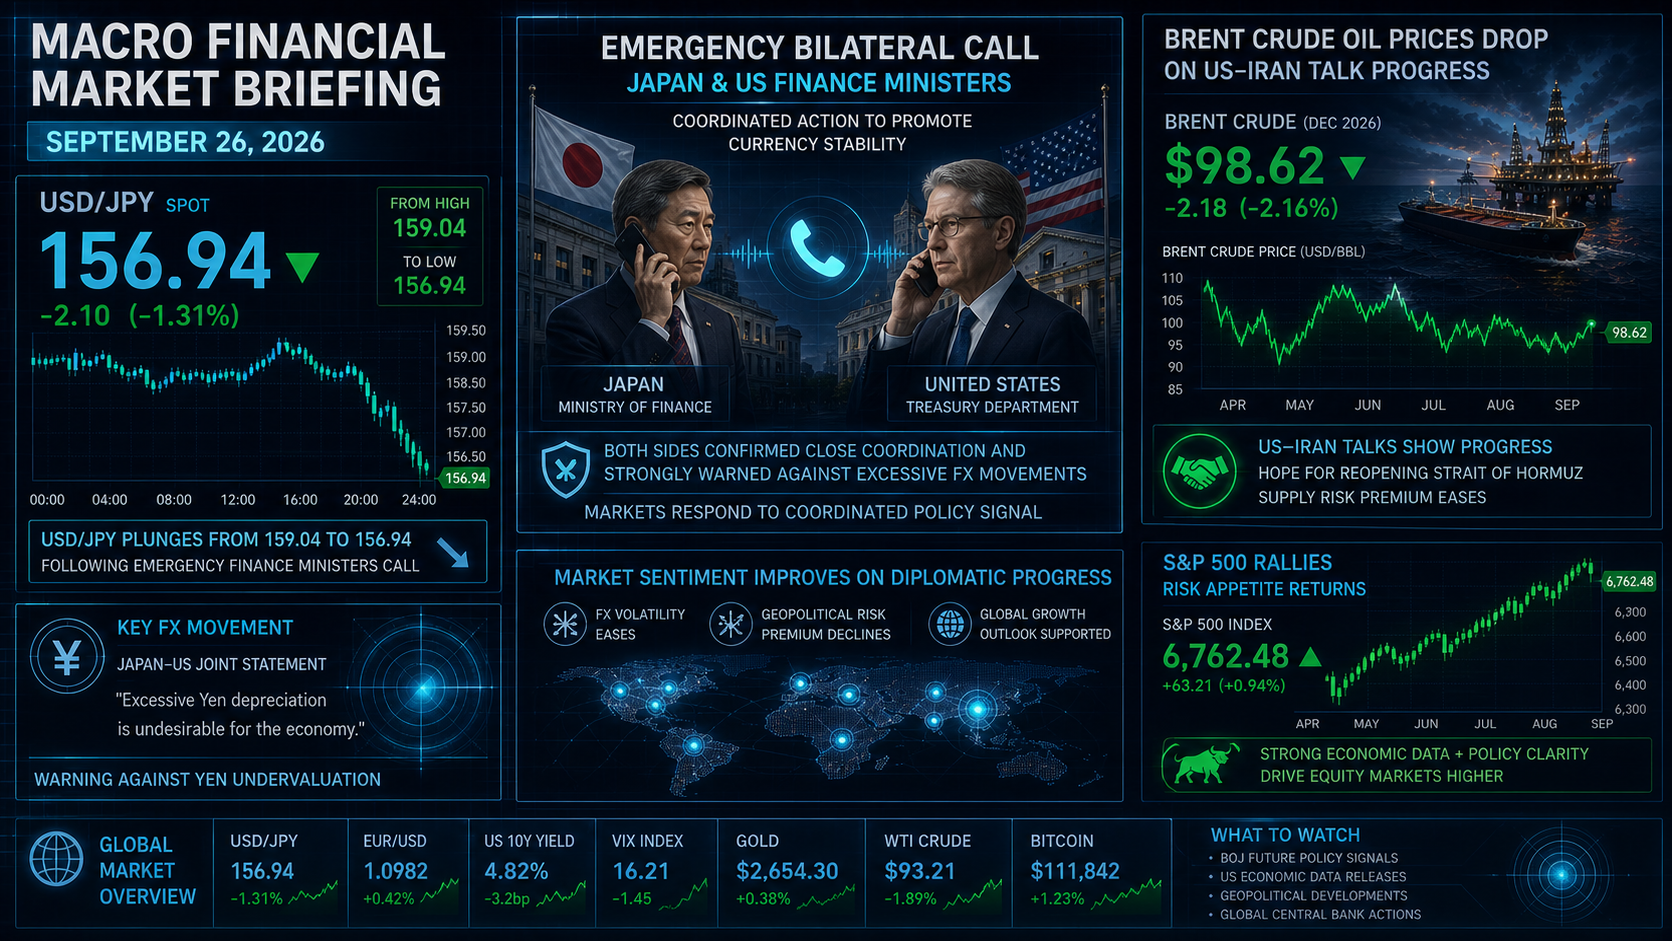
最大の注目材料は、9月25日に行われた片山さつき財務相とベッセント米財務長官の電話会談だ。日本時間21時、両財務相は金融市場の動向について意見交換するとともに、「円の過小評価は懸念事項である」との認識を再確認し、日米協力をさらに強化する意向を確認した。これは日本財務省が公式に発表している。
この発表を受け、為替市場では円買いが強まり、ドル円は大きく下落した。
9月25日のドル円は、日足ベースで高値158.85円、安値156.94円、終値157.35円。前日の高値159円台から、わずか一日で約2円の下落幅となった。
ただし、今回の動きを「日米が協調介入を決定した」と解釈するのは早い。公式発表で確認されているのは、あくまで円の過小評価への懸念共有と日米協力の強化であり、具体的な為替介入の実施決定ではない。
一方、中東では米国とイランの交渉担当者が、戦闘終結に向けた段階的な道筋について協議していると報じられた。協議には、イランによるホルムズ海峡の再開と、米国による対イラン経済封鎖の解除が含まれる可能性がある。
この報道を受け原油価格は下落したものの、Brentは100ドルを割り込んでいない。9月25日のBrent先物は前日比2.1%安の104.32ドル、WTIは2.3%安の92.41ドルで取引を終えた。
米国株は堅調だった。S&P500は7,740.33、ダウ平均は51,522.76、Nasdaq総合指数は27,089.11で、主要3指数はいずれも上昇した。
ただし、株高の背景を「米金利低下」と単純に説明することはできない。米10年債利回りはむしろ5.1~5.2%台と高水準で推移しており、9月25日には一時5.2%台まで上昇した。
日本株では9月25日の日経平均が66,364円、前日比+850円と5日続伸。祝日を挟んだ2営業日だけで1,345円上昇し、6万6,000円台を回復した。
トルコリラ円はドル円の急落を受けて下落。9月25日のTRY/JPYは始値3.2441円、高値3.2441円、安値3.2058円、終値3.2147円となった。前日比は-0.91%だった。
2. 為替・金利・マクロ経済動向
昨夜の為替市場で最も印象的だったのは、ドル円の急反落だ。
9月24日に159.05円近辺まで上昇したドル円は、25日には158.85円を高値として、最終的に156.94円まで急落した。日足終値は157.35円だった。
この円高を考えるうえで重要なのが、日米財務相電話会談である。
片山財務相とベッセント財務長官は9月25日21時に電話会談を行い、円の過小評価が懸念事項であることを再確認した。さらに両国は、金融市場の動向について意見交換し、日米協力をさらに強化する意向を確認した。
この発表が市場に与えたインパクトは大きい。
もっとも、ここで重要なのは、「協調介入が決まった」とは公式発表されていないことだ。
市場では今後の為替対応に対する警戒が強まったと考えることはできるが、「159円台に入れば必ず介入」「160円が絶対的な防衛ライン」と断定する根拠はない。
一方、米長期金利はむしろ上昇している。
9月25日の米10年債利回りは5.17%前後で推移し、直近では5.22%程度まで上昇する場面もあった。30年債利回りも5.47%前後と高水準にある。
つまり今回の円高は、
「米金利低下によるドル安」だけでは説明できない。
日米財務相会談を受けた為替当局への警戒、ポジション調整、原油価格の下落、中東情勢への期待など、複数の要因が重なったと見る方が自然だろう。
米9月カンザスシティ連銀サービス業活動指数は0と、予想の-1.0を上回った。一方、米国では高い長期金利が継続しており、金融環境は依然として緩和的とは言いにくい。
【想定レンジ(私見)】
週明けのドル円については、
- 下値:156.00~156.50円
- 中間レンジ:157.00~158.00円
- 上値:158.50~159.00円
を意識している。
今回の円高が一時的なポジション調整なのか、それとも為替市場における当局警戒の本格的な転換点なのかは、週明け以降の値動きを確認する必要がある。
特に159円近辺では、単なるテクニカルな売買だけではなく、日米当局の発言・行動に対する市場の感応度が高まっている点に注意したい。
3. 【重要】中東情勢&トルコ・トルコリラ深掘り
トルコリラ円は、ドル円の急落による円高圧力をまともに受けた。
9月25日のTRY/JPYは、
- 始値:3.2441円
- 高値:3.2441円
- 安値:3.2058円
- 終値:3.2147円
- 前日比:-0.91%
となった。
トルコにとっては原油価格の下落がプラス材料となる。
9月25日のBrent先物は104.32ドル、WTIは92.41ドルまで低下した。米国とイランの間で、ホルムズ海峡の再開を含む戦闘終結への段階的な協議が進められているとの報道が背景にある。
トルコはエネルギー輸入への依存度が高いため、原油価格の低下は輸入コストや経常収支、インフレ面でプラスに働く可能性がある。
ただし、ここで注意したいのは、
原油安=直ちにトルコリラ高
ではないことだ。
TRY/JPYは、
TRY/JPY ≒ USD/JPY ÷ USD/TRY
というクロス円の構造を持つ。
したがって、仮に原油安がトルコリラを支える材料になっても、USD/JPYが大きく下落すれば、TRY/JPYには円高方向から強い下押し圧力がかかる。
今回まさにこの構図が表れた。
トルコ中銀(TCMB)は9月10日の金融政策決定で、
- 政策金利:37.00%
- 翌日物貸出金利:40.00%
- 翌日物借入金利:35.50%
を維持している。
高金利はリラの下支え材料だが、一方でトルコ固有のインフレ、外貨需要、地政学リスクなども存在するため、金利だけで為替方向を決めることはできない。
【想定レンジ(私見)】
週明けのTRY/JPYについては、
- 下値:3.18~3.20円
- 中間:3.20~3.23円
- 上値:3.24~3.25円
を意識している。
特に重要なのは3.20円近辺。
今回の3.2058円という安値を見る限り、3.20円は心理的な節目として意識されやすい。
ただし、ドル円が再び156円方向へ下落する場合、TRY/JPYも連動して下押しされる可能性がある。
したがって、スワップ収益だけを見るのではなく、為替変動による含み損と必要証拠金の余裕を最優先した資金管理が重要になる。
4. 株式市場・注目企業動向【日本株・米国株】
9月25日の米国株市場では、主要3指数がそろって上昇した。
- S&P500:7,740.33
- ダウ平均:51,522.76
- Nasdaq総合:27,089.11
Nasdaqは+0.56%程度の上昇となった。
今回の株高については、米長期金利が低下したからという単純な説明はできない。
むしろ米10年債利回りは5.17%前後と高く、5.2%台まで上昇する場面もあった。
それでも株式市場が堅調だった背景には、AI関連株への強い投資意欲に加え、中東情勢の改善期待による原油価格の下落が、エネルギーコスト面での不安を一部和らげたことなどがある。
Reutersも9月25日の市場について、AI関連への期待と中東のエネルギー供給改善期待が、高い債券利回りによる逆風を上回ったと報じている。
日本株では9月25日の日経平均が、
66,364円、前日比+850円
と5日続伸した。祝日を挟んだ2営業日で1,345円上昇している。
半導体・AI関連株への買いが続いたほか、金融株も米長期金利の上昇を背景に買われた。
ただし、週明けの日本株にとって重要なのは、25日の東京市場終了後にドル円が大きく下落したことだ。
日経平均が66,364円まで上昇した時点では、156円台までのドル円急落はまだ十分に織り込まれていない。
したがって週明けは、
円高メリット株と円高デメリット株の選別
が重要なテーマになる可能性がある。
特に輸出比率の高い企業については、為替前提の見直しが意識される一方、内需・金融・輸入コスト低下の恩恵を受ける銘柄には異なる反応が出る可能性がある。
5. 暗号資産・コモディティ
コモディティ市場では、原油価格が前日までの高値圏から反落した。
9月25日のBrent先物は、
104.32ドル(-2.1%)
WTIは、
92.41ドル(-2.3%)
で終了した。
米国とイランの協議では、ホルムズ海峡の再開と米国による対イラン経済封鎖解除を含む段階的な道筋が協議されていると報じられた。ただし、Brentは依然として100ドルを上回っている。
つまり、「原油危機が解消した」のではなく、「供給不安に対するリスクプレミアムの一部が剥落した」と見る方が適切だろう。サウジアラビア周辺ではフーシ派による攻撃リスクも残っており、地政学リスクが完全に消えたわけではない。
ゴールド
金先物は9月25日、
4,308.20ドルで終了。前日比+0.24%だった。日中高値は4,331.05ドル、安値は4,290.87ドル。国内金価格については、田中貴金属の9月25日9:30公表値で、店頭小売価格24,150円/gとなっている。前日比は-73円だった。
海外金価格が4,300ドル台という極めて高い水準にある一方、日本の金価格はドル円の水準にも大きく左右される。今回のように円高が急速に進む局面では、海外金価格が底堅くても、円建て金価格には下押し圧力がかかりやすい。
Bitcoin
ビットコインは9月25日、84,000ドル前後で推移した。一時85,000ドルを上回る場面もあったものの、米10年債利回りが5%を超える高水準にあることが重石となり、上値を追う展開にはなっていない。
したがって現時点では、84,000ドル前後で方向感を探る局面と見るのが妥当だろう。
6. 考察ポイント【重要テーマ5選】
1.日米財務相電話会談の衝撃
――「円の過小評価」認識一致が市場に与えたインパクト
159円台を試したドル円が156円台まで急落。
片山財務相とベッセント財務長官の電話会談で確認された「円の過小評価への懸念」は、為替市場にどのようなシグナルを与えたのか。
重要なのは、協調介入が決定したわけではないこと。
それでも市場が「今後の為替対応リスク」を強く意識し始めた可能性について検証する。
2.ホルムズ海峡「段階的再開協議」の真実
――Brent104ドル台への反落は世界経済に何をもたらすのか
米国とイランの協議では、ホルムズ海峡の再開と米国による対イラン経済封鎖解除を含む段階的な道筋が議論されている。
その観測を受けBrentは104.32ドルまで下落した。ただし100ドルを割り込んだわけではない。
「中東危機が終わった」のではなく、「危機に対する市場のリスクプレミアムが一部剥落した」
という視点から、今後の原油価格を考える必要がある。
3.米中首脳会談後の世界秩序
――関税休戦は2027年1月10日まで延長
米中貿易休戦について、ベッセント米財務長官は、11月10日に期限を迎える休戦を2027年1月10日まで2か月延長すると説明した。
これは2月までの延長ではない。一方、AI分野では両国がAI安全性や緊急時の連絡体制について協議を続けている。米側はAI関連の重大インシデントを共有する仕組みを提案しており、AIを巡る競争とリスク管理の両面で米中協議が続いている。
関税、半導体、AI、安全保障。米中関係は単なる貿易問題から、より広い技術・経済競争へ移行している。
4.原油反落と円高急襲に揺れるトルコリラ
――TRY/JPY3.21円台と高金利の意味
TRY/JPYは9月25日に3.2058円まで下落し、3.2147円で週を終えた。トルコにとって原油安はプラス材料だが、ドル円が大幅に下落すれば、その効果はTRY/JPYでは相殺される。
TCMBの政策金利37%という高金利はリラの下支え要因だが、高金利=為替下落リスクがなくなるわけではない。スワップ収益を狙う場合も、最終的には為替差損と証拠金余力を含めた総合的なリスク管理が重要になる。
5.日経平均6万6,364円と「157円台」の落とし穴
――週明け東京市場は円高をどう織り込むのか
9月25日の日経平均は66,364円まで上昇し、5日続伸となった。しかし、その東京市場終了後にドル円は156円台まで急落した。つまり週明けの東京市場では、「日経平均は史上級の高値圏、一方で為替は急速な円高」という新しい条件で取引が始まる。
輸出企業、半導体・AI関連、金融、内需株。それぞれに為替変動の影響は異なる。
来週は単純に「日本株が強いか弱いか」ではなく、円高によってどのセクターの利益見通しが修正されるのかを見る必要がある。
今週の総括
今週の市場を一言で表すなら、
「金利高・原油高・円安の相場に、日米当局と中東情勢という新たな変数が加わった週」
だった。
特に9月25日は、
- ドル円:158.85円 → 156.94円
- Brent:104.32ドル
- WTI:92.41ドル
- 米10年債:約5.2%台
- 日経平均:66,364円
- S&P500:7,740.33
- 金:4,308.20ドル
- TRY/JPY:3.2147円
という、非常に複雑な組み合わせとなった。
注目すべきは、原油が下落したにもかかわらず米長期金利は5%台にとどまり、株式市場は上昇したことだ。
これは「インフレ懸念が完全に後退した」という相場ではない。
むしろ、
高金利を許容しながらAI・企業利益への期待で株式市場が上昇する一方、為替市場では日米当局のメッセージによって円高圧力が急速に強まった
と整理した方が、現在の市場を正確に捉えている。
週明けは、ドル円156~159円の攻防、Brent100ドル台の維持・割れ、米10年債5%台の持続性、そして日本株が急速な円高をどこまで織り込めるかが最大の焦点となる。
※【免責事項・但し書き】
本レポートは、2026年9月26日朝時点で確認可能な政府・中央銀行公式発表、Reuters等の報道、Investing.com等の市場データをもとに構成しています。市場データは情報提供会社によって終値・時刻・小数点以下の数値が異なる場合があります。
また、本レポートには筆者自身の市場分析・想定レンジ・考察が含まれています。これらは将来の価格を保証するものではなく、特定の金融商品への投資を推奨するものでもありません。
実際の投資判断および資金管理については、ご自身の判断と責任において行ってください。