




Daily Morning Report(2026年9月29日)
米長期金利の上昇と中東情勢の不透明
1. 概要・市場のポイント
9月29日火曜日。日本時間午前5時、米国株式市場の取引終了を迎えた東京の朝です。
昨夜のグローバル市場では、先週末に急速に進んだ円高が一服する一方、米長期金利の上昇と中東情勢の不透明感が再び市場の主要テーマとなりました。
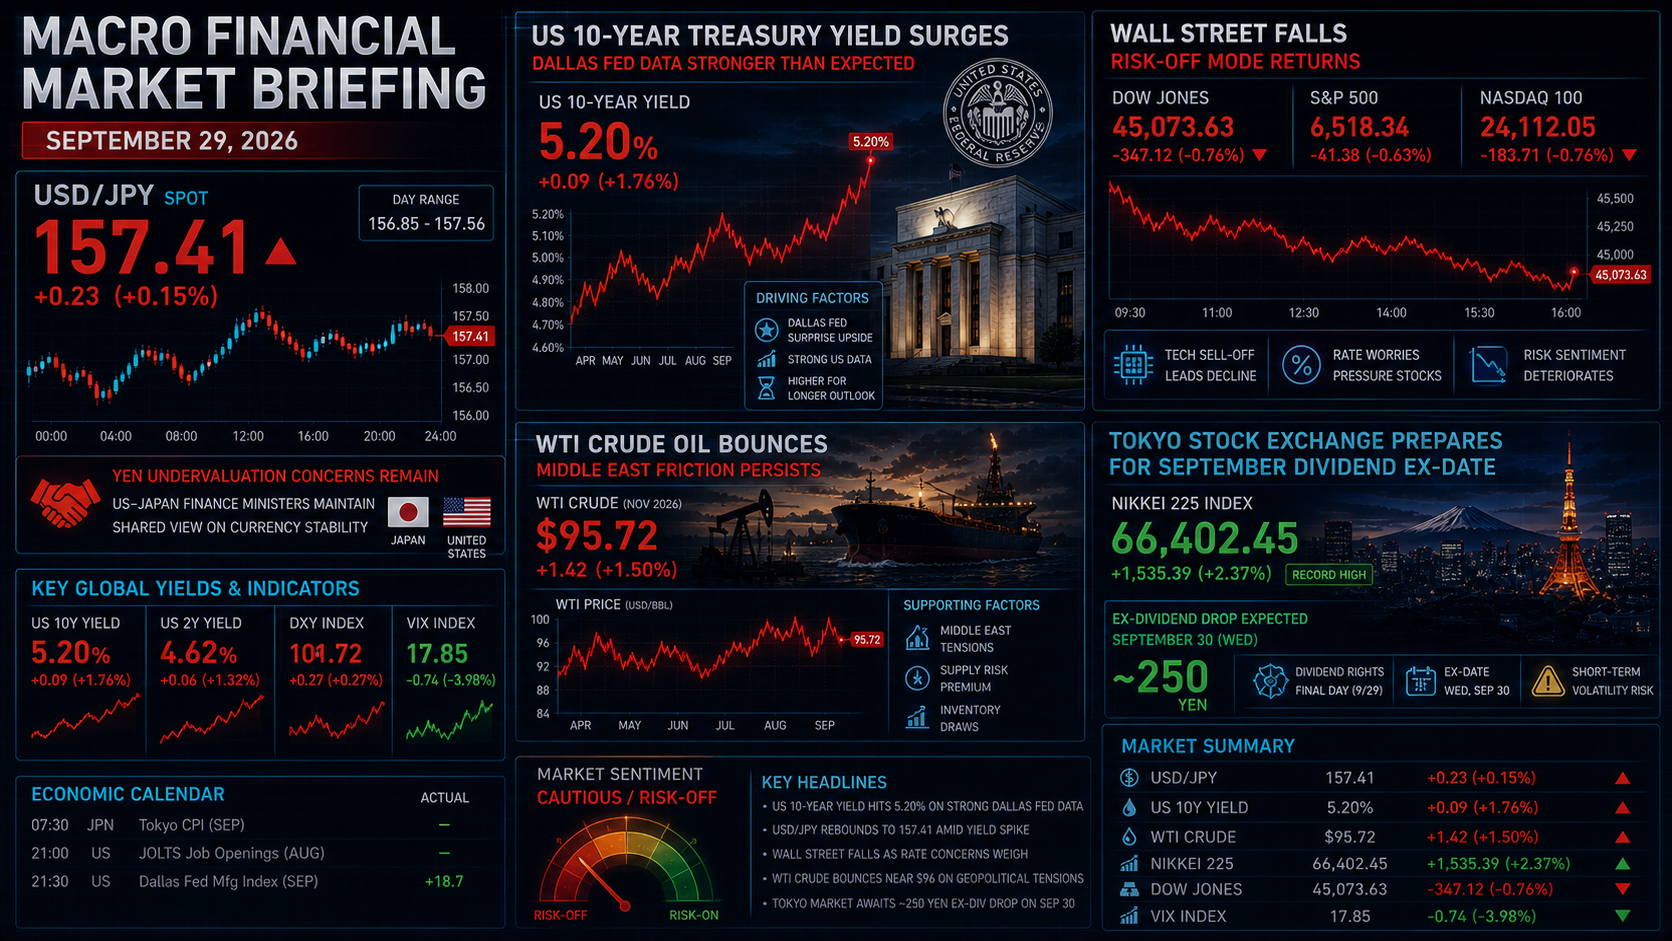
ドル円は9月25日の156.94円までの急落後、週明け28日は一時156円台後半まで下押ししましたが、その後は反発。市場データでは157円台前半~半ばで推移し、米国市場終了時点では157.4円前後となりました。米10年債利回りが5.2%台まで上昇したことが、ドルを下支えしました。(eoption.com)
9月28日に発表されたダラス連銀のテキサス製造業景況調査では、製造業の生産指数が29.5と前月の16.1から大幅に上昇。一方、総合的な事業活動指数は9.8と、前月の11.6から小幅に低下しました。つまり、製造現場の活動は強まった一方、企業の先行き見通しにはやや慎重さも残る内容です。(dallasfed.org)
米国株式市場では、原油価格と米国債利回りの上昇を受けて主要3指数がそろって下落。
- ダウ平均:51,481.51ドル(-347.11ドル、-0.67%)
- S&P500:7,683.69(-0.77%)
- NASDAQ総合:26,820.38(-248.34、-0.92%)
となりました。(thecompanychronicle.com)
特に原油は、週末にトランプ大統領がイランによるホルムズ海峡再開提案を拒否したことで、週初に買いが先行しました。Brentは一時101ドル台まで上昇した後に伸び悩み、WTIも一時96ドル台まで上昇しました。最終的な9月28日の原油先物終値は、Brentが105.28ドル、WTIが92.60ドルでした。(reuters.com)
東京市場では、本日9月29日が9月末権利確定銘柄の権利落ち日です。
昨日28日の日経平均は前週末比486.58円安の65,877.62円と、6日ぶりに反落しました。(yahoo.com)
本日の焦点は、理論上の配当落ち分をどこまで市場が吸収できるかです。現在の試算では、日経平均への配当落ち影響は約350円程度とされており、原稿の「250~260円程度」は下方修正が必要です。(atpages.jp)
配当再投資に伴う先物買いについては、約1.5~1.6兆円規模との試算も出ています。ただしこれは推計値であり、実際のフローとは一致しない可能性があります。
トルコリラ円(TRY/JPY)は、9月28日のInvesting.com日足で高値3.2225円、安値3.1961円、終値3.2098円。3.20円近辺で上下する展開となりました。(investing.com)
2. 為替・金利・マクロ経済動向
昨夜の為替市場では、先週末の円高の勢いがいったん落ち着きました。
ドル円は9月28日、156円台後半まで下押しした後に反発。市場データによって若干の差がありますが、米国市場終了時点では157.4円前後で推移しました。eOptionでは157.39円となっています。(eoption.com)
米10年国債利回りは一時**5.272%**まで上昇し、最終的には5.24%前後。2026年の高水準を更新しました。(eoption.com)
このため、昨夜のドル円反発を考えるうえでは、先週末の日米財務相会談による円安けん制だけでなく、米長期金利の上昇というドル側の材料も重要です。
9月28日発表のダラス連銀調査では、テキサス州製造業の生産指数が29.5まで上昇。新規受注30.7、出荷24.8、雇用15.1と、複数の活動指標が改善しました。(dallasfed.org)
企業見通し指数は8.7と前月19.2から低下しており、「米製造業が一様に強い」とまでは言えません。
したがって今回のデータは、
「足元の製造活動は強いが、先行きへの見方はやや慎重」
という二面性を持つ内容と整理できます。
先週25日の日米財務相会談では、円の過小評価が問題との認識が再確認されましたが、追加の為替介入が決定されたわけではありません。
そのため、ドル円では現在、
- 米長期金利の上昇
- 円安けん制
- 投機筋のポジション調整
- 本邦実需のドル需要
が同時に作用しています。
「156円台後半まで下がれば必ず実需買いが入る」と断定することはできませんが、金利差や企業の外貨需要が下値を支える要因になる可能性はあります。
【想定レンジ(私見)】
本日のドル円は、
- 下値支持:156.80~157.00円
- 上値抵抗:157.80~158.00円
を想定しています。
ただし、「158円台後半なら必ず財務省の牽制発言が出る」と固定的に考えるのではなく、円安水準が再び急速に進んだ場合には、当局発言や市場参加者の介入警戒が強まりやすいという程度に捉えておきます。
米10年債利回りが5.2%台という高水準にあるため、円高方向への急進には新たな材料が必要になる可能性があります。
3. 【重要】中東情勢&トルコ・トルコリラ深掘り
トルコリラ円(TRY/JPY)は、9月28日の取引で、
高値3.2225円
安値3.1961円
終値3.2098円
となりました。
3.20円を一時割り込んだものの、終値では3.21円近辺まで戻しています。(investing.com)
中東情勢は引き続きトルコリラにとって重要な外部要因です。
トランプ大統領によるイラン提案の拒否を受け、9月28日の原油市場では一時WTIが96ドル台、Brentが101ドル台まで上昇。その後は米・イラン間の協議継続への期待から上昇幅を縮小し、最終的にはWTI92.60ドル、Brent105.28ドルで終了しました。(reuters.com)
原油高はエネルギー純輸入国であるトルコにとって、輸入コストや経常収支、インフレ面でのリスク要因となります。
TCMBは9月10日の金融政策決定会合で、
- 1週間物レポ政策金利:37.00%
- 翌日物貸出金利:40.00%
- 翌日物借入金利:35.50%
を維持しました。
高金利政策はリラを支える要因の一つですが、これだけで為替下落リスクがなくなるわけではありません。
特にTRY/JPYは、
TRY/JPY ≒ USD/JPY ÷ USD/TRY
というクロス円の構造を持つため、ドル円が急速に円高方向へ動けば、USD/TRYが安定していてもTRY/JPYは下落する可能性があります。
外為どっとコムでは9月28日から10月31日にかけて、入金額に応じてTRY/JPYなどのスワップポイントを最大30%相当上乗せするキャンペーンが実施されています。(gaitame.com)
【想定レンジ(私見)】
本日のTRY/JPYは、
- 下値支持:3.19~3.20円
- 上値抵抗:3.23~3.24円
を想定。
中東情勢、原油価格、ドル円、トルコの金融政策という4つの変数を同時に確認しながら、筆者自身の運用では実効レバレッジ1.5倍前後を維持し、急変時の耐久力を優先する方針です。
4. 株式市場・注目企業動向【日本株・米国株】
昨夜の米国株式市場は、先週末の上昇から反落しました。
9月28日の終値は、
- ダウ平均:51,481.51ドル(-347.11ドル、-0.67%)
- S&P500:7,683.69(-59.72、-0.77%)
- NASDAQ総合:26,820.38(-248.34、-0.92%)
です。(thecompanychronicle.com)
原稿にある「ダウ51,563.40ドル、S&P500 7,698ドル台、NASDAQ 27,068ドル台」は修正が必要です。
背景には、
原油価格の上昇
↓
インフレ長期化への警戒
↓
米国債利回り上昇
↓
株式バリュエーションへの圧力という連鎖が意識されました。
NVIDIAは自社株買い枠を1,500億ドル拡大すると発表し、相場全体が下落する中でも上昇しました。(thecompanychronicle.com)
なお、原稿の「ボーイングが部品調達懸念から5%超急落」という説明は、値動き自体は大きく下落したものの、理由の部分を断定するには根拠が弱いため、
「ボーイングが5%超下落し、ダウの下押し要因となった」
程度に修正します。市場報道ではボーイングが大きく下落したことが確認できます。(marketscreener.com)
東京市場では9月28日、日経平均が65,877.62円まで下落。
前週末の66,364.20円から486.58円下落し、6日ぶりの反落となりました。(yahoo.com)
そして本日29日は権利落ち日です。
日経平均の理論的な配当落ち影響は、現在の市場試算では約350円程度。
配当再投資による先物買いは約1.5~1.6兆円規模との試算もあり、実際の需給がどの程度これを相殺するかが本日のポイントです。
重要なのは、
「指数が寄り付きで350円程度下がること自体は、企業価値の悪化を意味しない」
という点です。
権利落ちによる機械的な指数調整と、需給・ニュースによる実際の株価変動を分けて見る必要があります。
5. 暗号資産・コモディティ
原油
9月28日の原油市場は、週末の米・イラン情勢を受けて荒い値動きとなりました。
トランプ大統領がイランによるホルムズ海峡再開提案を拒否したことで、取引開始直後には原油が大きく上昇。
その後、カタールなどの仲介による協議継続への期待から上昇幅を縮小しました。
最終的な9月28日終値は、
- Brent:105.28ドル(+0.96ドル、+0.9%)
- WTI:92.60ドル(+0.19ドル、+0.2%)
でした。(reuters.com)
本日の焦点は原油が100ドルを超えるかどうかだけではありません。
「ホルムズ海峡の実際の輸送量がどこまで回復するか」
が、今後の原油価格とインフレ期待を判断するうえで重要です。
ゴールド
金は原油・米長期金利の上昇を受けて大きく下落しました。
9月28日のCOMEX金先物12月限は、
4,168.40ドル/トロイオンス(-152.80ドル、-3.54%)
で終了。米10年債利回りが5.24%前後まで上昇したことなどが、金価格の大きな下押し要因となりました。(eoption.com)
また、国内の田中貴金属の9月28日17:00公表値は、
23,347円/g
でした。
今回の金価格の下落は興味深い動きです。
通常なら中東情勢の悪化は安全資産として金を支える材料になりますが、今回は、
原油高
→ インフレ懸念
→ 米金利上昇
→ 金の保有コスト上昇
というルートが強く意識されました。
つまり、地政学リスクがそのまま金価格上昇につながるとは限らないことを示す一例となっています。
ビットコイン
ビットコインは週明けに下落。
9月28日午前の市場では82,000~83,000ドル台まで下げる場面があり、金利上昇とリスク資産全体の弱含みが重石となりました。(fortune.com)
「84,000ドルを割り込み、82,000~83,000ドル台で下げ止まりを探る展開」
6. 考察ポイント【重要テーマ5選】
1.ドル円157円台――円高圧力と米金利5.2%台の綱引き
先週末の日米財務相会談を受けて156円台まで急落したドル円は、週明けに157円台へ反発。
米10年債利回りが5.24%前後まで上昇する一方、日米当局による円安けん制も意識されています。
今後は、
米長期金利
×
円安けん制
×
投機筋のポジション調整
×
実需のドル需要
という4つの要因を分けて観察する必要があります。
2.米株3指数反落――原油・金利上昇が再び重石に
9月28日の米国株は、
- ダウ:-0.67%
- S&P500:-0.77%
- NASDAQ:-0.92%
とそろって下落しました。
原油上昇と米10年債5.24%前後への上昇が、特に成長株のバリュエーションを圧迫しました。(eoption.com)
米中貿易休戦延長による安心感だけではなく、原油・金利・インフレという別の変数が株価を動かし始めている点に注目です。
3.9月配当権利落ち日――日経平均約350円の機械的調整
本日29日は9月末権利確定銘柄の権利落ち日。
日経平均には約350円程度の配当落ち影響が見込まれています。(atpages.jp)
配当再投資に伴う先物買いがどの程度入るかについては、約1.5~1.6兆円規模との試算があります。
したがって、本日の指数を見る際には、
「配当落ちによる機械的下落」
と
「実際の需給・投資家心理による下落」
を分けて考えることが重要です。
4.米・イラン協議と原油100ドル――ホルムズ海峡の実態を追う
週末にイランが提示したホルムズ海峡再開を含む提案をトランプ大統領が拒否したことで、週初の原油市場は急反発しました。
ただし、米・イラン間の協議そのものが終了したわけではなく、カタールなどの仲介による協議継続が報じられています。(reuters.com)
今後は単純な「原油100ドル突破」ではなく、
ホルムズ海峡の通航量
→ 原油供給
→ 原油価格
→ インフレ期待
→ 米長期金利
という連鎖を確認していきます。
5.トルコ中銀37%と原油高――TRY/JPY 3.21円台の耐久力
TRY/JPYは9月28日に3.1961円まで下落したものの、終値は3.2098円。3.20円近辺での攻防となりました。(investing.com)
TCMBの政策金利37%はリラを支える要因の一つですが、原油価格、USD/TRY、USD/JPYの3つを同時に見る必要があります。
また、外為どっとコムでは9月28日からスワップポイント増額キャンペーンが開始されていますが、スワップは市場環境や各社条件によって変動するため、「高スワップ=為替リスクが小さい」とは考えないことが重要です。(gaitame.com)
自身の運用では、引き続き実効レバレッジ1.5倍前後を一つの安全管理目安として、スワップ収益よりも急変時の耐久力を優先します。
本日のチェックポイント
- ドル円157円台を維持できるか
- 米10年債5.2%台がさらに上昇するか
- ホルムズ海峡問題を受けた原油の100ドル台定着
- 日経平均の約350円の配当落ちを先物買いがどこまで吸収するか
- 日経平均65,000~66,000円台の需給
- 金4,100ドル台での下げ止まり
- BTCの82,000~84,000ドルレンジ
- TRY/JPYの3.20円近辺の攻防
9月末から10月相場への移行局面では、先週までの「円安・株高」という単純な構図から、少し状況が変わってきています。
現在の市場では、
円安圧力:米長期金利5.2%台
に対して、
円高圧力:日米当局による円安けん制
がぶつかっています。
同時に、
中東情勢 → 原油 → インフレ → 米金利 → 株価
というもう一つの連鎖も動き始めています。
本日は個別の値動きだけを見るのではなく、為替・金利・原油・株式の4市場がどの順番で反応しているのかを確認することが、10月相場を読むうえで重要なポイントになりそうです。
※【免責事項・但し書き】
本レポートは、米国・日本・トルコの政府・中央銀行、各市場データ提供会社、報道機関等が公表した情報を基に作成しています。市場データは、取引所・データ提供会社・公表時刻によって若干の差異が生じる場合があります。
また、「筆者の想定レンジ」「私見」「シナリオ」は筆者自身の市場分析であり、将来の価格を保証するものではありません。
実際の投資判断および資金管理については、ご自身の判断と責任において行ってください。