



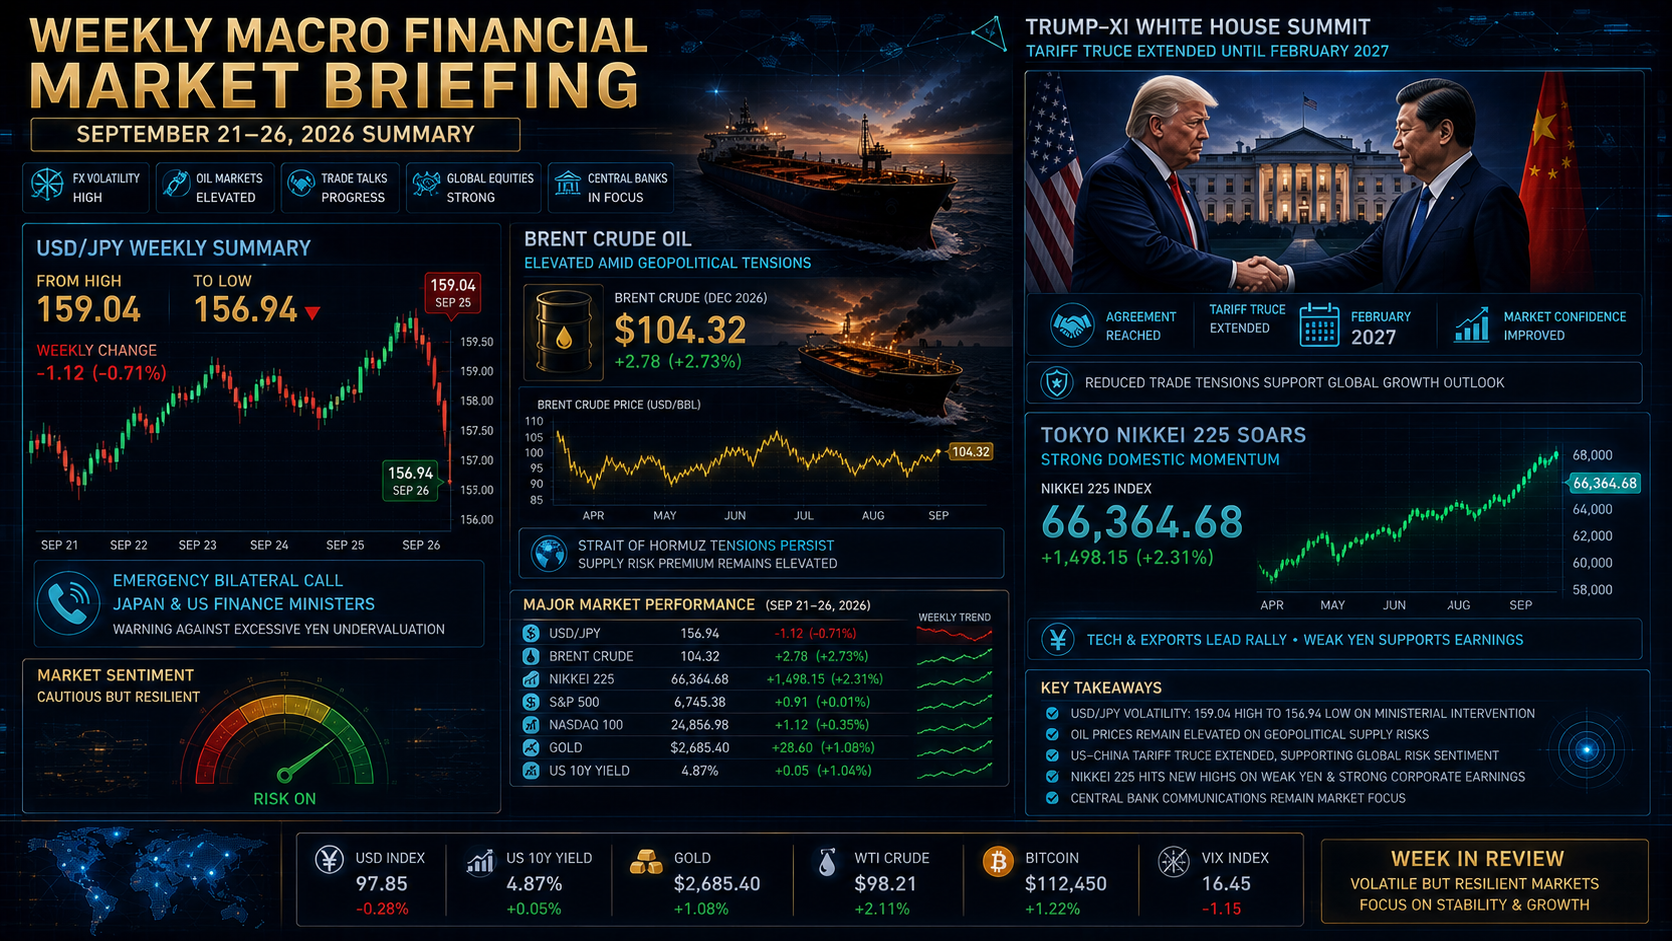

Weekly Morning Report(2026年9月第4週 / 9月21日〜9月26日)
「159円台まで進んだドル高・円安が、日米財務相会談をきっかけに急反落。一方、米株は高金利を吸収し、原油はBrentが100ドル台を維持したまま週を終えた一週間」
1. 概要・週間市場トレンド総括
9月27日日曜日。秋の気配が色濃くなる東京の朝、今週1週間のグローバル市場を振り返ると、為替・原油・金利・株式のそれぞれで大きな変化が交錯した一週間だった。
今週(9月21日〜9月26日)の市場を一言で表すなら、
「159円台まで進んだドル高・円安が、日米財務相会談をきっかけに急反落。一方、米株は高金利を吸収し、原油はBrentが100ドル台を維持したまま週を終えた一週間」
だった。
週前半から半ばにかけては、米国の労働市場と住宅市場の底堅さが意識された。
9月19日までの米新規失業保険申請件数は19万7,000件と前週から1,000件減少し、7月中旬以来の低水準となった。4週平均も20万2,250件まで低下している。市場では歴史的な低水準が意識された一方、季節調整の特殊要因についても指摘されている。(reuters.com)
また、8月の米新築住宅販売は年率換算68万4,000戸となり、前月比6.4%増加した。ただし前年比では2.0%減少しており、「年初来最高」とするより、前月から大きく反発したものの前年水準は下回ったと表現するのが適切だ。(census.gov)
こうした米景気の底堅さや高インフレへの警戒を背景に、米長期金利は高水準で推移した。9月25日の米10年債利回りは一時5.22%まで上昇し、週末時点でも5.1%台を維持した。(publicnow.com)
ドル円も週前半に上昇。9月18日のInvesting.com終値156.89円から、21日157.38円、23日158.31円、24日158.86円と上昇し、24日には159.05円まで上値を伸ばした。(investing.com)
しかし週末、相場の景色が一変した。
9月25日、日本時間21時に片山さつき財務相とベッセント米財務長官が電話会談を実施。両者は「円の過小評価は懸念事項である」と再確認し、日米協力をさらに強化する意向を確認した。これは日本財務省が公式に発表している。(mof.go.jp)
その後、ドル円は25日に高値158.85円、安値156.94円、終値157.27円まで急反落した。週初から見れば大幅な変動ではないものの、週中の159円台から156円台への急落という意味では、非常にボラティリティの高い一週間だった。(investing.com)
ただし、今回の電話会談で具体的な追加介入が決定したわけではない。
市場では追加的な為替対応への警戒が強まったとみられるが、「160円が公式な防衛ライン」「協調介入が秒読み」と断定することはできない。
原油市場ではBrentが104.32ドル、WTIが92.41ドルで週を終えた。Brentは9月18日の103.87ドルから週間では約0.4%上昇し100ドル台を維持した一方、WTIは同期間に約7.9%下落している。したがって「原油高」と一括りにするより、国際指標であるBrentは高値圏を維持する一方、WTIは週間で大きく調整したと見るのが正確だ。(energynow.ca)
米国株は高金利にもかかわらず堅調だった。
9月25日の終値は、
- S&P500:7,743.41
- ダウ平均:51,828.62
- Nasdaq総合:27,068.72
となった。9月18日との比較では、週間でS&P500が約+1.21%、ダウが約+0.28%、Nasdaqが約+2.06%となる。(statmuse.com)
日本株では、祝日を挟んで9月24日、25日の2営業日の取引となったが、日経平均は24日に+495.04円、25日に+850.21円と上昇し、25日終値は66,364.20円。9月18日終値65,018.95円からの週間上昇幅は+1,345.25円となった。(indexes.nikkei.co.jp) (markets.ft.com)
トルコリラ円(TRY/JPY)は、Investing.comのデータでは週初21日の3.2253円から25日終値3.2149円へ小幅に下落。週間の高値は3.2597円、安値は3.2017円だった。(investing.com)
2. 為替・金利・マクロ経済の1週間
今週の為替市場は、まさに「ジェットコースター」と呼ぶにふさわしい値動きだった。
9月18日終値156.89円だったドル円は、21日に157.38円、23日に158.31円、24日に158.86円まで上昇。24日には日中高値159.05円を付けた。(investing.com)背景には、米景気の底堅さ、高い米長期金利、FRBの金融政策を巡る市場の警戒などがあった。
米10年債利回りは25日に一時5.22%まで上昇し、その後5.16~5.18%程度で推移した。つまり、今回の円高局面は米長期金利の大幅低下を主因としたものではない。(publicnow.com)
そして25日、日本時間21時に日米財務相電話会談が行われた。財務省によれば、片山財務相とベッセント財務長官は「円の過小評価」が懸念事項であるとの認識を再確認し、金融市場の動向について意見交換するとともに、日米協力をさらに強化する意向を確認した。(mof.go.jp)
この発表を受け、ドル円は156.94円まで下落した。
ここで重要なのは、公式に確認されているのは円の過小評価への懸念共有と日米協力の強化であり、具体的な追加介入の実施決定ではないという点だ。
7月末には日米による協調的な円買い介入が実施されたことが確認されているが、160円は公式に設定された固定的な「防衛ライン」ではない。7月31日の東京市場ではドル円が160円台で推移していたことは確認できるものの、介入水準そのものを160円と定義することはできない。(boj.or.jp)
今回の円高については、「米金利差が急縮小した円高」ではなく、「当局メッセージをきっかけに為替市場のポジション調整が進んだ可能性がある円高」と整理するのが現時点では妥当だろう。
ただし、「純粋に口先介入によるもの」と断定することも避けたい。為替市場ではポジション調整、原油価格、中東情勢、米金利、実需など複数要因が同時に作用するためだ。
【想定レンジ(私見)】
翌週(9月第5週)のドル円は、
- 下値支持:155.80~156.20円
- 中間レンジ:156.50~158.00円
- 上値抵抗:158.50~159.00円
を想定している。
当局の為替対応への警戒が上値を抑える一方、米10年債が5%台にある限り、ドル円の下値では日米金利差を意識した買いが入る可能性もある。したがって、翌週は方向感よりも高ボラティリティの継続を警戒したい。
3. 【重要】中東有事とトルコ・トルコリラ週次深掘り
今週のTRY/JPYは、トルコ固有の材料よりも、ドル円と原油という外部要因に強く左右された一週間だった。
Investing.comのデータでは、
- 9月21日終値:3.2253円
- 週間高値:3.2597円
- 週間安値:3.2017円
- 9月25日終値:3.2149円
となっている。(investing.com)
週中にはドル円が159円台まで上昇したことでTRY/JPYも3.25円台まで上昇したが、週末にドル円が156円台まで急落すると、TRY/JPYも3.20円台前半まで押し戻された。
トルコ側にプラス材料があったとしても、USD/JPYが大きく下落すればTRY/JPYには円高方向から直接的な下押し圧力がかかる、原油価格はトルコにとって重要な外部要因だ。
9月25日のBrentは104.32ドルで、100ドルを上回る水準を維持した。ただし、WTIは92.41ドルまで下落しており、原油市場全体が一方向に上昇しているわけではない。(energynow.ca)
トルコはエネルギー輸入依存度が高いため、原油価格の上昇は輸入コストや経常収支、インフレに対して逆風となり得る。一方、原油価格が低下すれば、その逆方向に作用する可能性がある。したがって、トルコリラを見る場合には、「原油高=リラ安」と単純化するのではなく、原油 → トルコの外部収支・インフレ → USD/TRYという経路と、USD/JPY → TRY/JPYという2つの経路を分けて考える必要がある。
TCMBは9月10日の金融政策決定で、
- 政策金利:37.00%
- 翌日物貸出金利:40.00%
- 翌日物借入金利:35.50%
を維持している。
高い政策金利はリラを支える重要な要因の一つだが、インフレ率、外貨需要、経常収支、資本フローなども為替を左右するため、高金利そのものを「防壁」と断定するより、リラの下支え要因の一つと位置付ける方が適切だ。
FX会社のスワップポイントは日々変動し、キャンペーンによっても異なるため、「1万通貨24~25円が安定」と一般化するのではなく、実際の取引会社の提示値を確認する必要がある。
【想定レンジ(私見)】
翌週のTRY/JPYについては、
- 下値:3.18~3.20円
- 中間:3.20~3.23円
- 上値:3.24~3.26円
を意識している。
特にドル円が再び156円台を割り込む場合、TRY/JPYにも連動した下押し圧力がかかる可能性がある。スワップ収益を重視する場合でも、重要なのはスワップ額そのものではなく、為替変動による含み損を吸収できる証拠金余力を維持することだ。
4. 株式市場・注目企業動向【日本株・米国株】
今週の米国株市場は、米長期金利の高止まりという逆風を抱えながらも、AI関連への投資期待などを背景に堅調だった。
9月25日の終値は、
- S&P500:7,743.41
- ダウ平均:51,828.62
- Nasdaq総合:27,068.72
となった。(statmuse.com)
9月18日との比較では、
- S&P500:+1.21%
- ダウ平均:+0.28%
- Nasdaq:+2.06%
となり、特にNasdaqの上昇が目立った。
日本株では9月24日、25日の2営業日で日経平均が、
65,513.99円 → 66,364.20円
と850.21円上昇。9月18日終値65,018.95円との比較では週間で+1,345.25円、約+2.07%となった。(indexes.nikkei.co.jp)
物色の中心には半導体・AI関連株があった。
特にイビデン(4062)は9月24日に+14.57%の22,405円まで上昇し、25日も+940円、+4.20%の23,345円まで続伸した。(finance.yahoo.co.jp)
政府・産総研とDMG森精機、コマツなどが、フィジカルAI向けの製造データ収集で連携する構想が報じられた。報道によれば、2026年度内にも、工場内の産業用ロボットや工作機械などに共通IDを付与し、メーカーの垣根を越えて稼働状況や加工条件などのデータを収集する計画で、対象は約1,600台規模とされている。(traders.co.jp)
これは単なる「ロボット需要」だけではなく、製造現場のデータそのものをAI学習資産として活用するという、日本のフィジカルAI戦略の一つとして注目されるテーマだ。ただし、個別銘柄の株価上昇をこの政策だけで説明することはできない。半導体需要、AI投資、企業業績、需給など複数の要因が重なっている。
そして週明け最大のポイントは、金曜夜のドル円急落だ。
25日の東京市場終了時点ではドル円は158円台だったため、156円台までの円高は東京株式市場には十分織り込まれていない。そのため週明けは、自動車・機械など輸出比率の高い銘柄を中心に、為替前提の修正が意識される可能性がある。
5. 暗号資産・コモディティ週次総括
今週のコモディティ市場では、ホルムズ海峡を巡る地政学リスクと米・イラン協議への期待が原油価格を大きく振らせた。9月25日のBrent先物は104.32ドル、WTIは92.41ドル。
Brentは前週末の103.87ドルから約0.4%上昇し、100ドル台を維持した。一方、WTIは前週末の100.30ドルから約7.9%下落した。(energynow.ca)
25日の原油安には、米国とイランが戦闘終結やホルムズ海峡再開に向けて協議を進めているとの観測が影響した。報道によれば、協議ではイランがホルムズ海峡を再開し、米国が経済封鎖を解除するという段階的な枠組みが議論されている。(energynow.ca)ただし、Brentが100ドルを上回っていることからも、供給不安に対する市場の警戒が完全に消えたとは言いにくい。
ゴールド
金は高値圏で推移した。
COMEXの12月限金先物は9月25日に、4,321.20ドル/トロイオンスで終了。前日比+23.20ドル、+0.54%だった。(investing.com)
国内では、田中貴金属の9月25日9:30公表の店頭小売価格が、24,150円/gとなった。前日比73円安である。(gold.tanaka.co.jp)
米10年債利回りが5%台にあることは金にとって逆風だが、地政学リスクや通貨・金融政策への不確実性が金価格を支える構図は続いている。ただし、金価格についても「中央銀行・機関投資家の買いが極めて頑強」と断定する場合には、具体的な購入統計を別途示す必要がある。
Bitcoin
ビットコインは週初に大きく上昇した後、週末にかけて調整した。9月25日の終値はデータベースによって若干異なるが、StatMuseでは84,034.92ドル。日中高値85,230ドル、安値83,165ドルだった。(statmuse.com)したがって、「84,000ドル前後で週を終えた」という表現が適切だ。
今週は米長期金利の上昇という逆風がある一方、AI・米国株のリスクオン期待や米中協議などが支援材料となり、方向感の定まりにくい展開となった。
6. 来週の注目イベント・シナリオ展望 考察ポイント
来週は9月末から10月初旬へ移行するため、米国の雇用・景気指標に加え、日本では日銀短観が重要になる。
米国では、
- 9月29日:JOLTS求人件数
- 9月30日:ADP雇用統計、GDP改定値、PCE関連指標
- 10月1日:ISM製造業景況指数、新規失業保険申請件数
- 10月2日:米雇用統計
が予定されている。(newyorkfed.org) (bls.gov)
日本では10月1日に、日銀短観(9月調査)が公表される予定で、9月17・18日に開催された日銀金融政策決定会合の「主な意見」も同日に公表予定となっている。(boj.or.jp)
来週のドル円では、単純に「155円か160円か」ではなく、
①米長期金利
②米雇用統計
③日銀短観
④日米当局の為替発言
⑤原油価格
の5要素を同時に見る必要がある。
【週間深掘りテーマ5選】
1.ドル円159円台から156円台へ急反落
――日米財務相「円の過小評価」発言は何を意味するのか
9月24日の159.05円から25日の156.94円まで急落したドル円。日米財務相電話会談では「円の過小評価」が懸念事項として再確認された。ただし、具体的な追加介入が決定されたわけではない。当局発言が為替ポジションにどの程度影響したのか、そして米金利差という構造要因が今後どう作用するのかを検証する。
2.米中貿易休戦は2027年1月10日まで延長
――関税リスクの先送りとAI・半導体競争の次なる焦点
米中の貿易休戦について、ベッセント米財務長官は9月23日、11月10日に期限を迎える枠組みを2027年1月10日まで2か月延長することで合意したと説明した。(icis.com)重要なのは「2月」ではなく1月10日であること。また、これを「米中間の包括的な経済合意」と捉えるのも適切ではない。関税問題が一時的に先送りされる一方、AI、半導体、レアアース、サプライチェーンなどの競争は継続している。
3.Brent104ドル台とホルムズ海峡
――原油100ドル時代は本当に終わったのか
Brentは104ドル台を維持する一方、WTIは週間で約8%下落した。この価格差は、単純な「原油高」ではなく、国際的な供給不安と米国市場の需給見通しの違いを考える材料になる。米・イラン協議が本格的な合意につながれば、原油の地政学的リスクプレミアムがさらに剥落する可能性がある。一方、交渉が停滞すれば、ホルムズ海峡を巡る供給リスクが再び価格を押し上げる可能性がある。
4.TCMB37%とTRY/JPY3.21円台
――高金利はリラの防壁になっているのか
TRY/JPYは今週、3.2017~3.2597円という広いレンジで推移し、週末は3.2149円だった。(investing.com)TCMBの政策金利37%は確かに重要な材料だが、TRY/JPYを考える際には、
TCMB金利
+トルコのインフレ・経常収支
+原油価格
+USD/JPY
を分けて分析する必要がある。特にスワップ投資では、受け取るスワップと為替変動による含み損を別々に管理することが重要になる。
5.日経平均66,364円とフィジカルAI
――週明けの円高局面で日本株の物色はどう変わるのか
日経平均は9月18日から25日までに1,345.25円、約2.07%上昇し、66,364.20円で週を終えた。(indexes.nikkei.co.jp)一方、東京市場終了後にドル円が156円台まで急落したため、週明けは新たな為替条件で取引が始まる。さらに政府・産総研とDMG森精機、コマツなどが進めるフィジカルAI向け製造データ収集構想では、産業機械への共通ID付与とデータ収集が計画されている。(traders.co.jp)半導体・AIだけではなく、製造設備 → データ → AI → ロボットという新しい産業サイクルが日本株の中長期テーマとしてどこまで評価されるのか、引き続き注目したい。
今週の総括
今週の市場を一言で表すなら、「米金利高と米株高が共存する一方、為替市場では日米当局のメッセージによって円安の流れに急ブレーキがかかった週」だった。
主要市場を整理すると、
- USD/JPY: 週初156.89円 → 週末157.27円
ただし週中に159.05円まで上昇後、156.94円まで急落 - Brent: 104.32ドル
週間では約+0.4% - WTI: 92.41ドル
週間では約-7.9% - 米10年債: 5.1~5.2%台
- S&P500: 7,743.41、週間+1.21%
- Dow: 51,828.62、週間+0.28%
- Nasdaq: 27,068.72、週間+2.06%
- 日経平均: 66,364.20円、週間+1,345.25円
- TRY/JPY: 3.2017~3.2597円、週末3.2149円
- COMEX金: 4,321.20ドル
- 国内金小売: 24,150円/g
- BTC: 約84,000ドル
という一週間だった。
最も重要なのは、「原油安→米金利低下→ドル安→円高」という単純な一本線ではなかったことだ。米10年債は5%台に上昇したままなのに米株は上昇し、原油はBrentが100ドル台を維持する一方でWTIは大きく下落した。そしてドル円では、日米金利差という構造要因が残る中で、日米財務相会談をきっかけに急速な円買いが進んだ。
つまり現在の市場は、「構造的な金利差」と「政策・地政学による短期的なポジション変化」が激しくぶつかっている状態と考えられる。来週は、米雇用統計、ISM、PCE、日銀短観、米10年債利回り、原油価格、そして日米当局の発言を同時に追いながら、ドル円の156~159円ゾーンがどのように消化されるのかを確認したい。
※【免責事項・但し書き】
本レポートは、2026年9月27日時点で確認可能な政府・中央銀行公式発表、Reuters等の報道機関、市場データ提供会社等の情報をもとに構成しています。市場データは提供会社、集計時刻、タイムゾーン等によって終値や高値・安値に若干の差が生じる場合があります。
また、本レポートには筆者自身の市場分析、想定レンジ、シナリオおよび考察が含まれています。これらは将来の価格や市場動向を保証するものではなく、特定の金融商品への投資を推奨・勧誘するものでもありません。
実際の投資判断および資金管理については、ご自身の判断と責任において行ってください。