




Daily Morning Report (2026年9月28日)
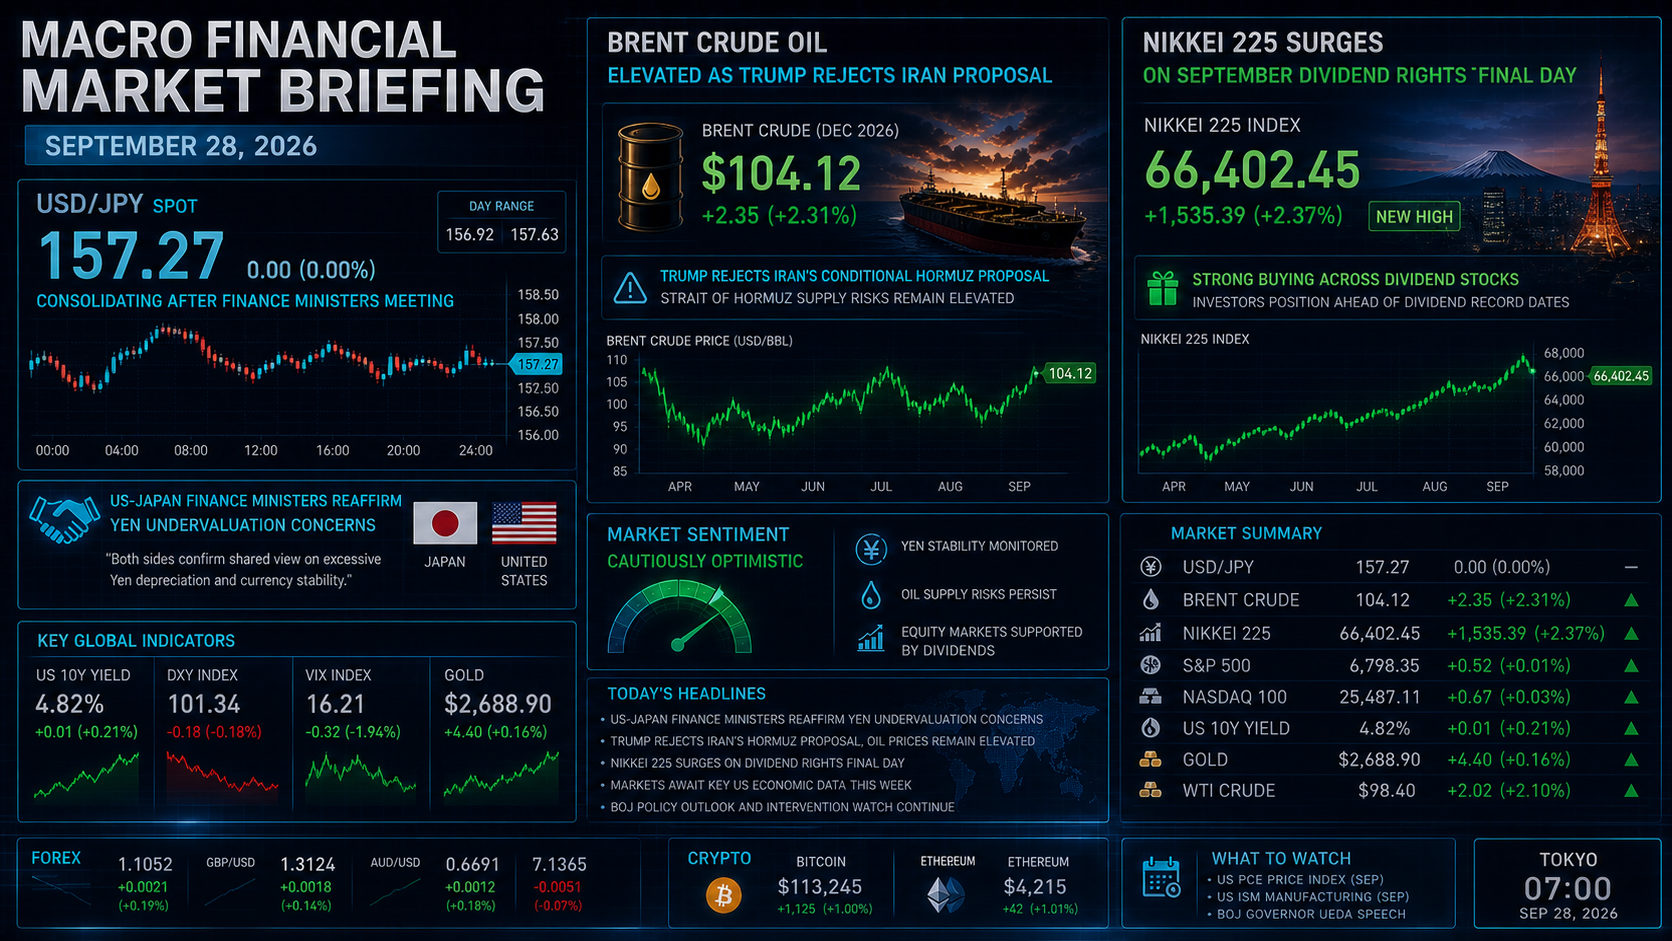
日米財務相電話会談で「円の過小評価が問題であるとの認識を再確認」した
1. 概要・市場のポイント
9月28日月曜日、9月最終週の取引開始を迎えた東京の朝。午前7時台の外為市場の気気配値と週末のニュースフローを精査しながら、自分は「日米当局の口先介入効果と、中東の再緊迫化という2つの地政学・政策要因が相場の底流を形作っている」と分析している。
9月28日〜30日は9月の最終取引週であり、本格的な10月相場入りは10月1日からとなる。週初今朝の最大の焦点は、先週末25日に日米財務相電話会談で「円の過小評価が問題であるとの認識を再確認」したことを受けたドル円の寄り付き動向であった。週末のニューヨーク市場では一時156円94銭まで下落したのち157円27銭前後でクローズ。今朝の東京市場でも157円20〜30銭近辺で推移しており、投機的な買い上がりには強烈なブレーキがかかった状態が続いている。ただし、この会談は認識の再確認にとどまり、協調介入が決定されたわけではない。
中東情勢は週末に新たな局面を迎えた。イランのアラグチ外相が「米国が海上封鎖終了等の条件を受け入れれば7日以内にホルムズ海峡を開放する」との提案を行ったのに対し、トランプ米大統領は「この取引は受け入れられない」と即座に拒絶。米紙が中間選挙後の爆撃再開の可能性を報じるなど、早期の停戦期待は後退した。原油先物は金曜に約2%下落したものの、ブレント原油は1バレル=104.32ドル、WTI原油は92.41ドルと、地政学リスクプレミアムを内包した水準で越週している。
先週開催された米中首脳会談では、ベッセント財務長官が「米中関税休戦を2027年1月10日まで延長する」ことで合意したと発表。当面の全面的な関税戦争激化は回避され、ハイテク・製造業のサプライチェーン懸念を和らげている。これを受け、週末の米国株式市場はS&P 500が7,743.41、ダウ平均が51,828.62、ナスダック総合指数が27,068.72と堅調に引けた。
本日の東京株式市場は、上場企業の「9月末・権利付き最終日」を迎える。配当や優待の権利取り需要が強く、シカゴ日経平均先物が大証比+155円高の6万6,455円で引けていることから、週初は6万6,400〜6万6,500円台を試すしっかりとした展開が予想される。
トルコリラ円(TRY/JPY)は、原油価格の動向とドル円の反落を注視しつつも、トルコ中銀(TCMB)の政策金利37.00%(翌日物貸出40.00%、借入35.50%)に支えられ、3.21円台前半で底堅く推移している。
2. 為替・金利・マクロ経済動向
週初の為替ボードを見つめながら、自分は「相場の重心が159円台の熱狂から、157円前後の神経質な見極めへとシフトした」と感じている。
先週25日、ドル円は東京朝方の日足高値158.85円から、日本時間21時頃の日米財務相電話会談報道を機に急落し、一時156.94円を記録。週末終値は157.27円前後(Investing.com確定値157.35円)で引けた。今朝の東京市場でも157円20〜30銭近辺で取引が始まっており、目立った窓開け(ギャップ)は見られない。
片山財務相とベッセント米財務長官による電話会談では、「円の過小評価が問題との認識を再確認」したことが公式に発表された。市場の一部で囁かれた「協調介入の決定」には至っていないものの、160円を目前にしたタイミングでの日米トップの口先介入は、投機筋の円売りポジションを巻き戻させるのに十分な破壊力を持っていた。
しかし、足元の金利差環境は依然としてドルを支えている。米10年債利回りは5.1〜5.2%台の高水準で推移しており、日米金利差は依然として圧倒的だ。介入への恐怖から158円台での上値は重いものの、下がったところでは輸入企業の実需買いが待ち構えている。
【想定レンジ(私見)】
本日のドル円は、下値支持線として156.50〜156.80円、上値抵抗線として会談前の揉み合い水準である157.80〜158.20円を想定している。当局の実弾介入警戒が強烈な上値キャップとなる一方、米金利高止まりを背景とした押し目買いにより、157円台前半を中心としたレンジ相場をメインシナリオと見ている。
3. 【重要】中東情勢&トルコ・トルコリラ深掘り
トルコリラ/円(TRY/JPY)の口座画面を開き、週初オープン値が「3.214〜3.215円(3.21円台)」を維持していることを確認しながら、自分は「リラの耐空性能は依然として強靭だ」と評価している。
週末に報じられた「トランプ大統領によるイランのホルムズ開放提案拒否」は、中東リスクが容易に解消しない現実を突きつけた。原油先物は金曜に約2%反落したとはいえ、ブレントが104.32ドル、WTIが92.41ドルに位置していることは、エネルギー輸入国トルコにとって経常赤字の重石であり、ドルトルコリラ(USD/TRY)においてリラ売り圧力を生みやすい。
トルコ中銀(TCMB)が政策金利37.00%(翌日物貸出金利40.00%、借入金利35.50%)という強烈なタカ派姿勢を堅持していることが、リラの崩落を防ぐ鉄壁の防壁として機能している。金曜夜のドル円急落(157円27銭前後)によるクロス円の連れ安を被りながらも、3.20円を割り込まず3.21円台を守り抜いていることは、この高金利防壁の信頼性の証左と言える。
国内FX各社での買いスワップポイントは1万通貨あたり約24〜25円/日を維持しており、着実にインカムゲインを積み上げられる環境にある。
【想定レンジ(私見)】
本日のトルコリラ円は、下値支持線として心理的節目の3.19〜3.20円、上値抵抗線として3.24円を想定している。原油100ドル超とドル円の介入警戒が交錯する中、実効レバレッジを1.5倍前後に抑えた規律あるスワップ投資戦略を徹底したい。
4. 株式市場・注目企業動向【日本株・米国株】
本日の東京株式市場は、9月相場の最終週を飾る「9月末・権利付き最終日」を迎える。
先週末の米国株式市場は、S&P 500が7,743.41、ダウ工業株30種平均が51,828.62、ナスダック総合指数が27,068.72と、揃って堅調に取引を終えた。米中首脳会談において、ベッセント財務長官が「米中関税休戦を2027年1月10日まで延長する」と発表したことが、市場に大きな安心感をもたらした。
この米株高の流れを引き継ぎ、シカゴ日経平均先物(円建て)は大証終値比+155円高の6万6,455円で引けている。本日の東京市場では、9月期末の配当や株主優待を狙う個人投資家の買いや、機関投資家による配当再投資を見込んだ先物買いが下値を力強く支える見通しだ。先週5日続伸し6万6,364円に達した日経平均は、週初も6万6,400〜6万6,500円台を試す展開が予想される。
注目銘柄としては、連休明けに急騰したイビデン(4062)やソフトバンクグループ(9984)など半導体・AI関連の資金流入が継続するか、アンド政府のフィジカルAI推進を背景に買われたファナック(6954)や安川電機(6506)の動向が焦点となる。一方で、ドル円が157円台前半へ反落した為替要因から、自動車など輸出主力株には利益確定売りが出やすいと見ている。
5. 暗号資産・コモディティ
コモディティ市場では、地政学と外交ディールの思惑が激しく交錯している。
原油先物は、金曜日に協議進展の思惑から約2%下落したものの、週末にトランプ大統領がイランの提案を拒絶したことで、再び地政学プレミアムが意識されている。ブレント原油先物は1バレル=104.32ドル、WTI原油先物は92.41ドルで週末を通過した。
ゴールド(金)市場では、歴史的な高値圏が維持されている。国内金小売価格(田中貴金属)は、9月25日9:30公表値の24,150円から17:00公表値では24,200円/gへと一段高を記録。COMEX金先物も1オンス=4,321.20ドルへと続伸しており、中東の不透明感と通貨価値保全の需要が買いを呼び込んでいる。
暗号資産市場では、ビットコイン(BTC)が84,000ドル前後で推移。米長期金利が5.1%台に高止まりしているため上値は重いものの、米株高に支えられ、84,000ドルの節目で底堅さを見せている。
6. 考察ポイント【重要テーマ5選】
- 1. トランプ氏「イラン提案拒否」の衝撃 — ホルムズ海峡7日以内開放の幻と原油104ドル台
週末に急浮上したイラン条件付き提案と米政権の即座の拒絶。停戦期待の剥落と中間選挙前の軍事リスクをファクトから検証。
- 2. 日米財務相会談「円過小評価の再確認」の真意 — 157円27銭前後の攻防と介入の距離感
片山・ベッセント会談がもたらしたショートカバー。協調介入の決定はない中で、なぜ投機筋は撤退したのか、次なるレッドラインを分析。
- 3. 米中関税休戦「2027年1月10日まで延長」の深謀遠慮 — 激化を免れたサプライチェーン
ホワイトハウス首脳会談の合意内容を精査。関税戦争の猶予期間がハイテク・製造業の業績に与えるプラス効果と残された課題。
- 4. 9月末権利付き最終日の日本株戦略 — 日経平均6万6400円台と権利落ち後のシナリオ
配当取りで買い先行が見込まれる9月最終週。明日以降の権利落ちを睨み、配当再投資資金の流入先となる有望セクターを選別。
- 5. 田中貴金属24,200円とCOMEX金4,321ドル突破 — 有事とインフレを織り込むゴールドの底力
米金利5.1%台の逆風をものともせず最高値を更新し続ける金相場。通貨減価リスクと中東情勢の長期化に対するポートフォリオ防衛術。
—
※【免責事項・但し書き】
本レポートは、記事作成時点において信頼できると判断した各種ニュースソース(ロイター通信、ブルームバーグ、フィナンシャル・タイムズ、MarketWatch、Investing.com、フィスコ、田中貴金属、政府・中銀公式発表等)および週初オープン時点の確定データに基づいて作成しておりますが、その正確性・完全性を保証するものではありません。また、記載されているマクロ見通し、為替シナリオ、相場分析には筆者自身の私見および考察が含まれており、特定の投資行動を勧誘・保証するものではありません。実際の投資判断および資金管理は、必ずご自身の責任と判断において行われますようお願い申し上げます。