


Weekly Morning Report (2026年8月第4週 / 8/24〜8/29)
1. 週間マーケット総括&マクロトレンド分析
日曜日の朝、この1週間のマーケットノートを振り返りながら改めて感じているのは、「2026年後半の金融市場のルールが根底から書き換わった」という強烈な手応えだ。
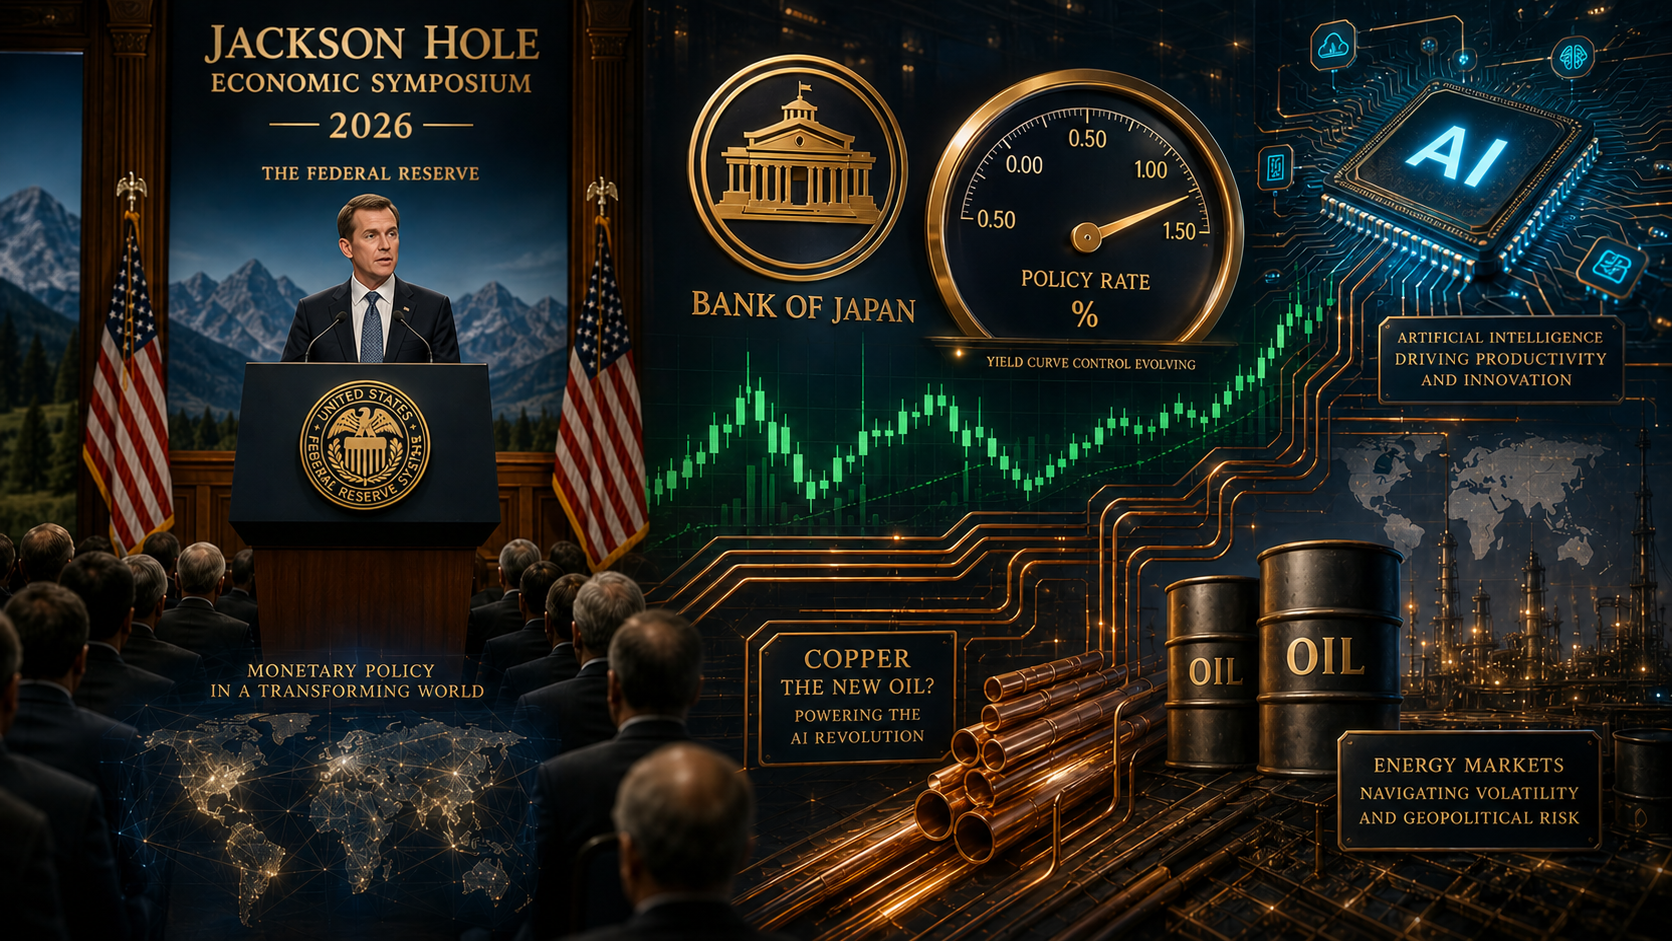
今週(8月24日〜8月29日)の最大のハイライトは、間違いなくジャクソンホール会議における新FRB議長ケビン・ウォーシュ氏の初登壇だった。トランプ大統領から「利下げの切り札」として送り込まれたはずのウォーシュ氏が放った言葉は、市場のハト派幻想を容赦なく打ち砕くタカ派宣言。「インフレは意味のある形で減速していない」「FRBにはまだやるべき仕事(work to do)がある」。この一言で、ウォール街が夢見ていた「年内利下げ」のシナリオはほぼ消滅した。米10年債利回りは4.67%へ再上昇し、「高金利の長期化(Higher for Longer)」が確定したのだ。これはデカい。
同時に、東京市場では歴史的な地殻変動が起きた。金利スワップ(OIS)市場において、日銀が次回9月会合で追加利上げ(0.50%へ)に踏み切る確率が、7月末の23%から一気に「80%以上」へと急伸した。27日の氷見野副総裁による「物価目標2%超過リスクへの警戒と毎会合での検討」発言が早期利上げを実質的に追認した形だ。さらに、米財務省のベッセント長官がウォーレン上院議員への公式書簡で、7月末の日米協調為替介入について「無秩序な円急落が米国債の強制売却(Forced Unwinds)を招き、米国の長期金利と借入コストを跳ね上げるのを防ぐための防衛措置だった」と認めた。日米双方が「160円を超える円安放置は自国の国益を破壊する」という共通認識で一致した瞬間だった。
一方で、ハイテク市場ではエヌビディア(NVDA)が5-7月期決算で売上高962.2億ドル(前年比+105.9%)を叩き出し、さらに2028年度の通期売上高が約70%増(市場予想45%増)になるとの異次元ガイダンスを提示。オープンソースAIの拠点「Hugging Face」を129億ドル(約2兆円)で買収合意し、たった1日で時価総額を約70兆円増やした。国内でもキオクシアが6年で5兆円の巨額設備投資を発表。AIインフラの拡張狂乱が続く一方で、米加通商戦争の勃発(カナダが200億ドルの報復関税発表)や、中東開戦6ヶ月に伴う米ガソリン在庫の14年ぶり低水準、AIデータセンター建設による銅価格の史上最高値更新など、「実物資源の供給制約と高金利がハイテク相場の足を引っ張る」という複雑怪奇な構造が浮き彫りとなった1週間だった。
2. 資産クラス別・週間パフォーマンスと動向検証
① 為替市場(FX):ドル円159円台膠着と日銀9月利上げの現実味
- 米ドル/円(USD/JPY): 週初159.15円近辺からスタートし、米財務省の対イラン制裁発表や原油乱高下、ウォーシュFRB議長のタカ派発言を経て、週末は159.40円近辺でクローズ。一見すると値動きは小幅だが、水面下では日米の金融政策の主導権争いが激化している。ベッセント長官の「円防衛=米国債防衛」の告白により160円の大台には強烈な介入防壁が築かれた一方、日米金利差の厚みが依然として下値を支える構図だ。
- 日本国内マクロ(日銀9月利上げ確率80%超): OIS市場での利上げ織り込みが80%を超え、安達元審議委員や木内元審議委員が相次いで9月利上げを予想。自分としては、日銀がここで利上げを見送れば為替介入の効果を自らドブに捨てることになるため、9月会合での0.50%への引き上げは不可避だと見ている。
② 債券・金利市場:ウォーシュ発言で米10年債4.67%へ反発
- 米国債利回り動向: 米10年債利回りは、週初に原油急落を受けて4.62%まで低下したものの、ジャクソンホール会議でのウォーシュ議長発言やカンザスシティ連銀シュミッド総裁のタカ派発言を受けて4.67%(+3bp)へ反発。30年債利回りも高止まり。PCE総合インフレが前年比3.7%と高止まりする中、債券市場は「早期緩和なし」の現実を受け入れざるを得なくなった。
③ 株式市場:エヌビディア独走とリテール・消費の二極化
- 米国株式市場(S&P 500 7,730.99): エヌビディアの好決算と通期70%増収見通しを受けてハイテク株が急反発し、S&P 500は7,730台を回復.しかし、ディックス・スポーティング・グッズ(DKS)が売上高未達で-18%急落したように、低中所得層の消費減速が小売りセクターを直撃する二極化が進行。
- メタ(META)の180億ドル巨額和解: 若年層SNS依存訴訟で米29州と最大180億ドル(約2.87兆円)で和解。夜間利用ブロックや学校時間中の通知停止など根幹仕様変更を受け入れたが、不透明感払拭で株価は底堅く推移。
④ コモディティ・エネルギー:ガソリン14年ぶり低在庫と銅の最高値更新
- 原油・ガソリン市場(WTI $83.64 / ブレント $89.58): 対イラン制裁会見直後は具体性欠如でWTIが80ドル台へ急落したものの、週末にかけて反発。中東開戦6ヶ月を迎え、米ガソリン在庫が2012年以来で最も低い季節水準へ激減し、ヘッジファンドの買い越しが過去最高ペースに。
- 銅(コッパー)の記録的高騰(過去1年で+45%): AIデータセンターの電力網接続需要が爆発し、銅価格は史上最高値を更新。テクノロジーの進化が実物コモディティの需給を直接逼迫させる新局面に入った。
- ゴールド(金): 米金利反発下でも200日移動平均線を上回る強気ブレイクアウト形状を維持。40兆ドルの米債務危機と地政学リスクに対する「通貨防衛(Debasementヘッジ)」需要が極めて強固。
⑤ 暗号資産:ビットコイン7.5万ドル台の高値保ち合い
- ビットコイン(BTC/USD): 週間を通じて74,000〜75,400ドルの高値圏で底堅く推移。米規制緩和期待と代替資産需要が下値を支え、株式市場のボラティリティに対する独立性を保っている。
3. AI・産業資本サイクルの光と影(今週の最重要構造変化)
今週のAI・ハイテク業界では、エヌビディアによる独占の再強化と、サプライチェーン全体のメガ投資、そしてプラットフォーム規制の現実化という3つの巨大な潮流が交錯した。
- 1. エヌビディア(NVDA)の「ハード&ソフト完全独占」とHugging Face買収(129億ドル):
- 2028年度通期売上高約70%増予想という驚異的な強気見通しを示し、市場の天井論を粉砕。
- OpenAIがブロードコムと組んで独自チップ「Jalapeno」を発表するなど自前化の動きを見せる中、エヌビディアはオープンソースAIの総本山であるHugging Faceを129億ドルで買収合意。GPUハードウェアだけでなく開発コミュニティのプラットフォームまで囲い込む「AI帝国の完成」を誇示した。
- 2. キオクシアホールディングスの6年5兆円投資とサイクルリスク:
- AIサーバー向けNAND型フラッシュメモリ需要拡大を背景に、岩手・三重両工場へ5兆円の巨額投資計画を発表。
- しかし、自分としては半導体メモリ特有の「過剰設備投資による将来の市況崩壊リスク」に警戒を解くべきではないと考えている。
- 3. ビッグテックの法務・規制コストの跳ね上がり(Meta 180億ドル和解):
- メタの2.87兆円和解は、プラットフォーム企業が今後支払うべき「社会的安全・規制コスト」が天文学的な水準に達したことを示している。GoogleやTikTokへの波及も含め、メガテックの営業利益率に対する構造的な下押し圧力となり得る。
4. 地政学・エネルギー情勢の深層(北米貿易戦争と中東開戦6ヶ月)
- 1. 米加「200億ドル関税戦争」の泥沼化:
- トランプ政権がカナダ産品200億ドルに一律50%関税を発動し、自動車関税も50%へ倍増させると表明。
- カナダのカーニー首相は「米国と貿易戦争状態にある」と宣言し、9月8日から鉄鋼・アルミ50%、スマホ・ゲーム機50%の同額(200億ドル)報復関税を発動すると発表。北米サプライチェーンの分断が決定的となり、ホンダが米国内第8工場の検討に入ったように企業の現地化投資が加速している。
- 2. 中東開戦6ヶ月と対イラン「経済版D-Day」:
- ベッセント米財務長官が対イラン包括制裁を発表。直接的な軍事衝突が膠着する裏で、サウジ原油の喜望峰迂回やホルムズ海峡の輸送量半減が長期化。
- 米ガソリン在庫の14年ぶり低水準が示す通り、エネルギー市場は実質的な供給スクイズに直面している。
5. 翌週(9月第1週 / 8/31〜9/5)の注目イベント&投資戦略シナリオ
【翌週の最重要スケジュール】
- 8月31日(月): 9月度相場スタート(Googleドキュメントも「2026年9月まとめ」へ切り替え)、月末・月初のリバランス資金フロー
- 9月1日(火): 米8月ISM製造業景気指数発表(製造業PMIの強さが裏付けられるか)
- 9月3日(木): 米8月ISM非製造業(サービス業)景気指数発表
- 9月4日(金): 米8月雇用統計発表(非農業部門雇用者数・失業率・平均時給)。ウォーシュ新FRB体制下で迎える最初の重要雇用データであり、9月FOMCの金利据え置き・タカ派スタンスを決定づける最重要指標。
- 9月8日(火): カナダによる対米報復関税(200億ドル規模)の発効期日
【投資戦略シナリオとポートフォリオ構築の視点】
- 1. 日米金融引き締め(ダブルタカ派)への備え: ウォーシュFRBの利下げ否定と、日銀9月利上げ織り込み80%超が重なる9月相場は、低金利前提のレバレッジポジションにとって極めて過酷な環境となる。高PERなハイテク株の利益確定を進め、金利高の恩恵を受けるメガバンク株(三菱UFJ、三井住友、みずほ)の保有を固めるのが手堅い。
- 2. 実物資産(ゴールド・銅・エネルギー)のヘッジ比率維持: AIデータセンター需要に伴う銅の最高値更新と、ガソリン・ディーゼルの在庫枯渇リスクを背景に、実物資源の価格下落余地は極めて小さい。ポートフォリオの10〜15%をゴールドや資源関連銘柄へ配分し、通貨減価と第2波インフレに備える戦略を継続する。
- 3. ドル円160円防衛ラインと為替ヘッジ: 日米双方が「160円超の円安放置不可」で一致している以上、159円台後半からの追随買いは極めて危険。9月の日銀利上げ決定による円高反発(155円方向への揺戻し)を想定し、輸出関連株の為替ヘッジを怠らないことが重要。