


Daily Morning Report (2026年8月26日)
ドル円は米金利低下にもかかわらず159.20円近辺で高止まり
1. 概要・市場のポイント
本日のグローバル金融市場は、原油価格の急落に伴うインフレ懸念の後退と米長期金利の急低下、OpenAIによる独自AI半導体の発表、そしてカナダによる対米報復関税の具体化という重要イベントが重なり、明確な相場環境の変化を迎えています。
第1に、エネルギー市場において原油先物相場が急落しました。WTI原油先物は前日比-5.5%安の1バレル=80.34ドル、ブレント原油先物は-6.5%安の86.18ドルへと大幅反落。ベッセント米財務長官が発表した対イラン制裁が具体的な企業リストや期日を欠いたことで、短期的・直接的な原油供給途絶リスクが後退したと市場が判断したためです。この原油急落を受けてインフレ期待が急速に沈静化し、米10年債利回りは4.62%(前日比-8bp)へと急低下。長期金利の低下を好感してS&P 500は7,677.28(+0.3%)へ反発しました。
第2に、本日(26日)米エヌビディア(NVDA)の5-7月期決算発表を控える中、AI半導体業界の勢力図を揺るがす重大発表がありました。OpenAIがブロードコム(Broadcom)と共同開発した推論特化型の独自AI半導体「Jalapeno(ハラペーニョ)」を発表。700ワットの低消費電力でエヌビディアの「GB300」を消費電力当たりの演算量と応答速度で上回る性能を示し、今年後半から自社モデルへ導入することを明らかにしました。エヌビディアへの一極集中から独自チップ(ASIC)への分散シフトが現実のものとなりつつあります。
第3に、北米通商摩擦においてカナダのカーニー首相が、9月8日に発効する対米報復関税(年間約200億ドル規模)の詳細を正式発表しました。米国産の鉄鋼・アルミニウム製品への関税率を50%に倍増させるとともに、家具、衣料品、家庭用ゲーム機、スマートフォンにも50%の関税を適用。さらにカナダ政府は被災企業支援として75億カナダドル(約8,600億円)の財政出動を決定。一方、トランプ政権がイラン制裁に中国大手銀行を含める意向を示したことに対し、中国政府は「あらゆる必要な措置で自国利益を守る」と猛反発し、9月の米中首脳会談を前に通商・地政学の対立が複雑化しています。
2. 為替・金利・マクロ経済動向
- 米10年債利回り4.62%へ急低下とインフレ期待の沈静化: 原油価格の急落(WTI 80ドル台前半)がコストプッシュ型インフレの再燃懸念を大きく後退させ、債券買い(利回り低下)を誘発。米10年債利回りは前日の4.70%から4.62%(-0.08%)へと急低下しました。ただし、ボストン連銀のコリンズ総裁は「インフレ鈍化の確たる証拠が継続しない限り、現行の引き締め的な金融政策スタンスを維持することが適切である」と釘を刺しており、ジャクソンホール会議でのウォーシュFRB議長講演に向けた警戒感は根強く残ります。
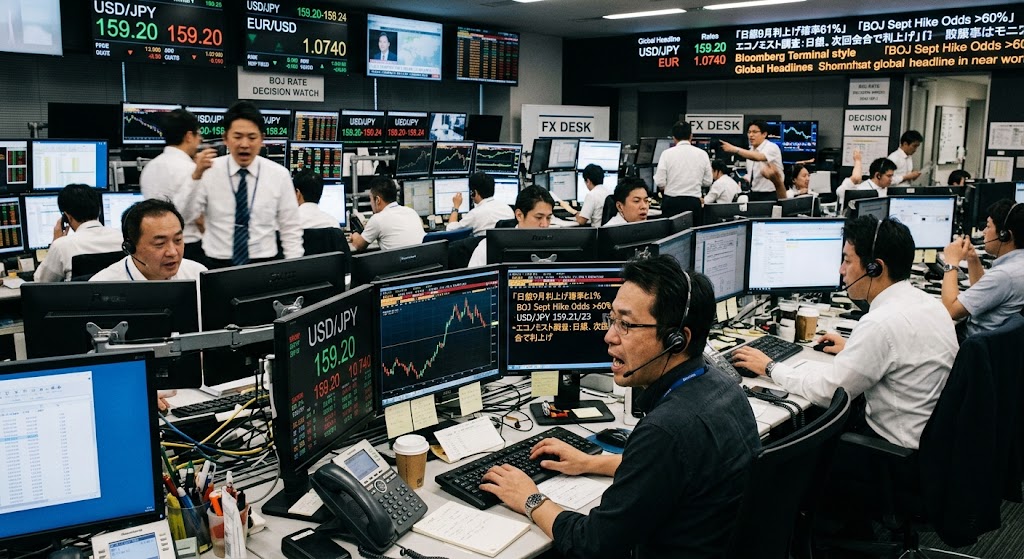
- 為替(ドル円・USD/JPY)159.20円と日銀9月利上げ確率6割超: ドル円は米金利低下にもかかわらず159.20円近辺で高止まり。ロイターが実施した最新の市場エコノミスト調査によれば、「日銀が次回9月会合で追加利上げに踏み切る」との予想が6割超に急伸。さらに利上げサイクルの到達点(ターミナルレート)予想も従来の1.50%から「1.75%以上」へと目線が切り上がりました。安達元日銀委員の「利上げ見送りなら大幅円安」発言もあり、日銀の金融引き締めへの現実味が一段と高まっています。
- 中国の対米反発と9月米中首脳会談の駆け引き: 米財務省が中国・香港の大手金融機関を対イラン制裁の対象とする方針を示したことに対し、中国外務省は「干渉や妨害を受けるいわれはない」と公式に拒絶。イラン産原油の最大輸入国である中国は、9月の米中首脳会談を控えて交渉カードを握る構えですが、米国の要求を完全無視すればトランプ政権の報復関税(過剰生産能力関税7.5%)を招くリスクがあり、ギリギリの外交的駆け引きが続いています。
3. 株式市場・注目企業動向【日本株・米国株】
- 米国株式市場(S&P 500 7,677.28 / +0.3%)とハイテク買い戻し: 原油急落と金利低下の恩恵を受け、ナスダックおよびS&P 500が反発。ただしディックス・スポーティング・グッズ(DKS)が売上高未達で-18%急落するなど、低中所得層の消費減速による個別銘柄のボラティリティは極めて高い状態です。
- OpenAI × ブロードコム(AVGO・独自半導体「Jalapeno」発表): OpenAIがブロードコムと共同開発した推論特化型AIチップ「Jalapeno」は、消費電力700Wでエヌビディア「GB300」を凌駕する電力効率とレスポンスを実証。エヌビディアがサーバー価格の15%値上げを通達する中、自前のカスタムシリコンによるコスト削減とベンダーロックイン回避の動きがメガテック全体へ波及しています。
- 本日決算:エヌビディア(NVDA・5-7月期決算の焦点): 市場予想は売上高919.1億ドル(前年比+96.6%)、EPS 2.07ドル(前年比+99.0%)。次世代チップ「Blackwell」「Vera Rubin」の出荷進捗と、顧客である大手テックのAI設備投資持続性が焦点。
- ホンダ(7267・米国に第8新工場建設を検討): ホンダは北米でのハイブリッド車(HV)強化に向け、米国で8つ目となる新工場建設の検討を開始。2030年3月までに北米市場へ15車種の新型HVを投入し、EV偏重から需要の堅調なHVへ戦略転換。トランプ関税リスクに対応し、パワートレインの現地化を加速させます。
4. 暗号資産・コモディティ
- 原油市場(WTI $80.34 -5.5% / ブレント $86.18 -6.5%・今年最大の急落局面): 米国の対イラン制裁が即座の供給遮断を伴わない「警告的措置」にとどまったことで、投機的な買いポジションが一気に解消.ブレント原油は90ドルの大台を割り込み86ドル台へ沈みました。しかし、サウジ原油の喜望峰迂回やカナダの対米原油供給減など物理的な供給制約は残存しており、80ドル近辺での下値支持力が試されます。
- ゴールド(金)・貴金属市場(金利低下が下支え): 原油急落によるインフレ懸念後退と米長期金利の急低下(4.62%)を受け、利息を生まない資産であるゴールド現物への押し目買い需要が継続。200日移動平均線上での底堅い推移を維持しています。
- 暗号資産(ビットコイン BTC・75,000ドル台維持とAI連携拡大): ビットコインは75,000ドル近辺で堅調に推移。AIスタートアップHugging Faceが企業価値130億ドルで資金調達を進めるなど、Web3とAIのインフラ統合に対する資本投下が活発化しています。
5. 考察ポイント【重要テーマ5選を徹底深掘り】
- 1. 原油5%超急落(WTI 80ドル)と米10年債利回り4.62%急低下の連鎖反応
- 背景とメカニズム: 対イラン制裁の具体性欠如による地政学プレミアムの剥落が原油価格を押し下げ、市場のインフレ期待(ブレークイーブンレート)が低下して債券買いを誘発。
- 投資視点: 金利低下はグロース株・ハイテク株にとって強力な追い風。ただし原油が80ドルを割り込んで下げ続ける場合は「世界的な需要後退(景気減速)」のシグナルとなるため、景気敏感株からディフェンシブ・好業績ハイテクへの選別が重要。
- 2. OpenAIの独自AI半導体「Jalapeno」発表 — エヌビディア独占崩壊の第1歩か
- 背景とメカニズム: ブロードコムと共同開発した推論特化チップが、エヌビディア現行主力(GB300)を電力効率で上回る。エヌビディアが15%値上げを強行する中での強力な牽制球。
- 市場への影響: AI半導体市場が「学習(エヌビディアGPU独占)」から「推論(カスタムASICへの分散)」へシフト。ブロードコム(AVGO)のカスタム半導体事業の優位性が一段と強化される構造。
- 3. ロイター調査「日銀9月利上げ予想6割超・到達点1.75%へ」の衝撃
- 背景とメカニズム: 7月全国CPI(1.9%)の高止まりと為替介入効果の維持を背景に、市場コンセンサスが9月利上げ(0.50%へ)へ急速に傾斜。
- 投資視点: ドル円が159円台にとどまる中、9月利上げが現実化すれば一時的な円高(円キャリー巻き戻し)リスクが再燃。メガバンク株(利ザヤ拡大恩恵)の強気ホールドと、為替感応度の高い輸出株のヘッジが必須。
- 4. カナダ対米報復関税(鉄鋼・アルミ50%倍増、スマホ・ゲーム機50%)の破壊力
- 背景とメカニズム: 9月8日発効の200億ドル報復関税リストが公表され、米国の製造業・消費財に直接打撃を与える品目をピンポイントで指定。
- 市場への影響: 北米自由貿易協定(USMCA)の事実上の形骸化。米加双方の製造業コストを押し上げ、スタグフレーション圧力を生むため、サプライチェーンの国内回帰・多角化を進める企業への選別が進む。
- 背景とメカニズム: 9月8日発効の200億ドル報復関税リストが公表され、米国の製造業・消費財に直接打撃を与える品目をピンポイントで指定。
- 5. ホンダ「米国第8工場検討・HV15車種投入」に見るグローバル自動車戦略の大転換
- 背景とメカニズム: EV需要の踊り場とトランプ関税リスクに対応し、北米で最も収益性の高いハイブリッド車(HV)への回帰と現地生産を加速。
- 投資視点: 「全固体電池・EV一本足打法」から「現実的なHVハイブリッド重視」へ舵を切った日系自動車メーカーの資本効率と収益回復シナリオを再評価。
- 背景とメカニズム: EV需要の踊り場とトランプ関税リスクに対応し、北米で最も収益性の高いハイブリッド車(HV)への回帰と現地生産を加速。