


Daily Morning Report (2026年9月11日)
世界が再び「高インフレと高金利の連鎖爆発」へ
1. 概要・市場のポイント
9月11日金曜日の早朝、為替・債券・エネルギー市場の急変を示す端末を前に、世界が再び「高インフレと高金利の連鎖爆発」という最悪のスパイラルに巻き込まれ始めたことを痛感している。
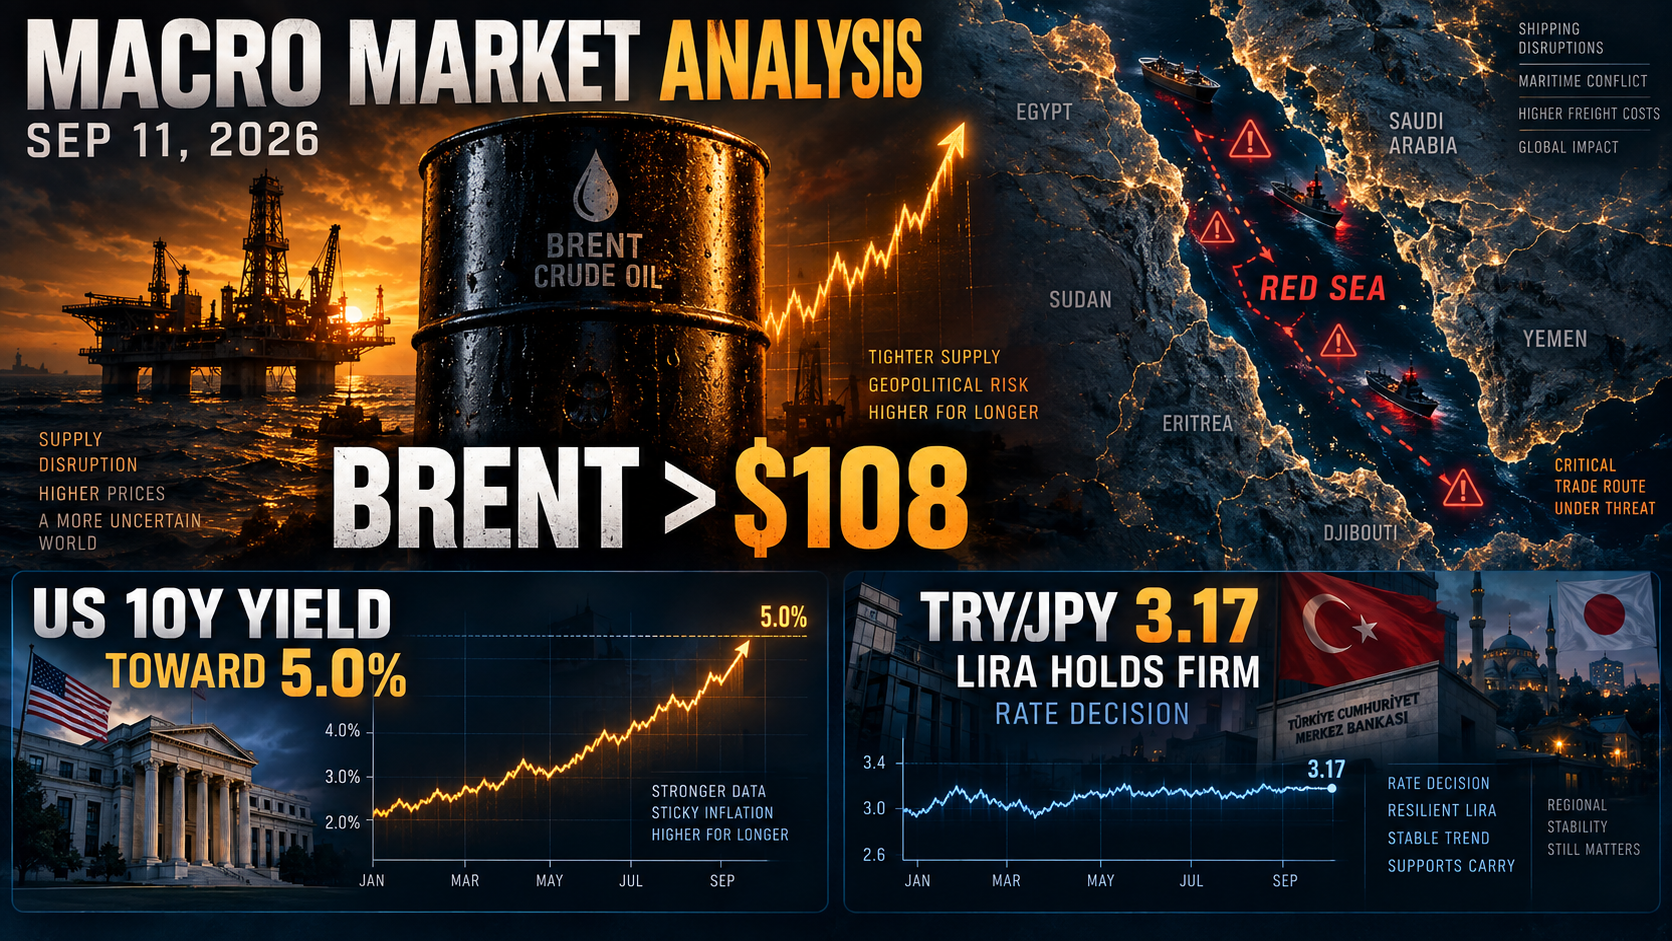
エネルギー市場では、北海ブレント原油先物が前日比+7.6%という記録的な大暴騰を演じ、一時1バレル=108.90ドル(終値107.63ドル)まで吹き飛んだ。WTI原油先物も103.84ドル(+8.1%)へと急伸し、100ドルの大台を遥かに上抜けて110ドル突破を窺う展開となっている。火を付けたのは、中東戦争が「トランプ大統領の任期末である2029年1月まで長期化する恐れがある」とバンス副大統領やルビオ国務長官らが大統領に伝達したというウォールストリート・ジャーナルの衝撃報道だ。さらにイエメンの親イラン武装組織フーシ派が紅海の要衝である港湾都市モカを完全制圧し、サウジアラビアの8月原油生産が1990年以来の低水準へ急減したことが判明。中東の供給途絶懸念はもはやパニックの領域に達している。
この原油急騰をトリガーに、昨夜発表された米8月生産者物価指数(PPI)は総合で前年同月比+5.4%と市場予想(+5.3%)を上振れ、エネルギー主導のインフレ再加速を鮮明に裏付けた。欧州では欧州中央銀行(ECB)がエネルギー高に伴うインフレ長期化を警戒し、政策金利を25bp引き上げて2.50%とすることを全会一致で決定。主要中銀による「利上げ再開」の狼煙が上がった格好だ。
米国債券市場では、ベッセント財務長官肝入りの長期国債買い戻し(バイバック)が上限の60億ドルに届かず、51億9000万ドルにとどまるという失望的な結果となった。財政危機とインフレ再燃の前に買い支えオペは完全に機能不全に陥り、米10年債利回りは一時4.96%へと跳ね上がり、心理的節目である5.0%の大台が目前に迫った。米株式市場ではS&P 500が7,591.70(-0.6%)と7,600ポイントを割り込んで続落。
為替市場では、米長期金利の急騰を受けてドル買い戻しが優勢となり、ドル円はNYクローズで154.47円まで反発した。しかし、来週17〜18日に控える日銀の金融政策決定会合で「過去最速ペースでの1.25%利上げ」が確実視されていることから、安易な円売りは手控えられ、154円台半ばでの神経質な揉み合いにとどまっている。
そして注目のトルコ市場では、昨夜20:00にトルコ中央銀行(TCMB)が政策金利を予想通り37.00%に据え置くことを発表。中銀総裁カラハン氏はタカ派スタンスを堅持し、利下げ開始を来年以降へ完全に先送りした。この高金利防衛が功を奏し、トルコリラ円(TRY/JPY)は前日の3.14円台の攻防から3.17円台へと底堅い反発を見せている。
今夜は米8月消費者物価指数(CPI)が発表される。米金利5%突入か、原油110ドルか、それとも日銀のタカ派利上げか。市場は週末を前に極限のボラティリティに包まれている。
2. 為替・金利・マクロ経済動向
今朝の為替ボードを開き、154.47円というレートを確認しながら、自分は「日米の金融政策の綱引きが、極めて危険な高電圧ゾーンに入った」と強く実感している。
ドル円のNY終値は154.47円。前日までの153円台半ばへの急落から約1円のドル買い戻しが入った。このドルの反発のエンジンとなったのは、米8月PPIの上振れ(前年比+5.4%)と、米10年債利回りの4.96%への急騰だ。通常であれば、米金利がこれほど急騰すればドル円は156円、157円へと一気に吹き飛んでもおかしくない。しかし、実際の上値は154円台半ばでピタリと抑え込まれている。
なぜドルの戻りがこれほど鈍いのか。理由は明確で、市場が来週17〜18日の日銀決定会合における「0.25%追加利上げ(1.25%へ)」をほぼ100%織り込みに行っているからだ。ブルームバーグが連日報じている通り、ベッセント米財務長官による円安牽制発言という強烈な外圧に加え、国内長期金利が3.0%に定着したことで、日銀がここで利上げを見送れば「日銀不信」から激しい円安と市場の反乱を招く。植田総裁に利上げを見送る選択肢は残されていない。国内生保や年金基金による外債から日本国債への巨額リバランス(資金還流)の思惑もドル円の上値を強烈に縛り付けており、155.00円が強固なレジスタンスとして機能している。
一方、大西洋を挟んだ欧州では、ラガルド総裁率いるECBが市場予想通り25bpの利上げを断行し、中銀預金金利を2.50%へ引き上げた。6月以来の利上げであり、会合後の会見でラガルド氏は「迷う余地のない全会一致の決定」と語り、エネルギー価格の暴騰による第2波インフレへの警戒感を露わにした。主要中銀が金融緩和どころか、再び「インフレ退治の利上げモード」へ引き戻されている現実は極めて重い。
そして米国債券市場の混迷だ。ベッセント財務長官が意気揚々と打ち出した「最大60億ドルの長期債バイバック」は、蓋を開けてみれば応募が低調で51億9000万ドルの買い入れにとどまった。市場は「買い戻し枠すら埋められない財務省のオペレーション」に深く失望。40兆ドルを超える米公的債務と原油108ドル突破を前に、国債の投げ売りが加速し、米10年債利回りは2023年以来の高水準となる4.96%へ急騰した。今夜の米8月CPIが上振れれば、米10年債利回りが5.0%の大台を突破することは確実であり、グローバル市場全体に強烈な金利ショックが走るリスクが高まっている。
3. 【重要】中東情勢&トルコ・トルコリラ深掘り
トルコリラ/円(TRY/JPY)のポジションを運用している身として、昨夜から今朝にかけてのニュースフローには思わず胸を撫で下ろしつつも、事態の深刻さに一段と身が引き締まる思いだ。
まず、戦況の拡大はもはや「破局的」と呼ぶべき水準に達している。バンス副大統領やルビオ国務長官ら政権中枢がトランプ大統領に対し、「対イラン戦争は2029年1月の任期満了まで続く可能性がある」と正式に警告した。米軍がイランのカーグ島やジャスク港を空爆したことに対し、イラン軍はヨルダンのムワファク・サルティ空軍基地へミサイル攻撃を敢行し、複数の米軍機を損傷させた。さらにフーシ派が紅海沿岸の要衝モカ港を電撃制圧。サウジアラビアの8月原油生産量が1990年以来の低水準に落ち込んだことも判明し、北海ブレント原油先物は一時108.90ドルへと吹き上がった。原油110ドル、さらには120ドルへの突入すら現実味を帯びてきた。
このエネルギーショックの直撃を受けるトルコにおいて、昨夜20:00に発表されたトルコ中央銀行(TCMB)の金融政策決定会合の結果は、まさに市場の生命線を繋ぎ止めるものとなった。TCMBは政策金利(1週間物レポ金利)をコンセンサス通り「37.00%で据え置き」と決定した。カラハン総裁は声明文でインフレリスクに対する断固たる引き締め姿勢を改めて強調。原油高と通貨防衛のため、一部で囁かれていた年内利下げ観測を完全に払拭し、高金利環境を2027年まで維持する覚悟を示した。
そして、トルコリラ/円(TRY/JPY)の現場の動きだ。
前日、ドル円急落(153円台)と原油高の直撃で一時3.14円台の最安値圏まで売り込まれていたリラ円は、昨夜のTCMBによる37.00%据え置きとタカ派スタンスの確認を受けて買い戻しが優勢となった。さらにドル円が154円台半ばへ反発したことも追い風となり、NYクローズ時点では3.17円台(レンジ3.16〜3.18円台)へと力強く反発した。
チャートを見つめながら、自分は「トルコ中銀が37%の高金利を死守している限り、リラの底堅さは本物だ」と改めて実感している。原油108ドルという過酷な逆風下にあっても、ドルトルコリラ(USD/TRY)は48.40〜48.50リラ近辺で驚くほど踏みとどまっている。下値の目ドは前日守り抜いた3.14円水準であり、ここが強固な岩盤として意識されている。反発時の上値抵抗線は3.20円。FX各社による高水準なスワップポイント(1万通貨あたり約25〜30円水準)がしっかりと付与され続ける中、今夜の米CPI通過に伴う相場の波乱を低レバレッジで見極めつつ、スワップを着実に積み上げていく戦略が極めて有効に機能している。
4. 株式市場・注目企業動向【日本株・米国株】
株式市場では、原油108ドル突破によるコストプッシュ型スタグフレーションの恐怖と、米10年債利回り4.96%への急騰が、株価指数のバリュエーションを容赦なく破壊し始めている。
米国市場ではS&P 500が7,591.70(-0.6%)と7,600の大台を割り込んで続落。米バンク・オブ・アメリカ(BofA)の欧州株ストラテジスト、セバスチャン・レードラー氏が「今すぐポートフォリオをヘッジせよ」と顧客向けに緊急警告を発した。同氏は、生成AIブームへの陶酔によって株価がファンダメンタルズから著しく乖離していると指摘し、原油高と長期金利急騰が企業収益を圧迫することで、今後数ヶ月以内に大規模な調整が不可避であると警鐘を鳴らした。
実際、社債市場では金利高止まりのきしみが表面化している。昨日初のポンド建て債(約58億ドル)を発行したアマゾンに続き、ソフトバンクグループの後藤CFOらがNYで最大200億ドル(約3.1兆円)のジャンク債起債協議を進めているが、米長期金利が4.96%まで跳ね上がったことで、起債スプレッドと利払い負担が企業の想定を大きく超えて膨張するリスクが高まっている。資本コストの激変は、AIインフラ投資の採算性を根本から揺るがしかねない。
また、化学大手のダウ(DOW)がサウジアラムコとの200億ドル合弁「サダラ・ケミカル」からの撤退検討を認めるなど、中東の戦乱拡大と原材料高が重厚長大産業の再編を急激に加速させている。
日本市場(日経平均・TOPIX)にとっては、ドル円が154円台半ばへ戻したことで、自動車(トヨタ、ホンダ)やハイテク輸出株には一旦の下げ止まり期待が働く。しかし、米長期金利の5%接近と原油108ドル突破は、世界景気の減速懸念を通じて指数の重石となる。その一方で、国内長期金利3%定着による預貸利ザヤ爆増を享受するメガバンク(三菱UFJ、三井住友、みずほ)や、原油108ドル突破を追い風に空前の資源開発特需に沸く国際石油開発帝石(INPEX)、石油資源開発、そして5大商社株には強烈な押し目買いが継続するだろう。輸出ハイテクから資源・バリュー株への選別シフトが一段と鮮明になる。
5. 暗号資産・コモディティ
コモディティ市場は、今朝まさに歴史的な「供給クライシス」の様修を呈している。
北海ブレント原油先物は一時1バレル=108.90ドル(+7.6%)、WTI原油先物は103.84ドル(+8.1%)へ大暴騰した。イラン戦争が2029年まで続くという米政権内の観測、フーシ派による紅海要衝モカ港制圧、ヨルダン米軍基地被弾、およびサウジアラビアの原油生産急減(1990年以来最低)と、弱材料が一切存在しない供給ショックの連打が市場を直撃した。エネルギー価格の暴騰はガソリンや電力コストを通じて世界経済を直撃し、スタグフレーションの現実味を決定づけている。
ゴールド(金)は、米10年債利回りが4.96%まで急上昇しているにもかかわらず、極めて頑強に最高値圏での推移を維持している。金利上昇のデメリットを、中東戦争長期化リスクと法定通貨の減価(Debasement)ヘッジ需要が完全に凌駕している状態だ。中央銀行やグローバル投資家による実物ゴールドへの逃避買いは衰える兆しがない。
暗号資産(ビットコイン BTC)は、74,500〜75,100ドル台で底堅い推移を維持。伝統的な国債市場がバイバック不発と金利急騰で激しく揺れ動く中、主権国家の信用リスクから隔離された無国籍資産としての買いが下値を支えている。
6. 考察ポイント【重要テーマ5選】
- 1. ブレント原油108ドル突破と「2029年まで泥沼化」警告 — モカ港制圧と中東エネルギー秩序の完全崩壊
バンス副大統領らが「対イラン戦争は2029年まで続く」と大統領に伝達し、ブレント原油が一時108ドル台へ大暴騰。フーシ派のモカ港制圧とサウジの原油減産(1990年以来最低)が重なり、世界の原油供給網は不可逆的な崩壊フェーズに入った。原油110ドル突破を視野に入れた第2波スタグフレーションの深層を解説。
- 2. トルコ中銀37%据え置き決定とTRY/JPY 3.17円反発 — 原油108ドルの猛威に耐える高金利の防波堤
昨夜のTCMB会合で政策金利37.0%据え置きが決定。原油108ドル突破と中東動乱の直撃を受けながらも、カラハン総裁のタカ派スタンスがリラの防波堤となり、リラ円は3.14円から3.17円台へ反発した。下値メド3.14円、上値抵抗線3.20円を意識しつつ、高スワップを積み上げる運用戦略の勘所を提示。
- 3. ECB電撃利上げ(2.50%へ)と米PPI 5.4%上振れ — 世界同時インフレ第2波と中央銀行の利上げ再開ドミノ
ECBがエネルギー高に対応し25bp利上げを全会一致で断行。米PPIも5.4%へ上振れ、欧米でインフレ第2波の現実が露呈した。金融緩和への早期復帰シナリオは完全に崩壊し、主要中銀が再び「インフレ退治の利上げ競争」へと引き戻される構造変化を読み解く。
- 4. 米長期金利4.96%急伸(5%目前)と財務省バイバック不発 — ベッセント氏の買い戻し未達が招いた債券市場のパニック
米財務省の60億ドルバイバックが51.9億ドルにとどまり上限未達に終わったことで、市場は「小手先のギミック」と失望。米10年債利回りは4.96%へ跳ね上がった。巨額の財政赤字と原油高の前に財務省のオペレーションが機能不全に陥った意味を徹底検証。
- 5. ドル円154円台半ばへの反発と日銀来週会合(9/17-18) — 米金利急騰vs日銀利上げ圧力の最終決戦
米金利急騰でドル円は154円台半ばへ戻したものの、上値は極めて重い。日銀が来週会合で「過去最速ペース」となる1.25%利上げに踏み切る公算が市場を支配しているためだ。155円が鉄壁のレジスタンスとなる中、今夜の米CPI通過後の為替シナリオを展望。