


Daily Morning Report (2026年9月12日)
米8月消費者物価指数(CPI)は、前日のPPIに続いて市場予想を上振れる!!
1. 概要・市場のポイント
9月12日土曜日の朝、1週間の取引を終えたグローバル市場の終値ボードを眺めながら、自分は「来週、世界の金融史に残る歴史的決戦が幕を開ける」という静かな興奮と緊張感を噛みしめている。
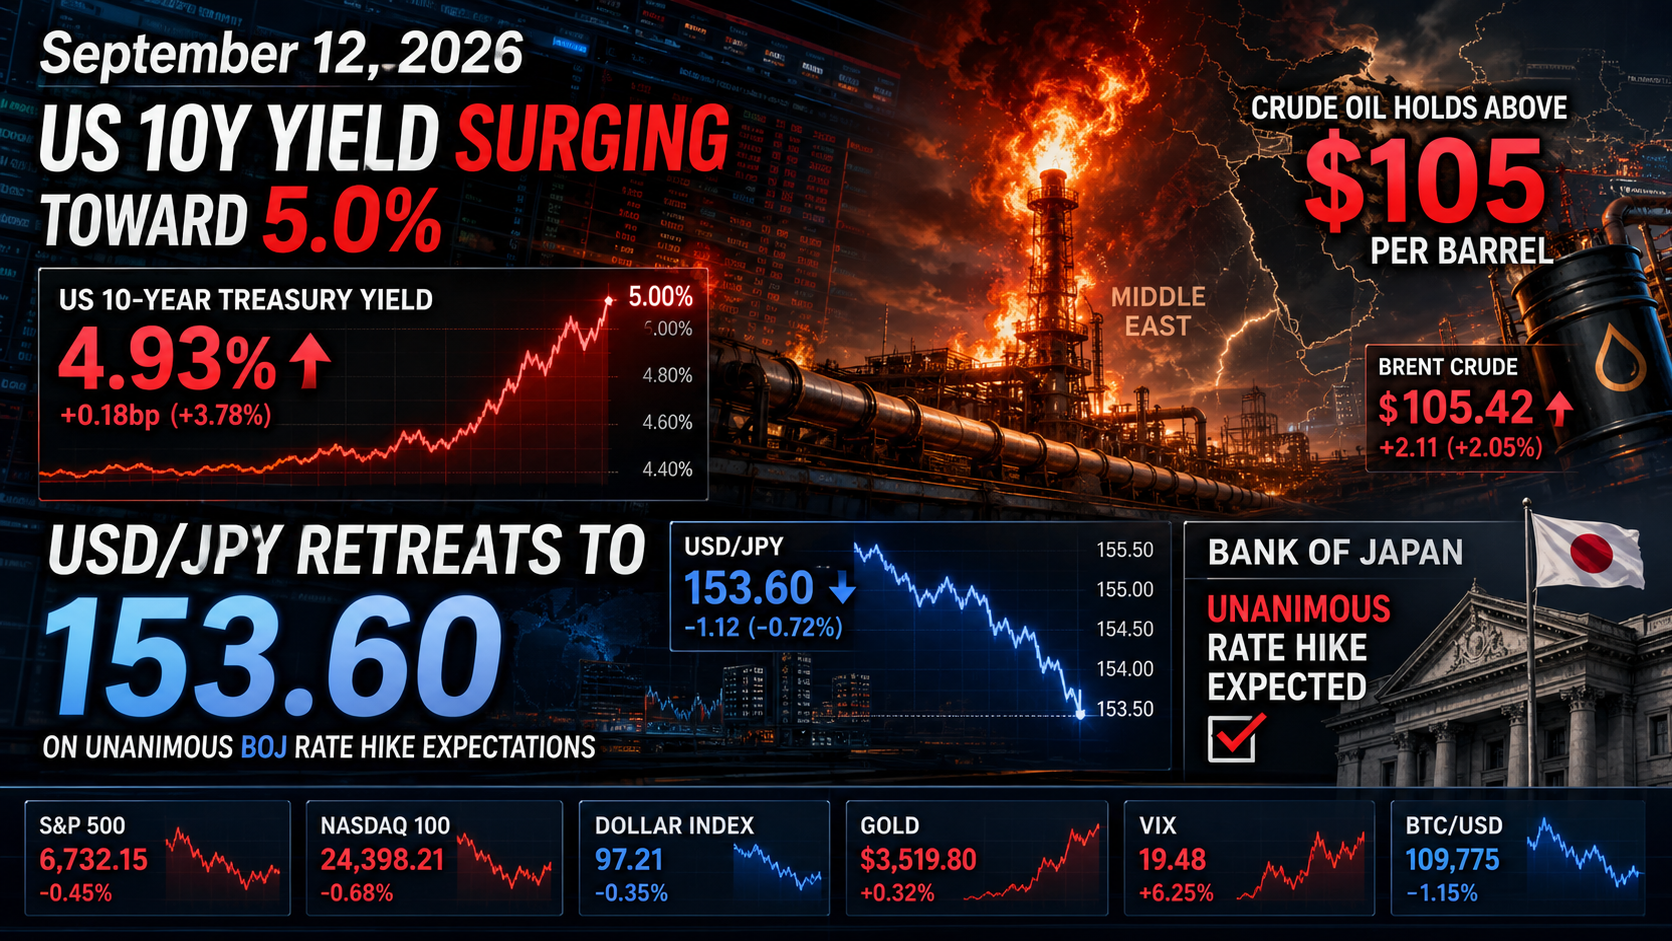
昨夜発表された米8月消費者物価指数(CPI)は、前日のPPIに続いて市場予想を上振れる結果となり、エネルギー急騰とサービス価格の高止まりが米国のインフレを再び呼び覚ましたことを決定づけた。これを受け、米短期金融市場では新FRB議長ケビン・ウォーシュ氏に対し「来週のFOMCで追加利上げに踏み切るか否か、言動の一致(Put up or shut up)が試される」と強烈な利上げ圧力が集中。米10年債利回りは一時4.96%と節目の5.0%目前まで急伸した。
しかし、為替市場の反応はこれまでの常識を覆すものだった。米金利が5%に迫る水準まで跳ね上がったにもかかわらず、ドル円は154円台後半から急反落し、ニューヨーク市場の終値は153.61円(安値153.30円台)へと押し戻されたのだ。市場の目を完全に奪っているのは、来週17〜18日に控える日銀の金融政策決定会合だ。ブルームバーグが昨日発表したエコノミスト調査において、対象となった52人全員が「政策金利0.25%引き上げ(1.25%へ)」を予想するという前代未聞の事態が発生した。さらにベッセント米財務長官が「今や私が為替の胴元(I am the house)だ」「日銀がどう動くか正確に把握している」と公言してヘッジファンドの円売りを脅迫。日米当局による円安包囲網が完成し、海外勢の円ショートが完全に解体されつつある。
地政学とエネルギーの現場では、破滅的な長期戦への備えが始まった。北海ブレント原油先物は一時1バレル=108.90ドルまで急伸した後、105ドル台後半で週の取引を終えた。バンス米副大統領らが「対イラン戦争は2029年1月のトランプ任期満了まで続く可能性がある」と警告した通り、フーシ派は紅海沿岸の要衝モカおよび海峡中央のマユン島を制圧。さらにサウジアラビアの砂漠横断石油パイプラインが攻撃を受けて稼働を停止するなど、ホルムズ海峡の迂回路すら物理的に破壊され始めている。全米ガソリン平均価格は1ガロン4.30ドルを突破し、米国の2026年度財政赤字は最初の11ヶ月で1.97兆ドル(約300兆円)と過去最悪ペースに膨らんだ。
その一方で、トルコリラ/円(TRY/JPY)は驚くべき粘り腰を見せている。木曜夜のトルコ中銀(TCMB)による「政策金利37.00%据え置き」とタカ派スタンスの死守が強力な防壁となり、原油105ドル超えの猛烈な逆風下でも3.16円台(週間レンジ3.14〜3.18円)を堅持した。
来週は、16〜17日の米FOMCと、17〜18日の日銀決定会合が激突する。日米中銀の威信をかけた大一番を前に、市場の潮流は完全に新たな均衡点を探る動きへ移行した。
2. 為替・金利・マクロ経済動向
為替チャートのドル円週足を引きながら、自分は「160円を超えていたあの熱狂が、わずか2週間で完全に崩壊した事実」の重みを深く噛み締めている。
ドル円のNYクローズは153.61円。米8月CPIの上振れと長期金利の急騰を受けて東京・ロンドン時間には一時154.60円近辺まで買い戻される場面があったものの、NY時間に入ると戻り売りが殺到し、前日終値(154.42円)から80銭以上の円高・ドル安で週の取引を終えた。
このドル円の頭の重さを決定づけているのが、来週17〜18日の日銀決定会合に対する「異常なまでの利上げ確信」だ。ブルームバーグが実施した最新のサーベイで、回答したエコノミスト52人全員が「0.25%利上げ(1.25%へ)」を予想した。マイナス金利解除以降、事前調査で100%の利上げコンセンサスが形成されたのはこれが初めてだ。さらに全体の約6割が「来年1月までの追加利上げ」を見込んでいる。
そこに輪をかけて市場を震撼させたのが、米財務省ベッセント長官の「私が胴元(I am the house)」発言だ。カジノにおいて絶対に負けないゲームの主催者を自称し、円安に賭ける投機筋に対して「日銀がどう動くか私は正確に知っている」と言い放った。片山さつき財務相が11日の会見で「日本語の語感ではちょっと怖い」と苦笑交じりに言及したものの、日米両当局が水面下で強固に協調し、155円を超える円安を力づくで叩き潰す合意を結んでいることは誰の目にも明らかとなった。国内新発10年国債利回りも再び3.0%に到達しており、日本の金利復活とGPIFの国内回帰マネーが、投機筋の安易な円売りポジションを完全に封殺している。
一方の米国債券市場は、スタグフレーションの悪夢に怯えている。米8月CPIの上振れを受け、新FRB議長ケビン・ウォーシュ氏に対する市場の視線は極めて厳しい。「トランプ大統領の言いなり(Sock puppet)になって利下げするのか、それとも中央銀行の独立性を守って利上げに踏み切るのか」という究極の踏み絵を迫られている。米10年債利回りは4.95%近辺で高止まりしており、来週のFOMC声明がタカ派に傾けば、一気に5.0%の大台を突破するシナリオが現実味を帯びている。
さらに見逃せないのが、米国の財政崩壊のスピードだ。米財務省が発表した2026年度予算データによると、会計年度の最初の11ヶ月間で財政赤字は1.97兆ドル(約304兆円)に達し、通年で2兆ドルの大台突破が確実となった。公的債務残高は40兆ドルを突破。国債の供給過剰とインフレ再燃の前に、財務省の買い戻しオペ(バイバック)も不発に終わり、米国の長期金利は構造的な上昇圧力を抑え込めなくなっている。
3. 【重要】中東情勢&トルコ・トルコリラ深掘り
トルコリラ/円(TRY/JPY)のポジションを保有し、毎日の値動きを胃が痛む思いで見守っている個人投資家の一人として、今週を乗り切った安堵感と、中東有事の恐るべき新局面に対する警戒感が交錯している。
まず、中東の戦況は「終わりなき消耗戦」へと完全に舵を切った。バンス副大統領やルビオ国務長官がトランプ大統領に対し、「対イラン戦争は2029年1月まで続く」と公式に耳打ちした事実は極めて重い。短期決戦の幻想は完全に消滅した。さらにイエメンのフーシ派は、紅海からインド洋へ抜けるバブ・エル・マンデブ海峡の喉首である港湾都市モカ、および海峡中央のマユン島を完全掌握した。これにより、サウジアラビアがホルムズ海峡を避けるために敷設していた「砂漠横断石油パイプライン」までもが攻撃を受けて供給停止に追い込まれた。原油の代替輸送ルートすら寸断されたことで、中東・アジア間の大型タンカー運賃は1日あたり80万ドル(約1億2300万円)という史上最高値を更新。商船三井の橋本会長が「高コストを受け入れざるを得ない」と吐露した通り、エネルギー輸送のサプライチェーンは未曾有の危機に直面している。
この原油高騰の直撃を受けながらも、トルコ市場は踏みとどまった。
木曜夜に発表されたトルコ中央銀行(TCMB)の金融政策決定会合において、政策金利は市場予想通り「37.00%で据え置き」が決定された。カラハン総裁は中東有事によるインフレ再燃リスクを明確に警戒し、タカ派姿勢を堅持。年内の利下げ観測を完全に払拭し、市場機能の正常化を進める方針を再確認した。
そして、トルコリラ/円(TRY/JPY)の攻防だ。
NY市場の終値ベースで、トルコリラ円は3.1625〜3.1630円近辺を確保した。週前半にドル円の急落と原油100ドル突破の直撃を受けて3.14円台の過去最安値圏まで押し込まれたものの、37.00%の据え置き発表と高水準なスワップポイントが強力な買い支えとなり、3.14円の岩盤防衛に成功した形だ。
正直なところ、原油が105〜108ドルで高止まりし、中東戦争が長期化する中でリラを保有し続けることには相応のリスクが伴う。しかし、ドルトルコリラ(USD/TRY)が48.40〜48.50リラ台で安定推移していること、そしてTCMBが断固として高金利を維持している現実は、スワップ投資家にとって何よりの支えだ。下値の目ドは今週守り切った3.14円、反発時の上値抵抗線は3.20円。来週は日米中銀ウィークで為替全体が乱高下する可能性が高いが、レバレッジを低く抑えて証拠金維持率を厚く保ち、3.14円近辺での押し目を冷静に拾いながらスワップをコツコツと複利運用していく戦略を愚直に継続したい。
4. 株式市場・注目企業動向【日本株・米国株】
株式市場では、米10年債利回り4.95%という金利高の壁と原油105ドル超えのコスト増がのしかかる中、AIインフラを巡る巨額投資とハードウェアの価格戦略が市場の選別を加速させている。
金曜日の米国市場では、過度なインフレ懸念がいったん後退したことでハイテク株を中心に自律反発が見られたものの、週間ベースでは指数の調整色が濃い。S&P 500は7,591.70(-0.6%)と7,600の大台を割り込み、ナスダックも軟調に引けた。ウォール街では、バンク・オブ・アメリカのレードラー氏による「今すぐヘッジせよ」という警告が投資家の間で話題を呼んでいる。金利5%時代において、AIデータセンターの建設や電力網整備に必要な調達コスト(資本コスト)が跳ね上がっており、これまでのように「AI関連なら何でも買われる」という牧歌的なフェーズは完全に終焉を迎えた。
個別企業では、アップル(AAPL)が発表した初の折りたたみスマホ「iPhone Duo(日本価格36万4,800円〜)」の価格戦略が議論を呼んでいる。メモリー価格高騰を背景に全体的な端末価格が引き上げられる中、買い替え需要をどこまで喚起できるかが試される。また、キオクシアホールディングスの太田裕雄社長がブルームバーグの取材に対し、韓国SKハイニックスとの協業について「簡単にはできない」と否定的な見解を示した。AI向けデータセンター需要で高騰してきたNAND型フラッシュメモリーの価格上昇ペースも一服するとの見通しを示しており、半導体メモリーの需給バランスにも微妙な変化の兆候が現れ始めている。
一方、日本株(日経平均・TOPIX)は、来週の日銀会合を控えて「金利ある世界」への適応を急速に進めている。ドル円が153円台半ばへ下落したことで、自動車(トヨタ、ホンダ)や機械などの輸出主力株は利益確定売りに押されやすい地合いが続く。しかし、長期金利3%定着によりメガバンク(三菱UFJ、三井住友、みずほ)の預貸金利ザヤ拡大は確定的な事実となった。さらに原油105ドル台の高止まりとタンカー運賃高騰は、INPEXや石油資源開発、大手総合商社(三菱商事、三井物産、伊藤忠)、そして海運大手(商船三井、日本郵船)にとって歴史的な追い風であり続ける。日経平均が頭を押さえられる裏で、インフレ・金利高メリットを享受する大型バリュー株への資金シフトが一段と鮮明になっている。
5. 暗号資産・コモディティ
コモディティ市場は、今週まさに「地政学的エネルギー危機の新章」を刻んだ。
北海ブレント原油先物は一時108.90ドルまで暴騰した後、週末にかけて利益確定売りに押されたものの、1バレル=105.80ドル近辺で高止まりした。WTI原油先物も101〜103ドル台を維持。フーシ派によるバブ・エル・マンデブ海峡の要衝制圧とサウジパイプラインの停止により、現物原油の物理的供給懸念は一過性のものではなくなった。全米ガソリン平均価格は4.30ドルへと上昇を続けており、11月の中間選挙を控えるトランプ政権にとって最大の政治的アキレス腱となっている。
ゴールド(金)は、米長期金利が4.95%まで急上昇し、本来であれば売りを浴びる局面であるにもかかわらず、極めて頑強な最高値圏を維持している。中東戦争の泥沼化(2029年まで継続観測)と米国の債務膨張(赤字2兆ドル目前)が、法定通貨の減価(Debasement)に対する究極の保険としてのゴールドの需要を強烈に押し上げている。金利上昇のデメリットを安全資産としての実需が完全に打ち消す「有事の金」の真価が発揮されている。
暗号資産(ビットコイン BTC)は、74,500〜75,200ドル台で底堅く推移。伝統的な金融市場が債券売りと金利急騰で揺れる中、主権国家の財政破綻リスクに左右されないオルタナティブ資産としての独自の地位を保ち、75,000ドルの大台を維持している。
6. 考察ポイント【重要テーマ5選】
- 1. 日銀9月利上げ「エコノミスト全員予想」の衝撃 — 1.25%引き上げとベッセント「胴元」発言が炙り出す円安時代の終焉
ブルームバーグ調査で52人全員が来週17〜18日の0.25%利上げを予想した。米財務長官の露骨な円安牽制と日米当局の思惑が一致し、ドル円は153円台へ反落。160円天井が完全に確定し、日本の金利3%時代が招く「円キャリー解体」の深層を解説。 - 2. トルコ中銀37%据え置きとTRY/JPY 3.16円死守 — 原油105ドル超えの猛威に耐える高スワップ運用の防衛線
原油高と中東有事の直撃を受けながらも、TCMBは政策金利37.00%を死守。利下げ先送りとタカ派スタンスが奏功し、トルコリラ円は最安値3.14円の防衛に成功した。下値メド3.14円、上値抵抗線3.20円を軸とする週末のスワップ投資戦略の要点を提示。 - 3. ブレント原油105ドル定着と「2029年泥沼化」警告 — サウジ迂回パイプライン停止とタンカー運賃過去最高
対イラン戦争が2029年まで続くという米政権内部の警告と、フーシ派による紅海要衝モカ港・マユン島制圧。サウジの砂漠横断パイプライン停止により、エネルギー輸送網の物理的切断が現実となった。全米ガソリン4.30ドル突破が招く第2波スタグフレーションの脅威。 - 4. 米10年債利回り4.95%と米赤字2兆ドル目前 — ウォーシュ新FRB議長が直面する「Put up or shut up」の試練
米8月CPI上振れとバイバック不発により、米長期金利は一時4.96%へ急騰。来週のFOMCを前に、新議長ウォーシュ氏はトランプ氏の利下げ圧力とインフレ退治の間で究極の決断を迫られる。40兆ドルの国家債務が引き起こす国債市場のパニックを読み解く。 - 5. アップル「36万円折りたたみiPhone」とAIインフラの資本コスト急増 — ハイテク選別の新基準
アップルが投入した初折りたたみ端末ের価格設定と、金利5%時代におけるテック企業の資金調達環境の激変。AIバブルの熱狂から「調達金利と資本コストに耐えうるクオリティ銘柄」への選別が始まった株式市場の現実を浮き彫りにする。