


Weekly Morning Report (2026年9月第2週 / 9/7〜9/12)
インフレ再加速と長期金利の暴走、日米通貨当局による「円安包囲網の完成」が同時に押し寄せた。
1. 週間マーケット総括&マクロトレンド分析
日曜日の朝、この1週間の激動を物語るチャートとノートを整理しながら、自分は「世界の金融・地政学秩序が、一段と不可逆な臨界点を突破した」という強烈な手応えと戦慄を覚えている。
2026年9月第2週(9月7日〜9月12日)は、中東における実質的な全面戦争への突入、原油の100ドル大台突破、欧米のインフレ再加速と長期金利の暴走、および日米通貨当局による「円安包囲網の完成」が同時に押し寄せた、歴史的な分水嶺となる1週間だった。
週初、外国為替市場では「Yen breaks loose(解き放たれた円)」のヘッドラインとともに、ドル円が155円台後半から一気に154円、153円台へと急落した。先週までの「160円攻防」は完全に過去のものとなり、2026年2月以来となる約7ヶ月ぶりの円高水準を更新。市場の目を釘付けにしたのは、来週17〜18日に控える日銀の金融政策決定会合を前に、ブルームバーグのエコノミスト調査で対象となった52人全員が「政策金利0.25%利上げ(1.25%へ)」を予想したことだ。さらにベッセント米財務長官が「今や私が為替の胴元(I am the house)だ」「日銀の動きは完全に把握している」と発言し、ヘッジファンドの円売りを公然と脅迫。日米両当局の利害が「円安阻止」で完全に一致したことで、長年市場を支配してきた円キャリートレードの巻き戻しが一気に加速した。これはデカい。
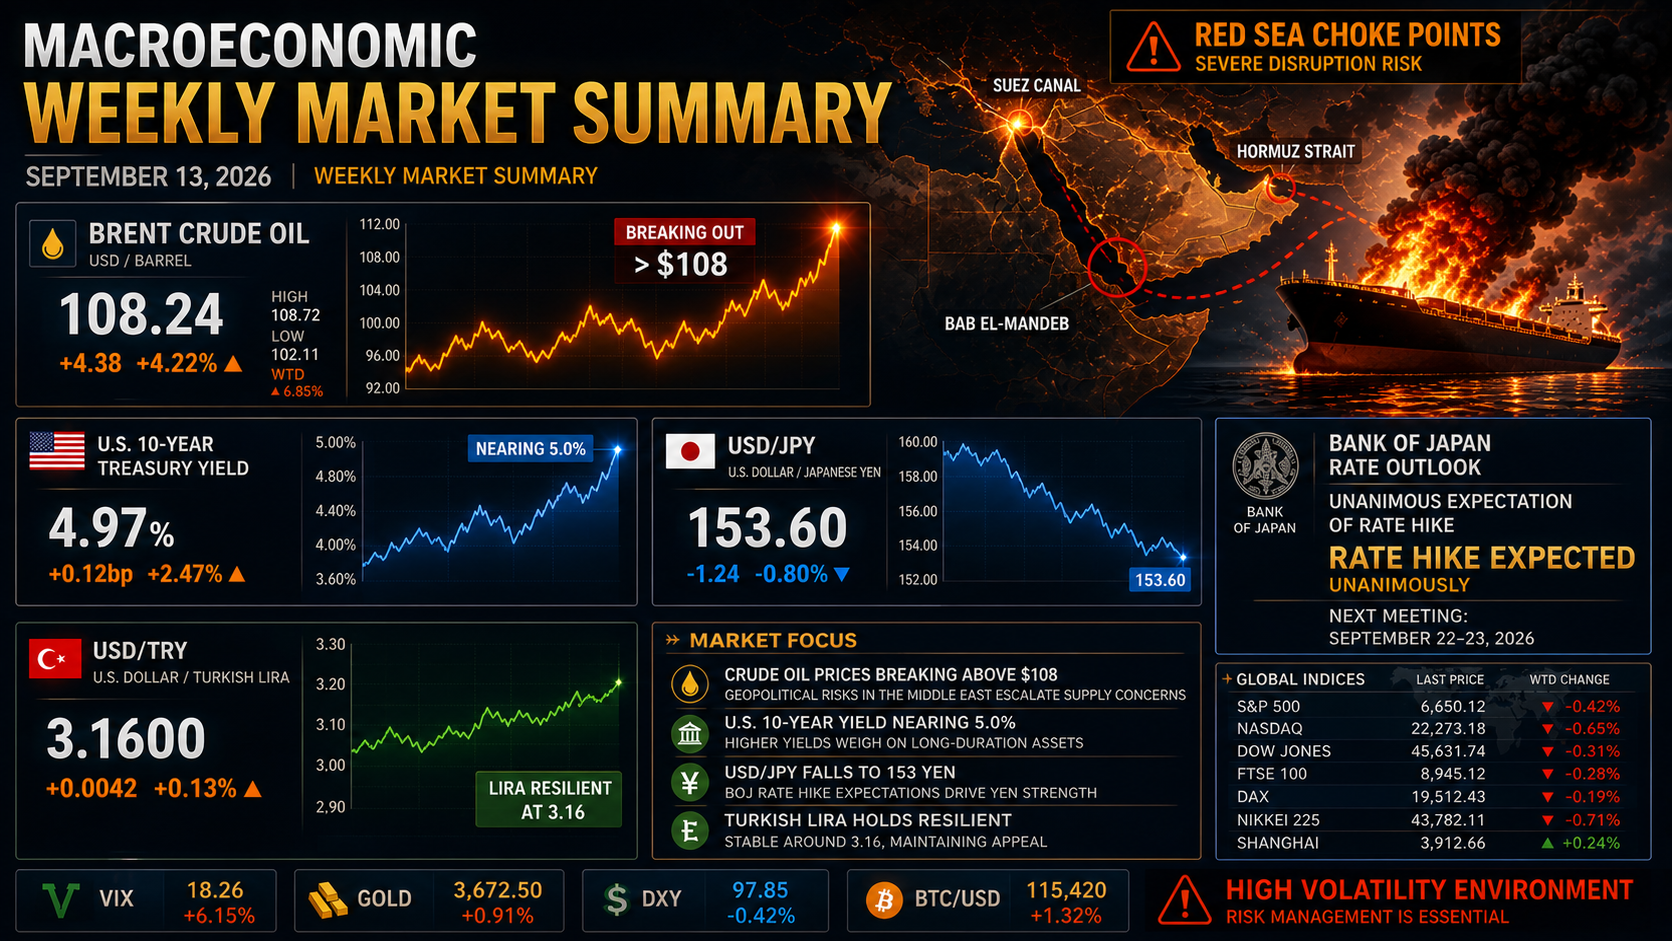
しかし、為替の円高を吹き飛ばすほどの衝撃を与えたのが、コモディティ市場で起きた「第2次オイルショック級」の供給クライシスだ。米軍によるイランの原油輸出拠点「カーグ島」への空爆を機に、イラン政府は徹底抗戦を宣言。フーシ派が紅海とインド洋を結ぶバブ・エル・マンデブ海峡の要衝モカ港を制圧し、サウジアラビアの砂漠横断迂回パイプラインが攻撃を受けて稼働停止に追い込まれた。サウジの8月原油生産が1990年以来の低水準に落ち込んだことも判明し、北海ブレント原油先物は一時1バレル=108.90ドルへと大暴騰。週を通じて105ドル台後半へと急伸した。バンス米副大統領らがトランプ大統領に「イラン戦争は2029年まで続く恐れがある」と警告した通り、中東有事は終わりなき消耗戦の泥沼に入った。
このエネルギー急騰は、欧米のインフレ懸念を一気に再燃させた。米8月PPI(前年比+5.4%)および米8月CPIの上振れを受け、欧州中央銀行(ECB)は政策金利を25bp引き上げて2.50%とする電撃利上げを断行。米国債券市場では財務省の60億ドルバイバックが上限未達に終わり、米10年債利回りは一時4.96%と節目の5.0%目前まで急伸した。米株式市場は金利高と原油高の重圧に屈し、S&P 500は7,591.70(-0.6%)と7,600ポイントを割り込んで週間ベースで調整を余儀なくされた。
その極限の荒波の中で、トルコ中央銀行(TCMB)は政策金利37.00%の据え置きと断固たるタカ派姿勢を堅持。ドル円急落と原油108ドル突破の猛烈な逆風を浴びながらも、トルコリラ円(TRY/JPY)は一時3.14円台の過去最安値圏から3.16円台へと力強く反発し、岩盤防衛に成功した。
来週は、16〜17日の米FOMCと、17〜18日の日銀金融政策決定会合が正面衝突する「中央銀行スーパーウィーク」だ。世界同時インフレ第2波と日米金利差縮小の狭間で、秋相場は最大のクライマックスへと突入する。
2. 資産クラス別・週間パフォーマンスと動向検証
① 為替市場(FX):ドル円153円台定着と日銀全員利上げ予想、トルコリラ3.16円死守
- 米ドル/円(USD/JPY)[週初155.85円 ➔ 週末153.61円(週間 -2.24円)]: 週を通じてドル安・円高トレンドが決定的に定着した。9/8に155円の節目を割り込んで154円台へ突入すると、日米協調介入後の戻り高値を完全にブレイク。週末に米CPI上振れと米金利急騰で一時154.60円近辺まで買い戻される場面があったものの、日銀の来週利上げ(1.25%へ)の全員予想とベッセント長官の「胴元」発言が重石となり、153.61円まで押し戻されてクローズした。160円天井が完全に固まり、相場は150円方向へのレンジ切り下げを視野に入れている。
- トルコリラ/円(TRY/JPY)[週初3.20円前後 ➔ 週中安値3.14円台 ➔ 週末3.163円]: 週前半、ドル円の急落(円高)と北海ブレント108ドル突破のダブルパンチを受け、合成レート計算(USD/JPY ÷ USD/TRY)の直撃により一時3.14円台の過去最安値圏まで売り込まれた。しかし、10日(木)夜のトルコ中銀会合で政策金利37.00%据え置きとタカ派スタンスが確認されたことで急反発。ドルトルコリラ(USD/TRY)が48.40〜48.50リラ近辺で驚異的な粘りを見せたこともあり、週末は3.163円(日中高値3.18円台)を確保。3.14円の岩盤サポート防衛に成功し、高スワップ運用者にとって胸を撫で下ろす越週となった。
② 債券・金利市場:米10年債4.96%(5%目前)と日本長期金利3.00%の定着
- 米国債利回り[米10年債: 週初4.77% ➔ 一時4.96% ➔ 週末4.95%]: 原油108ドル超えと米8月PPI(+5.4%)・CPIの上振れを受け、債券売りがパニック的に加速。ベッセント財務長官が打ち出した長期債バイバック枠拡大(60億ドル)も応募が51.9億ドルにとどまり、市場の失望を誘発。新FRB議長ケビン・ウォーシュ氏に対する利上げ圧力(Put up or shut up)が強まり、10年債利回りは2023年以来の高水準となる4.96%へ急騰した。
- 日本国債利回り[日本10年債: 3.00%定着]: 日本の新発10年物国債利回りは再び3.00%に到達。日銀の9月追加利上げが確実視される中、金融庁の伊藤長官が地銀に対し有価証券含み損と与信リスクに異例の警鐘を鳴らすなど、「金利ある世界」への適応が喫緊の課題となっている。
③ 株式市場:金利高に喘ぐ米株と、バリュー株選別の日本株
- 米主要指数[S&P 500: 7,591.70(-0.6%)]: 長期金利が5%目前に迫り、原油高による企業コスト増が意識され、S&P 500は7,600ポイントを割り込んで続落。アップル(AAPL)が10年越しの初折りたたみスマホ「iPhone Duo(日本価格36万4800円〜)」を発表したものの、高価格設定と材料出尽くし感から株価は軟調。BofAが「AI陶酔相場から今すぐヘッジせよ」と警告するなど、ハイテク主導の株高に警戒感が広がっている。
- 日本株(日経平均・TOPIX): ドル円153円台への円高進行により自動車など輸出ハイテク株が重石となる一方、長期金利3%定着で利ザヤ拡大が確実なメガバンク(三菱UFJ、三井住友、みずほ)や、原油105ドル台を追い風とするエネルギー開発(INPEX)、総合商社、海運株が買われ、相場の下値を支える明確なセクターローテーションが機能した。
④ コモディティ・暗号資産:原油14ドル暴騰とゴールドの「有事の真価」
- 原油・エネルギー[ブレント: 週初$91.80 ➔ 一時$108.90 ➔ 週末$105.80 / WTI: $103.84]: 中東有事の戦線拡大と紅海・パイプラインの二重閉塞により、週間で約14ドルもの記録的暴騰を演じた。全米ガソリン価格は4.30ドルを突破し、大型タンカー運賃は1日80万ドルの過去最高値を記録。世界的なインフレ再燃の主因となっている。
- ゴールド(金)& 暗号資産(ビットコイン BTC): 米10年債利回りが4.96%まで急上昇する中でも、金は中東泥沼化と米財政赤字(2兆ドル目前・債務40兆ドル突破)への究極の通貨ヘッジとして最高値圏で極めて頑強に推移。ビットコインも74,500〜75,200ドル台で底堅さを保った。
3. 中東戦争の泥沼化とエネルギー秩序の崩壊(今週の最重要地政学リスク)
今週、世界が目撃したのは、中東のエネルギーサプライチェーンが物理的に寸断される「最悪のシナリオ」の現実化だった。
米 軍によるイラン本土の原油積出港「カーグ島」およびジャスク港への直接空爆を受け、イラン指導部は国家の存亡をかけた徹底抗戦へ舵を切った。ヨルダンの米軍基地へのミサイル攻撃で米軍機を損傷させただけでなく、イエメンの親イラン武装組織フーシ派が紅海沿岸の要衝モカ港およびバブ・エル・マンデブ海峡中央のマユン島を完全制圧した。
これにより、サウジアラビアがホルムズ海峡の封鎖を回避するために長年整備してきた「東横断石油パイプライン(ペルシャ湾から紅海ヤンブーへ抜ける動脈)」までもが攻撃を受け、操業停止に追い込まれた。ホルムズ海峡と紅海の双方が軍事的に塞がれ、サウジの8月原油生産が1990年以来の低水準に落ち込んだ事実は、世界のエネルギー輸送網にとって致命的だ。
さらに衝撃的だったのは、バンス副大統領やルビオ国務長官ら米政権幹部がトランプ大統領に対し、「対イラン戦争は2029年1月の任期満了まで続く可能性がある」と公式に伝達したことだ。トランプ氏が繰り返してきた「中間選挙直後に終結する」という楽観論は米軍・情報機関によって完全に否定された。原油105〜108ドル台の定着は一時的なショックではなく、今後数年間にわたって世界経済を苦しめる構造的なスタグフレーション要因となる。
4. 日米欧中央銀行の政策分岐と「金利高止まり」の深層
今週の金融市場を揺るがしたもう一つの震源地は、日米欧の中央銀行を巡るドラマチックな政策のねじれと引き締め圧力の激化だ。
欧州では、ECBがエネルギー価格高騰に伴うインフレ長期化を警戒し、政策金利を25bp引き上げて2.50%とする決定を下した。主要国で利下げどころか「利上げ再開」のドミノが始まった意味は重い。
米国では、米財務省のベッセント長官による「長期債バイバック拡大オペ(上限60億ドル)」が、わずか51.9億ドルの買い入れにとどまる大失態を演じた。40兆ドルを超える公的債務と原油高によるインフレ再燃の前に、財務省の小手先の買い支えは市場に見透かされ、米10年債利回りは4.96%へと急伸。米8月PPI(+5.4%)とCPIの上振れを受け、新FRB議長ケビン・ウォーシュ氏は来週のFOMCで「トランプ大統領への忖度(利下げ)」か「中央銀行の信認(利上げ)」かの究極の選択(Put up or shut up)を迫られている。
そして日本市場では、ベッセント長官が「私が胴元(I am the house)だ」「日銀がどう動くか把握している」と放った言葉が決定打となった。片山財務相が「語感としては怖い」とコメントした通り、米国が日本の利上げを強力に後押しし、日米が阿吽の呼吸で円安退治に動いていることが確定した。ブルームバーグ調査でエコノミスト52人全員が来週の0.25%利上げ(1.25%へ)を予想した事実は、日銀がマイナス金利解除以降で過去最速の引き締めペースに突入することを意味する。国内長期金利3%定着と合わせ、長年続いた「円キャリー・円安ボーナス」は完全に終わりを告げた。
5. 翌週(9月第3週 / 9/14〜9/19)の注目イベント&投資戦略シナリオ
【翌週の最重要スケジュール】
- 9月14日(月): 日本市場休場(敬老の日)、ブルームバーグ日銀直前ウェビナー
- 9月16日(水)〜17日(木): 米連邦公開市場委員会(FOMC)(政策金利発表、経済見通しSEP公表、ウォーシュ新議長記者会見)
- 9月17日(木)〜18日(金): 日銀金融政策決定会合(全員予想の0.25%追加利上げで政策金利1.25%へ、植田総裁記者会見)
- 9月18日(金): 日本8月全国消費者物価指数(CPI)発表
- 9月21日(月)〜23日(水): 日本市場シルバーウィーク連休(流動性低下時の為替介入・市場急変警戒ゾーン)
【投資戦略シナリオとポートフォリオ構築の視点】
- 1. ドル円153円台からの攻防と「日銀利上げ後の事実売り」リスク:
市場が日銀の1.25%利上げを100%織り込んでいるため、実際に利上げが発表された直後は「材料出尽くし」による一時的なドル買い戻し(154円台後半〜155円方向)が発生する可能性がある。しかし、155円台はベッセント財務長官の牽制と三村財務官の「臨戦態勢」が控える強固な上値抵抗帯だ。戻りは絶好のドル売り場となり、次の焦点は150円の心理的大台割れへシフトする。安易なドルロングは厳禁であり、シルバーウィークの薄商いを狙った仕掛け的な円高急伸に最大限の警戒が必要だ。
- 2. トルコリラ円(TRY/JPY)の3.14円岩盤防衛とスワップ複利戦略:
今週、原油108ドルの猛爆を受けながらも3.14円を守り切り、3.16円台へ反発した事実はテクニカル的にも極めて重要だ。トルコ中銀が37.00%の超高金利を2027年まで維持する方針を固めたことで、対円での高水準なスワップ益(1万通貨あたり約25〜30円水準)の継続性は盤石となった。来週は日米中銀会合でクロス円全体が揺さぶられるが、実効レバレッジを低く抑え、3.14円近辺に指値を引き付けながら、日々のスワップを着実に蓄積する「忍耐の複利運用」が最も報われる局面である。反発時の上値メドは3.20円。
- 3. 金利5%&原油105ドル時代の銘柄選別 — 「借金企業」の売却と「インフレ・資源バリュー」の堅持:
米長期金利が5%に迫り、原油が105ドルを超えて長期化するスタグフレーション環境下では、有利子負債依存のグロース株や高PERハイテク株のバリュエーション調整が不可避だ。日本株ポートフォリオにおいては、金利3%で預貸利ザヤが爆発的に拡大するメガバンク(三菱UFJ、三井住友、みずほ)、原油高の恩恵をフルに享受するINPEX、バフェット氏後継者アベル氏が長期保有を約束した5大商社、および喜望峰迂回で運賃が高騰する海運大手(商船三井、日本郵船)への集中配分を堅持することが、この荒波を勝ち抜く唯一の解となる。