


Daily Morning Report (2026年9月15日)
ニューヨーク債券市場で、米10年債利回りが一時5.01%に到達!
1. 概要・市場のポイント
9月15日火曜日の早朝、為替・債券・エネルギー市場のリアルタイムレートをチェックしながら、自分は「ついに米長期金利が5%の心理的壁を突き破った」という事実に強い衝撃を受けている。
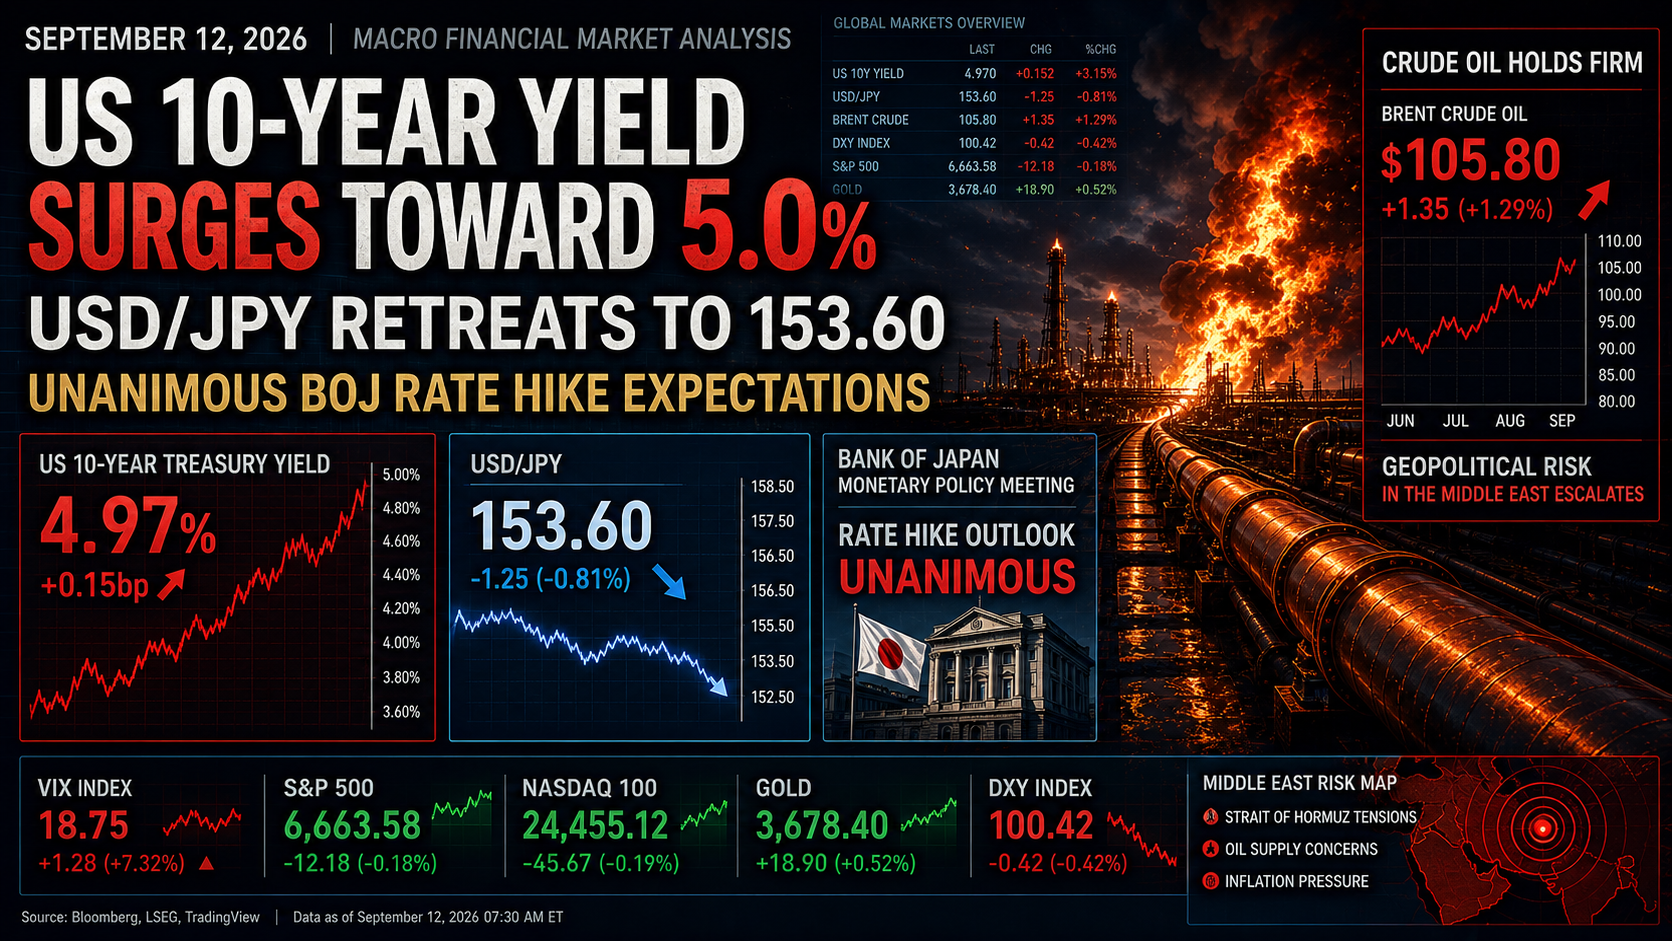
昨夜のニューヨーク債券市場で、指標となる米10年債利回りが一時5.01%に到達した。2023年10月以来、実に約3年ぶりとなる「金利5%時代」への突入だ。北海ブレント原油先物が1バレル=106.19ドル(+1.5%)へと続伸し、中国が高値でも現物原油の調達を再拡大させていることが判明。エネルギー高騰に伴う第2波インフレの現実と、米国の公等債務膨張による国債増発の圧力が、債券市場の買い手を完全に吹き飛ばした。米株式市場ではS&P 500が7,619.98(-0.5%)、ナスダック100が29,127.16(-0.8%)と軟調に推移し、金利上昇の重圧がリスク資産全体にのしかかっている。
この米金利の急騰を受け、為替市場ではドル買い戻しが優勢となり、ドル円のニューヨーク終値は154.42円(前日比+0.5%)まで水準を切り上げた。先週153円台前半まで急落した反動もあり、日米金利差の再拡大を意識した買いが入った形だ。しかし、上値は155円の手前でピタリと重くなっている。明日16日からの米FOMC、そして17〜18日の日銀金融政策決定会合を目前に控え、ブルームバーグが今朝特報した通り、日銀の「10ヶ月で3回目となる1.25%への利上げ」は1990年のバブル崩壊期以来となる過去最速ペースの引き締めとなる。ベッセント米財務長官の円安牽制も生きており、投機筋も安易に155円台を攻めきれない膠着状態にある。
一方、ハイテク市場では「AI開発減速論ショック(Chip Shock)」が市場を揺るがしている。アンソロピックのアモデイCEOやOpenAIのアルトマンCEO、イーロン・マスク氏らが「AI開発ペースを意図的に落とすべきだ」と相次いで訴えたことに対し、トランプ米大統領が「病的な陰謀(Sick plot)」と激怒して公然と批判。中国当局も「恐怖をあおるもの」と反発し、地政学と技術覇権を巻き込んだ前代未聞の論争へ発展している。エヌビディアをはじめとする半導体株が売られる中、マイクロソフトは「AIより人間が重要」とする新原則を発表して慎重論に足並みを揃えた。
その荒れ模様の中で、日本企業からは超大型の再編・調達のニュースが相次いだ。半導体メモリー大手のキオクシアホールディングスが、米国預託証券(ADR)上場を通じて少なくとも100億ドル(約1兆5440億円)という巨額の資金調達を検討していることが明らかになった。また、「純正ごま油」で知られるかどや製油に対し、独立系投資ファンドのインテグラルが約580億円規模のTOBを実施して非公開化を目指すなど、事業再編の波が全方位で加速している。
トルコリラ円(TRY/JPY)は、ドル円の反発とトルコ中銀の政策金利37.00%据え置きが防壁となり、3.17円台へと堅調に浮上した。明日から始まる「日米中銀決戦」を前に、市場は全アセットで極限のポジション調整を迎えている。
2. 為替・金利・マクロ経済動向
チャートを開いて米10年債利回りの日中足を引きながら、自分は「金利5%という大台が、今後の金融市場のゲームのルールを根本から書き換える」と強く実感している。
米10年債利回りが一時5.01%にタッチした。この上昇の背景にあるのは、単なる経済指標の一喜一憂ではない。中東有事の長期化に伴う原油106ドル台の高止まり、8月米CPI・PPIの上振れ、そして米財務省の長期債バイバックが上限未達に終わった需給崩壊が連鎖したものだ。米中間選挙まで2ヶ月を切る中、長期金利はイラン戦争開始前を1%以上も上回っている。市場では明日から始まるFOMCでの利上げ確率が86%に達しており、トランプ大統領が「米国の金利は世界最低であるべきだ」といくら吠えようとも、債券市場はウォーシュ新議長に対し「追加利上げによるインフレ退治」を容赦なく織り込みに行っている。
この金利5%突入を受け、為替市場ではドル円が154.42円まで買い戻された。153円台半ばで週明けを迎えた相場は、日米金利差の拡大を材料にした短期筋のショートカバーを巻き込み、一時154.60円近辺まで上値を伸ばした。
しかし、先週まで160円をつけていた頃の「止まらない円安」とはモメンタムが決定的に異なる。ドルが154円台半ばへ戻すや否や、国内輸出企業の実需のドル売りと機関投資家の戻り売りが厚く待ち構えている。ブルームバーグの「Japan’s Rate Test」特集が鋭く指摘した通り、日銀が今週17〜18日に政策金利を1.25%へ引き上げれば、わずか10ヶ月で3度目の利上げとなり、1990年のバブル崩壊局面以来の猛スピードとなる。さらにベッセント米財務長官が「私が胴元(I am the house)だ」と公言して日銀の利上げを強力に後押ししているため、155円台に乗せた瞬間に日米当局の強烈な口先・実弾介入リスクが立ち塞がる。
国内の長期金利(新発10年債)が3.0%に定着したことで、高市政権が掲げる2.4兆ドル(約370兆円)の成長投資パッケージに対する国債発行コストの上昇懸念も浮上している。植田日銀総裁が会見で来年1月までの追加利上げの道筋をどう語るのか。ドル円の下値メドは153.50円、上値抵抗線は155.00円。会合直前のレンジ相場の中で、市場は嵐の前の静けさを保っている。
3. 【重要】中東情勢&トルコ・トルコリラ深掘り
トルコリラ/円(TRY/JPY)のポジションを保有し、毎日のスワップを積み上げている投資家として、今朝のリラ相場の底堅さには頼もしさを感じる一方、中東の原油動向にはなお強い警戒を解くことができない。
まず、中東の現場では「危うい需給均衡の崩壊」が現実味を帯びている。14日に予定されていたホルムズ海峡の安全航路管理会合がオマーンにより電撃延期された後、サウジアラビアの石油施設や海峡航行船舶への散発的な攻撃が続いている。さらにブルームバーグが報じた通り、中国の国有石油大手が価格が100ドルを超えているにもかかわらず、現物原油の輸入調達を再び急拡大させていることが判明した。中東情勢の長期化を見越した国家備蓄の積み増しであり、これがブレント原油先物を106.19ドル(+1.5%)へと一段と押し上げた。原油高はトルコ経済にとって最大の頭痛の種であり、貿易赤字を膨らませる要因だ。
しかし、トルコリラ/円(TRY/JPY)の相場環境には、明確な下支えが機能している。ニューヨーク市場引け時点で、トルコリラ円は3.172円近辺へと水準を切り上げた。前週の最安値圏である3.14円台から着実に下値を切り上げ、ドル円が154.42円へ反発した恩恵をダイレクトに享受している。
この反発を支えている屋台骨は、先週10日にトルコ中央銀行(TCMB)が断行した「政策金利37.00%の据え置き」だ。カラハン総裁が中東有事のインフレリスクを理由に年内の利下げ観測を完全に払拭し、タカ派姿勢を2027年まで維持すると宣言したことで、ドるとるこりら(USD/TRY)は原油106ドルの猛爆を受けながらも48.40〜48.50リラ台でビクともしない強さを見せている。
為替の合成レート(USD/JPY ÷ USD/TRY)において、分母のドルトルコリラが安定し、分子のドル円が154円台へ持ち直したことで、リラ円は最悪期を脱しつつある。下値メドは先週防衛に成功した3.14円の岩盤サポート、上値抵抗線は3.20円。高金利37%に裏打ちされた高水準なスワップポイント(1万通貨あたり約25〜30円水準)がしっかりと付与され続ける中、明日からの日米中銀ウィークを低レバレッジで乗り切り、コツコツとスワップを複利蓄積していく運用方針の正しさを改めて噛み締めている。
4. 株式市場・注目企業動向【日本株・米国株】
株式市場では、米10年債利回りの5%突破というマクロの逆風に、AI業界トップたちが自ら引き起こした「開発減速論ショック」が重なり、これまで相場を牽引してきたハイテク株の調整が深まっている。
米国市場では、S&P 500が7,619.98(-0.5%)、ナスダック100が29,127.16(-0.8%)と下落した。波紋を広げているのは、アンソロピックのアモデイCEOが「AIは人類に深刻な存亡リスクを及ぼすため、開発ペースを落とす必要がある」と訴え、OpenAIのアルトマンCEOやマスク氏が賛同したことだ。これに対し、トランプ米大統領は「中国に利するだけの病的な陰謀だ」と猛反発。政治とテック界の対立が表面化した。さらにマイクロソフトが「AIより人間が重要」とする新原則を打ち出したことで、市場では「データセンター投資の巨額マネーが本当に回収できるのか」という根本的な疑問が再燃。エヌビディアやブロードコムなど半導体株が売られる「Chip Shock」の様相を呈している。
日本企業の動きで今朝最大のサプライズとなったのが、キオクシアホールディングスによる米国ADR上場を通じた「100億ドル(約1兆5440億円)規模の資金調達計画」だ。BofAやゴールドマン、JPモルガンと協議を進めており、8月に実施した8000億円の自社株買いに続き、米国市場での流動性獲得と主要半導体株指数への採用を狙う。AIデータセンター向けフラッシュメモリーの需要を取り込むための超巨大な資本戦略であり、日本の製造業の復権をかけた勝負手として市場の視線を集めている。
また、国内市場では「純正ごま油」のかどや製油に対し、国内ファンドのインテグラルが約580億円(1株2514円、筆頭株主の自己株買いに応じる場合は最大2760円)でTOBを実施し、非公開化することが発表された。さらに仏自動車部品大手フォルヴィアが旧クラリオン(フォルシアクラリオン・エレクトロニクス、さいたま市)の全株売却を検討し、中国ハイセンスや韓国サムスンが候補に浮上するなど、金利上昇時代における事業ポートフォリオ再編とM&Aの動きが急速に活発化している。
本日の東京市場(日経平均・TOPIX)は、ドル円が154円台半ばへ戻したことで輸出株には一服感が出るものの、米ハイテク株安と米金利5%突破が指数の重石となる。しかし、長期金利3%定着で利ザヤ拡大が続くメガバンク(三菱UFJ、三井住友、みずほ)や、原油106ドル突破の恩恵をフル享受するINPEX、総合商社、海運大手への選別買いは盤石であり、インフレ・バリュー株優位の構造が一段と強まるだろう。
5. 暗号資産・コモディティ
コモディティ市場では、原油が一段高となり、地政学と実需の二重苦がインフレ圧力を加速させている。
北海ブレント原油先物は1バレル=106.19ドル(+1.5%)、WTI原油先物は101.87ドル(+1.8%)へと続伸した。オマーンによる暫定航路協議の延期とサウジ国内への攻撃継続に加え、中国による原油の輸入調達再拡大が伝わったことで、市場のショート筋が完全に踏み上げられた。100ドルの大台が強固なフロア(下値支持線)となり、110ドル方向への上値追いが意識される展開となっている。
ゴールド(金)は、米10年債利回りが一時5.01%まで跳ね上がったにもかかわらず、高値圏での極めて頑強な推移を維持している。平時であれば金利上昇は無利息資産である金にとって致命的だが、中東有事の長期化、米国の公的債務40兆ドル突破、そして世界的なインフレ再燃という「通貨の信認低下(Debasement)」に対する実物資産のヘッジ需要が金利の逆風を完全に打ち消している。
暗号資産(ビットコイン BTC)は、74,800〜75,500ドル台で底堅く推移。金利高によって米ハイテク株が調整する中でも、主権国家の信用不安から隔離されたオルタナティブ資産としての独自の買いが下値を支えている。
6. 考察ポイント【重要テーマ5選】
- 1. 米10年債利回り5%突破の衝撃 — 3年ぶり大台突入と原油106ドルが突きつける「金利高止まり」の現実
米10年債利回りが一時5.01%に到達した。原油高と国債増発の需給悪化が引き起こした金利急騰の深層と、明日の米FOMCでウォーシュ新FRB議長が直面する利上げ圧力(86%織り込み)の行方を徹底解説。
- 2. ドル円154円台反発と日銀「1990年以来最速利上げ」 — 155円鉄壁レジスタンスと日米中銀決戦シナリオ
米金利急騰で154.42円まで買い戻されたドル円だが、日銀の今週1.25%利上げ(10ヶ月で3回目)とベッセント財務長官の円安牽制が立ちはだかる。下値メド153.50円、上値抵抗線155.00円の攻防を展望。
- 3. トルコ中銀37%の防壁とTRY/JPY 3.17円浮上 — 原油106ドル高騰に打ち勝つ高スワップ運用の真髄
ドル円の反発とTCMBの37.0%据え置きが奏功し、トルコリラ円は3.14円から3.17円台へ持ち直し。中東有事の逆風下でも崩れない高金利通貨の底力と、日米中銀イベントを乗り切る複利戦略の要点を提示。
- 4. AI首脳「開発減速論」vs トランプ「病的な陰謀」 — 半導体株安(Chip Shock)と AIバブルの持続可能性
アンソロピックやOpenAIの減速要請に対し、トランプ大統領が猛反発。マイクロソフトの新原則発表も加わり、AI投資の回収可能性と半導体株のバリュエーション調整が始まった市場の深層を読み解く。
- 5. キオクシア米上場「1.5兆円調達検討」とかどや製油TOB — 金利上昇下で激化する日本企業のメガ再編
キオクシアによる100億ドル規模の米ADR上場検討と、インテグラルによるかどや製油の非公開化TOB。資本コスト急増時代において、生き残りをかけた日本企業の巨額調達とM&Aの最前線を浮き彫りにする。