


Daily Morning Report (2026年9月17日)
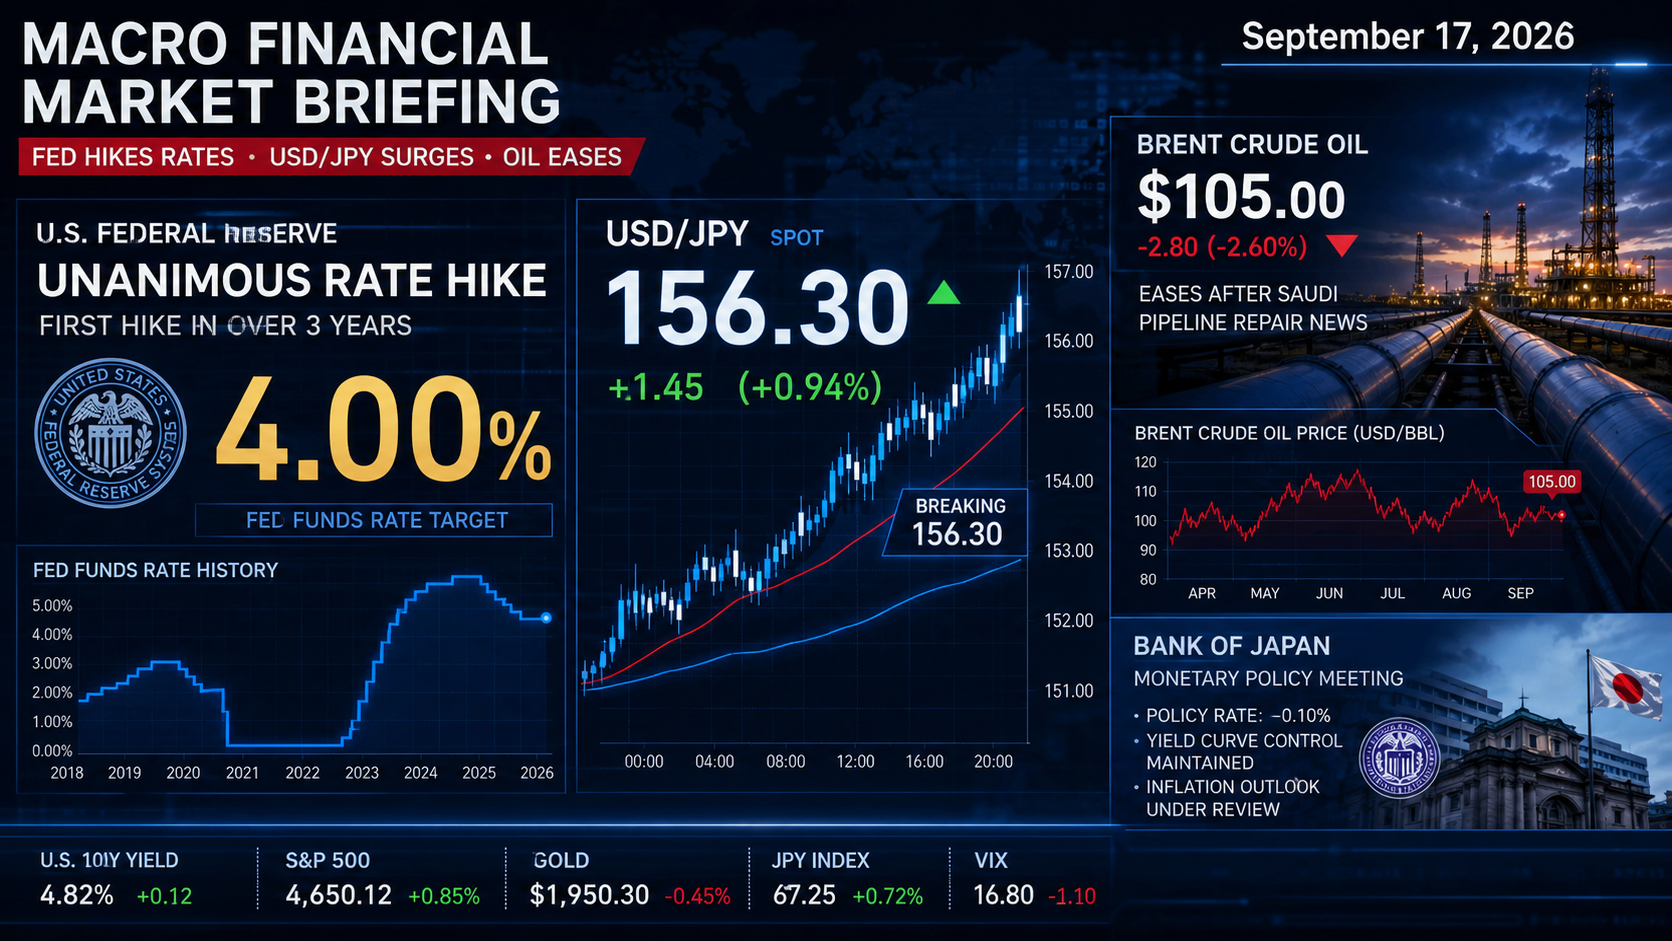
全会一致でフェデラルファンド(FF)金利の誘導目標レンジを0.25%引き上げ、3.75〜4.00%とすることを決定!
1. 概要・市場のポイント
9月17日木曜日の早朝、米連邦公開市場委員会(FOMC)の結果と声明文、およびパウエル前議長からバトンを受け継いだケビン・ウォーシュ新議長の記者会見を固唾を飲んで見守りながら、自分は「金融市場の歴史が、ついに巨大な転換点を通過した」という震えるような興奮を覚えている。
昨夜、米FRBは市場の予想通り、全会一致でフェデラルファンド(FF)金利の誘導目標レンジを0.25%引き上げ、3.75〜4.00%とすることを決定した。FRBによる利上げは2023年7月以来、実に3年2ヶ月ぶりの出来事だ。トランプ大統領が直前まで「米国の金利は1%以下であるべきだ」と連日のように強硬な利下げ要求を突きつけていたにもかかわらず、ウォーシュ新議長は初陣のFOMCで大統領の圧力に真っ向から反旗を翻した(Bucking Trump)。声明では「インフレ率の2%目標へのより速やかな回帰を後押しする」と明記され、会見でウォーシュ氏は「金融緩和の度合いを縮小した。基調的なインフレ傾向が目立って改善したとは考えていない」と述べ、中央銀行の独立性と物価安定への不退転の決意を世界に見せつけた。
さらに市場を震撼させたのが、同時に公表されたドットプロット(金利予測分布図)だ。2026年末の政策金利予測中央値は前回の3.8%から4.1%へと大幅に引き上げられ、参加者19人中16人が「年内あと1回以上の追加利上げ」を想定。2027年についても高金利の長期据え置きが示された。市場の短期金利先物では、来年半ばまでに計3回の追加利上げが完全に織り込まれる事態となっている。
このタカ派利上げの衝撃波を受け、為替市場ではドル全面高が炸裂。ドル円のニューヨーク終値は156.37円(前日比+0.8%)と、155円台を軽々と突き抜けて156円台半ばまで急伸した。米10年債利回りは5.02%(+0.01)と5%台に高止まりし、政策金利に敏感な米2年債利回りは4.736%(+0.07)と2024年以来の高水準を叩き出した。米株式市場は金利高の重圧に屈し、S&P 500が7,551.81(-0.4%)へと続落。ウォール街屈指の株強気派エド・ヤルデニ氏が年末のS&P 500目標を8,400から7,900へと下方修正するなど、リスク資産の調整圧力が強まっている。
一方で、コモディティ市場では原油の急騰が一服した。サウジアラムコが、先週ドローン攻撃で停止した東西石油パイプラインについて「数日以内に輸送能力の約半分を回復させ、約6週間で全面復旧を目指す」と発表したことで、北海ブレント原油先物は1バレル=105.62ドル(-2.9%)、WTI原油先物は102.22ドル(-3.4%)へと小反落した。
そして今日、日本市場は運命の木曜日を迎える。本日午後には「第2次高市改造内閣」が発足し、片山さつき財務相ら主要経済閣僚の再任が確実視されている。そして何より、今日から明日18日にかけて「日銀金融政策決定会合」が開幕する。エコノミスト全員が予想する1.25%への利上げが現実となるのか。ドル円が156円台へ跳ね上がった今、日米中銀の威信を賭けた歴史的対決の幕が上がった。
2. 為替・金利・マクロ経済動向
チャート上に立ち上がった156.37円という大陽線を見上げながら、自分は「ウォーシュFRBの覚悟が、為替市場の空気を一変させた」と強く感じている。
先週まで「投機筋の円買い越し転換」や「日銀全員利上げ予想」を背景に153円台まで円高が進んでいた相場は、米10年債利回り5%突破、そして昨夜のFOMCによる電撃利上げとタカ派ドットプロットによって一気に吹き飛ばされた。ドル円は昨日の155.13円からさらに1円以上買い進まれ、156.37円でNYクローズを迎えた。日米金利差が縮小するどころか、米国が「年内あと1回利上げ、来年半ばまでに計3回利上げ」という新たな引き締めサイクルを提示したことで、ドルの金利妙味が猛烈に意識された形だ。
しかし、自分はこの156円台への上昇を手放しで追随する気にはなれない。ここから先は、極めて危険な「介入と政策変更のトラップゾーン」だからだ。
第一に、ベッセント米財務長官が前日の米下院金融委員会で「日米協調円買い介入は米国の国益にかなう」と公式に擁護した事実が、156円台以上の水準で重くのしかかる。米財務長官自らが「過度な円安阻止」を支持している以上、156円台後半から157円にかけては、日米両当局による実弾介入の引き金がいつ引かれてもおかしくない。
第二に、今日から始まる日銀金融政策決定会合(17〜18日)の存在だ。ブルームバーグ調査で52人全員が予想している通り、日銀が政策金利を1.00%から1.25%へ引き上げれば、10ヶ月で3回目の利上げとなり、1990年のバブル崩壊期以来の最速ペースとなる。米FRBが利上げに踏み切ったことで、植田日銀総裁にとっても「日米の引き締め合戦」として利上げの大義名分が完全に揃った。
日本の長期金利(新発10年債利回り)が3.0%に定着する中、本日午後に発足する第2次高市改造内閣も「強い経済と財政規律」を掲げて主要閣僚を再任する方針だ。もし明日18日に日銀が0.25%利上げを決定し、植田総裁が会見で「来年1月までの追加利上げ」を示唆すれば、156円台まで買い上がったドルロング勢に対する強烈なしっぺ返し(巻き戻し)が待っている。
ドル円の下値メドは155.20円、上値抵抗線は介入警戒感が沸点に達する 157.00円。今夜から明日にかけて、乱高下に備えてポジション管理を極限まで引き締める必要がある。
3. 【重要】中東情勢&トルコ・トルコリラ深掘り
トルコリラ/円(TRY/JPY)を運用する投資家として、今朝のレート画面を見た瞬間の興奮は格別だった。同時に、トルコ現地の金融市場から届いた不穏なヘッドラインには強い警戒感を抱かざるを得ない。
まず、トルコリラ/円(TRY/JPY)の現場の動きだ。昨夜のドル円急伸(156.37円)の恩恵をフルに享受し、トルコリラ円は一気に3.20円の大台を突破、3.208円近辺(高値3.21円台)まで水準を切り上げた。先週、ドル円急落と原油108ドルタッチのダブルショックで一時3.14円台の過去最安値圏まで売り込まれていた相場が、わずか数日で3.20円台を奪還したのだ。
この反発劇の土台にあるのは、トルコ中央銀行(TCMB)が先週10日に政策金利37.00%の据え置きを決定し、中東有事のインフレ懸念を理由にタカ派スタンスを2027年まで維持すると宣言したことだ。ドルトルコリラ(USD/TRY)が48.40〜48.50リラ台で鉄壁の安定を保ち続けているため、為替の合成計算(USD/JPY ÷ USD/TRY)において、ドル円の上昇分がそのままリラ円の力強い上昇圧力へと変換されている。
しかし、喜んでばかりはいられない。ブルームバーグが今朝特報した通り、トルコ国内の株式市場(イスタンブール証券取引所 BIST)において、ヘッジファンドの解約不履行(デフォルト)をきっかけに株価が急落し、サーキットブレーカーが発動して一時取引停止に追い込まれるという異例の金融波乱が発生した。政策金利37%という超高金利環境が長期化する中で、高レバレッジで運用していた国内ファンドの資金繰り破綻が表面化した形だ。
幸いにして、TCMB of the 証券市場管理により、この株式波乱がリラ売りへと波及する事態は防がれている。しかし、国内金融システムのきしみがこれ以上広がれば、リラ相場への飛び火リスクもゼロではない。ここは冷静に見極めるべき局面だ。
中東情勢では、中国の王毅外相が北京でイランのアラグチ外相と会談し、ホルムズ海峡の早期通航再開と米イ双方の自制を促すなど、外交的な仲介の動きが出始めている。サウジのパイプライン部分復旧方針もあり、原油が105ドル台へ一服したことは、エネルギー輸入国トルコにとって明確な好材料だ。
トルコリラ円の下値メドは3.16円、上値抵抗線は3.24円。高金利37%に支えられた日々の高スワップポイント(1万通貨あたり約25〜30円水準)を確実に享受しつつ、3.20円台への回復をテコに証拠金維持率を厚く保ち、今日明日の日銀ウィークを乗り切る堅実なスタンスを維持したい。
4. 株式市場・注目企業動向【日本株・米国株】
株式市場では、FRBによる約3年ぶりの利上げ断行とドットプロットの上方修正を受け、株式バリュエーションに対する金利の重圧が一段と強まっている。
米国市場では、S&P 500が7,551.81(-0.4%)と続落。注目すべきは、これまで市場で最も楽観的な見通しを示してきたエド・ヤルデニ氏が、年末のS&P 500目標を従来の8,400から7,900へと大幅に引き下げたことだ。ヤルデニ氏は、米経済の長期成長ストーリーそのものは維持しつつも、「最近の金利急上昇を踏まえ、年末の予想PERを19.8倍から18.6倍へ引き下げざるを得ない」と説明した。長期金利5%台の定着とFRBの追加利上げ姿勢が、株式市場のマルチプル(PER)を容赦なく押し下げ始めている。
一方、個別企業・ハイテク分野では、AIの進化の方向性を巡る激しい思想闘争が巻き起こっている。マイクロソフトのAI部門トップであるムスタファ・スレイマン氏が、アンソロピックの「Claude」のようなAIモデルに人間らしい感情や意識を模倣させることに対し、「自らの権利や利益があると錯覚したAIが制御不能になる重大なリスクを招く」と異例の痛烈な批判を展開した。これに対し、トランプ米大統領の技術顧問デービッド・サックス氏は「AIの危険性を煽るのは規制派の常套手段であり、規制は不要だ」と反論。政治とテック哲学が複雑に絡み合っている。
また、アップル(AAPL)が自社製シリコンチップを搭載した企業向けAIサーバーの開発を進めており、ネットワーク機器の採用を巡ってエヌビディアと協議に入ったと報じられた。さらに韓国SKハイニックスが、米インテルのオハイオ州工場の一部をリースまたは合弁設立する形で米国生産に乗り出す協議を行っていることが判明。半導体サプライチェーンの地殻変動が加速している。
本日の東京株式市場(日経平均・TOPIX)は、ドル円が156円台へ急伸したことで、トヨタ自動車やSUBARUなどの輸出関連株、信越化学や東京エレクトロンなどの半導体大型株には強烈な買い戻しが入るだろう。しかし、本日午後の高市改造内閣発足と、今日から始まる日銀会合での利上げ警戒感が指数の上値を抑える。長期金利3%定着で利ザヤ拡大が確実なメガバンク(三菱UFJ、三井住友、みずほ)や、原油105ドル台高止まりで潤うINPEX、大手商社株への選別物色が相場を力強く牽引する構図が続くだろう。
5. 暗号資産・コモディティ
コモディティ市場では、サウジアラビアのパイプライン復旧見通しを受け、原油先物の上昇が一服する動きを見せた。
北海ブレント原油先物は1バレル=105.62ドル(-2.9%)、WTI原油先物は102.22ドル(-3.4%)へと反落した。サウジアラムコが、ドローン攻撃を受けた東西石油パイプラインについて「数日以内に輸送能力の半分を回復し、約6週間での全面復旧を目指す」と発表したことがショートカバーの巻き戻しを誘発した。また、中国の王毅外相がイランのアラグチ外相と会談し、ホルムズ海峡の再開を呼びかけたことも心理的な安心感につながった。しかし、ヤンブー港での船積み停止の完全解消には至っておらず、100ドルの大台を割り込むような気配は皆無だ。
ゴールド(金)は、米FOMCによる利上げと米2年債・10年債利回りの急上昇という強烈な逆風を浴びながらも、最高値圏での推移を粘り強く維持している。FRBが利上げをしてもなおインフレ期待が完全に鎮静化しておらず、40兆ドルを超える米公的債務と中東戦争の長期化に対する「究極の実物ヘッジ」としての金の需要はビクともしていない。
暗号資産(ビットコイン BTC)は、米利上げ発表直後にボラティリティを高めたものの、74,200〜74,800ドル台で底堅く推移。金利高によるハイテク株軟調の影響を受けつつも、金融システムの構造的不安を背景とした押し目買いが下支えとなっている。
6. 考察ポイント【重要テーマ5選】
- 1. 米FOMC「3年ぶり利上げ(4.00%へ)」とウォーシュ議長の反旗 — トランプ氏の1%要求を退けたドットプロット4.1%の激震
全会一致で0.25%利上げを断行し、年内あと1回の追加利上げを提示したFRB。大統領の利下げ圧力を跳ね除け、物価安定と中央銀行の独立性を死守したウォーシュ新議長の決断が、グローバル市場の金利常識をどう塗り替えたのかを徹底解説。
- 2. ドル円156円台急伸と日銀会合開幕 — ベッセント財務長官の介入擁護と157円防衛ラインの攻防
米金利高で156.37円まで跳ね上がったドル円。しかし、今日から始まる日銀会合での1.25%利上げ(1990年以来最速ペース)と、前日にベッセント長官が「介入は国益」と認めた米国の協調姿勢が立ちはだかる。日米中銀決戦の行方を展望。
- 3. トルコ中銀37%の防壁とTRY/JPY 3.20円突破 — 国内株急落(取引停止)の波乱を乗り越える高スワップ戦略
ドル高とTCMBの断固たる37%据え置きが奏功し、トルコリラ円は最安値3.14円から3.20円台へ力強い大反発。国内ファンド解約不履行による株式急落のきしみと、中東外交仲介による原油105ドル一服がリラに与える影響を多角的に検証。
- 4. サウジ東西パイプライン「数日内に半分復旧」と原油105ドル — 王毅外相のホルムズ海峡仲介とエネルギーの行方
サウジが東西パイプラインの早期部分復旧方針を示し、中国がイラン外 প্রসঙ্গと会談して海峡再開を促した。原油先物が105ドル台へ反落した深層と、依然として解消しない地政学的供給リスクの現実を読み解く。
- 5. マイクロソフト「人間らしいAIは危険」vs サックス「規制不要」 — 株強気派ヤルデニ氏の下方修正が告げる市場の転換
スレイマン氏のClaude批判と大統領顧問の反論が浮き彫りにするAI哲学の亀裂。さらに金利5%台定着でヤルデニ氏がS&P 500年末目標を引き下げる中、AIバブルから金利高耐久銘柄へのシフトを考察。