




Weekly Morning Report 2026年11月第1週(11月2日〜11月7日)
1. 概要・市場のポイント
今週の金融市場は、米中間選挙を巡る政治的変化、AI・半導体株の急激な調整、そして米国雇用統計の上振れという、複数の大きな材料に翻弄された一週間となりました。
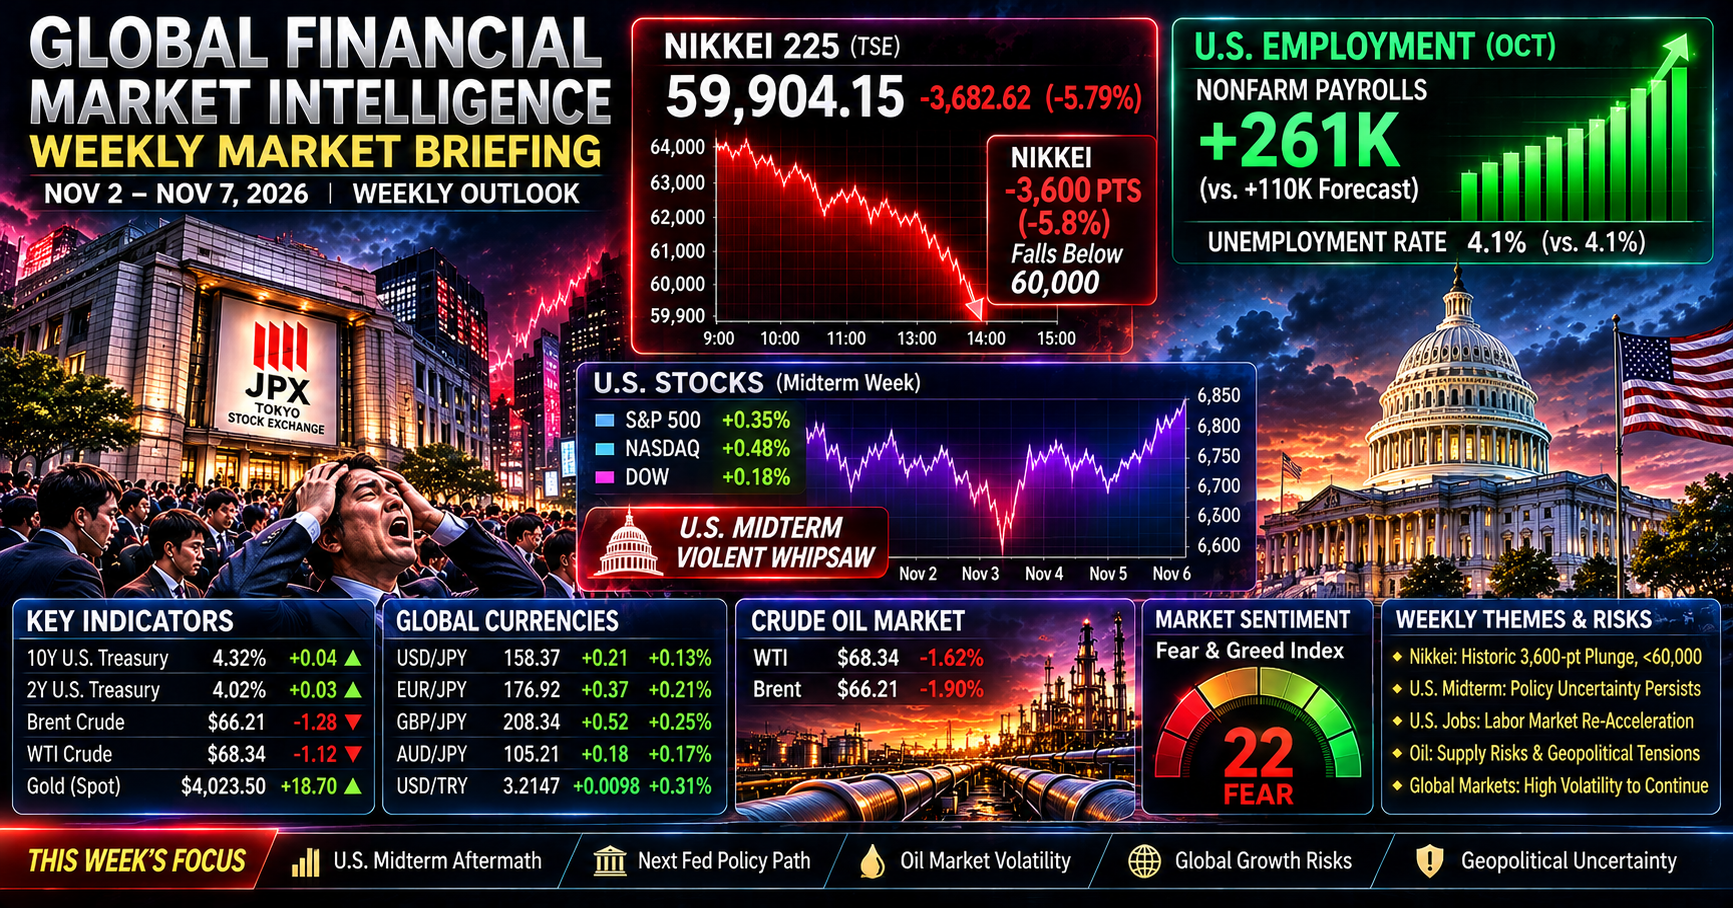
特に印象的だったのは、米国株が中間選挙直後に急騰した後、わずか1日で大幅下落に転じたことです。さらに、その影響が東京市場に波及し、11月6日の日経平均株価は終値ベースで史上3番目となる下げ幅を記録しました。
週初の11月2日、日経平均は63,081.86円で取引を終えました。その後、米国市場では中間選挙を巡る思惑が交錯し、11月4日には民主党が上下両院の過半数を獲得する見通しが明らかになると、政策の膠着による安堵感などから米国株が急騰。ダウ平均は前日比1,569.40ドル高、上昇率3.03%の53,356.12ドルとなりました。
しかし、翌5日には状況が一変します。
AI関連企業への巨額投資に対する収益性の検証に加え、データセンター建設やAI規制を巡る政策リスクが意識され、ハイテク株を中心に急激な売りが広がりました。ナスダック総合指数は前日比1,421.51ポイント安(-5.52%)、S&P500は-4.36%、ダウ平均は-1,833.06ドル(-3.44%)と、前日の上昇を大きく打ち消しました。
この米国発の調整は、翌6日の東京市場を直撃しました。
日経平均株価は57,434.77円で大引け。前日比3,643.13円安、下落率5.96%となり、終値ベースで史上3番目の下げ幅を記録しました。日中安値は56,745.81円まで下落し、東証プライム市場では222銘柄が下落、上昇はわずか3銘柄という極端な全面安となりました。
6日夜の米国市場では10月雇用統計が市場予想を上回りました。非農業部門雇用者数は前月比16万5,000人増、失業率は4.1%。米国経済の底堅さが確認されたことで、前日に急落したハイテク株には買い戻しが入り、ナスダック総合指数は1.09%反発しました。
ダウ平均は0.46%安と続落しており、米国市場全体が完全に回復したわけではありません。
今週の相場を総括すると、単なる政治イベントへの反応ではなく、AI関連企業の成長期待、巨額設備投資の収益性、金融政策、地政学リスクが同時に再評価された一週間だったと考えられます。
2. 為替・金利・マクロ経済動向
為替市場では、米国の政治情勢と雇用統計の結果を受け、ドル円が大きく上下しました。
USD/JPYは週間を通じて157円台前半から158円台後半のレンジで推移。11月6日は157.24円付近まで下落した後、米雇用統計の上振れを受けて反発し、日足データでは158.48円前後で取引を終えています。
米国の雇用統計では、非農業部門雇用者数が16万5,000人増加し、失業率は4.1%となりました。
この結果は、米国経済が市場の想定以上に底堅いことを示しています。雇用の強さはFRBによる早期利下げ期待を後退させる可能性があり、米長期金利やドルを下支えする材料となります。
米10年国債利回りは11月3日の4.952%から、株式市場が急落した11月5日には4.837%まで低下。その後、雇用統計を受けて11月6日は4.859%へ反発しました。
日本の新発10年国債利回りは11月6日時点で約2.80%。米10年債との利回り差は約2.06ポイントとなります。
日米金利差だけでドル円の方向が決まるわけではありませんが、米国の雇用が底堅く、米金利が再び上昇する場合には、ドル円の下値を支える要因となります。
国内株式市場の急落や日銀の金融政策判断、為替介入への警戒もあり、円相場の方向性は一方向に決めつけられません。
今後は、米国の雇用・物価指標に加えて、日本の賃金や物価動向、日銀の追加利上げに関する発言が重要になります。
3. 【重要】中東情勢&トルコ・トルコリラ深掘り
今週の中東情勢では、イランと米国の間で外交的な接触が続いていることが明らかになりました。
Reutersによると、イランはカタールを仲介として、核問題に関する提案を米国へ送付しました。ただし、イラン側は協議再開の前提として7つの条件を提示しており、米国側がこれを受け入れたわけではありません。
現段階で和平合意が成立したと判断するのは早計です。外交的な接触が進む一方、軍事的な緊張が再び高まる可能性も残っています。
原油市場では、こうした外交情勢と供給不安が交錯しました。
11月6日の北海ブレント原油先物は98.32ドル、WTI原油先物は90.83ドルで取引を終えました。週間ではBrentが約17%下落する見通しとなり、コロナ禍以降で最大級の週間下落となりました。
原油価格の下落には、戦争による供給懸念の後退だけでなく、需要の弱さや供給過剰への警戒も影響しています。
トルコ金融市場とトルコリラ
トルコ中央銀行(TCMB)は10月22日の金融政策決定会合で、政策金利を37%から36%へ引き下げました。
現在の金利体系は以下の通りです。
- 政策金利:36.00%
- 翌日物貸出金利:39.00%
- 翌日物借入金利:34.50%
高金利政策は継続されていますが、政策金利の引き下げが始まっている点には注意が必要です。
トルコリラ円(TRY/JPY)は今週、概ね3.14〜3.15円近辺で推移しました。
原油価格の下落は、エネルギー輸入依存度の高いトルコにとって、輸入コストや経常収支の面でプラス材料となる可能性があります。
原油価格が下がれば必ずリラ高になるわけではありません。トルコのインフレ率、外貨準備、資本流出入、金融政策への信認など、複数の要因が為替を左右します。
FX各社が提示するスワップポイントは政策金利そのものではなく、各社の調達環境や市場金利、営業方針などによって変動します。
1万通貨あたり24〜25円という水準を今後も固定的に得られると考えるのではなく、日々の提示条件を確認する必要があります。
4. 株式市場・注目企業動向【日本株・米国株】
今週の株式市場を考える上で、最も重要なテーマは「AI関連株への集中投資がどこまで正当化されるのか」という問題です。
米国株:AI投資の成長期待から収益性の検証へ
11月6日の米国市場は、以下の水準で取引を終えました。
- ダウ平均:51,285.73ドル(-0.46%)
- S&P500:7,376.86(+0.31%)
- ナスダック総合:24,579.43(+1.09%)
11月5日の急落後、ナスダックには買い戻しが入りました。しかし、週間ではナスダックが約3.4%下落、S&P500も約2.7%下落しており、週末時点で調整が解消したとは言えません。
今回の調整で注目すべきなのは、AIそのものへの期待が消えたということではありません。
むしろ、投資家がAI関連企業に対して、より厳しい収益性の検証を求め始めた可能性があります。
データセンター、半導体、電力設備、ネットワークなど、AIインフラへの投資額は非常に大きくなっています。今後は設備投資の規模だけでなく、その投資がどの程度の売上やキャッシュフローを生み出すのかが、株価評価を左右する重要な要素となるでしょう。
日本株:日経平均の歴史的大暴落
11月6日の日経平均株価は57,434.77円、前日比3,643.13円安となりました。
終値ベースでは史上3番目の下げ幅です。日中安値は56,745.81円に達し、東証プライム市場では222銘柄が下落しました。
今回の下落では、アドバンテストや東京エレクトロンなど、日経平均への寄与度が大きい半導体関連株が大きく売られました。
JTについては、ロシアの製造子会社4社がロシア政府の一時管理下に置かれたことが発表されました。JTグループのロシア事業への影響は今後の確認事項であり、収益や資産価値への具体的な影響を見極める必要があります。
相場の主役交代:セクターローテーションを考える
今回の暴落を単なる半導体株の調整として捉えるだけでは、今後の投資機会を見落とす可能性があります。
市場では、これまで上昇を牽引してきたAI・半導体関連株への資金集中が修正され、業績や資本効率、バリュエーションを重視する動きが強まる可能性があります。
今後の日本株では、次の3つの視点が重要になると考えます。
① 過熱の修正
半導体・AI関連株は、将来の成長期待が株価に大きく織り込まれている銘柄もあります。成長期待が少し後退しただけでも、株価の調整幅が大きくなる可能性があります。
② 物色の分散
内需関連、金融、資源循環、不動産など、これまで相対的に注目度が低かった分野へ資金が移る可能性があります。
候補としては、三菱マテリアル、ふくおかフィナンシャルグループ、SBIホールディングス、住友不動産などが挙げられます。ただし、割安に見えることだけを理由に投資判断をするのではなく、収益力や財務内容、事業環境を個別に確認する必要があります。
③ 決算の選別
今後は、決算の見出しだけではなく、営業利益の伸び、利益率、受注残、通期計画の達成確度、キャッシュフローを確認することが重要です。
相場全体が下落する局面では、業績が堅調な企業と、期待先行で買われていた企業との差が鮮明になりやすくなります。
単純なグロース株からバリュー株への移動というよりも、企業の実際の収益力を再評価する局面と捉えるべきでしょう。
5. 暗号資産・コモディティ
暗号資産:Binanceの巨額流出事件
10月29日に発生したBinanceのセキュリティ事故では、約63.4億ドル相当のデジタル資産が不正流出したと同社が発表しました。
Binanceは11月3日時点で、被害対象資産の約98%を補填・回復したと説明しています。
今回の事件は単なる一時的なシステム障害ではなく、暗号資産取引所の管理体制やカストディリスクを改めて浮き彫りにしました。
ビットコインについては、週末時点で8万ドルを挟む水準が意識されていますが、暗号資産は24時間取引されているため、特定のNY終値だけで市場全体を判断するのは適切ではありません。
今後は、取引所への信頼、規制環境、機関投資家の資金フロー、米国の金融政策を総合的に確認する必要があります。
金:地政学リスクと金利の綱引き
金市場では、地政学的な不透明感や株式市場の急落を背景に、安全資産としての需要が意識されました。
米雇用統計の上振れによって米長期金利が反発したことは、金価格にとって上値を抑える要因となります。
金価格を分析する際には、米ドル建ての価格と米実質金利、ドル指数、中央銀行の買い需要などを分けて確認することが重要です。
本レポートではCOMEX金先物の公式清算値を確実に確認できていないため、参考価格を公式清算値として記載することは避けます。
6. 考察ポイント【重要テーマ5選】
① 日経平均3,643円安が示した集中投資リスク
AI・半導体関連株への資金集中が、相場全体の変動幅を拡大させる可能性を改めて示しました。指数の下落率だけでなく、下落銘柄数や寄与度上位銘柄の動きを確認する必要があります。
② AI投資の「成長期待」から「収益性検証」への転換
AI市場の成長そのものが否定されたわけではありません。問題は、巨額の設備投資がいつ、どれだけの利益とキャッシュフローを生むのかという点です。
③ 米中間選挙後の政策環境とAIインフラ
民主党が議会の主導権を握ることで、政権への監視や政策論争が強まる可能性があります。ただし、AI規制やデータセンター建設の制限が実際にどこまで進むかは、今後の立法・州政府・自治体の動向を確認する必要があります。
④ 米雇用統計の上振れと金融政策の再評価
10月のNFPは16万5,000人増、失業率は4.1%。米景気の底堅さは確認されましたが、今後の利下げ時期や金利水準は、インフレ動向も含めて判断する必要があります。
⑤ 原油価格とトルコリラの関係
原油価格の下落はトルコの輸入コストを抑える可能性があります。一方で、リラの安定にはインフレ抑制と金融政策への信認が不可欠です。高いスワップポイントだけで為替リスクを評価しないことが重要です。
7. 【特別深掘り】政治的膠着とAI投資、そして分散投資の意味
今回の中間選挙後の相場を理解するうえで、政治的な膠着状態とAI投資の関係は重要なテーマです。
民主党が上下両院の過半数を獲得したことで、トランプ政権の政策運営には議会による監視や制約が強まる可能性があります。
市場にとっては、急進的な政策変更が抑制されるという安心材料がある一方、政権と議会の対立によって政策決定が停滞するリスクもあります。
さらに、AIデータセンターを巡る問題は、単なるテクノロジー企業の投資判断から、地域社会やエネルギー政策を巻き込む政治問題へと広がりつつあります。
データセンターの建設には、大量の電力、水、土地、送電網などが必要です。地域住民の負担が大きくなれば、自治体や州政府が建設計画に制約を設ける可能性があります。
これはAI関連企業だけでなく、半導体メーカー、電力会社、建設会社、設備メーカーにも影響を及ぼすテーマです。
もう一つ注目したいのが、大学基金などの長期運用機関における集中投資リスクです。
Markov Processes Internationalの分析によると、ワシントン大学セントルイス校の基金はFY2026に37.3%の運用リターンを記録しました。一方で、同分析はベンチャー投資や株式リスクへの集中度にも着目しています。
高いリターンは優れた運用成果を示しますが、それが必ずしも低リスクの運用を意味するわけではありません。
特定の未上場企業や成長分野への集中投資は、上昇局面では大きな成果を生む一方、市場環境が変化したときには資産価値や流動性の面で大きなリスクを抱える可能性があります。
今回の相場急落から得られる教訓は、成長分野への投資を否定することではありません。
重要なのは、成長期待と実際の収益力を区別し、特定のテーマに資産が過度に集中しないようにすることです。
市場の主役が交代する局面では、これまでの勝ち組が一時的に大きく売られる一方、これまで注目されていなかった企業に資金が向かうことがあります。
投資家に求められるのは、相場の変化を予測し続けることだけではなく、予測が外れた場合でも市場に残り続けられるポートフォリオを構築することです。
今週の歴史的な急落は、改めてその重要性を示した一週間だったと考えます。
免責事項
本レポートは情報提供のみを目的として作成されたものであり、特定の金融商品の売買や投資戦略の勧誘を目的としたものではありません。本レポートに記載されたデータおよび見通しは作成時点で確認可能な情報に基づいていますが、その正確性や完全性を保証するものではありません。投資に関する最終決定は、ご自身の判断と責任において行われますようお願い申し上げます。