




Daily Morning Report|2026年11月10日(火)
原油価格の急落と中東情勢を巡る緊張緩和へ期待
1. 概要・市場のポイント
昨日の米国市場、そして東京市場の急反発を見ると、先週の歴史的な株価急落に対する市場の警戒感が、いったん大きく後退したことが分かります。
今回の反発を単純に「暴落終了」「底入れ完了」と判断するのはまだ早いでしょう。重要なのは、何が買われ、何が売られたのか。そして、この買い戻しが一時的なショートカバーなのか、本格的な資金流入なのかを見極めることです。
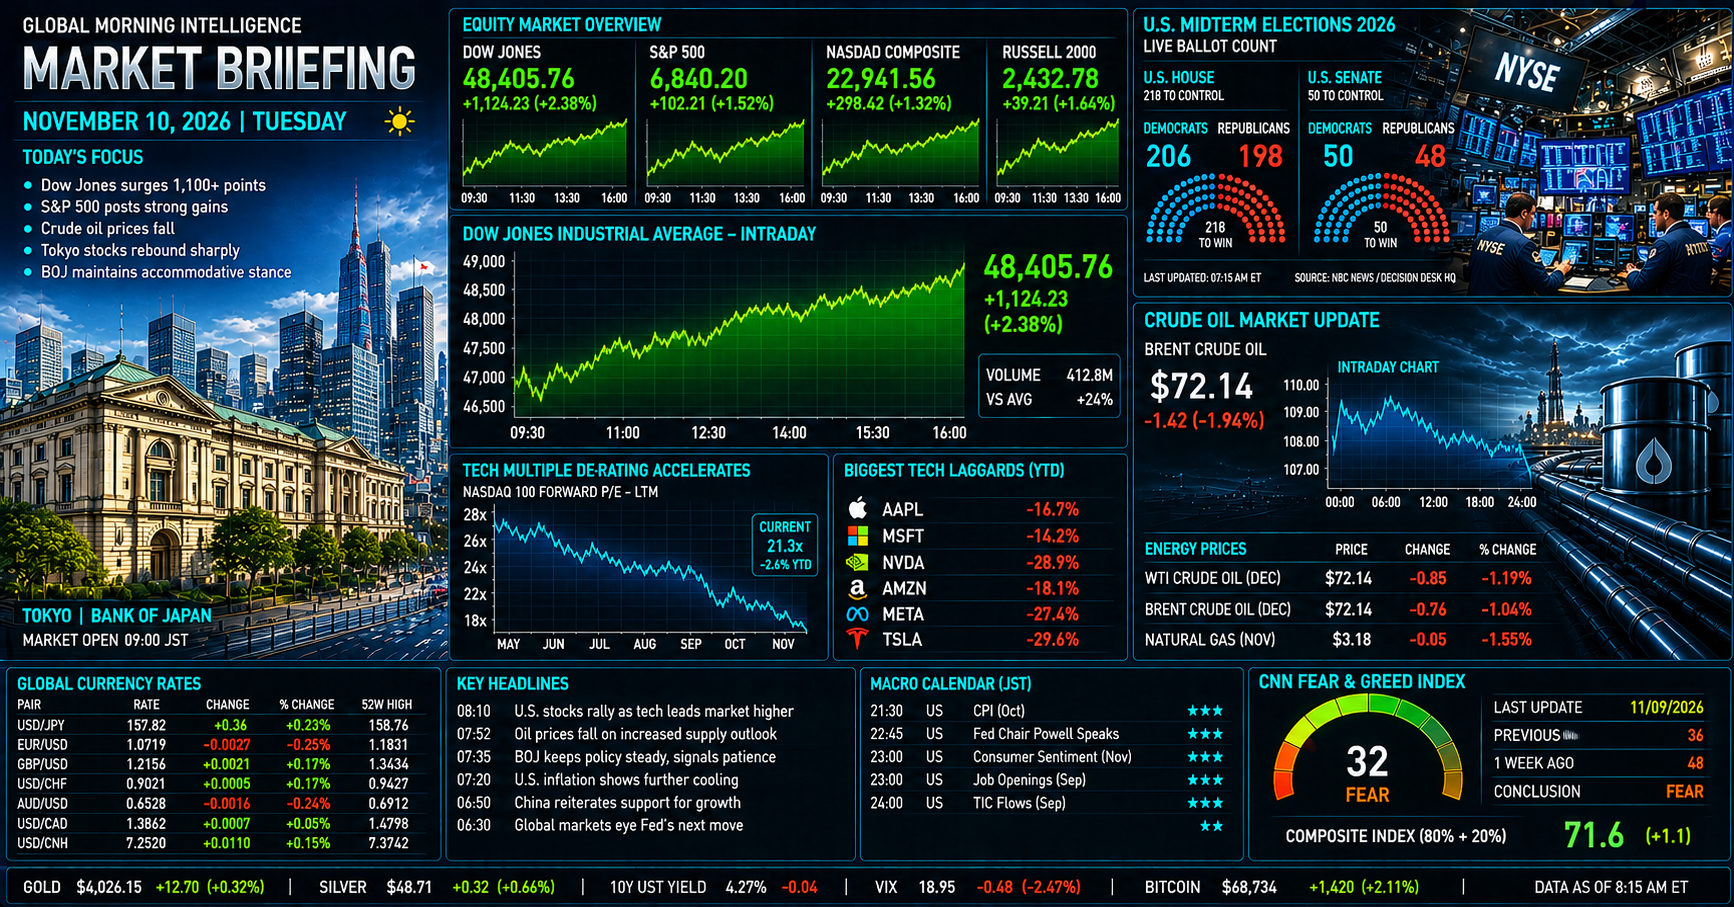
11月9日の米国市場では、原油価格の急落と中東情勢を巡る緊張緩和への期待を背景に、主要株価指数が大幅に上昇しました。
- S&P500:7,549.94(+2.35%)
- NYダウ:52,389.75(+1,104.02ドル、+2.15%)
- ナスダック総合:25,253.14(+2.74%)
- ラッセル2000:2,840.81(+3.15%)
S&P500は4月以来の大幅な上昇率を記録。小型株指数のラッセル2000も3%を超える上昇となり、大型ハイテク株だけでなく、市場全体に買い戻しが広がりました。
注目すべきは、NVIDIAが下落したにもかかわらず、米国株全体が大きく上昇した点です。ブロードコムなど他の大型テクノロジー株や、資本財、消費関連にも買いが入りました。
NVIDIAについては、ジェンスン・フアンCEOが外国情報機関による工作の標的になっていたとの報道を受け、取締役会が独立調査を開始しました。同社は、国家安全保障や企業秘密が侵害されたと考える理由はないと説明しています。AI業界の中核企業であるだけに、調査の行方は引き続き注目されます。
東京市場も大幅に反発しました。
11月9日の日経平均株価は58,775.50円、前週末比1,340.73円高(+2.33%)。6営業日ぶりの反発となりました。
- 始値:57,960.70円
- 高値:59,440.18円
- 安値:57,775.16円
- 終値:58,775.50円
一時は2,000円を超える上昇となり、東証プライム市場でも9割を超える銘柄が上昇しました。銀行、輸送用機器、非鉄金属、建設など幅広い業種に買いが広がっています。
日経平均の上昇にはファーストリテイリングと東京エレクトロンの2銘柄だけで約347円の寄与がありました。したがって、今回の上昇を半導体からバリュー株への完全な主役交代と捉えるのではなく、幅広い銘柄に買い戻しが入った局面と評価するのが適切です。
エネルギー市場では、トランプ大統領がイランへの再攻撃の可能性を低く示したことで、原油価格が大幅に下落しました。ブレント原油は92.57ドル、WTI原油は86.85ドルで取引を終えています。
本日の東京市場では、米国株の大幅高を受けて、日経平均が5万9,000円台を回復できるかが焦点となります。さらに、6万円という心理的節目への再挑戦があるかにも注目したいところです。
急反発の翌日に再び売りが出る可能性もあります。株価の戻りだけでなく、売買代金、上昇銘柄数、業種間の資金移動を確認することが重要です。
2. 為替・金利・マクロ経済動向
為替市場では、ドル円は11月9日に157.89円で取引を終えました。
前週末の米雇用統計が市場予想を上回ったことでドル買い材料が生じた一方、158円台では利益確定売りも見られ、方向感を欠く展開となりました。
債券市場では、米10年国債利回りが4.86〜4.88%近辺、日本の10年国債利回りが2.665%近辺で推移しました。
これらの数値を基準にすると、日米10年金利差はおおむね2.20〜2.22ポイントとなります。
今回の市場で注目したいのは、株価が大幅反発した一方で、米長期金利が大きく低下していないことです。
米国経済の底堅さが意識される一方、原油価格の下落によってインフレ圧力が緩和するとの期待もあります。今後は、雇用の強さとインフレ鈍化のどちらが金融政策に強く影響するのかが焦点です。
日銀については、追加利上げの時期を巡る市場の見方が引き続き注目されます。ただし、12月利上げ確率が8割を超えるという数字は、算出元と観測時刻を確認できていないため、確定的な市場コンセンサスとしては扱いません。
ドル円については、158円台を維持できるかが短期的なポイントです。一方、米金利が高い状態でも、株式市場のリスク回避や為替介入への警戒感が強まれば、円高方向へ振れる可能性があります。
3. 【重要】中東情勢&トルコ・トルコリラ深掘り
中東情勢では、米国とイランの外交的な接触に対する期待が、原油市場に大きな影響を与えています。
トランプ大統領は、イランとの核協議が進展する場合、追加攻撃の可能性は低いとの姿勢を示しました。また、カタールが仲介する提案をイラン側が検討しているとの報道もあり、外交的な解決への期待が高まっています。
こうした動きを受け、11月9日の原油先物市場では大幅な下落が見られました。
- 北海ブレント:92.57ドル(前日比-5.85%)
- WTI:86.85ドル(前日比-4.38%)
原油価格の下落は、世界的なインフレ圧力を和らげる可能性があります。
中東情勢が完全に沈静化したわけではありません。ホルムズ海峡周辺の安全保障リスクや、サウジアラビアのエネルギー施設を巡る問題など、供給面の不安は残っています。
原油安をそのまま地政学リスクの消滅と捉えるのは危険です。
トルコ・トルコリラの動向
トルコ中央銀行(TCMB)は、政策金利36.00%、翌日物貸出金利39.00%、翌日物借入金利34.50%を維持しています。
トルコリラ円は11月9日に3.145円前後で推移しました。
原油価格の下落は、エネルギー輸入依存度の高いトルコにとってプラス材料です。輸入コストの低下は、経常収支やインフレに対して改善要因となる可能性があります。
原油価格の下落だけでトルコリラの下値が盤石になるわけではありません。
トルコリラを評価する際には、以下の要素を引き続き確認する必要があります。
- トルコ国内のインフレ率と実質金利
- 外貨準備高と経常収支
- TCMBの金融政策の継続性
- ドル円を含む円相場全体の方向性
- 中東情勢とエネルギー輸入コスト
国内FX口座で提示されるスワップポイントは、1万通貨あたり約24〜25円という水準が参考になります。ただし、これは各社の提示条件によって変動するものであり、将来の収益を保証するものではありません。
今回の原油安はトルコにとって追い風ですが、為替差損のリスクとスワップ収益は分けて考える必要があります。
4. 株式市場・注目企業動向【日本株・米国株】
― 暁投資顧問のメルマガ視点を踏まえた相場分析 ―
今回の反発で最も注目したいのは、米国市場と日本市場の双方で、買い戻しが特定の銘柄だけにとどまらなかったことです。
米国市場では、NVIDIAが下落した一方で、ブロードコムなど他の半導体株やソフトウェア、消費関連、資本財など幅広い業種が上昇しました。
ラッセル2000が3.15%上昇したことも重要です。大型株だけでなく小型株にも資金が向かったことは、投資家のリスク許容度が一時的に回復したことを示しています。
これが持続的なリスクオン相場に転換したかどうかは、今後の値動きを確認する必要があります。
日本株におけるセクターローテーション
11月9日の東京市場では、日経平均が1,340円高となり、TOPIXも2.97%上昇しました。
東証33業種のうち31業種が上昇し、銀行、輸送用機器、非鉄金属、建設などにも買いが広がりました。
半導体関連だけでなく、国内景気や金利環境、企業業績に関連する幅広い分野に資金が流入したことを示しています。
注目銘柄としては、以下の企業を引き続き調査対象にしたいと思います。
- 住友不動産(8830):都市再開発と不動産市況、金利上昇への耐性
- 大成建設(1801):国内建設需要、受注環境、利益率の改善
- 三菱マテリアル(5711):非鉄金属市況と資源循環事業
- ふくおかフィナンシャルグループ(8354):金利上昇による銀行収益への影響
- 旭化成(3407):業績改善の持続性と事業ポートフォリオ
これらの銘柄が今回の相場で一斉に主役となったと断定することはできません。個別銘柄の上昇率や売買代金、業績修正の内容を確認する必要があります。
暁投資顧問が提示しているとされる「半導体一極集中から内需・高配当バリュー株への物色分散」という視点は、今後の日本株を考えるうえで有効な分析テーマです。
今回の上昇では技術関連株も日経平均を大きく押し上げています。したがって、現時点では「主役交代が実証された」というよりも、相場の物色対象が広がり始めた可能性があると捉えるのが適切です。
今後は、業種別の週間パフォーマンスや決算内容を確認し、資金移動が継続しているかを見極めたいところです。
詳細は、暁投資顧問よりメルマガを登録して下さいね。
5. 暗号資産・コモディティ
暗号資産市場では、米国株の大幅反発を背景に、ビットコインを含むリスク資産への投資家心理が改善する可能性があります。
ビットコインの79,000〜80,500ドルという価格帯については、今回の基準時刻に対応する信頼できる確定データを確認できていないため、具体的な価格は掲載しません。
ビットコインは24時間取引されるため、今後も観測時刻を明記したうえで価格を比較する必要があります。
金市場
11月9日のCOMEX期近金先物は、1トロイオンスあたり4,105ドルで取引を終えました。
原油価格の下落によるインフレ懸念の緩和や、米国の金融政策を巡る思惑が金価格にも影響しています。
株式市場が大幅に反発したにもかかわらず、金には一定の需要が残っている点も注目されます。
金価格を分析する際には、米国の実質金利、ドル相場、中央銀行の金購入、地政学リスクを分けて考える必要があります。
本レポートではCOMEX金先物の清算値を採用し、国内小売価格や田中貴金属の円/g価格とは区別しています。
6. 考察ポイント【重要テーマ5選】
① 米国株の大幅反発は本格的なリスクオンへの転換なのか
ダウ1,104ドル高、S&P500が2.35%高となり、小型株も大幅に上昇しました。今回の反発がショートカバー中心なのか、新たな資金流入なのかを見極めます。
② 日経平均6万円回復への道筋と需給の変化
58,775円まで戻した日経平均が、5万9,000円台を回復し、6万円に再挑戦できるかが焦点です。値上がり銘柄数だけでなく、売買代金と指数寄与度も確認します。
③ NVIDIAの独立調査とAI関連株の選別
AI相場の中核企業であるNVIDIAを巡る調査は、企業統治や安全保障の問題として注目されます。AI関連株全体への影響と、企業ごとの競争力を分けて評価する必要があります。
④ 原油価格の急落とインフレ・トルコリラへの影響
ブレント原油が92ドル台まで下落したことは、エネルギー輸入国にとってプラス材料です。ただし、中東情勢の再緊迫化による価格反発リスクも残っています。
⑤ セクターローテーションは本当に始まったのか
銀行、建設、非鉄金属、自動車など幅広い業種が上昇しました。これが短期的な全面買い戻しなのか、継続的な資金移動なのかを今後数週間の業種別データで確認します。
7. 【特別深掘り】AI相場の構造変化と資金の分散
今回の相場反発を考えるうえで、私が最も注目したいのは、NVIDIAが下落しても米国市場全体が大きく上昇したことです。
AI関連株への投資が終わったことを意味するわけではありません。
これまで一部の巨大テクノロジー企業に集中していた資金が、他の企業や業種にも向かい始めた可能性があります。
AI関連企業の成長期待は依然として大きいものの、投資家が確認したいのは、今後どれだけの利益とキャッシュフローを生み出せるかという点です。
データセンター建設、半導体製造、電力供給、冷却設備、通信インフラなど、AIを支える産業は広範囲に及びます。
電力・水資源・土地利用などの制約や、地域住民の反対運動、各国の安全保障政策といった問題も浮上しています。
今後は、AIの需要拡大だけでなく、その需要を実際の売上・利益に変換できる企業が選別される可能性があります。
大学基金などの長期投資家においても、未上場AI企業への投資やプライベート市場への資金集中が議論されています。
高いリターンを生み出す一方、資産評価の透明性や流動性、投資先の集中リスクには注意が必要です。
今回の急落と急反発を通じて見えてきたのは、AIというテーマそのものの終焉ではなく、投資対象の選別が進む可能性です。
今後の市場では、成長期待だけでなく、実際に利益を生み出す力が企業評価の重要な基準になると考えます。
総括
先週金曜日の歴史的大暴落から、わずか1営業日で米国株と日本株が大幅に反発しました。
売られ過ぎた市場に買い戻しが入ったことに加え、原油価格の下落や中東情勢を巡る外交期待が投資家心理を改善させた結果と考えられます。
急反発したからといって、相場の底が確定したわけではありません。
今週は、次の3点を特に重視したいと思います。
- 日経平均が5万9,000円台を回復し、6万円に再挑戦できるか
- 半導体だけでなく、銀行・建設・内需・バリュー株への買いが継続するか
- 米長期金利と原油価格が、株式市場の回復を妨げないか
暴落後の相場では、反発に飛び乗ることよりも、相場の変化を正確に把握することが重要です。
市場の主役が変わるのであれば、その変化をデータで確認しながら、次の投資機会に備える。
相場から退場しないこと。そして、次の上昇局面に参加できる余力を残しておくこと。
この基本姿勢を維持しながら、今週の市場を見ていきたいと思います。
※本レポートは情報提供を目的としたものであり、特定の金融商品の売買を推奨するものではありません。投資判断はご自身の責任で行ってください。