




Daily Morning Report|2026年11月11日(水)
米10月消費者物価指数(CPI)が市場予想を上回る
1. 概要・市場のポイント
今朝の市場で注目したいのは、歴史的な急落から急反発した日本株と、インフレ再燃への警戒から上値を抑えられた米国株の対照的な動きです。
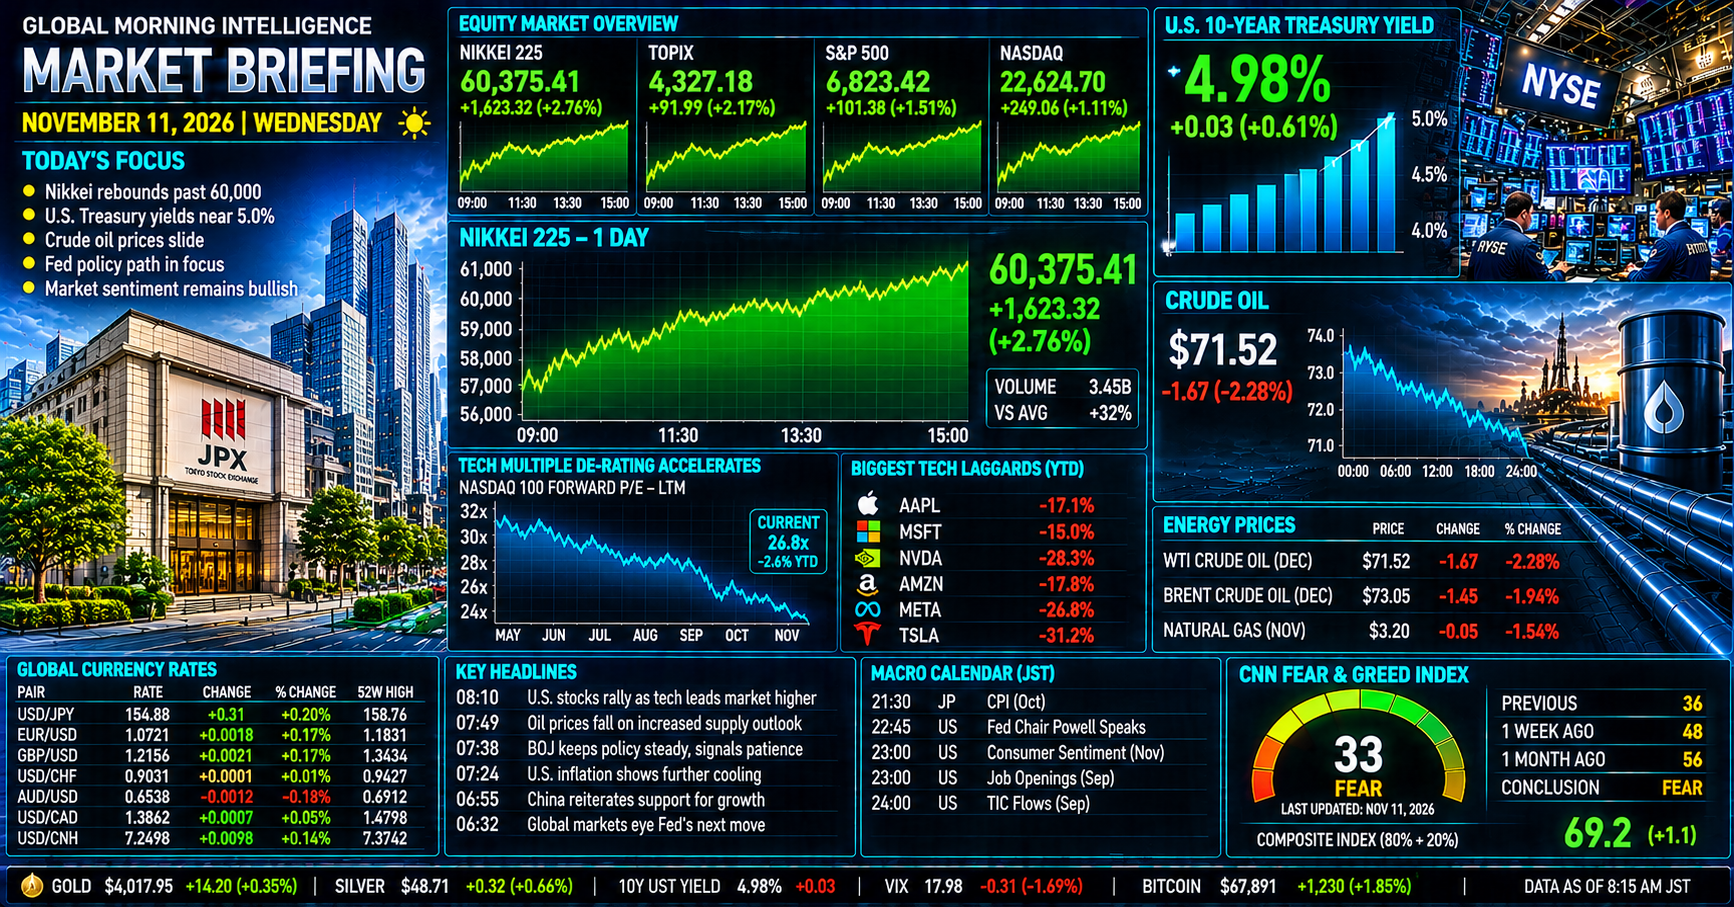
11月10日の東京市場では、日経平均株価が前日比1,684.08円高(+2.87%)の60,459.58円と大幅続伸。心理的節目である6万円を回復しました。
前週金曜日の11月6日に57,434.77円まで急落した後、わずか2営業日で約3,025円を取り戻したことになります。
- 始値:59,372.28円
- 高値:60,743.97円
- 安値:59,268.43円
- 終値:60,459.58円
東証プライム市場では161銘柄が上昇、64銘柄が下落。市場全体にも買いが広がりました。
今回の上昇を「半導体から内需・バリュー株への主役交代」と断定するのは早計です。
日経平均の業種別寄与度を見ると、技術セクターが約991円、情報通信セクターが約394円の押し上げとなっています。今回の上昇には、半導体・ハイテク関連の買い戻しが大きく寄与していました。
11月10日の米国市場では、前日の急反発から一転して主要指数が反落しました。
- NYダウ:52,231.89ドル(-157.86ドル、-0.30%)
- S&P500:7,520.93(-29.01ポイント、-0.38%)
- NASDAQ総合:25,065.87(-187.27ポイント、-0.74%)
- ラッセル2000:2,821.38(-0.7%)
最大の要因は、米10月消費者物価指数(CPI)が市場予想を上回ったことです。
総合CPIは前月比+0.4%、食品・エネルギーを除くコアCPIも+0.3%となり、いずれも市場予想を上回りました。
これを受けてFRBの利下げ期待が後退し、米10年国債利回りは4.988%まで上昇。5%の節目に迫りました。
前年10月は政府機関の閉鎖によりCPI調査データが収集されなかったため、BLSは今回の前年同月比を公表していません。したがって、今回のインフレ評価は前月比を中心に行う必要があります。
為替市場では、米金利上昇を背景にドル円が158円台後半まで上昇。原油市場では、米国とイランの軍事的緊張がいったん和らぐとの期待から、ブレント原油が91.49ドル、WTIが86.04ドルまで下落しました。
本日の東京市場では、米国株の反落と米長期金利の上昇が重石となる一方、円安と原油安が企業収益への支援材料となります。
日経平均が6万円を維持できるか。そして、今回の反発が本格的な底入れにつながるのか。引き続き需給と業種別の資金移動を慎重に確認したいところです。
2. 為替・金利・マクロ経済動向
為替市場では、米10月CPIが予想を上回ったことでドル買いが強まりました。
ドル円は11月10日に158円台後半まで上昇。データ提供元によって日次終値には差がありますが、Investing.comでは158.80円を記録しています。
債券市場では、米国のインフレ指標を受けて債券売りが進み、米10年国債利回りは一時4.988%まで上昇しました。
今回のCPIでは、総合指数が前月比+0.4%、コア指数が+0.3%となりました。
特に注目したいのは、エネルギー価格が上昇している一方、コアCPIも+0.3%を維持していることです。
エネルギー価格だけの問題ではなく、住居費やサービス価格など、基調的な物価上昇圧力が残っている可能性があります。
BLSが前年同月比を公表できなかったことから、今回のデータだけでインフレ率全体の方向を断定することはできません。
日本の10年国債利回りは11月10日に2.70%近辺まで上昇しました。
米10年債4.988%、日本10年債2.70%を基準とすると、日米金利差は約2.29ポイントです。
この金利差はドル円を支える要因となりますが、為替は金利差だけで決まるわけではありません。日銀の政策見通し、米国の金融政策、為替介入への警戒感、投資家のリスク選好なども影響します。
今後の注目点は、FRBがインフレ再燃をどの程度重視するかです。
市場では12月のFOMCに向けて利上げ観測が強まりましたが、実際の政策判断は今後の物価・雇用データに左右されます。
3. 【重要】中東情勢&トルコ・トルコリラ深掘り
中東情勢では、米国によるイランへの追加軍事攻撃の可能性が後退したとの見方から、原油市場の地政学リスクプレミアムが縮小しています。
トランプ大統領は追加攻撃を当面見送る姿勢を示し、米政府関係者からも軍事作戦の必要性が低下しているとの説明がありました。
イラン側は米国との交渉が進行しているとの見方を否定しており、和平協議が成立したわけではありません。
ロシアとウクライナについては、アブダビで和平仲介協議が行われたとの報道もあります。こちらも、具体的な停戦合意が成立したと判断する段階ではありません。
原油市場では、11月10日の清算値が以下のとおりとなりました。
- 北海ブレント:91.49ドル(前日比-1.2%)
- WTI:86.04ドル(前日比-0.9%)
原油価格の下落は、エネルギー輸入国にとってコスト低下要因となります。一方、原油安の背景には、地政学リスクの後退だけでなく、米国の利上げ観測による景気・需要への懸念もあります。
原油安を単純に世界経済にとっての好材料と捉えるのではなく、供給要因と需要要因を分けて考える必要があります。
トルコ・トルコリラの動向
トルコ中央銀行(TCMB)の政策金利は36.00%、翌日物貸出金利は39.00%、翌日物借入金利は34.50%です。
トルコリラ円は3.14〜3.15円近辺で推移しています。
原油価格の下落は、エネルギー輸入依存度の高いトルコにとってプラス材料です。原油輸入コストの低下は、経常収支や国内物価に対して改善要因となる可能性があります。
原油価格の下落が直ちにトルコリラ高につながるわけではありません。
トルコリラの方向性を決めるうえでは、国内インフレ率、実質金利、外貨準備高、経常収支、TCMBの金融政策に引き続き注目する必要があります。
国内FX口座のスワップポイントは各社の設定や市場環境によって変動します。1万通貨あたり24〜25円という水準は参考値であり、将来にわたって固定されるものではありません。
今回の原油安はトルコにとって追い風ですが、為替差損とスワップ収益は別々に管理することが重要です。
4. 株式市場・注目企業動向【日本株・米国株】
― 暁投資顧問のメルマガ視点を踏まえた相場分析 ―
今回の株式市場では、米国のインフレ再燃懸念と日本株の急反発という、対照的な動きが見られました。
米国市場では、CPIの上振れを受けて金利上昇が進み、NASDAQを中心にハイテク株が売られました。
日本市場では日経平均が6万円を回復。前週末の急落から短期間で大きく戻しました。
ここで重要なのは、今回の上昇がどの銘柄によって生み出されたのかという点です。
日経平均の11月10日の業種別寄与度は、技術セクターが約991円、情報通信セクターが約394円でした。
今回の上昇は半導体・ハイテク関連の買い戻しが大きく寄与した相場です。
これまで注目してきた「半導体一極集中から内需・バリュー株への資金分散」というテーマは、引き続き検証する価値がありますが、今回の上昇をもって主役交代が実証されたとは言えません。
注目銘柄と今後の確認ポイント
- 住友不動産(8830):都心再開発、不動産市況、金利上昇による資金調達コスト
- 大成建設(1801):国内建設需要、受注環境、利益率の改善
- 三菱マテリアル(5711):非鉄金属市況、資源循環事業、銅価格の動向
- ふくおかフィナンシャルグループ(8354):金利上昇による利ざや改善と預金金利への影響
- 旭化成(3407):業績改善の持続性、事業ポートフォリオの収益力
これらの銘柄については、株価の上昇だけでなく、決算内容、営業キャッシュフロー、ROE、PER、PBRなどを確認したいところです。
JT(2914)については、ロシア事業を巡る一時管理下入りの問題が引き続き注目材料です。短期的な株価反発だけで問題が解消したと判断せず、現地事業への影響や会社側の追加説明を確認する必要があります。
今回の相場から読み取れること
急落後の反発局面では、指数寄与度の大きい大型株が相場を大きく動かすことがあります。
そのため、日経平均だけを見て市場全体の回復を判断するのは危険です。
TOPIX、東証グロース250、業種別指数、騰落銘柄数、売買代金などを合わせて確認することで、相場の回復が一部の大型株に偏っているのか、市場全体に広がっているのかを判断できます。
5. 暗号資産・コモディティ
暗号資産市場では、米長期金利の上昇がリスク資産への投資心理を抑制する要因となっています。
ビットコインについては、24時間取引であるため、NY市場の終値といった固定的な基準ではなく、観測時刻を明示した価格で比較する必要があります。
金市場
金価格は、米国のCPI上振れと長期金利の上昇を受けて下落しました。
Reutersによると、11月10日の金スポット価格は1トロイオンスあたり4,030.56ドルまで下落し、前日比2.62%安となりました。
金利上昇は、利息を生まない金にとって相対的な投資魅力を低下させる要因です。
中央銀行による金購入や外貨準備の分散、地政学リスクへの備えといった中長期的な需要は引き続き注目されます。
今後は、米国の実質金利とドル相場の動向が金価格を左右する重要な要素となりそうです。
金価格の分析ではCOMEX金先物の清算値とスポット価格を区別します。今回の4,030.56ドルはReutersが報じたスポット価格であり、COMEX公式清算値として扱うものではありません。
6. 考察ポイント【重要テーマ5選】
① 日経平均6万円回復の持続性
2営業日で約3,025円戻した日本株ですが、今回の上昇は技術・情報通信セクターの寄与が大きいものでした。6万円を維持できるか、そして上昇の裾野が広がるかを確認します。
② 米10月CPI上振れとFRBの金融政策
総合CPIは前月比+0.4%、コアCPIは+0.3%。市場予想を上回ったことで、FRBの利下げ期待が後退しました。今後の金融政策に与える影響を注視します。
③ 米10年債利回り5%接近とドル円158円台
米長期金利の上昇はドルを支える一方、株式市場のバリュエーションを圧迫します。ドル高と株安が同時に進む局面への警戒が必要です。
④ ブレント原油91ドル台とトルコ経済
原油安はトルコの輸入コスト低下につながる可能性があります。ただし、トルコリラの安定には国内金融政策とインフレ抑制が不可欠です。
⑤ NVIDIAの調査報道とAI企業のガバナンス
NVIDIA取締役会は、ジェンスン・フアンCEOが外国情報機関による工作の標的になっていたとの報道を受け、独立調査を開始しました。会社側は、国家安全保障や企業秘密が侵害されたと考える理由はないと説明しています。調査の結論と企業統治への影響を見守る必要があります。
7. 【特別深掘り】John Authers(Bloomberg)の視点
― アルゼンチンの政治リスクと米中間選挙の影響 ―
今回のJohn Authers氏のコラム『Milei Puts Away the Chainsaw for a Papal Visit』は、アルゼンチンのハビエル・ミレイ大統領を取り巻く政治環境と、米国の中間選挙後の政治情勢をテーマにしています。
記事の中心は、米国の選挙結果がアルゼンチンの政治・経済運営にどのような影響を及ぼすかという点です。
アルゼンチンは、財政再建とインフレ抑制を目指すミレイ政権の改革を進めていますが、米国からの金融支援や政治的な後ろ盾は、同国の金融市場にとって重要な要素となります。
米国の政治情勢が変化すれば、支援策の実現可能性や市場の評価にも影響が及ぶ可能性があります。
この問題は、単にアルゼンチン国内の政治問題ではありません。
新興国市場では、国内の財政・金融政策だけでなく、米国の政治判断や国際的な資金支援が通貨や国債の信認を左右することがあります。
今回の市場分析への示唆
今回のコラムから考えたいのは、金融市場が企業業績や金利だけでなく、政治的な支援関係や政策の継続性をどの程度織り込んでいるかという点です。
特に新興国では、政治的な支援が期待できる局面と、その期待が後退する局面で、通貨・国債・株式の値動きが大きく変わることがあります。
今回確認できたAuthers氏のコラムはアルゼンチンの政治・経済環境が中心です。NVIDIAの予想PERや時価総額の変化、CEOのキーマンリスクについての具体的な数値・分析を同氏の見解として紹介する根拠は確認できなかったため、本稿では同氏への帰属を避けています。
総括
今回の市場は、株式市場と債券市場で異なるメッセージを発しています。
日本株は歴史的急落から急反発し、日経平均は6万円を回復しました。一方、米国ではCPIの上振れによって長期金利が上昇し、株式市場は反落しました。
この組み合わせは、今後の市場を考えるうえで重要です。
株価が上昇しても、金利上昇が続けば企業の資金調達コストや株式のバリュエーションに影響します。特に高PERの成長株には逆風となる可能性があります。
今週は、次の3点を重視したいと思います。
- 日経平均が6万円を維持できるか
- 米10年債利回りが5%を突破するか
- 半導体以外の業種にも継続的な資金流入が見られるか
暴落後の反発局面では、上昇率だけを追いかけるのではなく、相場を動かしている資金の流れを見極めることが重要です。
相場から退場しないこと。そして、次の上昇局面に参加できる余力を残すこと。
この基本姿勢を維持しながら、引き続き市場の変化を確認していきたいと思います。
免責事項
本レポートは情報提供のみを目的として作成されたものであり、特定の金融商品の売買や投資戦略の勧誘を目的としたものではありません。本レポートに記載されたデータおよび見通しは作成時点の情報に基づいていますが、その正確性や完全性を保証するものではありません。投資に関する最終決定はご自身の判断と責任において行われますようお願い申し上げます。