




Daily Morning Report|2026年11月12日(木)
日経平均株価は3日続伸
1. 概要・市場のポイント
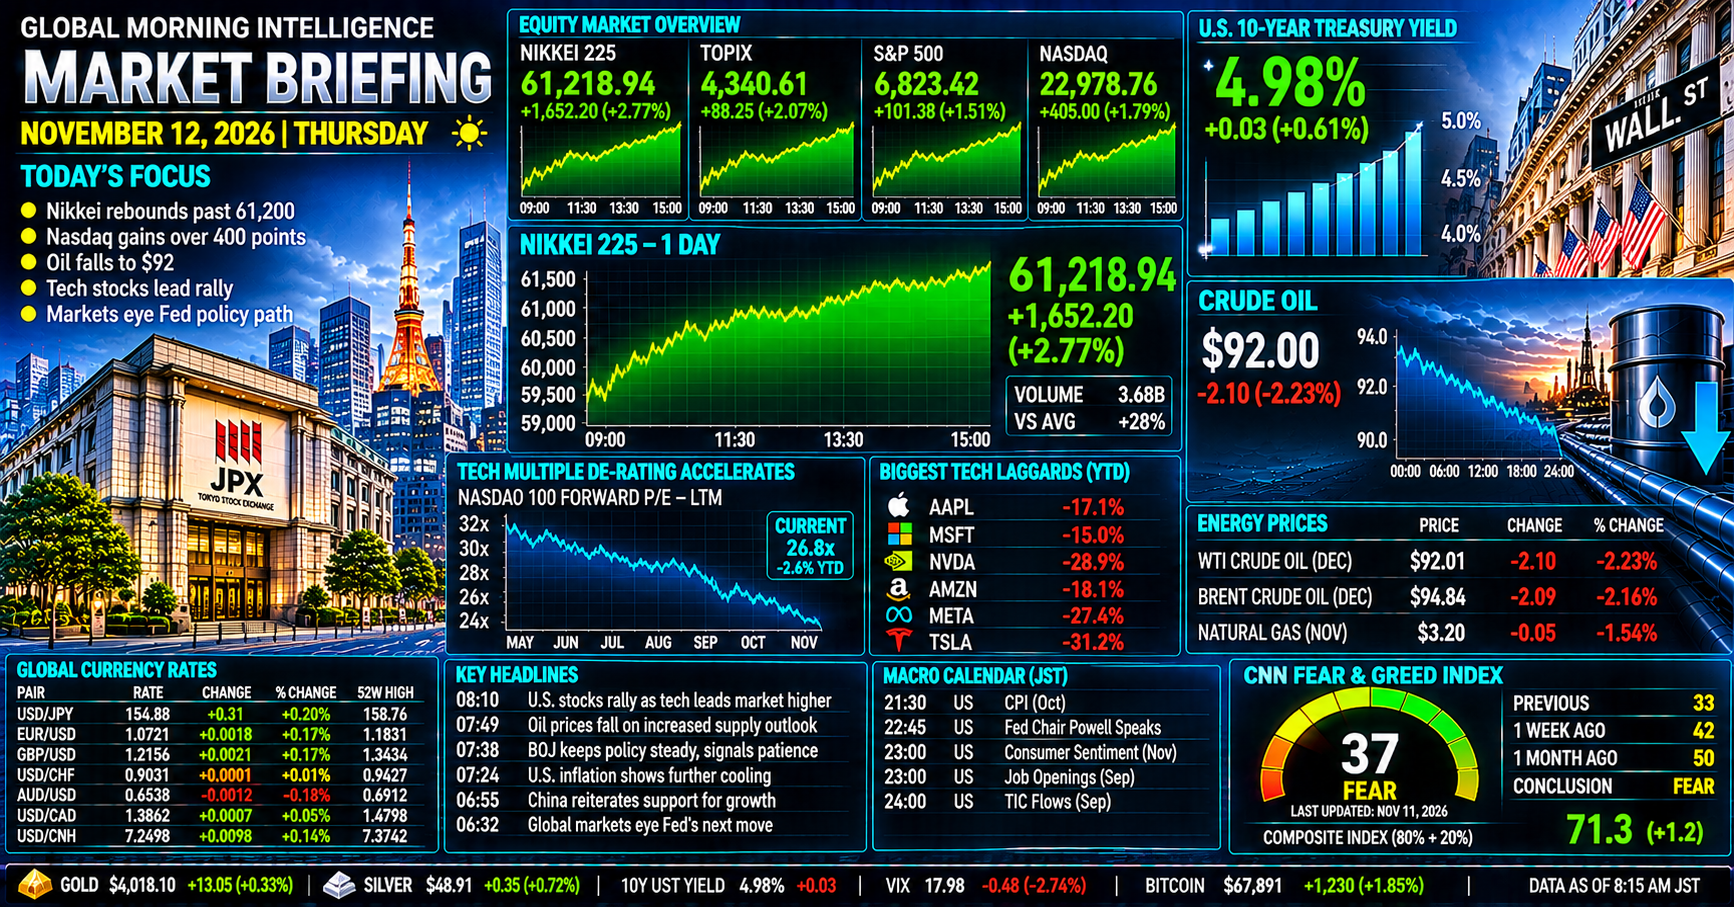
11月11日の東京市場では、日経平均株価が61,248.59円(前日比+789.01円、+1.31%)と3日続伸しました。
先週末11月6日の終値57,434.77円から、わずか3営業日で3,813.82円の反発。11月5日の終値61,077.90円も上回り、直近の急落前の水準を回復しました。
今回の反発を「市場全体の完全な底入れ」と判断するのはまだ早いでしょう。11日の上昇では、アドバンテストと東京エレクトロンの2銘柄だけで日経平均を約513円押し上げています。指数の上昇幅789円の約65%に相当し、半導体関連株への依存度が高い一日でした。
米国市場でも11日、AI関連株を中心に買い戻しが進みました。CoreWeaveが好調な決算と業績見通しを発表し、株価は約24.7%上昇。Nvidiaなど半導体関連株にも買いが広がりました。
米主要3指数はそろって反発し、ナスダック総合指数は25,466.19(+1.60%)、S&P500は7,619.38(+1.31%)、ダウ平均は52,486.49ドル(+0.49%)で取引を終えました。
為替市場ではドル円が159円台後半まで上昇。Investing.comの日次データでは11日終値159.88円、高値159.94円となっています。米10月CPIが市場予想を上回ったことが、米金利上昇とドル買いを後押ししました。
本日の東京市場では、米国のAI関連株反発と円安が追い風となる一方、急速な株価回復による利益確定売りにも注意が必要です。
今回の相場を考えるうえで重要なのは、単に日経平均が6万1,000円台を回復したことではありません。AI・半導体への資金回帰が持続するのか、それとも市場全体に買いが広がるのか。この点を見極める局面に入っています。
2. 為替・金利・マクロ経済動向
ドル円:159円台後半へ
ドル円は11日、159円台後半まで上昇しました。Investing.comの日次データでは終値159.88円、高値159.94円です。
背景にあるのは、米10月消費者物価指数(CPI)が市場予想を上回ったことです。
米労働省統計局(BLS)によると、10月の総合CPIは前月比+0.4%、食品・エネルギーを除くコアCPIは同+0.3%でした。市場予想を上回るインフレ指標となり、米金融政策の利下げ期待を後退させる材料になりました。
ドル円については、米金利の高止まりに加え、日米の金融政策の方向性の違いが円安圧力として意識されています。
160円という節目に近づくにつれ、日本当局による為替介入への警戒も高まります。円安の勢いだけを見て追随するのではなく、急激な値動きや流動性の変化にも注意が必要です。
米国債市場:ベテランズデーで休場
11月11日は米国のベテランズデーにあたり、米国債市場は休場でした。したがって、同日の米10年債利回りを通常取引による確定値として扱うことはできません。
前営業日の米10年債利回りは4.98%近辺が意識されていました。
日本の10年国債利回りは11日に2.79%前後まで上昇。市場データによって数値に差はありますが、金利上昇圧力が強まったことは確認できます。
米国の前営業日利回りを4.98%、日本の11日の利回りを2.79%として単純比較すると、差は約2.19ポイントです。ただし、異なる取引日の数値を使った参考比較であり、同時刻の日米金利差ではありません。
日銀の追加利上げ観測が円相場に与える影響と、米国のインフレ再燃懸念によるドル買いのどちらが優勢になるかが、引き続き注目点です。
3. 【重要】中東情勢&トルコ・トルコリラ深掘り
原油市場:和平期待と供給不安が交錯
中東情勢では、米国・イラン間の緊張緩和への期待がある一方、ホルムズ海峡周辺での船舶攻撃が続いています。
1 1日の市場では、和平協議の進展期待と、海上輸送の安全性に対する懸念が同時に意識されました。
原油価格は直近の高値から大きく調整していますが、これをもって戦争リスクプレミアムが完全に剥落したと判断するのは早計です。
原油価格の下落は、エネルギー輸入依存度の高い国にとってインフレ抑制や経常収支の改善につながる可能性があります。しかし、中東情勢が再び悪化すれば、原油価格が急反発するリスクも残っています。
トルコリラ:高金利と通貨安圧力の綱引き
トルコ中央銀行(TCMB)の政策金利は36.00%、翌日物貸出金利は39.00%、翌日物借入金利は34.50%です。
高金利政策はリラの下支え要因ですが、金利が高いことだけで通貨価値が安定するわけではありません。インフレ率、外貨準備、経常収支、政策への信認など、複数の要素が為替を左右します。
トルコリラ円は3.14~3.15円近辺が意識される水準ですが、今回の数値は参考レンジとして扱い、確定した11日終値とは区別します。
原油安はエネルギー輸入国であるトルコにとってプラス材料です。一方、ドル高が進めばリラの対ドル相場には下落圧力がかかります。
そのため、リラ円は原油安による交易条件改善と、ドル高によるリラ安圧力の綱引きという構図で見る必要があります。
スワップ収益を狙う投資家にとっても、日々の受取額だけでなく、為替差損と必要証拠金の変化を含めた総合的なリスク管理が重要です。
4. 株式市場・注目企業動向【日本株・米国株】
米国株:AI投資への懸念がいったん後退
11日の米国市場では、AIインフラ関連企業CoreWeaveの決算が相場反発のきっかけとなりました。
同社は2026年第3四半期の売上高が前年同期比で大幅に増加したと発表。顧客からの前払い金や契約に裏付けられた資金調達など、今後のインフラ投資を支える資金面についても説明しました。
これを受け、AIデータセンター投資の持続性に対する懸念がいったん和らぎ、CoreWeave株は約24.7%上昇。NvidiaをはじめとするAI関連株にも買いが広がりました。
AnthropicのIPO計画に関する報道も、AI企業の成長期待を支える材料として注目されています。
IPOの評価額や投資家需要に関する報道は、正式な上場条件や確定した企業価値とは異なります。TSMCがAnthropicやOpenAIへの戦略的出資を検討しているという話についても、現時点で確定事項として扱うべきではありません。
米国株の反発は、AI投資の成長期待が再び評価された結果と考えられますが、設備投資の拡大が将来の利益に結びつくかどうかは、今後の決算で確認する必要があります。
日本株:6万1,000円台を回復
11日の日経平均株価は61,248.59円、前日比+789.01円(+1.31%)でした。
始値60,525.30円、高値61,390.79円、安値60,318.08円。終値は11月5日の61,077.90円を上回りました。
11日の上昇を主導したのは、アドバンテストや東京エレクトロンなどの半導体関連株です。
アドバンテストの寄与度は約378円、東京エレクトロンは約135円とされ、2銘柄だけで日経平均の上昇幅の約65%を占めました。
このことは、現在の日本株の反発が、依然として一部の大型・値がさ株に大きく依存していることを示しています。
相場の持続性を判断するには、銀行、不動産、建設、素材、内需関連など、幅広い業種に買いが広がっているかを確認することも大切です。
暁投資顧問が示してきた「相場の主役交代」という視点、すなわち過熱した銘柄の調整、物色対象の分散、決算内容による選別という考え方は、引き続き有効な分析軸です。
11日の値動きそのものは半導体株主導でした。したがって、現段階では「主役交代が完成した」と結論づけるのではなく、半導体株の反発と、他業種への物色拡大が同時に進むかを観察する段階と考えます。
5. 暗号資産・コモディティ
ビットコイン
株式市場のリスク選好が回復しても、暗号資産が同じ強さで反発するとは限りません。BTCは24時間取引されるため、価格を記載する際には必ず観測時刻を明記する必要があります。
ゴールド
金価格はドル高と米金利上昇が上値を抑える一方、中央銀行による分散需要や地政学リスクが下支え要因となります。
11日の市場データでは、金価格は1トロイオンス4,000ドル前後で推移していました。
ここで示す価格は市場報道に基づく参考水準であり、COMEX金先物の公式清算値ではありません。COMEXの公式清算値を確認できない場合は、スポット価格と混同せず、別途確認する必要があります。
6. 考察ポイント【重要テーマ5選】
① 日経平均6万1,248円:急落前水準を回復
3営業日で約3,814円の反発を実現。ただし、短期間での急回復は利益確定売りを誘発する可能性もあり、上昇の持続性を見極める必要があります。
② 米国株のAIリブート:CoreWeaveが象徴するAI投資の再評価
CoreWeaveの好決算をきっかけに、AIインフラ関連株が反発しました。ただし、AI投資の拡大が企業収益に結びつくかどうかは、今後も検証が必要です。
③ ドル円159円台後半:160円が次の重要な節目
米CPIの上振れと米金利高を背景にドル買いが進行。160円接近に伴う為替介入への警戒も高まります。
④ 相場の主役交代:まだ結論を急がない
11日の日本株は半導体株の寄与が大きく、AI関連への資金回帰が鮮明でした。バリュー株や内需株への物色が継続するかどうかを確認したい局面です。
⑤ 原油価格とトルコリラ:地政学リスクと通貨安の両面を見る
原油安はトルコの輸入負担を軽減する可能性がありますが、ドル高はリラ安要因です。高金利だけでリラの安定を判断せず、インフレや外貨準備なども含めて評価する必要があります。
7. 【特別深掘り】John Authers(Bloomberg)の視点
今回取り上げるBloomberg OpinionのJohn Authers氏の論考は、『Milei Puts Away the Chainsaw for a Papal Visit』です。
この記事の中心テーマは、アルゼンチンのミレイ大統領を取り巻く政治環境と、米国の中間選挙がアルゼンチンの政治判断に与える影響です。
記事の主題をNvidiaの経営者リスクやAI企業のPER、台湾・韓国のハイテク輸出問題と結びつけて紹介するのは適切ではありません。
今回の市場分析に引き寄せて考えるなら、注目したいのは、米国の政治情勢が新興国の政策運営や投資環境に波及する可能性です。
米国の選挙結果や政策変更は、関税、対外援助、資本市場、エネルギー政策などを通じて、米国以外の国々にも影響を及ぼします。
特に新興国市場では、国内政策だけでなく、米国の政治・金融政策の変化が通貨や株式市場の変動要因になります。
これは記事の内容をそのまま市場予測に転用するものではありません。政治的な変化が各国の経済政策や投資家心理にどのように波及するかを考えるための視点です。
本日の総括
今回の相場は、先週末の急落からの単なる自律反発にとどまらず、米国のAI関連株にも買い戻しが広がったことで、世界的にリスク選好が回復する動きとなりました。
日経平均の上昇は半導体関連株への依存度が高く、米国でもAI関連株の反発が市場全体の強さを意味するとは限りません。
米CPIの上振れは金利上昇とドル高を招きやすく、株価にとってはプラス材料とマイナス材料が同居しています。
ここから重要なのは、上昇相場に乗り遅れないこと以上に、急落が再発した場合にも市場に残り続けられるポジション管理です。
相場の回復を歓迎しつつも、過信しない。上昇の勢いだけでなく、その中身を確認する。
これが、次の相場局面に向き合ううえで大切な姿勢だと考えます。
免責事項
本レポートは情報提供のみを目的として作成されたものであり、特定の金融商品の売買や投資戦略の勧誘を目的としたものではありません。本レポートに記載されたデータおよび見通しは作成時点で確認できた情報に基づくものですが、その正確性や完全性を保証するものではありません。投資に関する最終決定は、ご自身の判断と責任において行われますようお願いいたします。