




Daily Morning Report 2026年11月14日(土)
米財務省7月31日、794億円相当の円買実施判明
1. 概要・市場のポイント
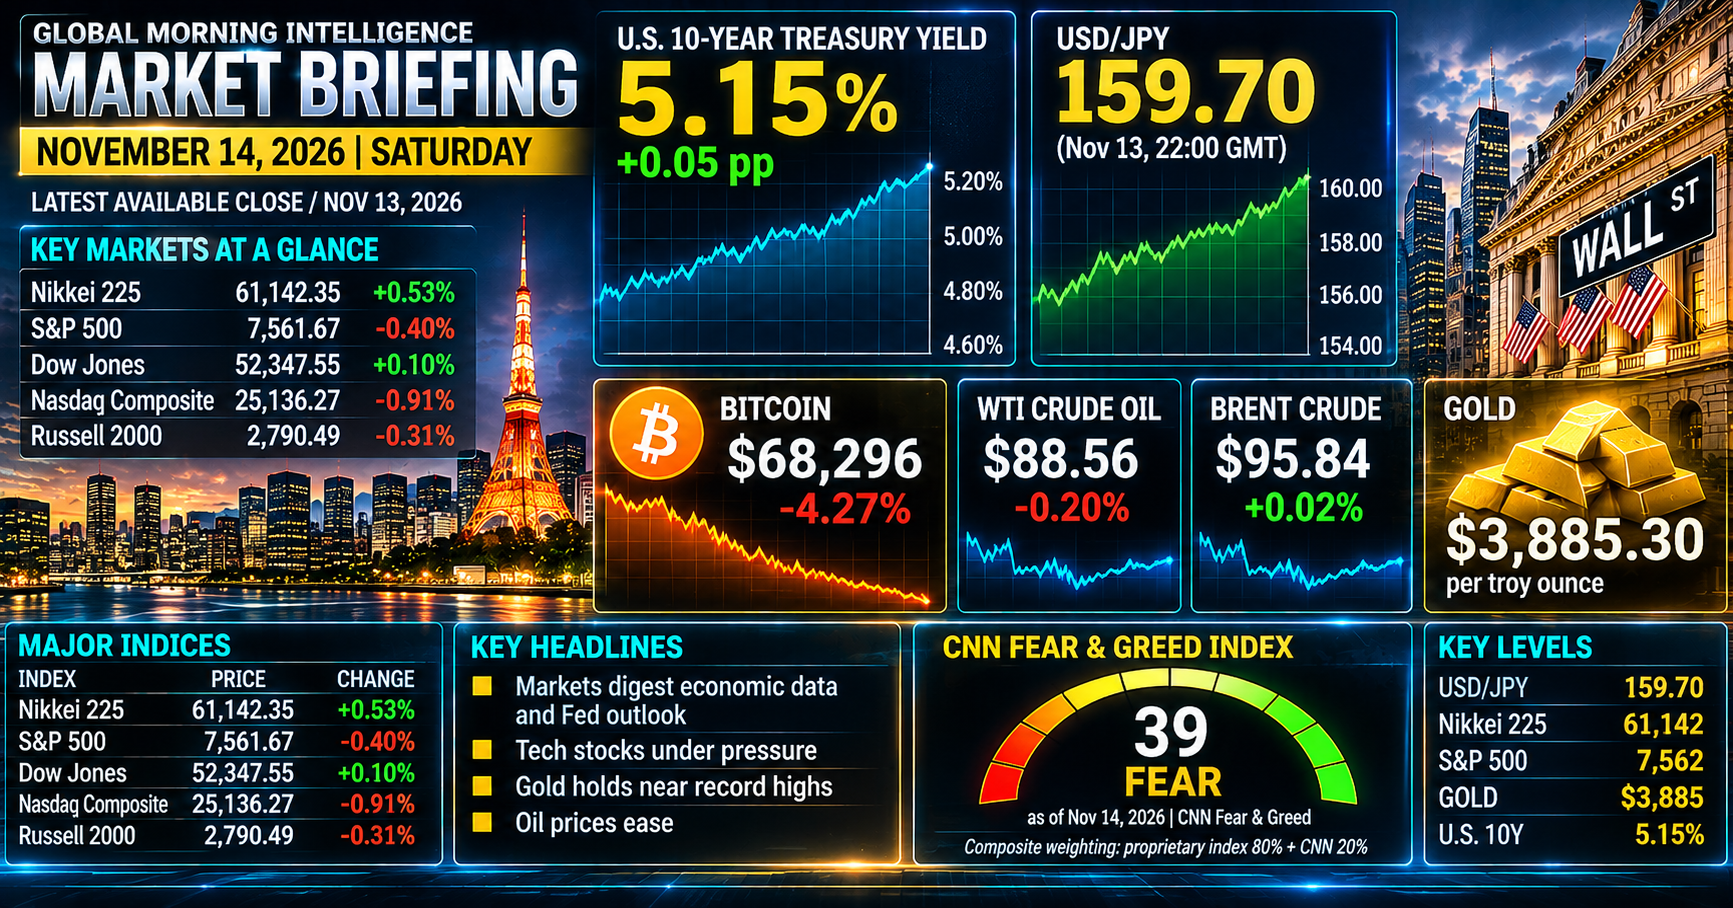
土曜日の朝、今週の金融市場を振り返ると、インフレの粘着性、米長期金利の上昇、AI関連株の不安定化、そして暗号資産市場の需給悪化という、複数のリスク要因が同時に表面化した一週間でした。
特に注目したいのは、米国の10月生産者物価指数(PPI)です。
11月13日に米労働省労働統計局(BLS)が発表した10月PPIは、最終需要ベースで前月比+0.3%、前年同月比+6.5%となりました。
前月比は市場予想の+0.4%を下回ったものの、前年比は9月の+6.3%から加速。2022年11月以来、約4年ぶりの高い伸びとなりました。
さらに、食品・エネルギー・貿易サービスを除いたコアPPIは前月比+0.5%、前年比+4.9%でした。
表面的な前月比の伸びは鈍化したものの、企業間取引の価格上昇圧力は依然として強い状態です。
この結果を受け、市場ではFRBによる12月の追加利上げ観測が一段と強まりました。FedWatch方式の市場予想では、12月9日の会合で何らかの利上げが実施される確率が100%と表示されたデータもあります。内訳は25bpの利上げが86%、50bpが14%という試算です。
これは先物価格から算出される市場の織り込みであり、FRBが利上げを決定したわけではありません。
米国債市場では、10年債利回りが5.15%前後、30年債利回りも5.47%前後まで上昇しました。金利上昇は株式のバリュエーションを押し下げる一方、ドルを支える要因にもなっています。
為替市場ではドル円が一時160.19円まで上昇。日次データの終値は提供元によって差がありますが、159円台後半から160円近辺で週末を迎えました。
株式市場では、Nvidiaのジェンスン・フアンCEO辞任の余波が続き、ハイテク株を中心に上値の重い展開となりました。11月13日の米国市場では、S&P500が7,561.67(-0.40%)、ナスダックが25,136.27(-0.91%)と下落。一方、ダウ平均は52,347.55ドル(+0.10%)と小幅高を確保しました。
週間ではS&P500が+2.5%、ナスダックが+2.3%、ダウが+2.1%となり、いずれも10月初旬以来の週間上昇を記録しています。
暗号資産市場ではビットコインが7万ドルを割り込み、一時67,555ドルまで下落しました。現物ETFからの資金流出や、MSCIによるStrategyの指数除外決定など、需給面の悪化が重なっています。
東京市場では11月13日の日経平均が61,142.35円(前日比+322.99円、+0.53%)と反発。TOPIXも3,941.57ポイント(+4.24ポイント、+0.11%)と上昇しました。
米国の金利上昇やNvidiaを巡る不透明感がある中でも、日本株は6万1,000円台を維持しています。ただし、今回の反発を市場全体の全面的な回復と判断するのではなく、銘柄間の資金循環を確認する必要があります。
今週の市場を一言で表すなら、株式市場は反発を維持した一方、金利と暗号資産市場ではリスクの再評価が進んだ一週間だったと言えるでしょう。
2. 為替・金利・マクロ経済動向
米10月PPI:前年比6.5%、約4年ぶりの高水準
米労働省が発表した10月PPIは、最終需要ベースで前月比+0.3%、前年比+6.5%でした。
前月比は市場予想の+0.4%を下回りましたが、前年比は9月の+6.3%から加速しています。
内訳を見ると、最終需要財は前月比+0.5%、サービスは+0.2%。食品は+1.3%、エネルギーは-0.1%でした。
食品・エネルギー・貿易サービスを除くコアPPIは前月比+0.5%、前年比+4.9%となっています。
ここで重要なのは、PPIの前年比が高いからといって、すべての物価項目が一斉に加速しているわけではないことです。
9月のPPIは前月比+1.4%と大幅に上昇していましたが、10月は+0.3%に鈍化しています。一方で、コア部分の価格上昇は続いており、企業の仕入れコストやサービス価格の粘着性が意識されます。
FRBにとっては、インフレの再加速を警戒しながらも、金融引き締めによる景気への影響を見極める難しい局面です。
12月FOMC:利上げ観測が急上昇
FedWatch方式の市場予想では、12月9日のFOMCで利上げが行われる確率が100%となった集計が確認されています。
その内訳は25bpの利上げが86%、50bpが14%というものです。
他の市場データでは25bpの利上げ確率が91%、50bpが9%という試算もあり、データの取得時刻や算出方法によって差があります。
重要なのは、利上げの可能性が非常に高く織り込まれていることです。
PPIの前月比は市場予想を下回っており、これだけをもって大幅な利上げが確定的になったと判断するのは早計です。
今後は、雇用統計、消費者物価、個人消費支出(PCE)などを含め、インフレと景気の両面を確認する必要があります。
米長期金利:10年債5.15%台
11月13日の米10年債利回りは5.13~5.15%前後まで上昇しました。30年債も5.47%前後となり、長期金利全体に上昇圧力がかかっています。
米10年債利回りは、住宅ローン金利や企業の資金調達コスト、株式の理論価値を評価する際の割引率にも影響します。
特にPERの高い成長株や、将来の利益成長を大きく織り込んでいるAI関連株にとって、長期金利の上昇は逆風です。
今回の金利上昇が一時的なインフレ懸念によるものなのか、それとも長期的なインフレ期待や国債需給の変化を反映したものなのか、見極めが必要です。
ドル円:160円台の攻防
ドル円は11月13日、一時160.19円まで上昇しました。
日次終値についてはデータ提供元によって159.82円、159.86円、160.10円などの差がありますが、160円近辺で週末を迎えたという点は共通しています。
米金利の上昇と日米金利差が円安圧力となる一方、160円台では日本当局による為替介入への警戒が強まります。
ここで注目したいのが、11月12日に公表されたニューヨーク連銀の2026年第3四半期報告です。
この報告によると、米財務省は7月31日に79.4 billion円、すなわち794億円相当の円買いを実施していました。ドル換算では約4億9,737万ドルです。
この取引は米財務省の為替安定化基金(ESF)を通じたもので、ニューヨーク連銀は米財務省の代理人として取引を執行しました。
同じ四半期に日本の財務省は15.4兆円規模の介入を実施しています。
今回の米国による円買いは1998年以来の動きであり、日米が為替市場で協調した事実は重要です。
米国が今後も自動的に介入することを意味するものではありません。介入の判断は、為替変動の速度や市場の混乱度合い、日米双方の政策判断に左右されます。
160円という数字だけに注目するのではなく、急激な円安が進んだ場合の当局の反応を見極めたいところです。
3. 【重要】中東情勢&トルコ・トルコリラ深掘り
中東情勢:供給過剰観測と地政学リスクの綱引き
今週の原油市場は、和平期待による下落から、米国とイランの対立再燃による反発、そして週末にかけての再調整という動きになりました。
11月12日のWTI原油先物は88.74ドルまで上昇しましたが、13日の公式清算値は88.56ドル。ブレント原油は95.84ドルで清算しました。
週単位では、両指標とも約2.5%の下落となっています。
原油価格を押し下げたのは、世界的な供給過剰観測です。
米国の週間原油在庫は増加し、国際エネルギー機関(IEA)も世界の石油供給が需要を上回る方向にあるとの見通しを示しました。
ホルムズ海峡周辺では船舶への攻撃が報告されており、中東情勢の緊張が解消したわけではありません。
市場は、供給不足への恐怖から、供給過剰の可能性を意識する段階へと変化しつつあります。
海上輸送の安全性に問題が生じれば、原油価格が再び急騰する可能性は残っています。
トルコリラ:原油価格とドル高の影響を注視
トルコ中央銀行(TCMB)の政策金利は36.00%、翌日物貸出金利は39.00%、翌日物借入金利は34.50%です。
高金利政策はリラの下支え要因ですが、通貨の安定にはインフレ率、外貨準備、経常収支、政策への信認などが複合的に影響します。
トルコはエネルギー輸入への依存度が高いため、原油価格の下落は輸入コストの低下につながり、経常収支の改善要因となります。
ブレント原油が95ドル台で推移していることは、トルコにとって一定のプラス材料です。
ドル高が進めばリラの対ドル相場には下落圧力がかかります。ドル円が上昇しているからといって、リラそのものが強くなっているとは限りません。
トルコリラ円は3.14~3.17円台が意識されるレンジですが、正確な11月13日終値については今回の資料だけでは十分に照合できていないため、参考水準として扱います。
スワップポイントを狙う投資家にとっては、日々の受取額だけでなく、為替差損と証拠金維持率の変化を含めて判断する必要があります。
特に原油価格が再び100ドルを超えるような展開になれば、トルコの経常収支やインフレに対する警戒を強めたいところです。
4. 株式市場・注目企業動向【日本株・米国株】〜暁投資顧問のメルマガ視点〜
米国株:週間では上昇、金曜日はハイテク株が軟調
11月13日の米国市場は、S&P500が7,561.67(-0.40%)、ナスダックが25,136.27(-0.91%)、ダウ平均が52,347.55ドル(+0.10%)となりました。
NvidiaのCEO交代を巡る不透明感が続き、ハイテク株には売りが出ました。
FAAによる全米航空便の一時地上停止も発生しました。これは航空管制センター間の通信障害によるもので、当局はサイバー攻撃の証拠は確認されていないと説明しています。
このようなインフラ障害は、航空会社だけでなく、物流や経済活動にも影響を及ぼす可能性があります。
週間ベースでは主要3指数がそろって上昇しました。
- S&P500:週間+2.51%
- ナスダック:週間+2.27%
- ダウ平均:週間+2.07%
金曜日の下落だけを見れば弱い印象ですが、週間では買い戻しが優勢だったことが分かります。
今後はNvidiaの経営体制や決算、AI関連企業の投資計画が、ハイテク株の方向性を左右する重要な材料になります。
日本株:日経平均6万1,142円へ反発
11月13日の東京市場では、日経平均が61,142.35円、前日比+322.99円(+0.53%)で取引を終えました。
始値61,223.41円、高値61,902.50円、安値61,082.23円です。
TOPIXも3,941.57ポイント、前日比+4.24ポイント(+0.11%)と上昇しました。
日経平均の上昇を主導したのは、ファーストリテイリングとアドバンテストです。
寄与度はファーストリテイリングが約156円、アドバンテストが約135円で、この2銘柄だけで約290円を押し上げました。
さらに、リクルートHDや東京エレクトロンなども上昇に寄与しました。
前日に売られたAI・半導体関連株に買い戻しが入った一方、後場には上げ幅を縮小する動きも見られました。
東証プライム市場では値上がり銘柄が134、値下がり銘柄が89となり、上昇銘柄数が優勢でした。
日経平均の上昇は一部の値がさ株に大きく依存しています。指数の上昇率だけで市場全体の強さを判断しないようにしたいところです。
暁投資顧問の「相場の主役交代」と分散投資
今回も意識したいのは、暁投資顧問が指摘してきた「相場の主役交代」という視点です。
半導体一極集中から、物色対象の分散、決算内容による選別へと市場の関心が移っていくという考え方です。
Nvidiaの経営トップ交代というニュースが発生しても、AI関連株の一部には買い戻しが入りました。一方、TOPIXも上昇しており、日本株では半導体以外の銘柄にも資金が向かっています。
13日の上昇ではアドバンテストやファーストリテイリングの寄与も大きく、半導体株への依存が解消したとは言えません。
銀行、不動産、建設、素材、内需関連などに買いが継続するかを確認したいところです。
指数が急落する局面に備え、オプションなどを使ったリスク管理を検討することも重要です。
オプションは保険料や時間価値の減少、流動性などのコストを伴います。ヘッジの目的と損失許容額を明確にして利用する必要があります。
5. 暗号資産・コモディティ
ビットコイン:7万ドル割れ、需給悪化が鮮明に
ビットコインは11月13日、一時67,555ドルまで下落し、7万ドルの節目を割り込みました。
Coinbaseの価格データでは、11月13日未明に67,555ドルを記録。その後は一時68,000~69,000ドル台へ戻す動きも見られました。
下落の背景には、現物ビットコインETFからの資金流出と、レバレッジポジションの強制清算があります。
ETFについては、11月2日から11日までの米国現物ETFの累計資金流出が約18.8億ドルに達したという集計があります。特にBlackRockのIBITからの流出が目立っています。
MSCIはStrategyを米国株指数から除外し、11月30日の取引終了後に変更を適用することを明らかにしました。
暗号資産を大量保有する企業の指数採用基準が見直されたことによるものです。
指数連動ファンドによる売却が発生する可能性はありますが、原稿にある約28億ドルという強制売却額は、今回確認できた資料だけでは確定できません。推計値として扱う場合にも、算出主体を明示する必要があります。
今回の下落は、ビットコインそのものへの長期的な評価だけでなく、ETFの資金フローやレバレッジ取引、指数連動資金の需給が価格に大きな影響を与えることを示しています。
ゴールド:COMEX公式清算値とスポット価格を区別
金価格は今週、米長期金利の上昇とドル高を背景に大きく調整しました。
11月12日のCOMEX12月限は3,885.30ドルで清算されています。
11月13日のCOMEX公式清算値については、3,886.30ドルという数字を確認できる一次資料が見つかっていません。
今回は11月13日の公式清算値を断定せず、スポット価格や時間外価格とも区別します。金価格の下落要因は、米長期金利の上昇、ドル高、FRBの追加利上げ観測です。金は利息を生まない資産であるため、金利上昇局面では相対的な魅力が低下しやすくなります。
中央銀行による分散需要や地政学リスクは、長期的な下支え要因です。短期的な価格調整と、中長期的な金の保有需要は分けて考える必要があります。
※金価格はCOMEX先物の米ドル/トロイオンスを基準とし、田中貴金属の円/g価格とは区別します。
6. 考察ポイント【重要テーマ5選】
① 米10月PPI前年比+6.5%:インフレの粘着性が再び焦点に
前月比は予想を下回ったものの、前年比は約4年ぶりの高水準。コアPPIも強く、FRBの追加利上げ観測を支える材料となりました。
② 米10年債5.15%台:株式の割引率上昇とドル高
長期金利の上昇は、成長株のバリュエーションに逆風です。ドル円は160円近辺で推移し、日本当局の介入警戒も高まっています。
③ ビットコイン7万ドル割れ:ETF流出と指数需給の悪化
現物ETFからの資金流出、MSCIによるStrategyの指数除外、レバレッジ清算が重なりました。暗号資産市場の需給構造を再確認する必要があります。
④ Nvidiaの経営トップ交代:AI産業全体への影響を見極める
CEO交代は企業統治上の問題を浮き彫りにしました。ただし、AI技術や設備投資の需要が直ちに消滅するわけではありません。
⑤ 日本株の主役交代:半導体一極集中から物色分散へ
日経平均は6万1,142円へ反発。値がさ株の寄与に加え、TOPIXや幅広い銘柄の動きも確認しながら、資金循環の持続性を見極めたいところです。
7. 【特別深掘り】John Authers(Bloomberg)の視点
今回取り上げるBloomberg Opinionの論考は、John Authers氏の『Ritual CEO Sacrifice Is Looming Over Jensen Huang』です。
記事の副題は「市場はフアン氏の退任がAI産業全体にもたらすリスクを過大評価している可能性がある」という趣旨です。
Authers氏が取り上げているのは、Nvidiaの経営トップ交代に伴うキーマンリスクと、AI産業全体の成長構造です。
1. Nvidiaのキーマンリスク
フアン氏はNvidiaの創業者であり、長年にわたって同社の経営と技術戦略を牽引してきました。
その影響力は単なるCEOの役割を超え、AI半導体市場やデータセンター投資の方向性にも及んでいます。
Authers氏は、Nvidiaがフアン氏という人物に過度に依存していた可能性を指摘しています。
後継者計画が十分に整っていない状況で経営トップが交代することは、企業統治上の問題を浮き彫りにします。
2. Nvidiaのバリュエーションはすでに変化していた
Authers氏が指摘するもう一つの重要な点は、今回のスキャンダルが表面化する前から、Nvidiaの相対的な株価評価が低下していたことです。
記事によると、Nvidiaの12カ月先予想PERはS&P500全体の約66%まで低下していました。3年前には市場平均より200%以上割高だったことを考えると、評価の変化は大きいと言えます。つまり、今回の株価下落をすべてCEOのスキャンダルだけで説明することはできません。
市場は以前から、AI関連株の成長期待と株価評価のバランスを見直していた可能性があります。
3. ローリング・バブルという考え方
Authers氏が紹介する重要な概念が、マッコーリーのヴィクトル・シュヴェッツ氏が提唱する「ローリング・バブル」です。これは、一つのテーマに資金が集中して価格が上昇し、そのテーマが調整すると、別のテーマへ資金が移動するという考え方です。
AI関連投資を例にすると、資金の主役は次のように移り変わってきました。
- AIソフトウェアやデジタルサービス
- クラウド・デジタルインフラ
- GPU・半導体
- データセンターや電力などの物理インフラ
このように、AIという大きなテーマの中でも、投資資金の中心は順番に変わっていきます。一つのテーマが調整したからといって、AI産業全体の成長が終わるとは限りません。一方で、テーマの交代が続くことによって、相場全体の上昇力が弱まる可能性もあります。
Authers氏は、投資家がAIという大きなテーマを一括りにせず、個々の企業や投資領域を選別する必要性を示唆しています。
4. ガバナンスの重要性
今回の問題が改めて突きつけたのは、企業価値と経営者個人の関係です。
優れた経営者が企業の成長を牽引することは大きな強みですが、その人物に企業価値が過度に集中すると、経営者の交代や不祥事が企業全体のリスクになります。企業分析では業績や成長率だけでなく、後継者計画、取締役会の独立性、内部統制なども重要な評価項目になります。
今回のNvidiaの問題は、AI関連企業を評価する際にも、企業統治を無視できないことを示しています。
5. 今回の市場への示唆
Authers氏の見方を今回の相場に当てはめると、Nvidiaの経営トップ交代はAI産業全体の終焉ではなく、投資資金の主役が変化するきっかけになる可能性があります。Nvidia一社への集中から、競合半導体企業、データセンター、電力インフラ、AIを導入する企業などへ資金が分散していく展開も考えられます。
これは、暁投資顧問が指摘する「相場の主役交代」という視点とも共通する部分があります。
ただし、ローリング・バブルは必ずしも株式市場全体の上昇を保証するものではありません。資金が循環して新しい成長テーマが生まれる一方、投資家の期待が先行しすぎれば、次のテーマでも大きな調整が発生する可能性があります。
重要なのは、AIというテーマを信じることではなく、AI投資のどの領域に実際の利益が生まれているかを見極めることです。
今週の総括
今週の金融市場では、株式市場の反発と、債券・為替・暗号資産市場の不安定化が同時に進みました。
米PPIは前年比+6.5%となり、FRBの追加利上げ観測が強まりました。米10年債利回りは5.15%台まで上昇し、ドル円は160円を試す展開となりました。一方、ビットコインは7万ドルを割り込み、ETF資金流出や指数連動資金の売却懸念が価格を押し下げました。
日本株は6万1,000円台を維持していますが、半導体株への集中が解消したわけではありません。そして、Nvidiaの経営トップ交代は、AI産業の成長期待だけでなく、企業統治やキーマンリスクを再評価するきっかけとなりました。
今後の相場を考えるうえで、私は次の3点を特に重視したいと思います。
- 米長期金利5%台が定着するか
- AI関連株から他業種への資金循環が継続するか
- ドル円160円近辺で日本当局の対応があるか
市場環境が変化する局面では、過去の成功パターンに固執しないことが重要です。上昇相場では利益を追求しながらも、急落に備えた資金管理を怠らない。
相場から退場しないこと。それが、次の大きな投資機会をつかむための最も重要な条件です。
免責事項
本レポートは情報提供のみを目的として作成されたものであり、特定の金融商品の売買や投資戦略の勧誘を目的としたものではありません。本レポートに記載されたデータおよび見通しは作成時点で確認できた情報に基づくものですが、その正確性や完全性を保証するものではありません。投資に関する最終決定は、ご自身の判断と責任において行われますようお願い申し上げます。