




Daily Morning Report 2026年11月17日(火)
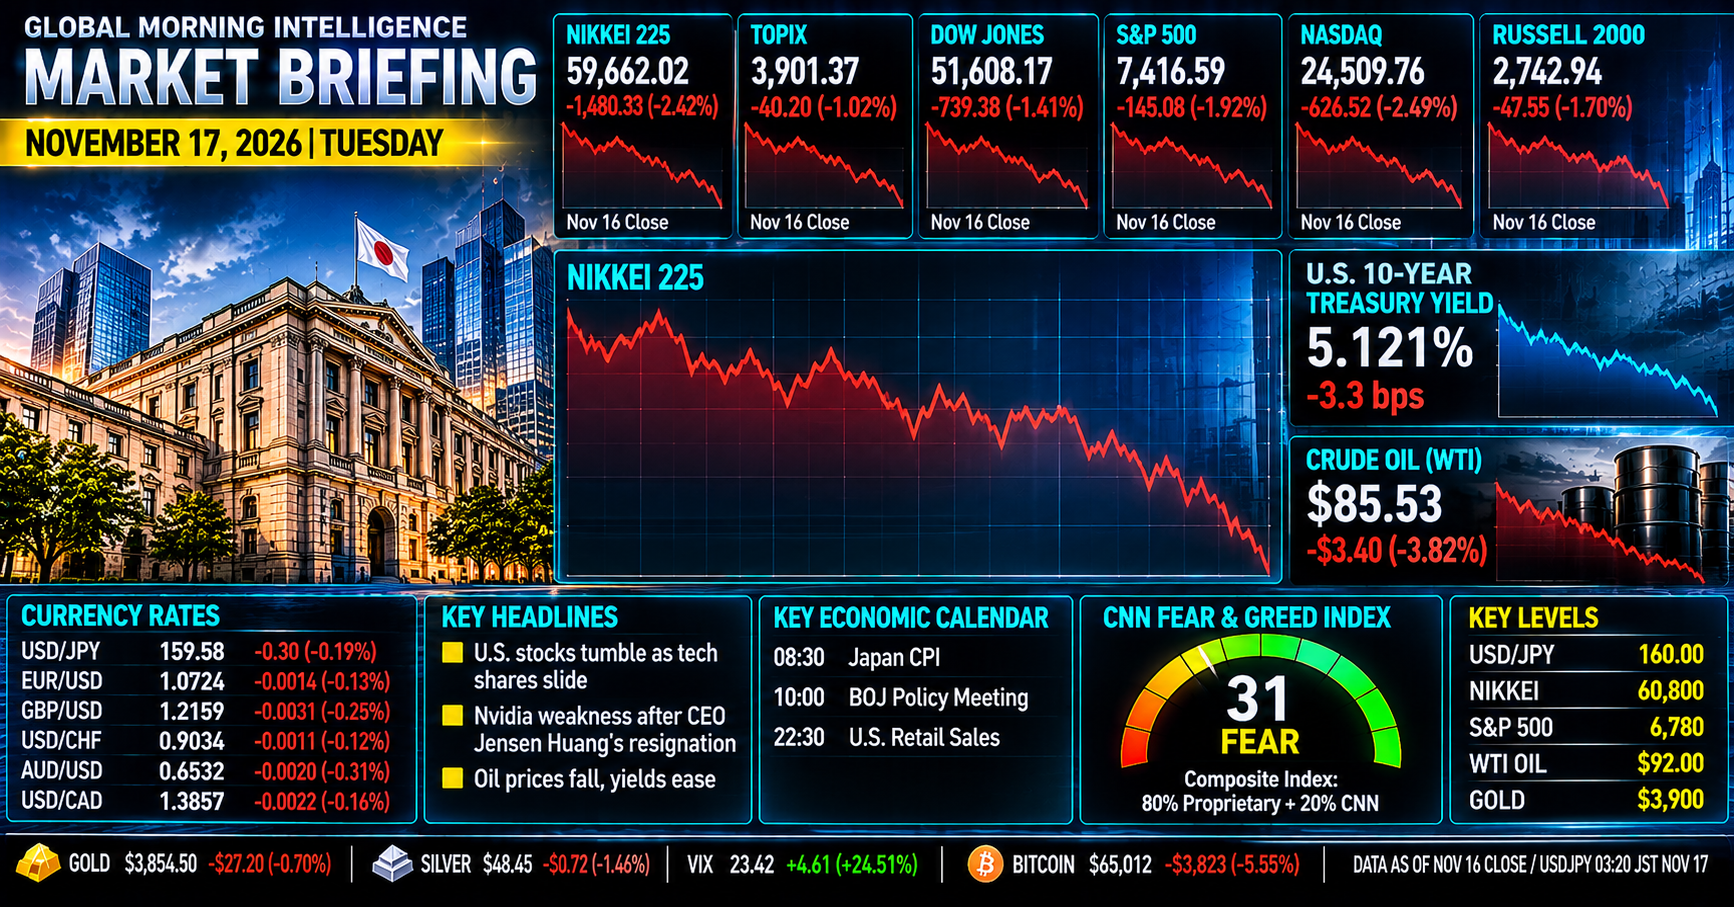
米国主要株価指数が下落S&P500は3営業日続落
1. 市場の全体像:AI半導体規制と日銀のタカ派姿勢が重なるリスクオフ
週明け16日の市場は、日米ともにAI・半導体関連株を中心に売りが広がった。
米国では主要株価指数がそろって下落し、S&P500は3営業日続落。東京市場でも日経平均株価が終値で6万円を割り込み、前日比1,480円を超える大幅安となった。
今回の下落には、複数の要因が重なっている。
米国による先端AI半導体の輸出規制強化だ。東南アジアやブラジルを経由した先端半導体の移転・利用にも新たな許可要件が設けられ、AIインフラ投資の先行きに不透明感が広がった。
もう一つは、日銀の高田創審議委員によるタカ派発言である。7〜9月期GDPが小幅なマイナス成長となる一方、高田委員は政策金利を中立水準に近づけるため、一定の間隔や幅に縛られない機動的な利上げが必要との考えを示した。
さらに、今夜は米小売売上高、米国市場の引け後にはエヌビディアの決算発表が控えている。
市場を牽引してきたAI・半導体セクターに対して、輸出規制という政策リスクと、巨額の設備投資を将来の収益に結び付けられるのかという収益化への疑念が同時に意識され始めている。
現時点では、単なる利益確定売りなのか、相場の主役交代につながる動きなのかを判断するには早い。今夜から明朝にかけてのイベントを通過するまでは、慎重な姿勢を維持したい。
2. 米国株市場:半導体規制が直撃、主要指数は軒並み下落
11月16日の米国株式市場は、テクノロジー株を中心に大きく下落した。
- ダウ工業株30種平均:51,608.17ドル(前日比 -739.38ドル / -1.4%)
- S&P500種株価指数:7,416.59(同 -145.08ポイント / -1.9%、3営業日続落)
- ナスダック総合指数:24,509.76(同 -626.52ポイント / -2.5%)
- ラッセル2000:2,742.94(同 -47.55ポイント / -1.7%)
下落を主導したのは、エヌビディアをはじめとする半導体・AI関連株だ。
米商務省の産業安全保障局(BIS)は16日、インドネシア、マレーシア、シンガポール、タイ、ブラジルの5カ国向けに、先端半導体の輸出・再輸出・国内移転を行う際の新たなライセンス要件を発表した。
米国に本社を置く企業、または最終親会社が米国企業である企業向けについては、一定の報告要件を満たす場合に例外が設けられている。
この規制は、第三国を経由した先端半導体の迂回利用を抑制する狙いがある。AIデータセンターの建設や運営を担う企業にとって、調達手続きや利用条件が厳しくなる可能性があり、今後のAIインフラ投資に影響を与える材料として受け止められた。
また、防衛大手L3ハリス・テクノロジーズも下落した。11月13日に発生した米国の航空管制システム障害をめぐり、同社が設置した通信機器が問題の発端となった可能性があるとして、米運輸省などが調査を進めている。現時点では原因は確定していない。
一方、トランプ大統領は16日、辞任したジェンスン・フアン氏のエヌビディアCEO復帰について「悪いアイデアではない」と発言した。ただし、これは大統領個人の発言であり、同社取締役会が復帰を決定したわけではない。
政治・安全保障上の判断が、半導体企業の事業環境や個別株の評価に直接影響する局面が続いている。
3. 日本株と国内マクロ:GDPは4四半期ぶりのマイナス、高田委員は早期利上げを示唆
16日の東京株式市場で、日経平均株価は前営業日比1,480.33円安(-2.42%)の59,662.02円で取引を終えた。
- 始値:61,348.21円
- 高値:61,389.35円
- 安値:59,630.51円
- 終値:59,662.02円
- TOPIX:3,901.37(-1.02%)
- 東証グロース市場250指数:713.30(-14.82ポイント)
日経平均は朝方こそ6万1,000円台で推移したものの、後場にかけて下げ幅を拡大し、終値で6万円を割り込んだ。
特にアドバンテストや東京エレクトロンなど半導体関連株の下落寄与が大きかった。
ただし、TOPIXの下落率は日経平均より小さく、東証プライムでは値上がり銘柄も一定数あった。したがって、今回の下落を市場全体の一律な全面安と捉えるよりも、AI・半導体関連株に売りが集中した側面を重視したい。
7〜9月期GDPは小幅なマイナス成長
16日午前8時50分に発表された2026年7〜9月期の実質GDP一次速報値は、前期比年率-0.1%となった。市場予想のプラス0.2%程度を下回り、4四半期ぶりのマイナス成長である。
主な内訳は次のとおり。
- 個人消費:前期比 -0.3%
- 設備投資:前期比 +1.6%
- 実質GDP:前期比 -0.0%、年率換算 -0.1%
個人消費は2四半期連続のマイナスとなった。一方、企業の設備投資は増加している。
また、輸入の増加も外需の下押し要因となった。したがって、今回のGDPは単純に消費だけが悪かったというより、個人消費の停滞と外需の弱さが重なった結果といえる。
高田委員のタカ派発言
午後の講演で日銀の高田創審議委員は、政策金利を中立金利水準に十分近づけておく必要があると述べた。
さらに、利上げについては市場が想定する一定の間隔や幅に縛られず、国内外の金融環境を確認しながら機動的に対応する必要があるとの考えを示した。
高田委員は10月の金融政策決定会合でも利上げを提案しており、政策委員の中でもタカ派の立場が鮮明な人物である。
GDPがマイナス成長となった直後に、こうした発言が出たことは市場にとって意外感があっただろう。
ただし、これは高田委員個人の政策見解であり、日銀全体として次回会合での利上げを決定したという意味ではない。
今後は、物価上昇率だけでなく、個人消費や賃金、企業活動への影響を日銀がどう評価するかが重要になる。
4. 金利・為替:日米金利差は縮小、円相場は160円を前に神経質な展開
16日の債券市場では、米国の長期金利が低下する一方、日本の長期金利は上昇した。
- 米国10年債利回り:5.133%(前日比 約-2bp)
- 日本10年債利回り:2.890%(前日比 約+3.1bp)
両者の差は約2.24ポイントとなった。
これは名目10年債利回りの差であり、物価上昇率を考慮した実質金利差とは異なる点に注意したい。
米国では株安や原油安を背景に債券が買われ、長期金利が低下した。一方、日本では高田委員の発言を受けて追加利上げ観測が意識され、長期金利が上昇した。
ドル円
ドル円は16日の東京市場午後3時59分時点で159.46円付近。160円の大台を前に上値の重い展開となった。
米国の長期金利低下と日本の金利上昇は、金利差の面では円高方向の材料となる。
ただし、米国の金利水準そのものは依然として高く、日米の金融政策の方向性がすぐに逆転するわけではない。
160円近辺では為替介入への警戒も残るため、上値を追う動きには慎重さが必要だ。
トルコリラ円(TRY/JPY)
トルコリラ円は16日、3.16円台を中心に推移した。Investing.comの16日データでは終値3.1644円、日中レンジは3.1625〜3.1722円だった。
ドル円が159円台を維持していることはクロス円の支えとなる一方、リラ自体の下落傾向やトルコ国内のインフレ・金融政策には引き続き注意が必要だ。
高金利通貨の運用では、日々のスワップ収益だけでなく、為替変動による評価損益と証拠金余力を一体で管理することが重要になる。
5. コモディティ・暗号資産:IEAの供給過剰予測で原油下落、金は上値の重い展開
原油
16日の原油市場では、供給過剰への警戒から大幅な下落となった。
Reutersによる清算値は次のとおり。
- WTI原油:85.72ドル(前日比 -3.2%)
- ブレント原油:92.44ドル(前日比 -3.6%)
国際エネルギー機関(IEA)は、2026年第4四半期の世界の石油供給が需要を日量約170万バレル上回ると予測している。
中東からの供給回復や中国の需要鈍化も、原油価格の重荷となった。
原油安は一般的にはインフレ圧力を緩和する材料となる。しかし、今回のように株式市場のリスク回避と同時に進む場合、景気減速への懸念が背景にある可能性も考慮したい。
ゴールド
金価格は16日、米国市場で軟調に推移した。
スポット価格は1トロイオンス3,850ドル台を中心とする水準が参考となる。ただし、スポット価格とCOMEX金先物の清算値は別の指標であるため、厳密な価格比較には取引対象と時刻をそろえる必要がある。
今回のレポートでは、確認できていないCOMEX公式清算値をスポット価格で代用しない。
株安局面での安全資産需要は残るものの、米国の長期金利が高水準にあることは金価格の上値を抑える要因となる。
ビットコイン
ビットコインは16日、一時64,013ドル近辺まで下落した後、65,000ドル前後まで戻す場面があった。
StatMuseの16日18時(UTC)時点のデータでは65,052ドル。Yahoo Financeの日次データでは16日の安値は63,845.93ドルとなっている。
ビットコインは24時間取引されるため、株式市場のような固定されたNY終値は存在しない。価格を比較する際には、データ提供元と観測時刻を明示する必要がある。
6. マクロ・地政学トピック:FRBのAIシナリオ分析と米中・ロシア外交
FRBがAIの経済的影響を複数シナリオで検証
FRBのウォーシュ議長は16日、AIが経済に与える影響について、複数のシナリオを検証していることを明らかにした。
想定される方向性は大きく分けて次の3つだ。
- 生産性向上シナリオ:AIが知識創出や業務効率を高め、経済成長率を押し上げる。
- 雇用への負の影響シナリオ:AIの普及が雇用を減少させ、成長へのプラス効果を一部相殺する。
- 投資回収失敗シナリオ:AIインフラへの巨額投資が期待した収益を生まず、株価下落や景気減速につながる。
重要なのは、FRBがこれらを確定的な予測として示しているのではなく、将来の不確実性に備えるための検証として扱っている点だ。
AI投資が米国経済の成長を支える一方、その投資回収が期待どおりに進まなければ、金融市場に大きな調整が起きる可能性もある。
APECを前に米中・ロシア外交が焦点に
トランプ大統領はアジア歴訪に出発する前、APEC首脳会議に合わせて中国の習近平国家主席、ロシアのプーチン大統領と会談する予定であることに加え、北朝鮮の金正恩総書記と会う可能性にも言及した。
ただし、米朝首脳会談が決まったわけではない。金正恩氏の参加や中国側の調整が必要であり、現時点では可能性の段階にとどまる。
米中関係、ロシア・ウクライナ情勢、北朝鮮問題が同じ外交日程の中で扱われる可能性があり、今週のアジア外交は市場にとっても重要な注目材料となる。
ウクライナ情勢
欧州連合(EU)の外相らは16日、ウクライナで停戦が成立する前にロシアと欧州の安全保障体制について協議するのは時期尚早との認識を示した。
EU側は、ロシアとの交渉を急ぐよりも、まずウクライナへの支援を続ける姿勢を重視している。
停戦に向けた外交的な進展が見えない中、地政学リスクは引き続き原油や防衛関連株などの価格形成に影響する可能性がある。
7. John Authers(Points of Return)の視点について
今回の原稿で紹介されている「After the Huang Scandal, AI Indicators Look Shakier」というコラムについては、本文および掲載時の原文を独立して確認できていない。
そのため、エヌビディアの時価総額減少額、データセンター建設に関する住民投票の結果、DTSリスクの比率など、原稿に記載された具体的な数字をAuthers氏の確定した主張として掲載することは避けたい。
ただし、今回の市場環境から浮かび上がる重要な論点は明確だ。
AI関連企業の評価は、これまでの成長期待や設備投資額だけでなく、実際のキャッシュフロー、投資回収、資金調達コスト、そして社会的な受容性まで含めて評価される段階に入りつつある。
今後のAI関連株を見るうえでは、売上高や受注額だけでなく、設備投資に対する収益率とフリーキャッシュフローの推移を丁寧に確認したい。
なお、AnthropicのIPOについては、Reutersが機関投資家の需要が高まり、ロードショー期間中に募集株数の約6倍の応募超過となったと報じている。価格決定は18日(水)に予定されている。これは現時点の需要状況であり、上場後の株価や企業価値を保証するものではない。
8. 本日の注目イベント
本日は、米国の消費動向とAI関連株の先行きを左右する重要イベントが控えている。
日本時間イベント注目点22:30米国10月小売売上高個人消費の強さ、金利見通し11月18日 早朝エヌビディア決算発表売上高、データセンター部門、次期見通し11月18日 07:00エヌビディア決算説明会CFOコメント、AI需要と供給見通し
エヌビディアは米太平洋時間17日午後1時20分ごろに決算資料を公表し、午後2時から説明会を開催する予定である。
今回の決算では、単なる売上高や利益の市場予想超過だけでなく、データセンター向け需要の持続性、供給能力、設備投資の収益化に関する経営陣の説明が重要になる。
本日の市場を見るうえでのポイントは、AI投資が今後も成長を牽引できるのか、それとも投資回収への疑念が株価調整を長引かせるのかという点だ。
免責事項
本レポートは情報提供および個人の市場記録を目的としたものであり、特定の金融商品の売買や投資行動を推奨・助言するものではありません。記載された数値やニュースは執筆時点の公開情報に基づいていますが、市場の急変や速報値の改定等により変動する可能性があります。投資に関する最終決定は、ご自身の判断と責任において行ってください。